

BD & Event Producer Web3| Bitcoin | Markets | Tech | Analyst | @cripto_py @cryptosummitsur @pbspy_
🇵🇾➡️🌎
Joined January 2014
- Tweets11K
- Following3.8K
- Followers10.1K
- Likes12K






Joaquin Morinigo 🇵🇾🏴☠️⚡️ retweeted

High-level 🇺🇸State Dept visit to 🇵🇾Paraguay this week.
What I'm watching for:
1. AI-ready hyper scale data centers
2. Energy infrastructure (nuclear? Corpus dam?)
3. Something in the Chaco (bioceanic highway almost done)
4. Critical minerals (Project Vault?)

¡Me uniré al vicesecretario de Estado (@DeputySecState) Christopher Landau en un viaje a Paraguay y Argentina! Estamos trabajando para ampliar el comercio de EE. UU., profundizar la cooperación en materia de seguridad regional y fortalecer las asociaciones en todo el Hemisferio Occidental. - JPS

Joaquin Morinigo 🇵🇾🏴☠️⚡️ retweeted

🔥 ¡La parrilla de Satoshi nos quedó chica! Por eso nace Satoshi Roga, un espacio más grande para seguir creciendo en comunidad, compartir conocimientos y organizar charlas, talleres, diplomados y meetups. 🇵🇾⚡
🧡 Estamos de preestreno con una serie de charlas. Esta vez compartimos sobre wallets y entropía junto al gran @joaotrein
¡En noviembre inauguramos oficialmente! 🚀
Joaquin Morinigo 🇵🇾🏴☠️⚡️ retweeted
Acabo de leer el reporte 2026 de @Ripple sobre pagos con stablecoins.
Los números están locos y tienen TODO que ver con LatAm.
Hay $27 TRILLONES atados en cuentas prefondeadas para pagos internacionales.
Capital muerto, parado en cuentas del extranjero en vez de trabajando. Las stablecoins lo liberan.
Mandar plata por rieles tradicionales cuesta 6,49% en promedio. La meta de la ONU es 3%.
En una blockchain, una transferencia sale una fracción de centavo.
Asia-Pacífico mueve ~$245.000M al año en pagos con stablecoins. El 60% del volumen global.
La adopción real no viene de Occidente.
LatAm: en Colombia, Argentina y Brasil las compras de stablecoins ya son más del 50% de la actividad en exchanges.
En Brasil, más del 90% de todo el flujo cripto es stablecoin.
El volumen total de transacciones con stablecoins superó los $35 TRILLONES en 2025, +20% vs 2024.
Más de 500 millones de direcciones. El crecimiento lo lideran África, Sudeste Asiático y LatAm.
El dato que más me pegó: el 74% de los líderes financieros globales dice que las stablecoins mejoran la eficiencia del cash flow.
Y el 72% cree que sin oferta de activos digitales no compite.
La excusa regulatoria murió: GENIUS Act en USA (julio 2025), MiCA en Europa, marcos en Singapur, Hong Kong y Japón.
Esto ya es infraestructura, no experimento.
El caso de uso del reporte: fintechs que aceptan pagos en stablecoins sin armar nada crypto adentro. API de Ripple, el merchant recibe fiat en su banco, nunca toca crypto.
En Paraguay el debate todavía es "¿bitcoin sí o no?".
Mientras tanto el comercio global ya se mueve por abajo. El que entienda stablecoins primero, cobra primero.
Consecuencias del carry en Paraguay:
La más visible: el guaraní fuerte abarata las importaciones y contiene la inflación (por eso Itaú la recortó a 3%). Pero el otro lado lo pagan los exportadores la soja y la carne reciben cada vez menos guaraníes por dólar. Y el BCP queda atrapado: no puede bajar la tasa sin matar el atractivo, pero mantenerla alta sigue inflando la burbuja de flujos.
El riesgo real es la salida: el carry entra despacio y sale de golpe. Si un shock (sequía, crisis externa) hace que los extranjeros desarmen posiciones a la vez, el guaraní se desploma y la inflación que hoy está contenida vuelve por la puerta de atrás.
Quiénes están ganando:
- Los fondos extranjeros: se llevan el spread de 5-6 puntos más la apreciación del guaraní. Doble ganancia.
- Los bancos y casas de bolsa locales: comisiones e intermediación de esos flujos.
- Los importadores: compran dólares cada vez más baratos.
- El gobierno: “inflación baja” y narrativa de "grado de inversión".
Los que pierden: exportadores y cualquiera que necesite crédito productivo en guaraníes al 11-12%.
El ejemplo argentino
2016-2018, era Macri. Las LEBACs pagaban hasta 40-47% anual con el peso planchado. Los extranjeros entraron en masa. En abril-mayo de 2018 se cortó la confianza, todos quisieron salir a dólares a la vez y el peso perdió ~50% en meses. El que no salió a tiempo quedó atrapado: ganó tasa en pesos y perdió todo en dólares.
2024-2025, era Milei. Mismo guion con otro elenco: LECAPs y BONCAPs con tasa real positiva y crawling peg de 2% (después 1%) mensual. Se estimó una posición de carry de USD 4.500 a 10.500 millones. Funcionó mientras el ancla cambiaria aguantó; cada ruido político (elecciones, pelea con el Congreso) provocaba mini-corridas al dólar.
La lección de Argentina: el carry trade siempre funciona hasta que deja de funcionar, y cuando se da vuelta, la puerta de salida es chica para todos.
Joaquin Morinigo 🇵🇾🏴☠️⚡️ retweeted

Estafa Informática #CristhianDanielLee qué me devuelva las 2 maquinas o el importe @christianchena @MigueGaspar @aisman6 @criptoboi
Joaquin Morinigo 🇵🇾🏴☠️⚡️ retweeted

Con @claudeai armé un reporte en Power BI que compara las municipales a intendente de Asunción 2026 vs 2021.
Gracias a @alanhlopez por la ayuda con los datos de las elecciones y a @angatupyrytau por disponibilizar los datos de las elecciones 2026.
Comparto link en la respuesta:


Morel es el expat más baitero que conozco. Pero también el que más se adaptó a PY: se enamoró del país, sale con una paraguaya, habla un poquito de guaraní y vive ahí desde antes de que fuera cool. @2suns2moons FTW


Paraguay va camino a quedarse con UNA sola financiera: de 8 en 2021 quedan 4, y 3 de ellas ya están en proceso de convertirse en banco.
La cuenta es clara. Financiera Paraguayo Japonesa anunció su transición en 2024 y sigue en proceso: aportaría USD 186,5 millones en créditos y USD 158,6 millones en depósitos al sistema bancario. Tu Financiera lo confirmó en julio de 2026 y espera cerrarlo "en el corto plazo". FIC también está en trámite. Si las tres completan, solo quedaría Finlatina como financiera. Y mientras tanto los bancos se tragan entre ellos: BBVA se lo comió GNB, Ueno absorbió a Visión, Sudameris a Regional, Atlas casi se fusionó con Familiar, y Conti cerró con Banco Río. Los bancos ya manejan el 98,1% de los activos del sistema.
¿Las ventajas? Bancos más grandes significan más estabilidad, mejor acceso a fondeo internacional y eficiencia. Y un dato concreto: Ueno ya tiene 2,94 millones de clientes, el 63% de la población adulta de Paraguay. Pero acá viene el riesgo: menos competencia casi nunca termina en mejores tasas. Cuando quedan pocos jugadores, el margen se lo quedan ellos. Y el dato incómodo: el Senado le pidió informes al BCP sobre estas fusiones esta misma semana, incluido el diferimiento de pérdidas que les otorgaron. El regulador ya está mirando si la consolidación se hizo maquillando balances.
Acá va, con el paralelismo (una precisión: la crisis grande es la del 95, no la del 94):
La consolidación no es ni buena ni mala en sí misma. Es buena si trae eficiencia y crédito más barato. Pero Paraguay ya vivió esta película: después de la crisis del 95 el sistema también se concentró y quedaron menos bancos y el problema no era solo la cantidad, era la mala supervisión. Si hoy consolidamos todo en pocos gigantes y el BCP tiene que autorizar diferimientos de pérdidas para que las fusiones cierren, el riesgo no se elimina: se concentra. Terminaríamos con un "too big to fail" a la paraguaya: pocos bancos y riesgo concentrado.

Joaquin Morinigo 🇵🇾🏴☠️⚡️ retweeted
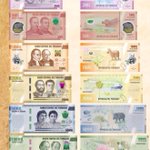
🇵🇾 Paraguay renueva su moneda. El BCP presentó la nueva familia de billetes del guaraní: ₲2.000 dedicado a los pueblos originarios; ₲5.000 a las Misiones, con Roque González de Santa Cruz y Fray Juan de San Fernando; ₲10.000 con José Gaspar Rodríguez de Francia y Carlos Antonio López; ₲20.000 con Francisco Solano López y José Félix Estigarribia; ₲50.000 con las educadoras Celsa y Adela Speratti; y ₲100.000 celebrando el arte nacional con Agustín Pío Barrios y José Asunción Flores. Una nueva imagen para nuestra moneda que busca contar, billete por billete, parte de la historia y la identidad del Paraguay. 🇵🇾💵

🇵🇾 Paraguay renueva su moneda. El BCP presentó la nueva familia de billetes del guaraní: ₲2.000 dedicado a los pueblos originarios; ₲5.000 a las Misiones, con Roque González de Santa Cruz y Fray Juan de San Fernando; ₲10.000 con José Gaspar Rodríguez de Francia y Carlos Antonio López; ₲20.000 con Francisco Solano López y José Félix Estigarribia; ₲50.000 con las educadoras Celsa y Adela Speratti; y ₲100.000 celebrando el arte nacional con Agustín Pío Barrios y José Asunción Flores. Una nueva imagen para nuestra moneda que busca contar, billete por billete, parte de la historia y la identidad del Paraguay. 🇵🇾💵
Joaquin Morinigo 🇵🇾🏴☠️⚡️ retweeted

Hoy también se pelea por la Intendencia en Asunción.
¿Hay pio chances electoralmente de una alternancia en Asunción?
Para los que quieran la lectura larga, con todo el detalle y las fuentes: medium.com/@alanhlopezr/hay-…
Obs.: No es una encuesta/propaganda ni un pronóstico.

Joaquin Morinigo 🇵🇾🏴☠️⚡️ retweeted

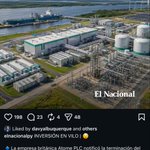
Los que invirtieron en Atome la están pasando bastante mal
La acción vale 80% menos que en su mejor momento. Hoy la empresa vale 37 millones de dólares. Lo de Villeta es un proyecto de 665 millones de dólares
Hace tres meses que no se puede comprar ni vender, porque no presentaron el balance (estaban esperando cerrar con la ANDE)
Y ahora salen con que nos quieren demandar
El lunes ATOM vuelve a la Bolsa y vamos a ver qué pasa con el precio después de todo este kilombo


En 5 años, estas son las obras y las inversiones de ATOME en Paraguay.
Lo que plantean para realizar su demanda se sustenta jurídicamente en la revocación de los decretos de 2026 que la empresa dice haber tomado como garantía para levantar financiamiento internacional. Estos decretos en ninguna parte nombran específicamente a ATOME como parte o beneficiaria de los mismos.

Joaquin Morinigo 🇵🇾🏴☠️⚡️ retweeted
Hay dos formas de hacer negocios con la energía paraguaya. Atome exigía USD 30 fijos y un subsidio de 15 años. Araico fue a la ANDE, preguntó cuál era la tarifa técnica y aceptó pagar USD 45, subiendo a más de 70. Este es el análisis completo de Iguazú AI City: lo bueno, lo malo y lo que nadie te cuenta.
¿Qué es Araico? Una empresa fundada por los paraguayos Alejandro Zuccolillo y Nicolás Arrellaga, que el 29 de septiembre anunció Iguazú AI City en Yguazú, Alto Paraná: un campus de datacenters de inteligencia artificial diseñado para 1,3 GW, con una inversión proyectada de USD 12.000 millones. Si se ejecuta, es la mayor inversión privada de nuestra historia: 3,3 veces Paracel y cerca del 24% del PIB de 2025.
La idea, en palabras del propio Zuccolillo: dejar de exportar energía bruta para exportar inteligencia. El datacenter usa electricidad para producir "tokens", las unidades con las que se mide y se cobra el trabajo de los modelos de IA. Paraguay vendió la materia prima por 50 años. Esto es transformarla en casa.
La cuenta que importa: Itaipú produjo 72.879 GWh en 2025. Paraguay retiró 25.768 y cedió 10.670 GWh a Brasil sin transformar. Un campus de 1,3 GW a plena carga consume unos 11.390 GWh al año: casi exactamente la energía que hoy cruza la frontera regalada.
Y llegamos a LA TARIFA. Por el excedente, Brasil paga unos USD 9/MWh. Araico arranca pagando USD 45/MWh, la tarifa técnica de la ANDE, con ajustes anuales del 2,5% o la inflación de EE.UU., hasta terminar por encima de USD 70. Un contrato de largo plazo estructurado, según Zuccolillo, para darle sostenibilidad a la ANDE y fondear nueva generación.
Las etapas: la primera son USD 300 millones y 6 MW (unos 2.000 procesadores de IA), anunciada para diciembre de 2026, con contrato de energía con la ANDE. Las etapas 2 y 3 suman USD 5.500 millones cada una. El socio constructor sería Crusoe, la empresa detrás de Stargate, el campus texano donde OpenAI entrenó sus modelos, aunque Araico todavía no lo nombró oficialmente.
¿Por qué Yguazú? Porque ahí ya está la subestación de 500 kV que recibe la energía de Itaipú desde 2023, y en enero de 2027 entra la nueva línea Yguazú-Valenzuela. Ya es un polo de cómputo: HIVE opera ahí cientos de MW de minería de Bitcoin y Pardat proyecta 100 MW más. Y las máquinas de Araico ya están moviendo tierra a metros de la subestación.
¿ES RENTABLE? Mi análisis, sin humo. A favor: la energía es el mayor costo operativo de un datacenter, y USD 45/MWh compite con el mundo (en EE.UU. se paga entre 50 y 80). A plena carga de 1,3 GW, cada USD 10/MWh de ventaja son unos USD 114 millones al año. Y su foco es el entrenamiento de modelos, que tolera la latencia: necesita energía barata, limpia y continua. No cercanía.
Más a favor: la etapa 1 es chica y verificable, con fecha. No piden subsidio ni tarifa especial: pagan la técnica, y creciente. La inversión en conexión es privada y la infraestructura ya existe. Y del otro lado, la ANDE recaudaría tarifa plena por energía que hoy cede a USD 9. Para Paraguay, el negocio cierra incluso si el proyecto se queda chico.
Ahora sí: LOS CONTRAS QUE NADIE CUENTA.
Contra 1: NO HAY CLIENTE. Ningún hiperescalador —Microsoft, Google, Amazon, Oracle— firmó nada público. Ni siquiera el constructor está confirmado por la empresa. Un datacenter sin cliente ancla firmado es una apuesta inmobiliaria con renders, no un negocio cerrado.
Contra 2: el financiamiento. De los USD 12.000 millones del titular, USD 11.000 millones son las etapas 2 y 3, y no están cerradas. El medio Consenso buscó a Araico en las bases públicas de BID Invest y de la DFC de EE.UU., los dos financiadores que se mencionan, y no aparece en ninguna. Hoy lo único concreto es la etapa 1.
Contra 6: EL RUIDO y lo que no sale en el render. Los sistemas de refrigeración de un datacenter zumban las 24 horas; en Villarrica ya hubo conflicto por el ruido de las granjas de minería cripto, y el estudio de Araico no aclara el impacto sonoro de un predio ubicado a 2,5 km del centro de Yguazú. Dato más: pese al discurso "100% renovable", el proyecto incluye reservas de diésel para los cortes de energía. Todo esto está en los documentos oficiales.
Contra 7: los empleos. La licencia ambiental pondera 120 puestos de construcción. La empresa promete 3.000 en la etapa avanzada. La verdad en todo el mundo: un datacenter opera con muy poca gente por MW, decenas de técnicos permanentes, no miles. El empleo real estaría en la cadena de proveedores local, si es que se desarrolla y no se importa todo llave en mano.
Contra 8: la energía comprometida todavía no está estudiada. La ANDE le confirmó a Consenso que aún no terminó el estudio de cuánta energía hay realmente disponible para estos proyectos. Paraguay proyecta déficit entre 2029 y 2032 si no suma generación nueva. Comprometer cientos de MW sin ese estudio es firmar sobre un excedente que se achica cada año. Y la pregunta incómoda: si un día falta energía, ¿a quién se la cortan primero, al datacenter con contrato firme o a tu casa?
Contra 9: el conflicto de interés mediático. La familia Zuccolillo es dueña de ABC Color, el diario más grande del país, que cubre el proyecto con entusiasmo. No invalida nada, pero explica por qué los documentos incómodos los publica un medio chico e independiente como Consenso y no salen en la tapa de los grandes. Este tema hay que leerlo con ese filtro puesto.
Contra 10: el riesgo de época. El mundo vive una fiebre de inversión en inteligencia artificial. Si la demanda de cómputo se corrige, los campus especulativos quedan varados en cualquier país. Y las GPU se deprecian en 3 a 5 años: esto no es una obra que se inaugura una vez, exige reinversión constante. Cambiar la dependencia de Brasil por la dependencia de fondos y clientes de EE.UU. tampoco es soberanía automática: es otro cliente dominante.
Y un detalle administrativo que dice mucho: la licencia ambiental salió en febrero de 2026 a nombre personal de Zuccolillo, titulada "construcción de tinglados cerrados de uso industrial, subestación y bases de contenedores". No dice "datacenter" ni "Araico". El proyecto más grande de la historia del país entró al sistema como un galpón. Así de flojos son los controles que después tienen que fiscalizar el agua, el ruido y la energía.
Mi veredicto: para Paraguay, rentable y correcto en el modelo — tarifa plena y creciente por energía hoy regalada, sin subsidio estatal. Para Araico, la rentabilidad se define con tres firmas que todavía no existen en público: un hiperescalador como cliente, el financiamiento de las etapas 2 y 3, y la fibra directa a São Paulo. Con esas tres firmas, es el negocio de la década. Sin ellas, es el render más ambicioso de nuestra historia.
Lo que hay que exigir desde ya: contrato con la ANDE público; estudio de disponibilidad energética terminado; agua medida, controlada y cobrada como corresponde; límites de ruido fiscalizados; y empleos paraguayos verificables en la operación, no solo en el anuncio. Los proyectos históricos no se aplauden: se controlan.
Durante 50 años vendimos la materia prima por centavos. Araico puede ser el punto de inflexión, si hace las cosas bien y si el Estado controla en vez de mirar para otro lado.
Joaquin Morinigo 🇵🇾🏴☠️⚡️ retweeted
Asunción’s boutique butcher shop, QProducto, now accepts Bitcoin. ₿🥩
Paid straight from my favorite wallet.
@cakewallet 🇵🇾⚡
Joaquin Morinigo 🇵🇾🏴☠️⚡️ retweeted
Atome "se va" de Paraguay y nos quieren vender que perdimos una inversión de USD 665 millones.
Falso. Atome nunca estuvo acá. Y su salida es una de las mejores noticias del año para el bolsillo de los paraguayos. Les explico por qué.
¿Quién es Atome? Una empresa británica que cotiza en la bolsa junior de Londres. Ingresos: USD 0. Pérdida en 2024: USD 6,9 millones. Su acción está SUSPENDIDA desde julio de 2026 porque ni siquiera publicó sus balances. Esa es la gran "inversionista" que hoy llora en los titulares.
Su presidente es Peter Levine. Su CEO, Olivier Mussat (ex IFC). Y su hombre en Paraguay es James Spalding, ex director general de Itaipú entre 2013 y 2018, el mismo que firmó el contrato con la ANDE en 2022. Del otro lado del mostrador, y con zona franca por 30 años.
En 5 años, la inversión real de Atome en Villeta fue de USD 6,6 millones. Los famosos "USD 665 millones" eran deuda de organismos multilaterales (USD 420M) y plata de fondos terceros que NUNCA se desembolsó, porque estaba condicionada a una sola cosa: que Paraguay les firmara un nuevo contrato de energía barata.
El presidente de la ANDE lo dijo ante el Congreso, sin vueltas: "Hasta hoy día en Villeta, Atome no tiene nada construido. Tiene un cartel que dice Atome Paraguay". Ni un ladrillo desde 2022, como ya documentó @peztresojos con la foto del terreno vacío en Villeta.
Porque el corazón de todo este asunto es uno solo: LA TARIFA.
Atome exigía precio fijo de USD 30,15/MWh por 15 años (y contrato a 25 años) sobre 123 MW de potencia. La tarifa técnica calculada por la ANDE es de USD 44,3/MWh, y va en subida. Traducción al castellano: querían la energía de todos los paraguayos por debajo de su costo.
Y ojo, su propio contrato de 2022 no les garantiza ningún privilegio: la cláusula 9ª los obliga a aceptar los reajustes tarifarios y la cláusula 17ª manda cualquier disputa a los tribunales de Asunción. Los decretos de 2026 que hoy invocan como "garantía" jamás nombraron a Atome en ninguna parte. Se autopercibieron beneficiarios.
Hagamos la cuenta que nadie quiere hacer en voz alta. USD 14/MWh de diferencia, multiplicados por más de 1 TWh al año, dan entre USD 15 y 18 millones por año. En 15 años: entre USD 230 y 270 millones de subsidio que íbamos a pagar entre todos los paraguayos. ¿Por qué? Porque la electricidad representa el 60-70% del costo de producir amoníaco verde. Sin energía subsidiada, el proyecto de Atome no es rentable. No en Paraguay. En ningún lugar del mundo.
Su cliente estrella lo entendió antes que nadie: Yara canceló al menos 5 proyectos de hidrógeno y amoníaco verde en los últimos dos años. El amoníaco verde cuesta entre USD 600 y 1.200 la tonelada, contra USD 200-350 del convencional. El mundo entero salió del hype del hidrógeno verde. Atome quedó vendiendo el relato de 2021.
¿Y qué hizo la ANDE ante todo esto? Algo mínimo: pedirles que firmaran la adenda correspondiente o presentaran una póliza de garantía de unos USD 40 millones. No lo hicieron. Prefirieron romper el contrato, con efecto a fines de 2026, y amenazar al Paraguay con un arbitraje internacional de "cientos de millones".
Y la amenaza no vino sola: vino con operación de prensa. Todos los comunicados de Atome en 2026 pasan por FTI Consulting, su agencia de relaciones públicas en Londres, y pagaron difusión mundial del aviso de arbitraje. Cuando una empresa sin ingresos y con la acción suspendida gasta en lavarse la cara, es porque el negocio siempre fue el relato.
¿Y qué gana Paraguay con esta ruptura? Mucho. Se liberan 145 MW que Atome tenía reservados sin usar, justo cuando nuestro consumo eléctrico creció 17,9% este año y el pico de demanda bate récords. Y ya hay interesados dispuestos a pagar tarifa real: los datacenters de inteligencia artificial anunciados en el este del país dicen pagar el triple de lo que paga Brasil por nuestro excedente.
