

----- 基於數據的交易決策,這裡有你要的多空方向 ----- |Built on @coinkarma_|
Joined May 2021
- Tweets383
- Following133
- Followers2.6K
- Likes3K





EricLu retweeted
再過幾個小時,就是 1011 一週年了。
我永遠忘不了那一天。
兩個很好的朋友,在那天之後永久退圈了。
一個回去接家業,一個重新回去上班。
兩個人都曾經在這個市場拿過大結果,照理說早就該上岸了,最後卻以這樣的方式離開了市場。
我自己其實沒有受到太大的損失。
因為當時 CK 數據已經顯示市場過熱,我原本沒有持有任何槓桿倉位。
唯一的例外,是睡前看了一下比特幣的支撐位,手動在下方掛了一筆小額逐倉槓桿多單。
這筆單成交後,短短一個小時內就被清算,損失了 4 萬多美元。
公司的量化策略當時也空手,完全沒有受到影響。
但我永遠記得,那天打開山寨幣線圖時的震撼。
很多幣的走勢,已經完全超出我對市場的認知。
論整體市值跌幅的慘烈程度,1011 可能還比不上當年的 312。
但論市場混亂程度、流動性枯竭,以及離岸交易所與法幣交易所之間誇張的價格偏離,絕對是 Crypto 歷史上最極端的一次。
做了這麼多年交易,我一直以為自己已經見識過 Crypto 市場各種荒謬的行情。但 1011 還是讓我開了眼界。
更讓我難以接受的是,即便一年過去了,我們能拼湊出的資訊依然非常片面。
究竟發生了什麼事?為什麼不同交易所之間會出現如此誇張的價格偏離?又是哪些環節出了問題?
直到今天,仍然沒有一個足以讓人信服的完整解釋。
Crypto 這個產業聚集了無數優秀的人才,走到今天,我認為我們值得一個更透明、更成熟的市場。
在這種極端事件發生之後,市場參與者有權知道自己究竟經歷了什麼。
我們不應該永遠只能面對一個黑盒子,然後被要求接受所有結果。
或許多年之後,事情的真相會在某個人的回憶錄中,被輕描淡寫地提起。
但對那些在那一夜付出慘痛代價的人來說,答案不該來得那麼晚。
那些荒謬的 K 線,如今回頭看都已經成了歷史資料。
但對某些人來說,那一天真的永久改變了他們的人生。
EricLu retweeted

$BTC 正在从高波动科技股变成真正的 Digital Gold
Benson Sun @BensonTWN:这轮 BTC 理想区间看 20–25 万美元,而且真正的主升段可能还没开始
这一轮牛市的玩法正在彻底改变
EricLu retweeted

在加密超过十年来,它就是一个小江湖,这里有人情世故,也有打打杀杀。也许是离钱太近,也许是没有规则,不管如何,现在行业剩下声音负能量居多,行业名声也越来越差。原本应该有的体面都没有,写黑稿、蹭流量、人身攻击和编故事逐渐成了中心,这些年最惨的加密投资人都被描绘成黑暗反派,常识和体面已经不在重要,比拼的就是谁的下限更低。我真心希望大家注意力回到行业的创新和机会上来,新一轮牛市即将开启,链上金融尤其是股票打开了想象力,还有很多有意义事情和获得财富的机会来临,何况整个加密行业才多少,还有一个比加密大几十倍的AI行业值得探索。


EricLu retweeted

害怕踏空 vs 害怕亏损
大量持有现金择时交易 vs 投出大量现金持有资产
投资 vs 投机
交易波动 vs 长期配置
左侧 vs 右侧
买一篮子开超市 vs 集中单吊
慢慢复利 vs 滚仓梭哈
每个人应该找到适合自己喜欢的交易方式,需要结合自己的性格/认知/生活方式等等,这是一个在想明白之前很复杂,会左右脑互搏的问题,最近我也一直在思考,因为这些年随着资金变大交易方式是在发生严重变化的,以前的我是怕踏空+大量持有现金+投机+交易波动+右侧+单吊+滚仓梭哈,现在的我在很多角度发生了变化或正在变化中。
没有哪种方式是完美的,都是有两面性的,适合自己的最重要,就比如高收益率和低风险是不可能共存的,核心资产左侧的收益率和右侧的确定性是不可能共存的。想清楚自己的方式,交易起来才会真的轻松吧,要不然天天就是左右脑互搏。
当然,小资金做大只有一个方式,早期看对,下注梭哈,拿住,做生意做实体也是如此。


EricLu retweeted

1/ 巨鲸真的是“砸盘元凶”吗?美联储费城分行的最新报告给出了反直觉的答案。
这是美联储费城分行发布的一篇硬核工作论文:《Beneath the Crypto Currents》。
他们深入研究了链上微观数据,试图搞清楚一个问题:当市场暴涨暴跌时,【链上巨鲸】(Whales)到底扮演了什么角色?
我们总认为,是巨鲸的恶意抛售导致了暴跌。每一次市场大动荡,我们都习惯归咎于“狗庄砸盘”。
结论有点扎心:美联储费城分行这篇报告用最冰冷的链上告诉你,巨鲸们不是在制造混乱,市场的 Volatility 其实大半源于散户自己的情绪,他们只是顺水推舟利用了而已。

EricLu retweeted
昨天收到一些社群的詢問,問我為什麼去年 10 月到 12 月罵幣安罵得那麼兇,現在反而替他們說話?
我的核心觀點一直沒有改變。
1011 這件事,幣安始終欠行業一個交代,我認為幣安要負大部分的責任。
現在風向如此,我當然可以站在道德制高點繼續批判幣安,政治正確又能博眼球,何樂而不為?
但我覺得過去三個月,我該表達的立場已經表達完了。站在從業人員的角度,一直停留在批評而不往前走,是不成熟的,也沒有任何意義。
幣安從成立到現在,早期確實受到很多同業的攻擊。
但現在幣安早就是世界第一了。任何一個正常有腦的同行都知道,商戰不可能贏得市佔,真正贏的方式是流動性,是產品,是品牌,而不是攻擊對手。
有些事情是行業結構性問題,不該把所有責任都扣在幣安身上。但有些事情確實是幣安的責任,該接受檢討就接受檢討。
從何一的回應可以感覺出來,幣安在面對 FUD 的時候,第一時間不是反省自己,而是去思考「這個攻擊從何而來」。
這是一種從古早交易所商戰時期就延續至今的應激反應。何一作為幣安當時風口浪尖的第一道防線,會有這種應激反應,我覺得很正常。
但現在已經是 2026 年了,想法不應該還這麼 defensive。
這幾天幣安從西方圈這幾天燒起來的這些炎上事件,都是過去的因所種下的果。
我並不確定這到底是不是有組織、有預謀的行為。
但就算真的是有組織、有預謀,也得要有前因後果,這把火才燒得起來。
如果你們不反省,這種火以後只會越燒越大。
幣安的核心思維永遠都是防禦性的,永遠在想如何維持自己的賺錢能力跟行業地位,看誰都是潛在競爭對手,看誰做大了就要用自己的資源去碾壓。
你們有一個根深蒂固的想法:在上幣這件事上,絕對不能讓別人來「白嫖」用戶的流動性。
但有沒有想過,靠著這種偏頗的上幣邏輯來維持地位,讓你們錯失了多少用戶真正想買、想交易的幣?
我就舉平台幣 HYPE 為例,市場上有多少交易所同行已經上架現貨了?
但你們就是硬不上,原因很簡單,因為 Hyperliquid 是競爭對手,威脅到你們了。
按這樣的邏輯,我相信即便 HYPE 衝到市值 Top 10,你們也不會上。
White Whale 也是一樣的概念,from bottom up 的社區幣,有熱度有交易量有故事,但 SOL = BSC 的敵人,所以不上。
反過來看,DOYR、我踏馬來了,這種扣完字眼就火速退潮的幣,大家都以為死了,結果轉頭 Alpha 就給上了。
如果說這兩個幣在你們喊完之後自己活下來了,幣價健康、社群活躍、討論有熱度,那也就算了。
但它們都死了啊?死了的幣你們到底在上啥?唯一能找的角度就只有何一提過、CZ回應過而已,這種上幣邏輯怎麼可能服眾?
美股還有七巨頭互相制衡競爭、彼此砥礪進步。
但在幣圈,幣安是絕對龍頭,當這個量體的企業的把追求利潤放在第一,把扶持自家生態鏈放在第一,對整個行業都不是好事。
我可以理解CZ想要為 BSC 創造動能,但直接或間接喊單 TST、Mubarak、Broccoli、Giggle、Aster ,真的是好事嗎?
你的個人行為跟平台影響力高度耦合,喊單是讓散戶自己去遐想、自己去下注。
這件事如果是其他 KOL 做,頂多被罵一波就過去了。但你是 CZ,你做這件事就是球員兼裁判。
今天有人因為你的話衝進去,明天套牢了,這個帳一定會算在你頭上。每一次都在消耗信任。
你以為你在幫 BSC 造勢,但這種靠喊單撐起來的繁榮是假的。真正的結果是什麼?是讓所有人開始質疑幣安的中立性。
你覺得各國監管單位看到你這些行為,會有什麼想法?
打開幣安APP,一整排的幣安人生、我踏馬來了、老子幣、DOYR,他們會怎麼想?
這就是為什麼行業很多人賺到錢了,但始終賺不到外界的尊重。
你是行業龍頭,你的 APP 首頁就是這個行業的門面。當門面長這樣,你要怎麼說服傳統金融、說服監管、說服主流社會,我們是一個值得被認真對待的產業?
我不是要幣安當聖人。
商業公司追求利潤天經地義,我自己也是開公司的,我懂。
但當你是行業龍頭的時候,你的每一個決策都在定義這個行業的遊戲規則。
你選擇上什麼幣,不上什麼幣,市場就會往那個方向長。
你選擇喊單什麼幣,散戶就會追什麼幣。
你們給誰頒「行業貢獻獎」,大家就會覺得這個人是行業認可的領軍人物。
你們的審美,會影響這個行業的審美,也會影響外界對行業的觀感。
這是權力,也是責任。
我對幣安沒有私人恩怨,我也不覺得幣安是壞人。
我只是覺得,一個世界第一的交易所,應該有世界第一的格局。
不要再用 2017 年商戰時期的思維來應對 2026 年的市場了。
你們已經贏了,現在該想的是怎麼讓整個行業一起變好。
這樣你們才能贏更久。
EricLu retweeted
這波回調,很多山寨還停在 Token Screener 的第一象限。
縱軸在上,代表掛單簿流動性依然健康;橫軸在右,代表山寨相對 BTC 走勢偏強。大盤回調,山寨沒有跟著一瀉千里。
持續看好一月行情。之前盤整這麼久,上下洗了一輪又一輪,這種狀況一旦選出方向,通常都會有延續性。突破之後只走這一小段就結束的機率很低。

EricLu retweeted

Most people think price in crypto is the result of organic buying and selling.
It isn’t.
Price is a negotiation between liquidity and intent - and in crypto, liquidity is thin, fragmented across countless CEXs/DEXs, and remarkably easy to influence.
A market maker isn’t a shadowy villain with a big red button. In theory, their job is simple: provide bids and asks so trading can happen smoothly. In practice, where that liquidity is placed, how dense it is, and when it’s added or removed matters more than almost anything else.
In traditional markets, liquidity is deep, regulated, and spread across massive venues. In crypto, liquidity often lives in a few pools with large gaps in between. When they want price to move, it doesn’t glide - it jumps. It falls through empty space or accelerates upward once resistance disappears.
This is how price can be pushed down without massive selling. Pull liquidity below price and even moderate sell pressure can cause a cascade. The chart looks like panic, but structurally it’s just gravity doing its thing.
The same mechanics work in reverse.
Stack liquidity strategically, absorb sells, and allow buyers to hit thin air above. Once overhead liquidity is removed or exhausted, price doesn’t need explosive demand to rise - it simply travels to the next available pocket. That’s how you get slow, controlled climbs that suddenly turn into vertical moves with no obvious catalyst.
Derivatives amplify all of this. Perpetuals introduce leverage, leverage creates liquidation levels, and liquidation levels become magnets. When too many traders lean the same way, price doesn’t move because the market is “wrong.” It moves because clearing those positions is profitable and mechanically easy to the powers that be.
This is why you see clean stops run below support and euphoric breakouts above resistance that immediately accelerate. The market isn’t reacting - it’s being guided through liquidity.
To newcomers, this feels fake.
Compared to traditional equities, it kind of is.
But that doesn’t make it evil or unwinnable. It just means you stop asking why price moved and start asking who benefited from the move, and what liquidity was cleared or created as a result.
Once you understand that price follows liquidity - not narratives, not indicators, not opinions - charts stop looking as chaotic.
They start looking intentional.
And once you see that, you’re no longer trading the story.
You’re trading the structure.
🫡 From the depths —
The White Whale 🐋

EricLu retweeted
1011 事件已經告訴我們:幣圈媒體完全沒有監督能力。
不是不願意,而是不能。
因為媒體賴以為生的廣告與贊助,90% 以上來自交易所與項目方。
你要他們去質疑、追問、監督長期給自己投放預算的金主?在商業現實下不可能做到。
而社群媒體呢?
坦白說,也沒有好到哪裡去。
大部分 KOL 不會真的去跟交易所作對。
返佣、合作、推廣、專案、友情、站隊,各種利益關係都讓人難以開口。
這也是為什麼,在伊莉莎白詐捐事件後,KOL 幾乎全數表態,人人都上去踩一腳;
但到了 1011 這種市場系統級別的事故,哪怕自己也受影響,多數人仍選擇保持沉默。
我查了一下數據:伊莉莎白詐捐事件在中文 CT 中的流量峰值,全面壓過 1011。
兩者本來不該在同一個量級上,但現實就是這麼荒謬。
你會看到許多匪夷所思的現象:
Digital Galaxy 這麼大的機構,都得在壓力下修改 1011 事件的標題。
幣安拿到阿布扎比牌照、招銀合作案、何一訪談的公關稿,媒體報得比誰都快、篇幅比誰都大。
但 1011 這種直接關乎市場安全與用戶資產的重大事故,媒體幾乎全部噤聲,訪談避重就輕,該追問的不追問,該解釋的通通略過。
拿我自己的例子來說,前陣子我寫了一篇英文長文,公開問責幣安 1011 事件的處理流程問題。
那篇文在 X 上有超過 30 萬曝光、1000+ 個讚、350+ 個轉發。
如果是以前,媒體問都不會問,早就搶著轉載,因為這是貨真價實的流量題材。
但這次的結果是什麼?
全場只有一家中文媒體轉發。(雖然標題被修得比較溫和,但願意轉發,我已經很感謝了。)
幣安之所以能成為幣安,是因為它曾經做對了很多事。
但1011 事件這種級別的安全事故,只要處理不透明,就足以動搖八年累積的信任基礎。

EricLu retweeted
前天觀察到 VTS 倒掛,提前預示即將的大波動,隨後 $BTC 加速崩跌超過萬點至 $81,000,接下來行情該如何應對?
CoinKarma 透過技術指標 CVD 觀察到,本週在 $BTC 失守中長線關鍵位置後,$BTC 連續多日受到強力賣壓壓制,進而使行情加速崩跌。然而,我們同時注意到 11/21 $BTC 日線收盤的現貨成交量,在多家交易所均出現近期最大放量,顯示市場出現明顯的換手行為,此類「大量換手、放量止跌」的結構,屬於典型的短期底部訊號。
除上述觀察外,我們將透過獨家指標 ALT Resilient Index、10% Overall Liquidity(BTC) 以及 Volatility Term Structure 進行相關復盤分析。
✳️ ALT Resilient Index:衡量 ALTs/BTC 匯率對的強度;其值越高,代表山寨幣在極端下跌中被積極承接,造市商願意投入資金護盤,通常接近短線行情的止跌區域。
✳️ 10% Overall Liquidity(BTC) :整體市場 orderbook 10% bid-ask 的差值除以當前 $BTC 的價格。
✳️ Volatility Term Structure:指不同到期時間的期權,其平值隱含波動率之間的關係,透過比較短期、中期、長期平值期權的波動率高低,來衡量市場對未來波動的預期變化,其理論上不具方向性。
正常狀態 Volatility:1M < 3M < 6M - 預期波動平穩
完全倒掛 Volatility:1M > 3M > 6M - 預期短期波動劇烈
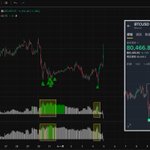
如圖所示,Volatility Term Structure 大多時間是維持在正常狀態,而當其出現「完全倒掛」的情況時( 黃色背景處 ),通常意味著,短期內可能出現劇烈波動。需要注意的是,倒掛本身並不具方向性,因此仍需結合其他指標來判斷波動的走向。
我們透過加入 ALT Resilient Index 與 10% Overall Liquidity(BTC) 後可以看到,當這兩項指標同時出現共振時,市場較容易形成短期底部,此時 Volatility Term Structure 也同步顯示短期將迎來劇烈波動,因此,目前短線出現反彈的機率相對較高。不過,中長線已跌破關鍵價位,仍需留意後續市場是否仍持續受到強力賣壓牽制。
想掌握即時的交易機會?立即加入 14 天免費試用
👉coinkarma.pse.is/7wsxnl


市場所等待的大場面即將到來?VTS 短天期出現倒掛,短期波動將加劇
Volatility Term Structure(VTS)是 CoinKarma 收錄的期權指標,透過比較短期、中期、長期平值期權的波動率高低,用來觀察市場對未來波動的預期變化。
在ㄧ般情況下,長天期隱含波動率會大於短天期,但若出現倒掛情況(如圖中橘框),代表市場在短期內預期會有劇烈波動。
想掌握即時的交易機會?立即加入 14 天免費試用
👉coinkarma.pse.is/7wsxnl

EricLu retweeted
【對四年週期論的看法】
有一群科學家,從一個小孩出生起就持續觀察他的身高成長曲線。
他們發現,這孩子從出生到 18 歲都在長高。
於是他們做出結論:
「照這趨勢下去,到 80 歲時,他會長到八公尺高。」
聽起來很荒謬吧?
這種簡單粗暴的線性外推,本質上是一種邏輯謬誤。
只看樣本與時間週期,卻完全忽略了背後的結構性變化與驅動因子。
幣圈的「四年週期理論」,其實也一樣。
所謂的牛市,
本質上只是遠古巨鯨倒籌碼給後進場者的過程。
只有「邊漲邊賣」的行情,才能讓這些老傢伙順利出貨;
在正常流動性下,他們根本不可能出那麼多貨。
2021 年以前的牛市,BTC 還屬於小眾資產,
所以都是「單頭牛」——澆一波就結束。
但 2021 年之後,
隨著市場流動性改善、機構資金進場,
整體波動率變低,
牛市開始演化「多頭牛」。
從這個角度來看,
我並不認為「四年週期」會永遠成立。
當比特幣從邊緣資產逐漸走向主流資產,
未來的結構應該會變成:
一個更大的主週期,套疊著多個小型牛熊循環。
而這個主週期的長度,很可能會超過四年。
事實上,上輪週期已經開始出現類似現象:
64K 與 69K 兩個牛頂之間,夾著一段「519 微型熊市」。
這輪週期更明顯:
從 2024 年 3 月的 73K,到 2024 年 8 月的 49K,
再到 2025 年 1 月的 110K,以及 2025 年 4 月的 75K——
這些都只是大週期裡的小型回調,
而非真正的熊市。
所以從市場承接能力來看,
隨著流動性越來越好,牛市延長其實完全合理。
再說回籌碼面。
「四年週期理論」其中一個核心論點,
是它與減半事件綁定,
但隨著 BTC 不斷被挖出,
未挖出的比特幣總量在整體流通中的占比越來越低。
減半影響的只是邊際供應,
而這個邊際量本身也越來越小。
理論上,它對市場的實際影響,也應該隨之遞減。
這點從市場反應就能看出來:
2020 年減半前後,市場反應劇烈、波動明顯;
到了 2024 年,要不是有人特別提醒當天是減半日,
光看前後 K 棒,你可能以為那只是個普通交易日。
過去礦工握有相當大量的 BTC,
由於成本抬高帶來的暫時性拋售行為,
確實能影響市場節奏。
但如今,撇除中本聰不談,
真正握有龐大籌碼的,不再是礦工,
而是像 BTC 現貨 ETF、MicroStrategy 這類超級機構實體。
這群新進玩家的決策邏輯,
早就不是「減半」或「四年週期理論」這種老掉牙的東西。
他們看的,是宏觀流動性、利率環境、資金成本,以及 BTC 作為黃金以外替代性儲值資產的潛力。
所以從客觀邏輯來看,
我不認為「四年週期理論」是有道理的。
現在市場的疲軟,
更多只是因為部分人仍相信四年週期存在,
而這種信念本身,
反而透過反身性(reflexivity)影響了短期價格。
但真正驅動週期的力量,還遠遠沒有結束。


EricLu retweeted
今年 3 月初(關稅戰)和去年 8 月初(日央無預警升息)時,BTC、ETH 的跌幅都更大,但山寨幣並沒有像今天一樣出現誇張暴跌,為什麼?
今年九月底開始,幣安推出 USDe 12% 的穩定幣獎勵計劃,吸引大量大戶進行 USDe ↔ USDT 循環貸。
這種玩法是把 USDT 抵押借出 USDe,再拿 USDe 換回 USDT 重複操作,疊加多層後,名義年化可以拉到 20% 以上。
這種結構本質上是「穩定幣對穩定幣的高槓桿倉」——只要 USDe 脫鉤(例如跌到 0.97),整個循環的抵押比會瞬間惡化。
更糟的是,一些做市商(MM)為了提高資金效率,也把部分保證金換成 USDe,所以當 USDe 脫鉤太多時,他們也必須拋售資產來補保證金。
這就形成了惡性循環:
USDe 脫鉤 → 抵押率惡化 → 被迫賣出其他資產 → 市場下跌 → 造市商被迫賣出更多 USDe → 更多清算。
結果整個山寨市場瞬間被吸乾流動性,出現了這次結構性崩壞的暴跌。
跟 2022 年的 LUNA崩盤很像了——當時是 UST 在 Curve 換池子、流動性相對脆弱的時候被狙擊。
這次是 USDe 高利活動引發的循環貸,被川普輕輕一推骨牌就倒了。
問了一圈MM朋友,大家都矇了,很多做 mean reversion策略的帳號都直接爆倉,因為部分交易所當機,都來不及止損,行情的邊界超出了風控引擎能處理的範圍。
綜上所述,這波崩盤我認為錯殺成份居多,如果你被清算了,不要責怪自己太多了,有風控的機構都來不及止損,更何況散戶,放過自己吧...

EricLu retweeted
好像昨天这个美股涨币圈反向暴跌给很多kol或者宏观炒币博主干自闭了。。
不用这么执着看宏观炒币 没有美股涨btc就一定涨的道理 我认为宏观是一个偏长线的基本面条件 没有黑天鹅的风险即可
crypto还是一个很小的市场 有自己的节奏 来自宏观的短期美股波动对币圈的影响力并没有场内鲸鱼们的力量大
