
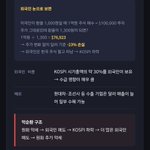


HD현대중공업: 원자로 인클로저 시스템 핵심 설비 우선협상대상자
두산에너빌리티: 코어 배럴·가드 베셀 등 핵심 기자재 공급사
중간 직접 수혜
SK : 테라파워 주요 주주, 사업 협력 주도
SK이노베이션 : 초기 투자 주체, 지분 일부 매각 이력
국내 SMR 정책 수혜 가능성
한전기술 SMR : 설계·엔지니어링 확대 기대
한전KPS : 원전 유지보수 생태계 확대 기대
우리기술 : 원전 제어계측 테마
우진 : 원전 계측기기 공급
AI 전력 인프라 동반 수혜
원전이 늘어도 결국 전력을 송전해야함.
HD현대일렉트릭
LS ELECTRIC
효성중공업
일진전기
두에빌이 가장 좋은듯 조금씩 모아가야겠다
You're unable to view this Tweet because it's only available to the Subscribers of the account owner.
1
80
ai 전력수요, 가스터빈
가스터빈은 LNG(천연가스)를 태워서 전기를 만드는 핵심 기계.
근데 이걸 만드는 회사가 전 세계에 딱 세 곳(GE버노바, 지멘스에너지, 미쓰비시파워)밖에 없음.
그런데 요즘 AI 때문에 데이터센터가 미친 듯이 늘어나고 있고, 데이터센터는 전기를 엄청 필요
다들 발전소를 빨리 지으려고 가스터빈을 주문하는데, 공장에서 만드는 속도가 못 따라가서 지금 주문하면 2029~2030년에나 받을 수 있음.
그럼 옛날에 미리 사놓은 사람이 유리함.
새로 사려면 4~5년을 기다려야 하는데, 예전에 이미 가스터빈을 사서 발전소를 지어놓은 회사(=민자발전사)는 지금 당장 전기를 만들어 팔 수 있음.
=남들은 재료를 못 구해서 장사를 못 하는데, 나는 이미 재료를 창고에 쟁여놓고 장사하는 상황.
이게 미국.
그런데 한국 상황은 좀 다름
미국은 전기를 파는 가격이 그때그때 시장에서 자유롭게 정해짐. 전기가 부족하면 가격이 확 뛰고, 발전소 주인은 비싸게 팔아서 돈을 많이 벎.
한국은 발전사들이 만든 전기를 한국전력(한전)이 정해진 규칙(SMP라는 도매가격 + 정산조정계수라는 보정 장치)으로 사감.
쉽게 말하면:
미국: 시장에서 경매하듯 가격이 정해짐 → 품귀면 가격 폭등 → 발전소 주인 대박
한국: 정부·한전이 "이 정도 가격에 사줄게"라고 미리 정해놓은 틀 안에서 움직임 → 전기가 부족해도 발전소 주인이 마음대로 비싸게 못 팖
그래서 한국도 전기요금 오른다는 건 맞지만, 그게 곧바로 민자발전사가 떼돈 번다로 직결되진 않음. 전기요금이 오른 돈이 한전을 거쳐 발전사한테 얼마나 흘러가는지는 정부 규제(정산 방식)가 어떻게 바뀌느냐에 달려 있음.지금 이 규제를 풀어주자는 논의가 나오고 있는 단계고, 아직 확정된 건 아님.

지금은 가스터빈이 금보다 귀하다. 현재 미국에서는 구해서 돌릴 수만 있으면 돈을 긁어모은다. 한국도 전기료가 올라갈 수 밖에 없는 압박이 심해지는 중이다. 그럼 그 가스터빈을 옛날에 싸게 사서 돌리고 있는 민간기업 친구들은 어떻게 되는건가요? 네?
1
72
📚Repo(Repurchase Agreement, 환매조건부채권매매)
채권을 담보로 잡고 단기로 돈을 빌리고 빌려주는 거래
기본 구조
A가 B에게 국채를 팔면서 "내일(혹은 며칠 뒤) 정해진 가격에 다시 사갈게"라고 약속
실질적으로는 국채를 담보로 한 단기 대출이에요
A 입장: 국채는 그대로 보유한 셈이지만(다시 사가니까), 그 사이 현금을 확보
B 입장: 국채를 담보로 잡고 돈을 빌려준 것 (이자 수익 발생)
비유하자면
전당포에 시계 맡기고 돈 빌린 다음, 나중에 이자 얹어서 시계 도로 찾아가는 것과 비슷. 시계(국채)의 소유권을 완전히 넘기는 게 아니라 잠깐 담보로만 쓰는 것.
✅️왜 중요한가
금융기관들이 하루~며칠 단위로 단기자금을 조달하는 가장 흔한 방법
연준(Fed)도 이 시장에 개입해서 단기금리를 조절함
핵심 메커니즘
일본이 엔화 방어(엔화 강세 유도)를 하려면 보통 두 가지 방법이 있음.
1)미 국채를 직접 매각해서 달러를 확보 → 그 달러로 엔화를 사들임
2)FIMA Repo Facility 이용: 보유한 미 국채를 담보로 맡기고 연준(Fed)에서 달러를 잠깐 빌림 → 국채는 안 팔고 그대로 유지
✴️왜 이게 미 국채시장에 중요한가
방법 1(직접 매각)은 국채를 시장에 던지는 거라 국채 가격 하락(금리 상승) 압력 줌.
방법 2(레포 이용)는 국채를 담보로만 쓰고 소유권은 그대로 유지->시장에 매물이 안 나옴. 즉 국채 매각 물량이 줄어드는 효과
왜 베센트 재무장관이 이걸 지지하나
▶일본이 대규모로 미 국채를 팔면 미국 국채시장에 충격을 줄 수 있음 (금리 급등 = 미국 정부 이자비용 증가, 시장 변동성 확대). 레포 방식을 쓰면 일본은 엔화 방어 목적을 달성하면서도 국채시장엔 부담을 덜 주니, 미국 입장은 윈윈
정리: FIMA Repo = 외국 중앙은행이 미 국채를 안 팔고도 달러 유동성을 얻는 통로. 이게 활성화되면 누가 국채를 대량 매도할까라는 시장 공포가 줄어드는 효과가 있음.


보글보글 retweeted

확인 후가 아니라 급락 중에 진입하는 것: 급락 및 회복 캔들은 종가에만 보임. 가격이 계속 하락하는 도중에 진입하는 것은 추측일 뿐, 거래가 아님(guessing trading 말장난...). 고거래량 캔들의 장중 고가 위에서 종가가 형성될 때까지 기다려야 함.
허위 투매를 무시하는 것: 2008년 금융 위기는 2008년 7월과 2008년 10월에 다시 한번 설득력 있는 투매 신호들을 만들어냈음. 진짜 바닥은 가장 극적인 거래량 급증 이후 5개월 뒤인 2009년 3월 9일이 되어서야 나타났음. 투매 캔들의 저점 아래에 손절매를 두는 것은 타협할 수 없는 필수 사항임.
투매를 추세 반전의 보장과 혼동하는 것: 투매는 지속적인 매수세의 도착을 의미하지 않음. 그저 매도세의 고갈을 의미함. 후속 액션은 새로운 강세장이 아닌 데드캣 바운스일 수 있음. 포지션 규모 설정은 이러한 모호성을 반영해야 함.
감사합니다

지금 증시 상황에 유용한 글 소개
투매(Capitulation)는 장기간의 하락세를 버티던 투자자들이 마침내 포기하고 패닉 속에서 일제히 매도하여, 최고조에 달한 거래량 급증과 가파른 최종 가격 하락을 만들어내는 순간을 의미함.
꾸준하게 진행되는 분산(Distribution)과 달리, 투매는 갑작스럽고 감정적으로 주도됨. 매도자들은 어떤 계획을 실행하는 것이 아니라 단순히 시장에서 도망치고 있는 것임. 투매는 매도 의지가 있는 남은 공급 물량을 모두 소진시키기 때문에, 종종 매매 가능한, 때로는 지속 가능한 저점을 형성함.
핵심 요약
높은 거래량뿐만 아니라 네 가지 신호가 동시에 나타나야만 투매로 판단할 수 있음.
2020년 3월 23일 코로나19 조정장 최저점은 현대의 기준점임. SPY는 100% 이상 반등하기 전에 90일 평균 거래량의 3.5배인 2억 4,700만 주를 기록했음.
투매는 사후적으로 바닥을 확인시켜 주지만, 실제 매매에서 활용할 수 있는 우위는 고거래량 캔들의 장중 고점 위에서 종가가 마감되기를 기다리고 진입하는 데서 나옴.
투매의 작동 방식
투매는 동일한 세션 또는 밀집된 세션 그룹 내에서 발생하는 네 가지 신호의 복합적인 결과임.
거래량 급증: 총 거래량이 20일 평균의 2~5배에 달함. 2008년 10월 10일, NYSE에서는 114억 주가 거래되어 당시 최고 기록을 세움. 2020년 3월 23일에는 SPY 단독으로 약 2억 4,700만 주가 거래되었는데, 이는 90일 평균 거래량인 약 7,000만 주를 크게 웃도는 수치임.
급락 후 반등: 하락 출발 또는 갭 다운 이후, 장중 저점을 찍고 나서 그 저점보다 훨씬 높은 가격에 마감하는 패턴. 이때 일봉 차트에 긴 아래꼬리가 나타나는 경우가 많음. 장중에 반등하는 것은 매수자들이 공황 상태로 유입된 매도 물량을 흡수했음을 의미함.
극단적인 풋/콜 비율: 주식 옵션의 풋/콜 비율이 지속적으로 1.4~1.5를 웃도는 것은, 참여자들이 하락 위험 방어가 가장 덜 필요한 시점임에도 높은 가격을 지불하고 방어하고 있음을 나타냄. 2020년 3월 16일부터 20일까지 CBOE 주식 풋/콜 비율은 모든 거래일에서 1.4를 초과했음.
시장 전반의 붕괴: 상장 종목의 90% 이상이 동시에 52주 신저가를 경신하는 것은 무차별적인 매도가 확산되고 있음을 시사하며, 이는 섹터 순환매가 아닌 투매의 전형적인 징후임.
분산과 투매의 차이점은 매우 중요함. 분산은 높은 가격에서 몇 주에 걸쳐 체계적이고 적은 거래량의 매도가 진행됨. 반면 항복은 단기간에 폭발적으로 발생하며, 하락세의 시작이 아닌 끝에 나타남.
(분산 패턴 전체를 보면, Failed Rally ~ Mark Down에선 거래량 많음)
예시
한 스윙 트레이더가 2020년 1월에 320달러에 매수한 SPY 200주를 보유하고 있음. 3월 20일까지 SPY는 229달러로 떨어졌음. 이는 28% 손실임. 뉴스 플로우는 파국적이고, 거래량은 며칠 동안 상승하고 있음.
3월 23일 SPY는 218달러에 개장하여 2억 4,700만 주의 거래량과 함께 장중 218.26달러로 급락하며 투매를 형성한 후 247달러에 마감함. 여기서 두 가지 결과가 갈라짐. 패닉 매도자: 시가인 218달러에 매도함.
손실 = 200주 × (320달러 - 218달러) = 정확한 바닥에서 20,400달러의 실현 손실이 발생함.
인내심 있는 트레이더: 네 가지 신호의 융합을 인식하고 기다림. 3월 24일 216달러(3월 23일의 장중 저점 바로 아래)에 손절매를 설정하고 250달러에 롱 포지션으로 진입함. 리스크 = 주당 34달러 × 200주 = 6,800달러임. 3주 후 285달러에 청산함.
수익 = 200 × (285달러 - 250달러) = 6,800달러 리스크로 7,000달러의 이익을 달성함. 이는 명확하게 설정된 손절 기준을 기준으로 대략 1:1 R 배수(R multiple)임.
이 투매 프레임워크를 사용하는 트레이더는 정확한 바닥을 예측할 필요가 없었음. 진입은 저점보다 32달러 위였고, 손절 기준은 명확하게 설정되었으며, 리스크는 거래가 실행되기 전에 정량화되었음.
투매는 매도 의지가 있는 매도자들을 고갈시키고 종종 바닥을 표시하는, 대중의 패닉셀임. 트레이더들은 극단적인 거래량, 장중 가격 회복, 높은 풋/콜 비율, 광범위한 신저가라는 네 가지 신호를 사용하여 이를 식별한 다음, 패닉 도중이 아니라 확인된 후에 진입함.
흔히 하는 실수
단 하나의 신호만 보고 뛰어드는 것: 높은 거래량 단독으로는 투매가 아님. 2022년의 약세장에서는 거래량이 많은 여러 세션이 있었지만, 시장 전반의 움직임과 풋/콜 신호가 동시에 극단적으로 나타나지 않아 지속적인 반전으로 이어지지 못했음.
확인 후가 아니라 급락 중에 진입하는 것: 급락 및 회복 캔들은 종가에만 보임. 가격이 계속 하락하는 도중에 진입하는 것은 추측일 뿐, 거래가 아님(guessing trading 말장난...). 고거래량 캔들의 장중 고가 위에서 종가가 형성될 때까지 기다려야 함.
허위 투매를 무시하는 것: 2008년 금융 위기는 2008년 7월과 2008년 10월에 다시 한번 설득력 있는 투매 신호들을 만들어냈음. 진짜 바닥은 가장 극적인 거래량 급증 이후 5개월 뒤인 2009년 3월 9일이 되어서야 나타났음. 투매 캔들의 저점 아래에 손절매를 두는 것은 타협할 수 없는 필수 사항임.
투매를 추세 반전의 보장과 혼동하는 것: 투매는 지속적인 매수세의 도착을 의미하지 않음. 그저 매도세의 고갈을 의미함. 후속 액션은 새로운 강세장이 아닌 데드캣 바운스일 수 있음. 포지션 규모 설정은 이러한 모호성을 반영해야 함.
보글보글 retweeted
- 반도체 끝, 전부 다른 업종으로 이동보다는 AI 하드웨어 독주가 끝나고 AI 수익화 및 인프라 후방산업으로 주도권이 넓어지는 구간으로 보는 게 더 적절. - 단기적으로는 반도체지수의 기술적 급락이 상당해서, 펀더멘털이 좋다는 이유만으로 급락 직후 바로 이전 고점을 회복한다고 기대하기보단 이익 추정치 유지와 상대강도 회복을 확인하는 과정이 필요해 보임.
오호 감사합니다. 저는 사실 갠적으로 작년부터 이어진
상승장의 가장 큰 핵심이 ai 고 반도체가 주도주로서의 역할을
해온거라 반도체가 아예 추세 이탈을 해버리면서
빅테크는 크게 상승한다? 라는 시나리오는
조금 가능성이 낮지 않나 (반도체 횡보하면서 빅테크 상승은 가능할 것 같기도..)
싶긴 했어요. 물론 반도체 가격이 아예 싸지고 ai sw 회사들의
비용 부담이 줄어든다 라는 시나리오가 펼쳐지면 몰겠는데,
지금 그런 시나리오는 아니니까요.
그리고 설령 ai 관련 주식들 반도체건 빅테크건
다 내리고 나머지 방어주나
전통 sw 주가 오르는 장이 있더라도..이건 뭔가 끝물 신호지
오래 갈 것 같지는 않다 라는 생각..

반도체 다음 주도주이 대하여.
반도체에서 완전히 다른 업종으로 주도주가 교체된다기보다, 반도체 "독주" → AI 인프라, 빅테크 소프트웨어까지 주도권 확산 가능성이 더 높음.
다만 반도체는 펀더멘털이 좋아도 당분간 밸류에이션 조정과 기간조정이 이어질 수 있음. 지금은 펀더멘털보단 기술적 추세가 우위기 때문.
일단 지금 급락은 업황 붕괴보다 기대치 조정에 가깝다.
"실적이 나빠서 파는 시장"보다는 "좋은 실적을 이미 너무 많이 반영했고, 앞으로도 이 성장률이 유지될지 의심하는 시장"에 가까움.
그리고 미국은(본인은 미장만 팜 국장은 잘 모름) 반도체 사이클보다 AI CAPEX 사이클이 핵심임
한국은 HBM, DRAM 가격이 중요하지만, 미국은
빅테크 CAPEX → GPU, ASIC, 네트워크 → 데이터센터 전력, 냉각 → 클라우드 매출 → AI 서비스 수익화
로 생각해야 함. 투자금액 자체보다 CAPEX 대비 수익률, 즉 ROI가 중요해지는 구간임.
결론은 반도체 독주 체제에서 섹터가 여러개로 분산 가능성이 큼.
시나리오는
1. 반도체, 네트워크, AIDC 냉각 및 전력
2. HW → SW
두 개로 압축 가능. 일단 60:40으로 보고 있긴 함.
결론
- 반도체 끝, 전부 다른 업종으로 이동보다는 AI 하드웨어 독주가 끝나고 AI 수익화 및 인프라 후방산업으로 주도권이 넓어지는 구간으로 보는 게 더 적절.
- 단기적으로는 반도체지수의 기술적 급락이 상당해서, 펀더멘털이 좋다는 이유만으로 급락 직후 바로 이전 고점을 회복한다고 기대하기보단 이익 추정치 유지와 상대강도 회복을 확인하는 과정이 필요해 보임.
보글보글 retweeted

반도체 다음 주도주이 대하여.
반도체에서 완전히 다른 업종으로 주도주가 교체된다기보다, 반도체 "독주" → AI 인프라, 빅테크 소프트웨어까지 주도권 확산 가능성이 더 높음.
다만 반도체는 펀더멘털이 좋아도 당분간 밸류에이션 조정과 기간조정이 이어질 수 있음. 지금은 펀더멘털보단 기술적 추세가 우위기 때문.
일단 지금 급락은 업황 붕괴보다 기대치 조정에 가깝다.
"실적이 나빠서 파는 시장"보다는 "좋은 실적을 이미 너무 많이 반영했고, 앞으로도 이 성장률이 유지될지 의심하는 시장"에 가까움.
그리고 미국은(본인은 미장만 팜 국장은 잘 모름) 반도체 사이클보다 AI CAPEX 사이클이 핵심임
한국은 HBM, DRAM 가격이 중요하지만, 미국은
빅테크 CAPEX → GPU, ASIC, 네트워크 → 데이터센터 전력, 냉각 → 클라우드 매출 → AI 서비스 수익화
로 생각해야 함. 투자금액 자체보다 CAPEX 대비 수익률, 즉 ROI가 중요해지는 구간임.
결론은 반도체 독주 체제에서 섹터가 여러개로 분산 가능성이 큼.
시나리오는
1. 반도체, 네트워크, AIDC 냉각 및 전력
2. HW → SW
두 개로 압축 가능. 일단 60:40으로 보고 있긴 함.
결론
- 반도체 끝, 전부 다른 업종으로 이동보다는 AI 하드웨어 독주가 끝나고 AI 수익화 및 인프라 후방산업으로 주도권이 넓어지는 구간으로 보는 게 더 적절.
- 단기적으로는 반도체지수의 기술적 급락이 상당해서, 펀더멘털이 좋다는 이유만으로 급락 직후 바로 이전 고점을 회복한다고 기대하기보단 이익 추정치 유지와 상대강도 회복을 확인하는 과정이 필요해 보임.

보글보글 retweeted

제목 : 인텔, 인력감축 확대 발표하면서 주가 상승
인텔(NAS: INTC)은 오는 7월 23일에 ‘26년 2분기 실적을 발표할 예정이다. CNBC는 인텔이 인력감축을 확대하고 있다고 보도했다. “인텔이 인력감축 계획을 확대하고 있는 것으로 알려졌다. 인텔은
현재 캘리포니아와 오리건주를 중심으로 5,000명 이상의 인력감축을 진행하고 있으며, 앞으로 애리조나와 텍사스주에서도 인력감축을 이어갈 예정이다”고 언급했다.
“인텔은 이러한 구조조정을 통해 보다 유연하고 효율적인 기업 구조를 확보하겠다는 계획이다. 이는 전반적인 실행력을 향상시키고, 인공지능 반도체 기술력과 첨단 반도체 제조 경쟁력을 강화하기 위한 전략이다”고 정리했다.
“이전에 인텔 경영진은 인력을 약 15% 감축하는 안을 언급한 바 있다”고 전했다. 한편 인텔 주가는 프리마켓에서 5.6% 상승하고 있다.
보글보글 retweeted

현대차그룹, 보스턴다이나믹스 지분 전량 인수 "피지컬AI 전략 가속"
완전 자회사 완료 v.daum.net/v/202607161140438…

보글보글 retweeted

[속보]한은, 3년 6개월만에 기준금리 인상
16일 한국은행 금융통화위원회는 통화정책방향 회의에서 기준금리를 연 2.50%에서 연 2.75%로 인상했다. 3년 6개월 만의 긴축 전환이다.

