






Pinned Tweet
De senaste veckorna har jag låtit Claude gå igenom svensk börsdata från 2006 till idag med syftet att testa kända aktierelaterade vetenskapliga hypoteser. Det handlar om momentumhandel, rapportdrift/post-earnings announcement drift (PEAD) och insynshandel från ledning och styrelse.

De senaste veckorna har jag låtit Claude gå igenom svensk börsdata från 2006 till i dag, alla bolag och kurser som går att få tag på, för att pröva kända strategier ur forskningen. Rapportdriften och insynshandeln är avklarade.
Nu: Momentum, att varje månad äga de aktier som stigit mest på rullande 12. Tråd.

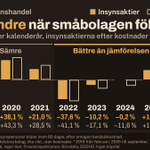
Vad betyder det för den som sparar? Knappt en tredjedel av portföljen byts varje månad, och med 0,15–0,75 % per affär kostar det omkring 3,5 % per år. Ändå blev det 11,7 % per år efter kostnader. Men det kräver tålamod: portföljen föll som mest 52 % från en topp och gick sämre än alla aktier 2008, 2009, 2016, 2018 och hittills i år.
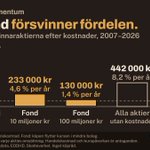
I en fond försvinner fördelen. Vinnarlistan är full av mindre bolag, och fondens egna köp flyttar kursen. Med vår modell för kurspåverkan blev 100 000 kronor 233 000 i en fond på 10 miljoner kronor, 4,6 % per år, och 130 000 vid 100 miljoner, 1,4 % per år.

Kort sagt: de aktier som stigit mest det senaste året, med ny lista varje månad, gav 11,7 % per år efter handelskostnader, mot 8,2 % för alla aktier, 2007 till 2026, för den som sparar själv med små belopp. I en fond försvinner fördelen.
Förbehåll: databasen täcker fler bolag än de flesta, men vi saknar fortfarande en del, framför allt före 2014. Handelskostnaderna och kurspåverkan är antaganden. Inget köpråd.
Källor: Jegadeesh & Titman (1993), Griffin, Ji & Martin (2003), Grobys & Huhta-Halkola (2019) och Grobys, Fatmy & Rajalin (2025). Data: Börsdata, EODHD och Skatteverket.
Studie 1 om rapportdriften: xitter.cf/absface/status/2107087…
Studie 2 om insynshandel: xitter.cf/absface/status/2110298…

Lönar det sig att följa efter när ledningen köper aktier i det egna bolaget?
Jag och claude följde svenska börsen 2019-2026 och analyserade bolag där minst två insynspersoner köpt inom 60 dagar.
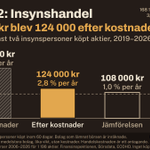
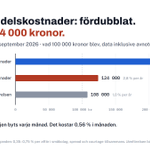
Resultatet: 9,9 % per år före handelskostnader, 2,8 % efter. Jämförbara bolag: 1,0 %. 100 000 kr blev 124 000 efter kostnader.
Kort sagt: 2,8 % per år efter handelskostnader mot 1,0 % för jämförbara bolag, februari 2019 till september 2026. Före kostnader, 9,9 mot 1,0 %, är skillnaden statistiskt säkerställd. Testet skrevs ner innan vi såg resultatet. Omkring 250 bolag som lämnat börsen, uppköpta eller i konkurs, är inräknade. Vanliga kursdatabaser saknar dem, och utan dem ser jämförelsen bättre ut än den egentligen är.
Förbehåll: handelskostnaden, 0,35–0,75 % per affär, är ett antagande. Kurser saknas för ungefär fyra av tio bolag som lämnade börsen under perioden. Testet prövas nu framåt med låsta regler, och första avläsningen kommer hösten 2028. Inget köpråd.
Källor: Lakonishok & Lee (2001), Jeng, Metrick & Zeckhauser (2003) och Cohen, Malloy & Pomorski (2012). Data: Finansinspektionens insynsregister, Börsdata, EODHD och Skatteverket.
Det här är studie 2 i en serie där Claude prövar kända börsstrategier ur forskningen på svensk börsdata. Studie 1 handlade om rapportdriften (PEAD), om aktier fortsätter att stiga efter en rapport som överraskar: xitter.cf/absface/status/2107087…
Förbehåll. De avnoterade bolagen täcks ojämnt, och vi vet inte åt vilket håll det drar. Handelskostnaderna är antaganden, inte uppmätta. Perioden är sju och ett halvt år. Och testet är låst och prövas framåt från september 2026; första avläsningen kommer hösten 2028. Tills dess är det ett förregistrerat test som klarade sin ribba en gång, inte en bevisad strategi. Inget av detta är ett köpråd.