

Portfolio management, computación y escalada.
Santiago 🇨🇱 y CDMX 🇲🇽
Joined February 2011
- Tweets2.1K
- Following1.1K
- Followers1.1K
- Likes18.8K





Muy probablemente, a mediados de noviembre sea el IPO de Anthropic ($ANT) 🐜
En este artículo de @fintualist resumimos lo principal: sus números financieros, modelo de negocio y el por qué del ticker con que saldrán a bolsa.
fintualist.com/chile/educaci…

Sobre riesgo de tasas del fondo E vs fondos de
@fintual:
- El fondo E llegó a tener 18 años de duración: +1% en tasas implicaba caída de -18%
- Por política interna, ningún fondo Fintual supera los 5 años
- Las AFP tenían exposición a tasas extranjeras; en Fintual es casi nula

💀 "Un inversionista que tenga $10 millones en los fondos accionarios internacionales de LarrainVial paga, en promedio, cerca de $457.000 al año en comisiones."
elmercurio.com/inversiones/n…

Este análisis tiene un error. Los nuevos fondos generacionales no aumentan el riesgo de tasas frente al Fondo E.
La duración de 18,4 años corresponde solo al sub-portafolio se renta fija local, no al fondo completo.
En realidad ese fondo tendrá una duración de ≈ 8.6 años.


Y así fue como los ñoños profesionales de renta fija tuvieron, por unos días, tema de conversación en cumpleaños y matrimonios

Comparando soles con pesos, plop

¿Por qué el Fondo E en Chile Pierde un -7% versus Fondo 0 de Perú gana un 3% nominal en 2026? Si ambos son los de MENOR RIESGO.
Lo dijimos desde 2016 (se debe crear Fondo F con renta fija de CORTO PLAZO como fondo 0 de PERÚ) , el problema es que las AFP, por el efecto ¨manada¨ se copian y todas aumentan el riesgo del fondo E, comprando BONOS DE LARGO PLAZO, que con AUMENTO DE TASAS pierde, y pierde muchísimo, afectando especialmente a los JUBILADOS.
¿Pueden los medios ser OBJETIVOS, y COMPARAR la MISMA AFP HABITAT en Chile y en Perú?
Lo más increíble, que los fondos GENERACIONALES, AUMENTARAN la DURACION por DECISION ARBITRARIA DEL SUPERINTENDENTE (¿por qué no decide renta fija de corto plazo como el fondo 0 de Perú?), es decir los JUBILADOS desde ABRIL 2027 perderán MAS, pero no podrán cambiarse a un fondo C.
TOMA CONCIENCIA, y COMPARTE y DIFUNDE....si el Fondo E es RIESGOSO, los fondos GENERACIONALES serán MAS RIESGOSOS y sin GARANTIA ni de las AFP, NI DEL ESTADO (hoy los multifondos si tienen esas garantías).


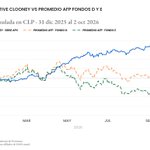
Brutal la caída en rentabilidad del fondo E y D este año.
Como referencia, el fondo conservador de @fintual lleva un 15% más de rentabilidad.
Considerando que son inversiones en su mayoría en renta fija, es una diferencia muy muy significativa.

Fernando Suarez retweeted

🇨🇱 En @fintual estarían llegando desde Tesorería de la República $2.242.568.487 en aportes fiscales por las inversiones en APV-A de nuestros clientes durante el año pasado.
Aprox. un 50% más que el año anterior.
Buenas noticias para los que ahorran para su jubilación usando el APV régimen A de Fintual
fintual.cl/apv

Conservative George de @fintual. Probablemente el primer fondo mutuo en Chile con 107 LIR y cartera con replicación sintética:
- 0% de impuesto a las ganancias de capital.
- 0% de witholding tax.
- 0% comisiones subyacentes.
fintual.cl/conservative-geor…

Desde hace unos meses, los fondos de @fintual utilizan derivados (futuros y forwards), para entregar una exposición más eficiente a los mercados globales: menos comisiones, menos impuestos y más liquidez para el cliente final 📈

Ya están los futuros en el showroom web de los fondos 107 LIR de @fintual 🇨🇱
Ejemplo: fintual.cl/risky-chuck
Gracias a esto, los fondos 107 LIR de Fintual mantienen el beneficio tributario y, al mismo tiempo, exposición a equity global mediante una estructura sintética vía futuros, el tipo de derivado más institucional, líquido y resguardado del mundo, con 0% de comisiones subyacentes y 0% de withholding tax.

Fernando Suarez retweeted

“Llevas 2.176 días en @fintual”.
Y la mitad de mi plata es rentabilidad 😃
Las maravillas de invertir a largo plazo.

Fernando Suarez retweeted

Una tonterita, pero me pareció muy clever y simple la nueva publicidad de Fintual. Genial.

¿Cuánto oro tiene Risky Norris de @fintual ?
1.246.400 acciones del ETF IAUM con ~0,00992 onzas por acción -> 12.365 onzas -> ~385 kg de oro


Fernando Suarez retweeted

En el especial de #PrimerClick de hoy, @marcelavelez conversó con la economista jefe de Fintual, Priscila Robledo, sobre las proyecciones en la economía chilena.
🎧 Escucha el podcast aquí: open.spotify.com/episode/6z2…
Fernando Suarez retweeted

[NOTA @latercera] Nuestro informe conjunto con @fintual concluyó que los fondos generacionales pueden diseñarse para mejorar las pensiones si reducen gradualmente el riesgo cerca de los 55 años. También destacó que la densidad de cotizaciones es clave: con bajas tasas de aporte, alcanzar pensiones adecuadas se vuelve mucho más difícil.
Al respecto, nuestro investigador principal Arturo Cifuentes comentó que "el estudio presenta un método general para diseñar fondos generacionales, basado en dos ideas: controlar el riesgo a nivel de portafolio mediante un presupuesto de riesgo decreciente (...) y anclar el diseño del TDF a un objetivo claramente definido".
Nota completa aquí 👇
bit.ly/4v22HTf
Informe completo aquí 👇
bit.ly/4uSs3mj

Backtest ¿Qué pasa si inviertes en el campeón de cada mundial? Fuente: @fintual

Fernando Suarez retweeted
En abril de 2027 los multifondos de las AFP en 🇨🇱 serán reemplazados por fondos generacionales o Target-Date Funds (TDFs): fondos que parten con más riesgo cuando eres joven y se vuelven más conservadores al acercarte a la jubilación.
La idea suena simple. Diseñar bien esos fondos: no tanto.
En un nuevo paper junto a Israel Muñoz (ClapesUC), Fernando Suárez (@fintual) y Arturo Cifuentes (ClapesUC), proponemos una forma de diseñar las restricciones de estos fondos mirando cómo se comporta, a través de los años, un conjunto gigante de posibles TDFs. La restricción no son límites por clase de activo, sino una medida moderna de riesgo: el CVaR.
El punto es definir una trayectoria de riesgo máximo que vaya bajando con la edad y, dentro de ese presupuesto de riesgo, ver si existe un número suficiente de estrategias de inversión capaces de lograr el retorno necesario para acercarse a una buena tasa de reemplazo.
Ajustado al caso chileno, aparecen resultados interesantes, un par de ejemplos:
1) Hay que tomar riesgo cuando joven, y la edad de inicio de la transición hacia carteras conservadoras importa mucho. Si empiezas a bajar riesgo demasiado temprano, tipo 40-45 años, las chances de lograr buenas tasas de reemplazo caen fuerte. El mejor rango aparece a los 55: tarde suficiente para no matar retorno, pero no tan tarde como para llegar sobreexpuesto a la jubilación.
2) También aparece algo parecido a un “diagrama de fases” para las densidades de cotización: entre cierto rango de 59%-67%, cambia completamente la conclusión sobre si el potencial alcanza o no para lograr una buena tasa de reemplazo.
Paper: arxiv.org/abs/2606.13618
Esto es un mini adelanto. En los próximos días vendrán mejores explicaciones.
