

En camino a lograr la independencia financiera antes de los 45 años • Creado y editado por @carlosBHW
London, England
Joined May 2020
- Tweets9.8K
- Following500
- Followers5.2K
- Likes13.2K





Pinned Tweet
¿En qué invierto?
Aquí un resumen muy resumido de mi pequeña cartera.
El video completo lo pueden ver en mi canal de YouTube.
Independencia Financiera Chile retweeted

Las AFP llevan toda la vida diciendo q después de los 55 años hay q estar en fondos conservadores (E o D) para evitar caídas bruscas antes de jubilar.
Y ahora q la caída brusca ocurrió, te dicen q "hay que mirar el largo plazo". Un insulto a la inteligencia.
Un amigo me contaba que entre él y su esposa ganan 12 millones mensual.
Con dos hijos en el colegio, casa grande, múltiples autos, gastan 8 y ahorran 4.
Viven una buena vida y aun así les da para ahorrar mucho.

Independencia Financiera Chile retweeted

Con sueldo de ese rango y 2 hijos, colegio 800 mensual por c/u, dividendo de 2 palos, nana casi otro palo. Queda alrededor de 1 para el resto de los gastos mensuales.
Ahora, si no tienes hijos es xq simplemente eres mejor para gastar que para ganar, y para eso no hay solución
Si tiene 45 o menos:
- Cámbiate a una de las dos AFPs más baratas (Uno o Modelo).
- Elige el fondo A o B.
- Sigue aportando y no mires tus números en 10 años.

Este es mi balance de rentabilidad nominal de AFP UNO 👀
Siempre en el fondo A, que se define como el fondo "Más riesgoso"
Pero resulta ser, que el fondo más riesgoso hoy es el menos riesgoso, la rentabilidad superan por mucho a los otros fondos de pensiones, en Septiembre según data de la @SPensiones_dci el Fondo A ha sido el que menos ha perdido en septiembre, siendo considerado "El más riesgoso "
Mientras que el Fondo E se hunde, con el peor rendimiento mensual en Septiembre, y en el acumulado Ene-Sep 2026 📉🔪🩸
Además, @afp_UNO ha tenido el mejor rendimiento de todas las AFP del mercado 👌💪 y con la menor comisión que en el largo plazo igual beneficia bastante 👀
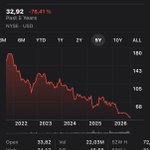
En el mercado de acciones ocurre lo mismo, gente que cree que comprar empresas defensivas los protege de caídas fuertes, no saben el tremendo costo oportunidad que eso conlleva, sobre todo en empresas que reparten dividendos, es un daño enorme tener tu capital en esos activos, cuando la macro esta tensionada, la impresora no para de imprimir 🖨💰💸 y eso siempre va a beneficiar a los activos duros, considerados de mala forma de "mayor riesgo" 😅
Otro dato, en 2022 comenzó un profundo bear market con tasas altas, aún así, jamás estuve por debajo de la curva positiva 🫢 como explican eso?


Independencia Financiera Chile retweeted

Lo que está pasando con los fondos de pensiones chilenos me parece uno de los casos más interesantes de Administración de Riesgos que he visto recientemente, porque la historia no comienza con una decisión absurda. Comienza con una estrategia que tenía lógica, que funcionó muy bien y que, precisamente por eso, creció hasta convertirse en un riesgo enorme.
Todo empezó con los retiros masivos de la pandemia, que dejaron a los fondos de pensión chilenos con menos liquidez. Para seguir ganando rentabilidad sin comprar enormes cantidades de bonos, empezaron a usar contratos llamados swaps de tasas de interés.
Un ejemplo sencillo. Imagina que firmo un contrato que me asegura cobrar 4.5% durante diez años. Si las tasas del mercado bajan a 3.5%, mi contrato vale más, porque cobro más que el resto. Si suben a 5.5%, vale menos, porque estoy atrapado cobrando menos. Ese es, en esencia, el comportamiento de un bono, pero sin tener que pagar por él. La clave es que, con estos contratos, los fondos de pensión chilenos ganaban si las tasas de EE.UU. bajaban y perdían si subían.
Durante un tiempo ganaron. El Fondo E, que se supone es el más conservador, tuvo un retorno real de 7.5% el año pasado, su mejor resultado desde 2022, según Bloomberg.
El problema es que la apuesta siguió creciendo. Un gerente de renta fija lo describió como “una carrera por quién tenía más duración”, porque nadie quería quedarse atrás mientras las tasas bajaban. Según un análisis de Citigroup, la sensibilidad de los fondos de pensión chilenos a las tasas se multiplicó por más de doce en poco más de dos años. En números simples: de ganar o perder unos US$10.6 millones por cada 0.01% de movimiento en las tasas, pasaron a unos US$131 millones. Si las tasas subían 0.5%, la pérdida podía superar US$6,500 millones.
Ahí es donde esto deja de ser una discusión sobre si la apuesta era buena o mala, y se convierte en una discusión de Administración de Riesgos. Un Administrador de Riesgos no tiene que adivinar hacia dónde van las tasas. Su trabajo es preguntar qué pasa si nos equivocamos. ¿Cuánto podemos perder? ¿Tenemos efectivo para responder si nos piden garantías? ¿Podemos esperar a que se recupere? ¿Y si nos obligan a salir justo en el peor momento?
Eso fue lo que pasó. La guerra de Irán disparó el petróleo, las tasas de EE.UU. subieron a su nivel más alto en 24 años y las apuestas pasaron de una ganancia de US$1,400 millones a una pérdida de unos US$7,700 millones. Entre enero y septiembre, el Fondo E cayó 10.4%, y según Diario Financiero estos contratos explican toda su caída.
Luego vino lo más doloroso. En abril, el regulador chileno limitó estos contratos y obligó a los fondos de pensión a reducirlos antes de noviembre. Mientras un contrato sigue abierto, siempre queda la esperanza de que las tasas bajen y la pérdida se recupere. Pero cerrarlo significa pagarle a la otra parte lo que vale en contra, y según Bloomberg hoy cerrarlos cuesta más que hace unos meses. La pérdida deja de ser temporal y pasa a ser definitiva.
Esa es la gran lección. El error no fue usar swaps, que son herramientas normales. Tampoco fue necesariamente creer que las tasas iban a bajar. El error fue dejar que una apuesta que funcionaba creciera sin límite.
La Administración de Riesgos no existe para evitar que uno se equivoque sobre el mercado. Existe para que, cuando inevitablemente uno se equivoque, la posición sea lo bastante pequeña para sobrevivir al error.
Y queda una pregunta incómoda: ¿cómo terminó el fondo supuestamente más conservador del sistema siendo el más golpeado?
bloomberglinea.com/latinoame…

Te la compro para los fondos A y B.
A mi me daría igual porque me queda mucho tiempo para recuperar una pérdida.
Pero el Fondo E es para los que están a punto de jubilar o ya están jubilados. Ahí ya no hay largo plazo.

#DFalCierre | Presidente de las AFP ante caída del fondo E: “No son apuestas, son estrategias de inversión a largo plazo”
df.cl/mercados/pensiones/pre…

Independencia Financiera Chile retweeted
Si un Fondo de Pensiones "conservador" administrado por el Estado, acumulara durante el año una caída superior al 10% ¿Cómo reaccionaría la derecha? ¿Diría q todo es normal y q la rentabilidad debe evaluarse a largo plazo, o se escandalizaría exigiendo las penas del infierno?
Nota: ignorar cualquier cosa que diga “ajustado” en los resultados de una empresa.
Es pura gimnasia contable para que los resultados se vean mejor de lo que son.

JUST IN: Anthropic told its investors that its third-quarter revenue had jumped to $16.8 Billion and that the company was profitable on an “adjusted basis” in the quarter - FT

Me recuerda a todos los mapas del Gran Santiago que muestran cualquier indicador.
En nuestro caso es el cono oriente vs el resto de la región.


Las AFPs hoy:

Apuesta de AFP por baja de tasas en EE.UU. sale mal y borra miles de millones de dólares de fondos chilenos
elmercurio.com/Inversiones/N…

Anoche canjeé mis FPuntos (ex CMR Puntos) por unas noches de hotel.
800 lukitas que me ahorro en las próximas vacaciones 😅
Ahora, igual toca pagar pasajes y comidas. A ver si me alcanza con las millas LATAM 🙌🏻

Dinero bien gastado en mi Valpo querido 🤩
#Adelanto | Eduardo Dib aumenta su apuesta por Valparaíso: “Uno rentabiliza el alma cuando recupera estos lugares” df.cl/regiones/valparaiso/ed…


