

@SAKinvests
Account based inTurkey
About this account
- Account based in
- Turkey
- Connected via
- Turkey App Store
Account-level information from X, not a live location or the device used for a specific post.
Magna est veritas, et praevalebit. Çoğunlukla finansal piyasalar, bazen de diğer her şey hakkında yazıyorum. Yazılanlar yatırım tavsiyesi değildir.
Joined December 2025
- Tweets297
- Following205
- Followers3.9K
- Likes886
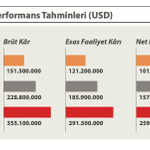




#GESAN son üç yatırımcı sunumundaki beklentilerini yan yana koyalım.
Net kâr tarafında şirket kontrolünün dışında da değişimler olabileceği için kontrolün en yüksek olması beklenen hasılat kalemi ve operasyonel giderlerdeki bütçelere istinaden görece tutarlılık beklenilen FAVÖK üzerinden ilerleyelim.
(1) Şirketin 2024 yılı Ekim ayında yayımladığı yatırımcı sunumundaki $ bazlı beklentilerini içeriyor. İlgili yıl için, kapanışa 3 ay kala verilen hasılat beklentisi 505mn$, FAVÖK ise 181.8mn$.
Gerçekleşen: 420.4mn$; 91.4mn$
(2) Şirketin 2025 yılı Temmuz ayında yayımladığı yatırımcı sunumundaki $ bazlı beklentileri içeriyor. İlgili yıl için hasılat beklentisi 640mn$, FAVÖK ise 147.2mn$
Gerçekleşen: 482.9mn$; 87.9mn$
(3) Şirketin 2026 yılı Eylül ayında paylaştığı yatırımcı sunumundaki $ bazlı beklentilerini içeriyor. İlgili yıl için 710mn$ hasılat, 170.4mn$ FAVÖK beklentisi var.
6A itibariyle gerçekleşen: 195.1mn$; 51.9mn$
Şirketin faaliyet gösterdiği sektör itibariyle gelir üretiminin 3. ve 4. çeyreklerde yoğunlaştığını da hesaba katarak bu yıl verilen hedeflere ulaşması da zor görünüyor.
Bir yıl olur beklentiler herhangi bir sebeple şaşar, bir yıl olur gelir tahakkuku kaynaklı 4'te yazmayı beklediğin ciro ertesi yıla kayar ama üç yıl art ardına bu düzeyde, hem de yıl kapanışına bu kadar yakın paylaşıldığı zamanlarda dahi bu derece varyansın bir açıklaması yok.
Tahminlere dair TMS29 etkisi ya da başka bir varsayım da belirtilmemiş. İlk sunumda OVP tahminlerinin kullanıldığına dair not var sadece. Teyit etmek için ara sor diyenler için, 5 cevapsız mail 2 kere de cevapsız arama var. Dönmüyorlar.
Zaten o noktaya gelesiye kadar verilen beklentileri ileriye dönük bir yıl kaydırarak bakın bir de. Muhasebe etkisinin yansıyabileceği ya da varsayımlara dayanan bir durum da kalmıyor. İlk sunumdan itibaren 2026 hasılat ciro beklentisi 1.1mlr$, 830mn$ ve 710mn$. Gerçekleşecek olan muhtemelen bunun da altı.
Yani ne denilebilir ki...


#GWIND için bu kadar upside verilmesine şaşırmadım. Şirkete dair güncel olarak 10 kurum rapor yayımlamış ve ortalama hedef fiyat 45.18 TL, bu da yaklaşık %88 yükselişe tekabül ediyor.
Fakat bu raporlar yazılırken birkaç durum atlanmış olabilir. Şirketi beğensem de execution kısmı zayıf. Nedenlerini açıklayım.
İlk görsel 2021 faaliyet raporundan. Şirket diyor ki G Avrupa ve Balkanlar tarafında proje arıyoruz. 2025 YS hedefimiz 500-550 MW.
İkinci görsel 2022 faaliyet raporundan. Şirket 500-550 MW arası hedefini 550 MW olarak netleştiriyor.
Üçüncü görsel 2023 Q4 yatırımcı sunumundan. Şirket 2025 yıl sonu için hedefini 576 MW'ye çekiyor.
Dördüncü görsel 2024 Q4 yatırımcı sunumundan. Şirket 2025 sonu olan 576 MW hedefini 581.6 MW yapıp 2026 yılına kaydırıyor.
2025 Q3 yatırımcı sunumunda ise (görsel sığmadı sitesine girip bakabilirsiniz) Şirket 2025-26 olarak belirttiği hedefini 2026-27 (iki yıl ileri attı) olarak revize ediyor ve kurulu gücü 576.8 MW olarak neredeyse sabit tutuyor.
Peki bütün bu geçişte 2025 yılını kaç MW kurulu güç ile kapatıyor derseniz, 354 MW.
Bu süreçte, özellikle 23-24 yıllarında rapor yazan ve buna göre model kuran analistlerde durum nedir? 1Y ileri dönük verildiği için yakın tarihli iki kurumu alayım.
12 Aralık 23, Gedik Yatırım GWIND raporu HF: 38 TL
11 Aralık 24, Ak Yatırım GWIND raporu HF: 51.62 TL
2025'i kapatıyoruz güncel fiyat 24 TL
Kurumların rapor detayına inince görüyoruz ki kurulu gücü şirketin verdiği yönlendirmeye göre yapmışlar. E şirket TR'deki en büyük holdinglerden biri olan #DOHOL iştiraki de olunca herhalde bu düzey off olmayı onlar da beklememiştir. Zaten Şirketin santrallerinde de YEKDEM oranı yüksek olduğu için modellemesi kolay, buna göre ilerletmişler doğal olarak. Nitekim Şirket yönlendirmesi gerçekleşmeyince modeller de boşa çıkmış.
Bütün buna karşın neden böyle oldu sorusunu şirket tarafına sorsak iki cevapla gelmeleri muhtemel.
1- "İzin süreçleri yavaş işliyor, sektör yoğun regülasyona tabi" -> evet haklısınız ama regülasyona tabi olduğu sürpriz miydi? Buna göre muhafazakar -gerçekçi- tahmin verilebilirdi. Üç yıl boyunca aynı hedefte mutabık kalındı ve faaliyet raporunda yayımlandı.
2- "Finansman tarafında sıkılaşmaya denk geldiğimiz için uygun seçenekleri değerlendirmeyi bekledik" -> İlk olarak zaten yurt dışı finansman kullanıyorsunuz ve bunda avantajlısınız. İkinci olarak da sıkılaşma periyodu 23 ikinci yarısı ve 2024 yılında da mevcuttu (2024 Kasım faizler top seviyedeydi). Beklentiler bu çerçevede yönetilebilirdi.
Yani sonuç olarak, bu upsidelar verilen yönlendirmelere göre yapıldıysa temkinli kalmayı tercih ederim. Bunun dışında da Şirketin katalizöre ihtiyacı olduğunu düşünüyorum. Bu katalizör karbon sertifika fiyatlarında bir artış olabilir (mümkün), PTF fiyatlarında artış olabilir (düşük iht) ya da şirket execution tarafında gaza basıp 2027 öncesi revize hedefine ek fırsat bulduğu bir santrali daha doğrudan satın alarak hedefin üzerine çıkması olabilir. Bunu yapabilecek finansal kapasitesi var mı derseniz, tabii ki var.


Aracı kurum raporlarını ele alalım. Büyük oranda benzer şirketler, benzer metinler ve belirli aralıkta gidip gelen tahminler. Bunun piyasa katılımcılarına marjinal katkısı ne kadar olabilir ki? (Eleştirmek amaçlı yazmıyorum, beni alsalar ben de gidip aynısını yapacağım sonuçta sistem ve yukarıdan gelen talep bu)
Bu sebeple araştırma departmanlarının artık biraz nielsenleşmesi biraz da saha araştırmacısına dönüşmesi gerekir. Analist toplantısına giriyorsun, herkes önümüzdeki çeyrek ne oluru soruyor. Satışlar ne olur, marjlar ne olur... Aynı durum yurt dışında da var (bkz. could you give us a colour & could you walk us through...) Karşında şirketin CEO'su var, en basitinden X gelişmesinin sektör ve şirket üzerindeki etkisini nasıl değerlendiriyorsun diye sor geç görüş al. Sorana da kızamıyorsun çünkü dediğim gibi, sistem buna teşvik ediyor.
Halbuki araştırma ekibi bir fabrika ziyareti yapsa, fabrika müdüründen üretim prosesinin bir özetini ve varsa püf noktalarını aktarsa, tesisinin sektördeki benzerlerinden nasıl farklılaştığı, yapılan capexlerin hangi odakla yapıldığı ve nasıl bir amaca hizmet ettiğine dair görüş alsa çeyreklik net kâr tahminlerden çok daha katma değerli olur.
Vakko'nun Zorlu ve İstinye'deki mağaza müdürleriyle ya da merkez ofis operasyon müdürleriyle bir toplantı düzenlenip bunlar not olarak aktarılsa yine aynı şekilde çok daha verimli olur.
Bugün size sık sık saha ziyaretinde bulunan bir FMCG orta-üst düzey yöneticinin vereceği içgörüler excel tablolarına bakarak tüketim şöyle böyle yorumu yapan ekonomistlerden emin olun daha doğru ve tutarlı bir akış sunacaktır.
Not: Yarın bir gün bir araştırma ekibi böyle bir misyona kalkışırsa elimdeki bilgileri ve fikirleri seve seve paylaşır destek olmaya çalışırım.
Kalitatif içgörü > kantitatif sonuçlar
Finansallar üzerinden yatırım yapma işi neredeyse emtialaştı. Artık herkes fd/favök, prospektif bilmem ne hesaplayabiliyor, senaryolar üç aşağı beş yukarı yatırımcının risk & beklentisine göre şekillenerek ilgili finansallar üzerinden güvenlik marjları koyulabiliyor.
Fark yarattığı iddia edilen, bilançolarda "gizli değer" aramanın marjinal katkısı da buna müteakip azaldı. Eskiden altın arayanları düşünün, dereyi nehri ufak bir aletle elekten geçirip altın bulabiliyorlardı. Şimdi altın madenleri için milyonlarca dolar para yatırım ve regülatif süreçler, izinler gerekli. Gidişat artık tersine PVP'leşti.
Yatırımcı davranışı da tektipleşme eğiliminde ve işin kötüsü bu fon yöneticilerini de kapsıyor. Değer yatırımı konsepti altında yatırım yaptığı iddia edilen fon yöneticilerinin portföyündeki hisseler ortada, yine aynı şekilde değer yatırımı yapıyoruz diyerek Warren Buffett sözleri paylaşanların ponzi fonlara para koyduğuna şahit olduk.
Bu noktada uzun vadede fark yaratabilmenin tüketici davranışlarını gözlemlemek, tedarikçi ilişkilerini sorgulamak, regülatif değişimleri takip etmek (rekabet kuralları, gümrük vergileri...) ve yorumlamak gibi kalitatif içgörülerle mümkün olduğuna inanıyorum.
Yatırım süreci ne kadar emtialaşırsa kalitatif çıkarımların önemi bir o kadar artacaktır.
#RYSAS örneğin. Bugün Reysaş'ı #KCHOL #SAHOL altına ver ve verimliliğin nasıl yok olacağını izle.
Bu yapıların finans, enerji ve sanayinin yurt dışına açık büyük kollarında yabancı ortaklık ile iş yapmaları daha uygun. Bunu da halihazırda gayet iyi yapıyorlar.
Bu vesileyle #SAHOL için #TKNSA ve henüz konuşulmasa da #KCHOL için #OTKAR bence daha farklı değerlendirilebilir.
#SAHOL'deki çıkışlar son dönemde öne çıktı ve fazlasıyla konuşuldu (bence doğru kararlar) ama #KCHOL portföyünün döngüselliği ve yüksek rekabet maruziyeti göz ardı ediliyor olabilir.
Enerji tarafı için diyebilecek bir şey yok, hatta orada daha birçok fırsat var ama otomotiv tarafındaki konsantrasyonu yüksek. İçlerinde segment farklılıkları olduğundan çeşitlilik olduğu savunulabilir fakat hepsi döngüselliğe çok açık.
#OTKAR için de savunma sanayi tarafı öne çıkarılacaktır ama dediğim gibi, holdingin yukarıdan getirdiğiyle sektör içindeki iş yapış şekli bana kalırsa uyuşmuyor.
#ARCLK ise rekabet açısından bence en ön safta çarpışıyor. Şirket burayı büyüyen sektörler altında sınıflandırıyor olsa da rekabetin getirdiği aşınma ve sektör spesifik zorluklar buradaki sermayeyi eriten bir duruma sokuyor. Whirlpool hamlesinin doğruluğunu ise zaman gösterecek.

Bazı sektörler Türkiye'deki holding yapısı ve işleyişine uygun değil. Patronun gerekirse sahaya inip tüketiciyi anlaması ya da iş yaptığı tedarikçisinin, distribütörünün ihtiyacını sezmesi (ve hızlı bir şekilde çözmesi) gereken yerde holding iş yapış modeli büyük oranda hantallığa & verimsizliğe yol açıyor.
Şirket sahibinin "tamamdır ben bizzat ilgileneceğim" demesiyle profesyonel yöneticinin "tamamdır ben üst yönetime ileteceğim" demesi arasında büyük fark var.
#TATGD mesela bunlardan biri. 2016-2024 operasyonel giderlerin satışlara oranına bakın, 2018 yılı hariç 16-17% arasında. 2024 yılında #KCHOL elden çıkarıyor ve 2025-2026 yıllarında bu oran 11-12% seviyelerine geriliyor. Devralındıktan yaklaşık 9 ay sonra 4-5 puan iyileşme.
Madem bu şirket 11-12% opex% ile de ilerleyebiliyor, o halde geçtiğimiz 8-9 yılda neden bu yapılmadı? Koç Holding bu know-how'a sahip değil mi? Elbette sahip. Fakat holdingin tepeden getirdiği model ile sektördeki işleyişe dair gereklilikler çatışıyor. Bu noktada #TATGD elden çıkarması hem alıcı hem de satıcı için hayırlı olmuş diyebiliriz.
Gürültü vs gelişmişlik korelasyonuna dair.
Ülkelerin ünlü meydanlarına bir desibel ölçer koyalım. İstanbul'da Eminönü olur, İstiklal olur. Londra'da Trafalgar. Zürih'te Paradeplatz. Bangladeş Dakka'da herhangi bir yer. Hindistan, Endonezya, Almanya, Fransa, Japonya, ABD, Nijerya... Hepsine koyalım.
Desibel seviyesi yükseldikçe GDP per capita düşecektir (istisnası çıksa da -örn. NY- belirgin bir trend oluşur). Gürültü kirliliğiyle gelişmişlik ters korelasyondur. Gelişmişliğin en büyük ölçütlerinden biri kamusal alanlarda kafanı dinleyebilme imkanına sahip olmaktır.
İstanbul'da vatandaşın kafasını dinleyebileceği kamusal bir alan yok. Olan birkaç yere de nüfusun %90'ının ulaşabilecek zamanı veya imkanı yok. O alan ve imkan oluştuğu durumda da sınırlı bir arza aşırı yüksek talep geldiği için yine huzur bulamamakla sonuçlanıyor.
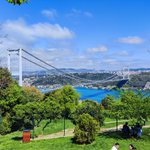
Bkz. Duatepe Parkı. Boğaziçi'de okumuş olanlar özellikle bilir -güney ile hisar arasında-, burası yapılmadan önce ayyaşların takıldığı tekinsiz bir yerdi. Sonra belediye geldi düzeltti ve bakın ne güzel bir yer haline geldi.
Zamanı olan şimdi bir uğrasın bakalım yerde çekirdek kabuklarından, sandalyeleri koyup nargile setlerini kuranlardan ve müzik aleti getirip masanın ortasında bangır bangır müzik açanlardan geçilmiyor.
Bakın bu olayı Türk milleti hak etmiyora falan da getirmiyorum. Aksine bu zamana kadar hiç yapılmadığı için dolup taşmasıyla ilişkilendiriyor ve doğal buluyorum. Ama bizim toplumsal alışkanlıklarımızın da gürültü içerdiği bir gerçek. İstediğin kadar sanayi reformu vergi reformu yap, gürültü işini beraberinde çözmeden bir sonraki adıma geçemezsin.
Evinin dışında da kafa dinleyebileceğin, huzurlu kamusal alanlar yaratabildiğin ve bunları toplumun geneline yayabildiğin ölçüde muteber bir toplum inşa edebilirsin. Bundan ala fiyat performans bir yapısal reform daha başka yok.

Genellikle göz ardı edilen ama ufak bir iyileşmede herkesin hayat kalitesini ileriye taşıyacak birkaç şey:
Gürültü kirliliği. 7'den 70'e gürültü bağımlısı bir milletiz. Çocuğu toplu mekanlarda sakince durmaz, tazmanya canavarına diz çöktürür. Kafeye gidersin clubtan farkı yok. Trafiğe çıkarsın korna senfonisi (zevkine korna basanlar var, öylesine). Trafik yokken çık bu sefer dinlediği müziği herkese duyurmaya çalışan başka biri muhakkak çıkar.
Sigara mevzusu. Geçen hava iyiyken kahvaltı sonrası bir yürüyüşe çıkayım dedim. 30-40 dakika altı farklı kişinin (saydım) sigara dumanı yüzüme çarptı. Sigara dumanına maruz kalmamak diye bir opsiyon yok. Bir olur iki olur, açık hava sonuçta. Olay bu değil, bütün bir millet sigara içiyor.
Yazılı sözleşmelerin yaygınlaşması. Evde bir şey yaptırmak düzelttirmek için eve usta çağırın (mutfağı yaptıracak olun). Eve usta çağırıp da mağdur olmayan var mı? 5 gün der 20 günde biter. Bitirdiğinde eksik çıkar, hemen geliyorum der bir hafta sonra gelir. Halbuki yazılı küçük bir sözleşme olsa bakın bakalım bunlar olabiliyor mu? Ama yok. "Bu işler böyle yürümez" ya da "ayıp olur".
Ayrıca şu motosiklet işine de bir el atmak lazım. Bu ne oğlum sağından solundan vız vız vız gece vakti çıkan sivrisinek gibi.
#MAVI satışlar %1 düşerken satış & pazarlama giderleri %7 artmış. Bu sektör için önemli bir kalem. Muhtemelen satışlar sene başında yapılan bütçenin altında kalınca önden bağlanan projeleri kes(e)medikleri için yukarıda kalmıştır.
İkinci yarıda bu kalem satışlara paralel (satışlara oranınca yüzdesel olarak) aşağı gelmezse iki ihtimal düşünürüm.
Ya sektördeki talep düşüşünün geçici olmasını bekliyorlar ve bu yüzden kesme ihtiyacı duymadılar. -olumlu-
Ya da buradaki bütçenin geçen yıla göre daha yüksek bir kısmı yeni pazarlarda kullanılmak üzere ayrıldığından dış pazarda bir yatırım olarak görüyorlar. Şirketin K. Amerika'da 6 yeni mağaza açılış hedefi olduğu için burasıyla ilgili destekleyici harcamaların yapılması ihtimali var. -koşullu olarak olumlu-
Her halükarda şirketin doğru aksiyonu almış olacağına dair güven böyle bir şey. Üçüncü ihtimal olarak bütçenin kontrolden çıkmış olması şeklinde bir çıkarımım da olabilirdi ama #MAVI'de şu ana kadar dışarıdan görünecek kadar bariz böyle bir duruma rastlamadım. Bulunduğu sektördeki rekabet şartlarına göre fazlasıyla istikrarlı bir şirket.

2026/09 Portföy notlarımı blogumda paylaştım. İlgilenenler için linki iletiyorum.
patreon.com/SAKinvests/posts…

Teknoloji perakendeciliğinde ise durum bence uzun bir süredir vahim. Türkiye'de bu sektöre yatırım yapıp da kazanabilen olmuş mudur, sanmıyorum.
#TKNSA'nın durumu diğerlerinden çok da farklı değildir mesela. Vatan'ı ele alalım, büyümekten ziyade döndürmeye oynuyordur diye tahmin ediyorum. Eski zamanlardaki kadar agresif olabilmesinin imkanı yok çünkü.
Bir zamanlar borsada olan Bimeks (#BMEKS), arkasına yabancı bir ortak (RP Capital) almış olmasına rağmen hızlı bir şekilde yükseldi ve battı.
ElectroWorld, Darty... hepsi geldi ve gitti. MediaMarkt şimdiye kadar fena gitmedi görünüyor ama zaten iş kolunun kendisi çok zor. Farklılaşmanın sınırlı olduğu, çok düşük bir marjla hızlı bir stok döngüsünü gerektiren (ya değilse ürün eskiyor) bir sektör.
#SAHOL buradan ne kadar erken çıkarsa o kadar iyi ama alıcı gelir mi, gelirse hangi şartlarda gelir orası meçhul.
Perakendecilerin (zincirler -#BIMAS #MGROS) tedarikçiler üzerindeki eli hiç olmadığı kadar güçlü fakat kendi aralarındaki rekabet de aynı şekilde hiç olmadığı kadar yüksek.
Tedarikçinin kendi markası için koyduğu her marjın karşılığı private label (PL) ile kapatılabiliyor ve daha da önemlisi bu tüketicide karşılık buluyor. Bu da perakendecinin tedarikçi üzerindeki pazarlık gücünü ciddi oranda artırıyor.
#BIMAS'ı ele alalım, satışlarının büyük bir kısmını PL oluşturuyor (%55). Bundan 5 yıl öncesine gitsek bu %65'ti. Görünüşte düşüş olsa da bunu oluşturan etken eskisine göre tedarikçilerinden daha yüksek bir iskontoyla (ya da vadeyle) malı alıyor olmaları. Yarın bir gün olası bir tedarikçi kaybında yine PL'i öne çıkartabilme esnekliğine sahip.
#BIMAS iş modeli gereği PL oranı görece daha yüksek olsa da son birkaç yılda #MGROS da buradaki ağırlığını artırdı. Online kanallarına da bunu entegre ettiğine göre gelecek dönemde PL'leri öne çıkartmaya devam edecektir.
Artık burada fark yaratmak, doğrudan kârlılık metriklerinden öte operasyonel verimlilik ve nakit dönüşüm döngülerinde üstünlük sağlamaktan geçiyor.
Geçenlerde Eczacıbaşı Sanipak'ı sattı mesela. İşin stratejik boyutunu bilmek mümkün değil ama bu açıdan bakarsak gayet mantıklı bir hamle.
Doğrudan o markayla ilgilenebilecek bir gruba bırakmak daha doğru, odak olmadığı zaman -genellikle holding şirketlerinde odak çok dağılır- pazar kaybı kaçınılmaz oluyor. Şirket bugün elle tutulur bir değer ediyorken elden çıkarmak doğru olan. Yarın bir gün holding borçlu olur, elindeki kartlarda mecbur eksiltmeye gider ölü parasına verirsin ya da pazar kaybı derinleşir, kontrolü zorlaşır yine aynı şekilde ölüye vermek durumunda kalırsın.
Türkiye'de "üretim" nosyonuna gereğinden fazla değer biçiliyor. Bir ürünü üretmek kadar rafa koyabilmek de bir öneme sahip, hatta günümüzde daha büyük meziyet.
Sen ürününü kârlı bir şekilde o rafa koyabiliyor musun, o rafa koymakla yetmiyor yurt dışı kanallarda da listeleyebiliyor ve alıcı bulabiliyor musun? Bunun cevabındaki evet'in netliği arttıkça bir sonraki seviyeye çıkarsın.
Bunun en bariz örneği hazır giyimde görülür. X markasının ürünleri Merter'de yapılıyor dersin, sonra bir bakarsın herkes o marka için sıraya girer. Marka logosunu çıkar, Merter'den aldım de dalga konusu olursun. İşte bize gereken bu algının gücü.
Perakendecilerin (zincirler -#BIMAS #MGROS) tedarikçiler üzerindeki eli hiç olmadığı kadar güçlü fakat kendi aralarındaki rekabet de aynı şekilde hiç olmadığı kadar yüksek.
Tedarikçinin kendi markası için koyduğu her marjın karşılığı private label (PL) ile kapatılabiliyor ve daha da önemlisi bu tüketicide karşılık buluyor. Bu da perakendecinin tedarikçi üzerindeki pazarlık gücünü ciddi oranda artırıyor.
#BIMAS'ı ele alalım, satışlarının büyük bir kısmını PL oluşturuyor (%55). Bundan 5 yıl öncesine gitsek bu %65'ti. Görünüşte düşüş olsa da bunu oluşturan etken eskisine göre tedarikçilerinden daha yüksek bir iskontoyla (ya da vadeyle) malı alıyor olmaları. Yarın bir gün olası bir tedarikçi kaybında yine PL'i öne çıkartabilme esnekliğine sahip.
#BIMAS iş modeli gereği PL oranı görece daha yüksek olsa da son birkaç yılda #MGROS da buradaki ağırlığını artırdı. Online kanallarına da bunu entegre ettiğine göre gelecek dönemde PL'leri öne çıkartmaya devam edecektir.
Artık burada fark yaratmak, doğrudan kârlılık metriklerinden öte operasyonel verimlilik ve nakit dönüşüm döngülerinde üstünlük sağlamaktan geçiyor.
Dönecek devrandan şüphen mi var?
Borsa özünde bir ticarettir. Alıcı ile satıcı ilgili varlığın fiyatı üzerinde anlaşıp ticareti gerçekleştirir.
Borsada ahlak diye bir şey yoktur, etik kurallar burada işlemez vari konuşanlar bütün bu olan bitenleri rasyonalize etmeye çalışsa da aslında olan bu zamana kadar eline imkan geçmemiş kötülerin, eline imkan geçtiği gibi yapabileceklerinin tezahürüdür.
Mazlum kendisi olunca her türlü kurumu & kişiyi meydana çağıranlar, gücün ufak da olsa bir tarafından tuttuğu anda envai çeşit gayriahlaki tavrı geri kalana reva görebiliyor.
Bu zamana kadar sınanmadıkları günahların masumu olanlar, sınandıkları anda ne kadar gaddar olabileceklerini kanıtlamışlardır.
Hayatın her alanında devranın dönebileceğinden bihaber olanlar için, "dönecek devrandan şüphen mi var?"
S.A.K retweeted

Yetkili kurumlar bir paniği engelleyecekse bu piyasanın içinden geçen fonzilerin paniği değil, düz vatandaşın paniğidir. İnsanlar ne olduğunu anlamadığı için düzgün yönetilen PPF'lerden de parasını çekiyor. Borsada diğer şirketler de çöküyor. Hala daha bu kurnazların feryatlarını dinliyoruz. Olacak iş değil.
Zâhiri, daima bâtıni olanın yansımasıdır. İç, dıştan bağımsız yorumlanamaz. Bu hayatın her alanında böyledir. Bugün dışarıda gördüğünüz iki insandan biri eli yüzü düzgün gözlüklü bir tip, diğeri de tas kafalı yüzünde keleş dövmesi olan biri olsun. Elbet kendinizi, ailenizi ve çocuğunuzu tas kafalıdan korumaya meyil edecek yolunuzu düzgün görünümlü çocuğun tarafına çevireceksinizdir, yapmalısınız da.
Bu ön yargı pekâlâ haksız da olabilir, eli yüzü düzgün görünen kişi bir psikopat çıkabilir ama ihtimal çerçevesinde bakarsanız tas kafalı ve yüzünde keleş dövmesi olanın size zarar verme ihtimali daha yüksektir. Ön yargıyı şeytanın huyuymuş gibi sunan post-hümanist akımlar insanın sezgisel tarafına meydan okuyor ve sanki bunu bir erdemmiş gibi paketliyor. Bakın bu açık, bunlara aldananın canı çok yanar. Çünkü düşünün, bir insan yüzüne keleş dövmesi yaptırabilmesi için bâtında hangi noktaya gelmiş olması gerekir?
Aynı şirketlerde de bugün yapılan ve zâhirde önemsiz, küçük ama aptalca bir hareket, yarın daha büyük bir stratejide daha büyük bir aptallıkla zuhur edebilir. Ön yargıyı kırmanın yükümlülüğünü karşı tarafa bırakmak emeğinizi korumanın bu açıdan sezgisel karşılığıdır.
Yatırımcı ilişkileri olayına bütünsel bakmak lazım. Basit birkaç soruyu bile cevaplamayan, 3-5 sayfa ppt slayt oluşturup yatırım tezini açıklamayan, finansal tablolarını kronik olarak son zamana bırakan bir şirket, asıl işini ne kadar düzenli, tertipli yapıyor olabilir ki?
Bu işler beceriden ziyade bir tutum meselesi. Eleman açığın olur, sistemin zayıftır, bir yapamazsın iki yapamazsın üçüncüde açığını kapatırsın. Bu bir sorumluluktur.
Dikkat edin disiplinli bir eğitim sürecinden geçmiş ve bunu özümsemiş insanlar (ailede, okulda) yatırım işinde de başarılı oluyor. Boğaziçi mühendislik fakülteleri bir ara ful bankacı çıkarıyordu. Hatta EE'de bir hoca -adını hatırlayamadım- ilk dersinde öğrencilere finansçı olacaksanız yolun başından iibf'ye geçin bizi uğraştırmayın diyordu. Burada esas olan eğitimin içeriği değil, onun getirdiği tutum, sorumluluk ve disiplin. Bu insanları finansa değil başka bir yere de koy onu da yaparlar. Nihayetinde roket uçurmuyoruz.
Şirketler için de durum aynısı. Yaz ya Calibri 12 ile bir stajyere ver biz neyiz, ne üretiyoruz, ne yapmayı planlıyoruz. Bu millet neciptir, halden anlar. Zaten dışarıdan görünüyor kimin ne olduğu, en azından niyet beyanı yapmış olursunuz.
Şu olay gündemde arada kaynadı ama kaynamaması gerekir. Yeni arz olmuş şirket, izahnamesinde böyle bir şey yok. Arz olurken kaç yüz sayfa izahname yazılıyor projeksiyonlar yapılıyor. Bir sürü kişi sayfa sayfa imza atıyor, kurumların onayından geçiyor. Yol haritası belli, değişebileceği bir durum da yok çünkü daha geçen ay halka açıldı. Yaptığı harekete bak. Üstelik sadece bu da değil. #DUNYH'de de %3.27'lik bir paya sahip. Ne denilebilir ki...


Goodwill (Şerefiye) üzerine yazdım. Goodwill nedir, hangi durumlarda oluşur, neyi temsil eder, yapısı nasıldır, bu kaleme nasıl bakmalıyız ve yöneticiler bu kalemi manipüle edebilir mi sorularını değerlendirdim. İlgilenenler için linki iletiyorum.
patreon.com/SAKinvests/posts…

Bazı şirketlerin yönetimlerine ve aldıkları kararlara baktığımda harbiden "bu maç hocaya yazar" diyebileceğim birçok durumla karşılaşıyorum. Bu da bana şirket yöneticilerinin (patron) değerlemeye olan etkisini aslında ne kadar hafife alınabileceğini gösteriyor.
Kağıt üzerinde güçlü bir iş modeline, bilançodaki gizli görünen değerlere, nakit akışının sürdürülebilir & öngörülebilir olması gibi bütün somut faktörleri sahada sıfırlayabilecek kadar büyük bir etkiye sahip.
Buffett'ın "bir aptalın bile yönetebileceği bir işe yatırım yapmalısın, çünkü günün birinde onu bir aptal yönetecektir." tarzı bir cümlesi var. Türkiye özelinde bunun geçerli olduğunu düşünmüyorum. Tam aksine, Türkiye'de harika sayılabilecek işletmeleri bile batıramayacak bir patron yok.
Bu da haliyle "patron iskontosu" kavramını underrated kılıyor. Algınızdaki patron iskontosu her neye tekabül ediyorsa o konsensusun daima sorgulanıp üzerinde bir iskonto uygulanması gerektiğine inanıyorum.
Borsa özünde bir ticarettir. Alıcı ile satıcı ilgili varlığın fiyatı üzerinde anlaşıp ticareti gerçekleştirir.
Borsada ahlak diye bir şey yoktur, etik kurallar burada işlemez vari konuşanlar bütün bu olan bitenleri rasyonalize etmeye çalışsa da aslında olan bu zamana kadar eline imkan geçmemiş kötülerin, eline imkan geçtiği gibi yapabileceklerinin tezahürüdür.
Mazlum kendisi olunca her türlü kurumu & kişiyi meydana çağıranlar, gücün ufak da olsa bir tarafından tuttuğu anda envai çeşit gayriahlaki tavrı geri kalana reva görebiliyor.
Bu zamana kadar sınanmadıkları günahların masumu olanlar, sınandıkları anda ne kadar gaddar olabileceklerini kanıtlamışlardır.
Hayatın her alanında devranın dönebileceğinden bihaber olanlar için, "dönecek devrandan şüphen mi var?"
Böyle bakınca çarpıcı duruyor ama halka arzında bütün bu büyüme varsayımları fazlasıyla dahil bir şekilde arz oldu. Aynı bizimkiler :)
2021'deki arz fiyatına göre 16x P/S (piyasa değeri/satış) vardı. İlk iki yıl %70'e yakın büyüdü. Sonraki yıllar yine %20-30 bandında büyümeye devam etti. Bütün bu büyüme hızına rağmen 2025 YS 3x altına anca gelebildi.
İleriye dönük olarak da bu marjlarla (+60% Brüt kâr marjı) ne kadar büyüyebileceği şüpheli. #NKE #ADS #DECK New Balance Skechers rekabeti çok sert. #NKE dökülüyor mesela, el artırmak zorunda.
Şirketin pazarlama & satış giderleri toplam satışların %20'sinden fazlasını oluşturuyor. Distribution da dahil edersen +%30. Yarın bir gün rüzgar tersten eserse opex'i yolda düzmek zor olur, tabii bunların ne kadarı fiks ne kadarı değişken orası da önemli ama bu yüzdeleri sürdürebilmek her yiğidin harcı değil.


