

Pas là pour prédire le marché. 🧠 Test gratuit en 6 min 👇 Juste pour comprendre pourquoi tu bouges quand tu ne devrais pas. Pas de conseil financier.
Paris, France
Joined March 2026
- Tweets2.7K
- Following408
- Followers1.3K
- Likes4.9K



Pinned Tweet
Tu peux avoir une bonne stratégie d’investissement.
Et prendre de mauvaises décisions avec.
Tu regardes ton portefeuille baisser : tu doutes.
Tu vois quelqu’un afficher +40 % : tu compares.
Tu rates une hausse : tu veux te rattraper.
Sur le moment, chacune de ces réactions te paraît parfaitement logique.
🧠 C’est cette partie de l’investissement qui m’intéresse.
Pas seulement les marchés.
Mais ce qui se passe dans notre tête quand notre argent est en jeu.
⚡ C’est pour ça que j’ai créé FundFighter.

FundFighter retweeted
Et si vous compariez vos réflexes à deux ?
👥 Le test DUO : 6 situations à faire en couple ou entre amis, pour voir où vous réagissez pareil… et où vous divergez.
Gratuit, sans inscription.
👉 fundfighter.fr/duo

Vous investissez à deux, 600 € par mois.
Toi, tu gagnes 2 000 €.
Ton conjoint, 3 500 €.
Qui met combien ?
🔶 300 € chacun. C'est votre projet commun.
🔷 Au prorata des salaires : environ 220 € et 380 €.
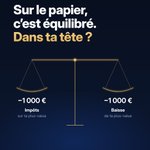
Sur le papier, c'est un calcul.
En vrai, c'est une question de ce que chacun trouve juste.
Et si vous compariez vos réflexes à deux ?
👥 Le test DUO : 6 situations à faire en couple ou entre amis, pour voir où vous réagissez pareil… et où vous divergez.
Gratuit, sans inscription.
👉 fundfighter.fr/duo
FundFighter retweeted
Tu veux découvrir les réflexes qui peuvent influencer tes décisions ?
Le Test FundFighter est gratuit : 24 situations pour explorer ton profil d’investisseur.
⚡ Les nouveautés :
• Carnet de décision : suivre tes choix et tes émotions.
• DUO : 6 situations à découvrir à deux, entre amis ou en couple.
Et aussi des biais et des outils à explorer.
100 % gratuit, sans compte ni abonnement.
👉 fundfighter.fr

Pour un aspirateur à 300 €, tu as lu 40 avis.
Comparé trois modèles.
Attendu les soldes.
Pour mettre 3 000 € sur une action, un fil X lu dans le métro a suffi. 📱
Ce n'est pas que tu manques de prudence.
L'aspirateur, c'est une dépense : tu cherches la faille.
L'action, c'est une promesse : tu cherches à y croire.
On compare longtemps ce qui coûte.
On fonce sur ce qui promet.
Tu veux découvrir les réflexes qui peuvent influencer tes décisions ?
Le Test FundFighter est gratuit : 24 situations pour explorer ton profil d’investisseur.
⚡ Les nouveautés :
• Carnet de décision : suivre tes choix et tes émotions.
• DUO : 6 situations à découvrir à deux, entre amis ou en couple.
Et aussi des biais et des outils à explorer.
100 % gratuit, sans compte ni abonnement.
👉 fundfighter.fr
Il avait 47 ans.
Elle en avait 90.
Il lui a acheté son appartement en viager.
C’est lui qui est mort le premier.
En 1965, André-François Raffray signe un contrat avec Jeanne Calment.
Il lui verse 2 500 francs chaque mois jusqu’à son décès.
Il devient propriétaire immédiatement, mais elle conserve le droit d’habiter le logement.
Sur le papier, le calcul semble raisonnable.
Les années passent.
1975. 1985.
Elle est toujours là.
En 1995, il meurt à 77 ans.
Sa veuve continue de payer.
Jeanne Calment décède finalement en 1997, à 122 ans, record mondial de longévité.
Au total, la famille aura versé plus du double de la valeur du logement, sans jamais y habiter.
🎲 Une moyenne peut aider à prendre une décision.
Elle ne garantit jamais ce qui va réellement se passer.
Ton grand-père t'a laissé 15 000 € d'actions.
Celles de l'entreprise où il a travaillé toute sa vie.
Toi, tu ne les aurais jamais achetées.
Une seule entreprise. Rien à voir avec ton plan.
Tu fais quoi ?
🔶 Tu vends et tu investis selon ton plan.
🔷 Tu gardes. Ce n'est pas que de l'argent.
Sur le papier, la décision paraît simple.
Sauf que tu ne vends pas seulement des actions.
« Livret boosté : 4 % ! »
Tu y places 10 000 €.
Plus bas, en petit :
4 % brut pendant 3 mois.
Puis 1,5 % brut.
Sur un an, après impôt et prélèvements sociaux : environ 146 €.
Le Livret A t'aurait rapporté 170 €.
Le chiffre qu'on retient, c'est 4 %.
Celui qu'on touche, c'est 1,46 %.

Tu mets 1 500 € sur une action après avoir vu une vidéo.
Tu espères la revendre rapidement avec un bénéfice.
Trois semaines plus tard : −300 €.
Et là, ton plan change.
« Je ne suis pas pressé. »
« C’est une bonne boîte. »
« Je la garde pour le long terme. »
Personne ne t’a convaincu.
C’est la perte qui a écrit ta nouvelle stratégie. 🧠
FundFighter retweeted

Ça fait pas 1000 ans que je post et m’implique sur X et franchement je pensais pas que j’allais autant kiffer les interactions avec vous 💛
Et il y a des comptes qui m’aident à mieux comprendre ce qu’il se passe ou me montrent des nouvelles opportunités ou encore me donne une autre vision sur ce que j’ai en tête, bref tous ces comptes qui m’aident au quotidien à affiner mes réflexions jusqu’à parfois j’avoue me perdre un peu ahah
En tout cas voici une ptite liste qui me fait plaisir de partager avec vous :
- @chrisx_fr le boss, imperturbable, très bonne réflexion, j’adore
- @profpicsou, tu connais, fan de $NBIS ++ tu peux parler de tout avec lui, trop content de t’avoir dans mon reseau 🙌🏼
- @Tirelirelab, incontournable, quali et en plus on peut se marrer
- @NotionRaphaxelo le meilleur pour apprendre à faire de vrais backtest de vos stratégies, ça rejoins beaucoup une partie de ce que je fais sur mon portefeuille. Avoir une strat c’est la base pour moi.
- @FundFighter des posts qui donnent toujours envie d’échanger avec lui, appétence pour les ETF
- @matteoinvest envoi des gros thread focus pour te permettre de décortiquer une action, ouvert à l’analyse, allez échanger avec lui!
- @Keepinvestiing qui se donne beaucoup sur son compte pour vous transmette les news de manière illustrée
- @LooneyStocks qui a développé le tool MonIFU rien que pour ça, il peut grave vous aider !
Je vous mets aussi ici des profils plus intimistes
- @ajjuggernaut ça tweet pas énorme mais c’est solide derrière 😉
- @slava_invests beau challenge 10k to 100k aux US
- @Waxxmoh ça semble bien structuré ta gestion boursière !
Après je suis beaucoup de mecs aux US je pourrais faire une liste dédiée si ça intéresse du monde car y a du très solide là bas aussi ☺️
J’en oubli pas mal désolé, si vous voulez en ajouter que je ne connais pas n’hésitez pas à les mettre en commentaire. Il y a encore plein de comptes mega quali sous les radars !
Le questionnaire de ta banque te demandait :
« Si votre placement perd 20 %, que faites-vous ? »
Tu as coché : « J’en profite pour investir plus. »
Puis ton portefeuille de 12 000 € a perdu 2 400 €.
Tu n’as pas investi plus.
Tu n’as rien vendu non plus.
Tu as attendu que ça remonte. 📉
Cette fois, c’était bien −20 %.
Quand tu as coché la case, tu répondais avec un pourcentage.
Quand c’est arrivé, c’étaient tes 2 400 €.
Tu avais coché quoi, toi ?
Sur le papier, on pense connaître ses réactions. Mais face à une vraie baisse, c’est parfois une autre histoire. 🧠
C’est justement ce que j’explore avec FundFighter : un test gratuit de 24 situations pour mieux comprendre tes réflexes d’investisseur.
Découvre aussi les biais et les outils 👇
fundfighter.fr
« Et t'as combien dessus ? »
Un dîner. Tu viens d'expliquer ta méthode :
Un ETF.
Un versement chaque mois.
Ne rien changer quand ça baisse.
Tu donnes le montant.
On ne parle plus de ta méthode.
On parle de combien tu as.
Si vous vous intéressez à la finance voici quelques comptes à suivre 👇💵
On pourrait y ajouter :
@matteoinvest
@InvestAugmente
@elpistollero_
@Investaxx
@Gonuts0
N’hésitez pas à en rajouter d’autres en com 🙂

Le X finance regorge de comptes intéressants, mais on ne prend pas toujours le temps de sortir de son feed habituel 👀
J’avais envie de partager quelques profils que j’apprécie, des comptes déjà bien installés à d’autres qui mériteraient un peu plus de visibilité.
Chacun a son approche, sa spécialité et sa façon de parler d’investissement. De quoi découvrir de nouvelles idées, apprendre des choses et parfois remettre en question ses propres convictions.
Voici une petite sélection, sans classement ni prétention d’exhaustivité 👇
🥐 Dividende Croissant — @Div_Croissant : pour ses contenus autour des dividendes et de l’investissement.
📊 profpicsou — @profpicsou : pour ses analyses d’entreprises, sa méthode de recherche.
🐂 Toro the Bull — @LooneyStocks : pour ses outils et ses ressources pratiques autour de la bourse.
🧠 FundFighter — @FundFighter : pour ses réflexions sur la psychologie de l’investisseur.
🦥 Simple ETF — @SimpleETF : pour parler d’ETF et d’investissement passif, avec une approche accessible pour mieux comprendre ces stratégies.
🔬 Chris. — @chrisx_fr : pour ses analyses d’entreprises et la transparence sur son processus d’investissement. Les doutes et les erreurs font aussi partie du parcours.
⛏️ Monsieur-TK — @MiningTk : pour ses contenus autour de la crypto, afin de mieux comprendre cet univers.
💵 Fit Invest — @FitInvest_Nico : pour suivre le parcours d’un investisseur belge ! 🇧🇪
🌱 DES COMPTES À DÉCOUVRIR
Parce qu’il n’y a pas que les comptes déjà bien installés qui méritent d’être suivis !
Quelques profils que je vous invite à découvrir :
🐝 HildInvestSwiss — @HildInvestSwiss
📈 Le Stocks Picker — @LeStocksPicker
🔍 Heliodrys Invest — @Heliodrys
💰 MonPremierEuro — @MonPremierEuro
La notion de "petit compte" est évidemment relative. L’idée est surtout de faire découvrir des profils qui méritent, selon moi, un peu plus de visibilité.
Je trouve ça toujours intéressant de sortir de sa bulle, de découvrir de nouvelles approches et de confronter ses idées. On n’a pas besoin d’être d’accord sur tout pour apprendre quelque chose.
Et je suis certain qu’il y a encore plein de comptes que je ne connais pas !
À votre tour : quels comptes finance recommanderiez-vous ? Et lesquels mériteraient un peu plus de visibilité ? 👇
Le CAC 40 a mis 21 ans à retrouver son record de 2000.
Ou seulement 7 ans.
Les deux sont vrais. 📊
Tout dépend de ce qu’on regarde.
📉 Le CAC 40 « cours seul » ne suit que le prix des actions. Son record de 2000 n’a été dépassé qu’en 2021.
📈 Le CAC 40 GR intègre aussi les dividendes réinvestis. Il avait déjà retrouvé ce niveau en 2007, avant de rechuter puis de le retrouver à nouveau en 2014.
Mêmes entreprises. Même période.
Pas la même histoire de la Bourse.
Source : AMF (hors inflation, avant frais et fiscalité).

J’ai renforcé pendant la dernière grosse baisse.📉
Et j’ai quand même réussi à le regretter.
J’investis depuis une dizaine d’années.
Avant, quand les marchés chutaient, je voulais renforcer vite. Souvent trop tôt.
Cette fois, j’ai été plus mesuré.
J’ai renforcé, sans me précipiter autant.
Et pourtant, une petite voix est revenue :
« J’aurais dû en mettre davantage. »
C’est ça qui me surprend après dix ans.
Même quand je gère mieux une baisse, je trouve encore quelque chose à regretter.
J’ai appris à freiner mon impatience.
Pas à faire disparaître les « j’aurais dû ».
Je m’améliore de krach en krach. 😆
Et toi, quel réflexe te reste malgré l'expérience ?
🤖 Made with AI

Tu as mis 10 000 € de côté pour ton enfant.
À 18 ans, il veut tout utiliser pour acheter une voiture.
Tu réagis comment ?
🔸C’est son argent. Il en fait ce qu’il veut.
🔹Tu essaies de le convaincre de conserver son épargne.
Tu as passé des années à préparer son avenir.
Mais es-tu prêt à le laisser choisir cet avenir ?
Derrière chaque décision d’argent, il y a aussi nos émotions, nos habitudes et nos convictions. 🧠
C’est tout le sujet de FundFighter : un site gratuit pour mieux comprendre sa psychologie d’investisseur.
Test, biais et outils à découvrir 👇
fundfighter.fr