






PPF’ler ne zaman güven tazeler bilinmez ama Arbitraj fonlar yeniden yükselecek gibi…

Bugün arbitraj fonlarını sormuştunuz.
Yılbaşından bu yana getiride ilk 5’te yer alan, %0 stopajlı arbitraj fonlarını bir araya getirdim.
Bu fonların risk dereceleri görece düşük olsa da para piyasası fonlarının doğrudan muadili değiller. Günlük getirileri her zaman pozitif olmayabilir; bu nedenle görselde 1 aylık ve yılbaşından bu yana negatif getiri yazdıkları gün sayılarını da özellikle ekledim.
Arbitraj fonları, özellikle borsadaki oynaklığın yüksek olduğu dönemlerde oluşan fiyat farklılıklarından faydalanarak PPF’lerin üzerinde getiri potansiyeli sunabiliyor.
Hisse senedi yoğun fon statüsünde oldukları için %0 stopaja tabi olan bu fonların; 1 aylık ve yılbaşından bu yana getirilerini, mevduat eşleniklerini, risk derecelerini ve negatif gün sayılarını görselde bulabilirsiniz.
Getirinin yanında negatif gün sayısına ve fonun risk seviyesine de bakmakta fayda var.
Not: Çalışma, kamuya açık kaynaklarda yer alan fon verileri esas alınarak hazırlanmıştır. Getiri, risk derecesi ve negatif gün sayıları geçmiş dönem verileridir; gelecek dönem performansını garanti etmez. Bilgilendirme amaçlıdır, yatırım tavsiyesi değildir.

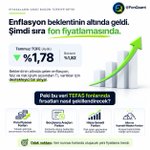
ABD’de istihdam +29 bin: ekim Fed artırım ihtimali %22’ye indi ve global risk iştahı toparlanıyor. Türkiye’de ise bugün saat 10:00’daki TÜFE, %40 civarındaki TL carry’nin ve fon dağılımının yeni çıpasını belirleyecek. BIST için kısa vadede en kritik üç değişken: enflasyon, Brent ve fon tasfiyelerindeki likidite olarak görünüyor…
SPK / Fon Koordinasyon süreci: Ara ödeme mekanizması + isteğe bağlı iade hesaplarının fiili uygulaması ve tasfiye portföylerinden gelecek yeni nakde dönüşüm açıklamaları fon piyasasının ana mikro gündemi.
Fed artırım ihtimali azalıyor ama uzun faiz düşmüyor: ABD 10 yıllığı %5,25, DXY 17 ayın zirvesinde. Türkiye’de BIST üç günlük satış sonrası %2,53 tepki verdi; yabancı hissede 359 milyon $ alıcı. Ancak TCMB rezervlerinin beşinci hafta gerilemesi ve fon tasfiyelerinin devam etmesi nedeniyle likidite, duration ve karşı taraf riski hâlâ portföy yönetiminin merkezinde….
AI rallisi Wall Street’i ayakta tutuyor ancak ABD 10 yıllığı %5,23’e kadar çıkmış durumda. Türkiye’de BIST haftayı -%2,9 kapatırken kısa TL faizi %40 civarında. Yeni haftada temel soru ‘hangi varlık daha çok yükselir?’den önce ‘%40 risksiz/carry alternatifine karşı hangi risk gerçekten alınmaya değer?’ olmalı….
Sermaye Piyasası Kurulu tarafında hafta sonuna girerken fon piyasasının ana çerçevesi değişmedi: 131 fonun tasfiye sürecinin 6 aya yayılması, bu fonlardaki 455.758 tekil yatırımcı ve son bültenlerde PYŞ/fon işlemlerine yönelik yaptırımlar sektörün ana düzenleyici gündemi.
Fon dünyasında bir şeyler bitiyor… Yeni başlayacak olan şeyleri erken tasarlayanlar kazananlar olacak…

Hayatı bitirerek ilerletiriz, başka türlüsü mümkün değildir çünkü. Dünya bir şeyler bittikçe döner. vesaire.press/bitirme-mecbur…

Globalde denklem yeniden sertleşti: petrol >100 $, ABD 10Y >%5 ve Fed’de ek faiz artışı beklentisi. Türkiye’de BIST 13.250 çevresinde tutunurken fon piyasasının ana sorusu artık yalnızca tasfiye edilecek portföyler değil; 455 bin yatırımcının tasfiye sonrası parasının hangi varlık sınıflarına yöneleceği olmaya başladı…
Türkiye’de geçtiğimiz haftanın ana hikâyesi açık biçimde fon piyasası oldu.
Haber akışı Pazartesi açılışı belirleyecek… Fon tasfiye takviminin belli olması ve 17.09.2026 /13:30 öncesi verilen emirlerin parasal karşılıkların hesaplara geçişi yakından izlenecek…
🌎 ABD | Nasdaq pozitif ama faiz baskısı güçlü
💵 Tahvil / DXY :
Asıl kritik veri ABD 10 yıllık tahvil getirisi: cuma günü yaklaşık 5,7 bp daha yükselerek %5,00 seviyesine ulaştı; bu, 2007’den bu yana görülen en yüksek bölge. DXY 100,19 seviyesinde.
Petrol geriliyor ama faiz baskısı bitmedi; Türkiye’de ise fiyatlardan çok fon tasfiyelerinin likidite etkisi çok baskın…
Fon piyasasındaki dalgalanmanın yanı sıra TL faizleri de önemli. 2 yıllık gösterge tahvil faizinin haftalık bazda yaklaşık 99 bp yükselerek %40,75’e çıkması, sabit getirili fonlarda özellikle duration riski açısından izlenmesi gereken bir hareket….
Fon piyasası açısından kritik nokta yalnızca 131 fonun tasfiyesi değil, tasfiye portföylerindeki varlıkların piyasaya hangi hızda çıkarılacağı…SPK’nın “piyasa derinliği ve likidite koşulları gözetilerek” ifadesi, varlıkların mekanik biçimde tek seferde satılması yerine kontrollü tasfiye imkânı veriyor. Dolayısıyla önümüzdeki haftalarda özellikle bu fonların yoğunlaştığı hisselerde likidite, işlem hacmi ve olası satış baskısı birincil takip noktası olacak…
Globalde risk iştahı toparlanıyor: Nasdaq %1,69, S&P 500 %1,14 yükselirken ABD 10 yıllık faizi %4,93’e gevşedi. Altın 4.350 $ üzerinde güçlü, Brent ise arz endişelerinin hafiflemesiyle 104 $ civarına çekildi.
Türkiye’de ise ana gündem tamamen fon piyasası: SPK 7 PYŞ’nin TEFAS fonlarını işleme kapatırken 130 fon için tasfiye kararı aldı; kredili işlemlerde özkaynak oranında geçici esneklik sağlandı. TCMB de repo fonlaması, banka borçlanma limitleri ve teminat iskontoları üzerinden TL likiditesini destekleyen adımlar açıkladı. BIST 100 sert volatilitenin ardından dün %2,95 yükselerek 13.510 civarında kapandı.
Bugünün ana sorusu: alınan tedbirler fon kaynaklı satış baskısını ne ölçüde sınırlayacak?
Bugün izlenecek zincir ABD TÜFE → Fed artırım olasılığı → ABD 10 yıllık faiz → DXY → altın ve global teknoloji fonları. Manşet ve çekirdek enflasyon beklentinin üzerinde gelirse, %5’e yaklaşan ABD 10 yıllık faizinin kalıcılaşması ve duration varlıklarında yeni satış dalgası riski artar. Beklenti altı bir veri ise özellikle altın, teknoloji ve uzun vadeli tahvil fonlarında kısa vadeli tepki rallisi yaratabilir; ancak Brent 100 dolar üzerinde kaldığı sürece bu ralliye temkinli yaklaşmak gerekir.
Bugünün kritik takvimi: TCMB faiz kararı, ECB faiz kararı ve ABD’de Ağustos ÜFE. Yarın, 11 Eylül’de açıklanacak ABD TÜFE ise haftanın ana piyasa belirleyicisi olacak. ÜFE/TÜFE’de yukarı sürpriz, petrol kaynaklı enflasyon temasını güçlendirebilir.
Petrolün 100 dolar üzerinde, ABD 10 yıllığın %4,8 civarında kalması; uzun vadeli borçlanma araçları, yabancı teknoloji ve yüksek duration taşıyan fonlar için negatif. Altın fonları jeopolitik riskten destek alıyor, ancak yükselen tahvil faizleri hareketi sınırlıyor.
BIST repo piyasası işleyiş değişikliği kararı da fon getirileri üzerinde etkili olacak…
Sendeleyen fonlar arasında gayet stabil getiri üretmeye devam ediyorlar👏

Piyasayı izlemek yetmez; doğru hisseleri doğru zamanda seçmek gerekir. 🎯
BIST 100 odaklı yapısı, profesyonel yönetimi ve endeks üstü getiri hedefiyle GO9 (One Portföy Birinci Hisse Senedi Fonu) portföyünüze güç katmaya hazır.
🔹 Günlük Getiri: %3,39
🔹 Yıllık Getiri: %71,3
Tüm banka ve aracı kurumların yatırım fonu bölümünden ONE Portföy Fonları'nı aratın, #GO9'u bulun ve yatırım yapmaya başlayın!

Petrolün 100 dolara yaklaşması ve ABD 10 yıllık faizinin %4,80 civarında kalması; uzun vadeli borçlanma araçları, yabancı teknoloji ve yüksek duration taşıyan fonlar için negatif. Altın fonları jeopolitik riskten destek bulsa da yükselen reel faiz baskısı sürüyor. Türkiye’de para piyasası ve kısa vadeli borçlanma fonları savunmacı konumunu koruyor; enerji ve ihracatçı ağırlıklı hisse fonları görece dirençli olabilir.
Dün bankacılık başta olmak üzere majör senetlerin alıcılı olması bugün de devam ederse trend değişikliği sorgulanacak… Bu alışların VİOP hedgeleri de yakından takip edilmeli…
Brent’in 96 dolar üzerine çıkması ve ABD 10 yıllık faizinin %4,8’e yakın seyretmesi; uzun vadeli borçlanma araçları, yabancı teknoloji ve duration’ı yüksek global fonlar için negatif. Altın fonlarında jeopolitik destek bulunsa da yüksek faiz baskısı sürüyor. Türkiye’de para piyasası ve kısa vadeli borçlanma fonları savunmacı görünümünü korurken, BIST fonlarında bankacılık ve enerji hisseleri görece dirençli kalabilir.
TÜFE’nin beklentiye yakın-hafif düşük gelmesi borçlanma araçları fonları için destekleyici. ABD faizlerindeki gevşeme ve DXY düşüşü altın ve yabancı teknoloji fonlarına olumlu. Buna karşılık Brent’in 95 dolar üzerinde kalması Türkiye’nin enflasyon ve cari denge görünümü açısından önemli karşı risk.
Petrol şoku artık doğrudan faiz şokuna dönüşüyor.
Bugün asıl bakılması gereken fiyat altın değil, ABD 10 yıllık faizin %4,81’e çıkması. Brent 95 dolar üzerinde kalır ve ABD istihdam verileri güçlü gelirse piyasa Fed artırımını daha agresif fiyatlayabilir. Bu senaryoda kısa duration ve TL likit fonlar öne çıkarken, global teknoloji ve uzun duration fonlarda temkinli kalmak daha rasyonel görünüyor.
Bugün en kritik zincir Brent → enflasyon beklentisi → tahvil faizi → Fed fiyatlaması. Türkiye’de zayıflayan iç talep borçlanma araçları fonları için orta vadeli olumlu bir sinyal; fakat ABD 10 yıllık %4,78 ve Brent 91 doların üzerindeyken uzun duration konusunda acele etmek için henüz güçlü teyit yok.
SPK yeni rehber maddeleriyle ilk gün…
Bugünün en kritik kombinasyonu Brent 90$+ + Fed artırım ihtimali %57 + Türkiye büyüme verisi. Türkiye için en pozitif senaryo, büyümenin kompozisyonunda iç talebin soğuduğunun görülmesi ve petrol şokunun kalıcılaşmaması. Aksi halde kısa vadede para piyasası/kısa vadeli borçlanma fonları ve seçici enerji hisseleri, uzun duration ve yüksek değerlemeli büyüme fonlarına göre daha savunmacı kalabilir.
SPK üç taraftan aynı anda sıkılaştırıyor:
Fon sayısı → insan kaynağına bağlanıyor.
Serbest fon AUM yoğunluğu → sermaye yükümlülüğüne bağlanıyor.
Fonların yatırım/işlem serbestisi → konsantrasyon, repo ve pay transferi sınırlarıyla daraltılıyor.
Buna karşılık likidite yönetimi, katılma payı üst limiti, murabaha ve yeni para piyasası araçları gibi operasyonel esneklikler veriliyor.
Yeni Fon Rehberi: Yatırımcı için ne değişiyor?
Basitçe anlatmaya çalışayım.
1- Para piyasası fonlarının getirileri birbirine yaklaşabilir
Para piyasası fonları sadece mevduat ve kısa vadeli tahvil taşımıyor. Bazı fonlar getiriyi artırmak için pay repo ve BİAŞ Para Piyasası gibi alanları da aktif kullanıyordu.
Yeni düzenlemeyle bu işlemlerde teminat ve merkezi takas şartları sıkılaşıyor.
Pay repo tarafında ise BIST 30 dışındaki hisselerin kullanımı önemli ölçüde sınırlandırılıyor.
Dolayısıyla bu alanları daha aktif kullanarak ek getiri sağlayan para piyasası fonlarının avantajı azalabilir.
PPF'ler arasındaki getiri farklarının önümüzdeki dönemde azalmasını ve getirilerin birbirine biraz daha yaklaşmasını görebiliriz.
Geçiş bir anda olmayacak. Düzenlemelerin önemli bölümünde 2026 sonuna kadar kademeli uyum var.
2- Serbest para piyasası fonlarının önemli bir avantajı azalıyor - (Özellikle şirketler tercih ediyordu-kurumlara vergi konusuyla beraber okursak mevduata kayış gelebilir)
Para piyasası ve kısa vadeli serbest fonlar, standart para piyasası fonlarının tabi olduğu bazı sınırlamalardan muaftı.
Yeni düzenlemeyle bu fonlar da para piyasası/kısa vadeli fonlara getirilen sınırlamalara tabi olacak.
Bunlardan yatırımcı açısından en önemlisi, portföylerinde en az %10 DİBS ve/veya Hazine Varlık Kiralama AŞ kira sertifikası bulundurmaları gerekecek olması.
Uyum için son tarih 31 Mart 2027.
Bu neden önemli?
Bazı yatırımcılar serbest para piyasası fonlarını tahvil fiyatlarındaki oynaklıktan daha az etkilenmek için tercih ediyordu.
Artık portföyün bir kısmında zorunlu olarak tahvil/kira sertifikası bulunacağından faiz hareketlerinin fon getirisine etkisi artabilir.
Yani serbest PPF'lerin bu açıdan standart PPF'lere göre sahip olduğu avantajlardan biri azalıyor.
3- Serbest fonlarda “birkaç hisseye yoğunlaşarak yüksek getiri” stratejisi zorlaşıyor
Yeni düzenlemenin bence en önemli bölümlerinden biri burası.
Serbest fonlara ciddi yoğunlaşma sınırları getiriliyor.
Örneğin portföyde ağırlığı %5'i aşan yatırımların toplamı %20'yi geçemeyecek.
Tek bir şirketin hisselerinde sahip olunabilecek miktar da şirketin fiili dolaşım oranına göre sınırlandırılıyor.
Ayrıca yöneticinin, ortaklarının veya üst yönetimin bağlantılı olduğu şirketlerin sermaye piyasası araçlarına yapılan yatırımlar toplamda %20'yi geçemeyecek.
Aynı gruba ait şirketlerin sermaye piyasası araçlarında da toplam %20 sınırı bulunuyor.
Başka fonlara yatırımda toplam %15, tek bir fona yatırımda ise %10 sınırı geliyor.
Kısacası serbest fonların tek hisse, tek ihraççı veya aynı grup üzerinde çok büyük pozisyonlar oluşturması zorlaşıyor.
Bu nedenle geçmişte çok yüksek getiri sağlayan bir serbest fon için artık sadece geçmiş performansa bakmak yeterli olmayabilir.
O getirinin nasıl üretildiğine de bakmak gerekecek.
Çünkü getiri birkaç hissedeki çok yüksek yoğunlaşmadan geliyorsa aynı stratejinin yeni düzenleme altında aynı ölçekte devam etmesi mümkün olmayabilir.
4- Sadece tek fon değil, aynı yönetici altındaki fonların toplam pozisyonu da önemli
Burada önemli bir detay var.
Bir serbest fondaki büyük hisse pozisyonunu azaltıp aynı hisseyi yöneticinin başka fonlarına aktarmak her durumda çözüm olmayacak.
Çünkü yeni düzenlemede aynı yöneticinin yönetimindeki tek bir kurucuya ait serbest fonlar dahil tüm menkul kıymet yatırım fonlarının bir şirketteki toplam sahipliği de dikkate alınıyor.
Ayrıca bu fonlar topluca bir şirketin sermayesinin veya oy haklarının %20'sinden fazlasına sahip olamayacak.
Dolayısıyla;
Serbest fondan sat → başka fona al → toplam pozisyonu koru
stratejisinin de bir sınırı var.
Bu özellikle aynı portföy yönetim şirketinin birden fazla fonunda ortak şekilde taşınan hisseler açısından önemli.
5- Mevcut büyük pozisyonların yıl sonuna kadar azaltılması gerekiyor
Yeni kurallar sadece bundan sonra yapılacak yatırımları kapsamıyor.
29 Ağustos 2026 itibarıyla yeni limitleri aşan mevcut serbest fon pozisyonları artırılamayacak.
Limit üzerindeki tutarların;
31 Ekim'e kadar en az 1/3'ü,
30 Kasım'a kadar en az 2/3'ü azaltılacak,
31 Aralık 2026 itibarıyla ise yeni sınırlara tamamen uyum sağlanacak.
Borçlanma araçları ve kira sertifikalarında ise önemli bir istisna var. 29 Ağustos'tan sonra ilave alım yapılmazsa mevcut pozisyonlar vadeye kadar taşınabilecek.
Dolayısıyla özellikle yeni limitleri aşan hisse pozisyonları bulunan serbest fonlarda önümüzdeki birkaç ay önemli portföy değişiklikleri görebiliriz.
Bu sadece fon yatırımcısı açısından değil, serbest fonların yüksek miktarda taşıdığı hisseler açısından da takip edilmesi gereken bir konu.
6- Büyük pozisyon almak artık daha fazla gerekçe gerektirecek
Bir sermaye piyasası aracının son 30 günlük ortalama ağırlığı fon portföyünün %5'ine ulaşıyor veya üzerine çıkıyorsa, bu varlıkta yapılan her alım ve satım kararının araştırma ve analizle gerekçelendirilmesi gerekiyor.
Bu çalışmalar genel müdürün onayına sunulacak ve en az 5 yıl saklanacak.
Onay sonrasında da en fazla 15 günlük aralıklarla pozisyonun değeri, karşı taraf riski ve portföy yoğunlaşması genel müdüre raporlanacak.
Yani yüksek ağırlıklı pozisyonlarda portföy yöneticisinin kararları çok daha sıkı bir kurumsal kontrol altında olacak.
7- Serbest fonların içinde ne olduğunu artık daha sık göreceğiz
Bence yatırımcı açısından en olumlu değişikliklerden biri bu.
TEFAS'ta işlem gören serbest fonlar artık haftalık portföy dağılım raporu açıklayacak.
Raporlar ilgili haftayı takip eden 3 iş günü içinde KAP'ta yayımlanacak.
Bugüne kadar serbest fonların portföylerini ağırlıklı olarak aylık dağılımlardan takip ediyorduk.
Şimdi;
Hangi hisseyi artırıyor?
Hangisini azaltıyor?
Yoğunlaşma düşüyor mu?
Yeni bir hisseye mi geçiyor?
Yeni sınırlara uyum nasıl sağlanıyor?
çok daha yakından takip edilebilecek.
Özellikle 31 Aralık'a kadar pozisyon azaltması gereken serbest fonlarda haftalık portföy raporları önümüzdeki dönemde oldukça önemli olacak.
8- Serbest fon sayısında da fren geliyor
Portföy yönetim şirketlerinin kurduğu serbest fon sayısı artık istihdam edilen portföy yöneticisi sayısıyla ilişkilendiriliyor.
Bir PYŞ'nin serbest fon sayısı portföy yöneticisi sayısını aşamayacak.
Mevcut şirketlere bu konuda uzun bir geçiş süresi tanınıyor; uyum tarihi 30 Haziran 2029.
Ayrıca bir portföy yönetim şirketinin yönettiği ortalama kolektif portföy büyüklüğünün %50'den fazlasının serbest fonlardan oluşması halinde şirketin ödenmiş sermayesini nakden %10 artırması gerekecek.
Buradaki amaç basit:
Serbest fon sayısı ve büyüklüğü arttıkça, bunları yönetecek insan kaynağı ve şirketin sermayesi de artsın.
Bu nedenle yeni dönemde fon seçerken sadece;
“Son 1 yılda ne kadar kazandırmış?”
diye bakmak yeterli olmayacak.
Asıl soru şu olacak:
“Bu fon bu getiriyi nasıl elde etmiş ve yeni kurallar altında aynı stratejiyi devam ettirebilir mi?”
Bence yeni düzenlemenin yatırımcı açısından en önemli mesajı bu.