





Deepseek又让美国人紧张了:
美国国土安全部要求联邦文职部门要从自己的电脑、内网和云系统里清掉 DeepSeek 及其关联公司的产品和服务,并停止向它们采购。基于 DeepSeek 方案做出来的第三方产品,也可能一起被清出。国防合同则更早被限制z
2025 年初 R1 火了之后,海军、国防网络部门、国会陆续收紧;国防授权法已经点名 DeepSeek,本地部署同样算。
目前禁令还不包括美国公司。对于商业项目,本地服务器或 AWS 商业账号跑开源权重,多数还是公司自己担风险。一旦合同是给联邦文职部门用的,或在履行国防合同,本地机房和 AWS 上的 DeepSeek 都会被禁止

The Trump administration barred civilian US government agencies from using products or services from Chinese AI startup DeepSeek, whose more affordable open-weight models pose an increasing challenge to Silicon Valley Valley developers. bloomberg.com/news/articles/…

关注到一个新 TGE 的 AI Agent 项目 NeoSoul,代币是
$DNA, 已经在 10 月 16 日上线交易Alpha和bybit交易所合约。这个项目我觉得可以从两个角度来看,一个是 AI Agent 的长期叙事,另一个是短期开盘的交易机会。
先说项目本身。NeoSoul 希望构建 AI Agent 经济的基础设施,让 Agent 能够真正参与经济活动,包括分析市场、执行交易、记录业绩,并根据真实结果不断改进策略。它的核心产品 NeoTrade,允许用户在设定资金权限和风险限制的前提下使用 AI 交易 Agent,同时通过可验证的执行记录建立长期业绩。
我觉得这个方向值得关注。现在 AI Agent 已经从单纯的信息处理逐渐走向实际执行,而金融交易是一个很好的落地场景,因为决策结果能够被量化,策略表现也能持续验证。NeoSoul 想建立的,就是围绕 Agent 执行、评估和协作的一套经济系统。当然,产品能否形成持续收入和真实用户需求,还需要进一步观察。
再看代币。DNA 总量为 10 亿枚,目前公开市场资料显示,初始流通比例预计在 13% 左右,团队和投资人份额存在锁定安排。这意味着项目在上市初期的实际流通筹码相对有限。
从开盘博弈角度来看,这种结构值得留意。一方面,低流通盘叠加多个交易所上线,有可能在短期资金集中参与时放大价格弹性。另一方面,低流通也容易造成估值虚高,尤其是开盘情绪过热的时候,追高的风险很大。
所以我的思路比较简单:先观察开盘价格对应的 FDV,以及初期成交量和筹码释放情况。如果一上来就给出非常高的估值,我倾向于观望;如果开盘定价相对克制,随后经历抛压释放,能够在较低估值区间企稳,可以考虑小仓位参与。
总体而言,NeoSoul 有 AI Agent 交易基础设施的叙事,初始流通比例也比较低,值得放入开盘观察名单。但具体能不能做,最终还是取决于价格和实际流动性。对于这类新币,我更倾向于等市场给出合适的赔率,再考虑参与。

day 1 token.
100 year dream.
call it crazy. this one's ours.
ai agents already think, ping APIs, and settle payments on their own. their economy needs a single unit of account. that's $dna.
we're betting the whole company on it.
the believe plan:
medium.com/@NeoSoul_AI/built…
AI 分析出来这个杠杆ETF的流入是滞后的反向指标,也就是说流入并不能表示行情反转,只能说明散户在抄底,但也有很大可能不是底部。


BREAKING: The 3x leveraged long Semiconductor ETF, $SOXL, has attracted +$3.8 billion in inflows so far this week, putting it on track for its largest weekly intake on record.
This follows 3 consecutive weekly outflows, the longest streak since May.
By comparison, the previous record weekly inflow was +$3.1 billion posted in June this year.
This comes despite $SOXL falling -35% over the last 7 trading sessions.
Meanwhile, the Semiconductor ETF, $SMH, has posted +$430 million in inflows so far this week, on track for its biggest weekly inflow since the start of September.
At the same time, the Semiconductor ETF, $SOXX, has attracted +$574 million, on pace for its 2nd-largest weekly intake since August.
Investors are piling into leveraged semiconductor ETFs at a record pace.

鬼故事层出不穷啊,空头发力了。

ANTHROPIC FACES CALL TO DELAY MASSIVE IPO OVER AI SAFETY CONCERNS
Anthropic has opened discussions with NYC Comptroller Mark Levine after he urged the company to postpone its planned IPO until it addresses AI safety and governance risks.
Levine oversees public pension funds holding more than $325 billion in assets and warned that a major AI safety incident after listing could severely damage investors.
Anthropic is reportedly targeting an IPO as early as November, following quarterly revenue of $16.8 billion.
The key takeaway: AI safety concerns are emerging as a potential obstacle to one of the largest IPOs in history.


特斯拉刚刚发布的第二代 Roadster,最令人震撼的地方是它真的能够短暂飞起来,甚至在空中翻转并完成受控着陆。这背后主要结合了三项技术。
第一项是来自 SpaceX 的冷气推进器(Cold Gas Thrusters),也是汽车能够离地的核心。Roadster 配备了两个总容积约 600 升的高压储气罐,储存约 250 公斤压缩空气,并通过车身上的 10 个喷嘴高速释放气体,利用反作用力产生推力。原理类似航天器的推进系统,但不需要燃烧化学燃料。只要向上的推力超过车身重力,就能让汽车短暂升空。
第二项是姿态控制系统(RCS)。通过控制不同位置喷嘴的喷射方向和推力,Roadster 可以实现俯仰、滚转和偏航控制,让汽车在空中翻转、调整姿态并完成着陆。这套技术与 SpaceX 航天器使用的姿态控制原理相似。
第三项是车底主动吸附系统。Roadster 利用高功率风扇抽走车底空气,形成压差,据发布会介绍,最高可产生约 2G 的吸附效果,让汽车即使在低速状态下,也能获得强大的附着力,甚至在特制坡道上倒挂行驶。
不过,Roadster 的飞行能力仍然受到物理限制。高压储气罐能够提供瞬间巨大的推力,但储存的能量有限,无法支持长时间悬停或持续飞行。
补一个AI数据中心,这边卖算力,倒腾B300的倒爷等等都很多,干啥都不如卖token最直接。

半导体多空辩论:看多扩产,谨慎对待估值与融资
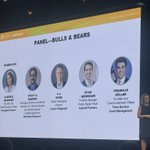
今天听完 SEMICON West 的 Bulls & Bears,嘉宾都是美国对冲基金的大佬!
我的核心判断是:嘉宾对未来两三年的 AI 扩产比较有信心,但股价回报必须同时考虑融资成本、估值和周期风险。现场整体偏乐观,分歧集中在该买产业链哪一环,以及这一轮高增长能持续多久。
看多的第一条理由,是需求正在从算力采购向制造扩产传导。Summit Partners 的 Ryan Grimshaw 认为,早期 AI 增长利用了部分既有产能,接下来设备需求有望加速。他明确承认最终可能过度建设,但认为目前两三年的需求可见度,尚不支持下行迫在眉睫的判断。
第二条理由,是股价回调期间,盈利预期仍在上修。Bernstein 的 Stacy Rasgon 指出,核心计算股与设备、光互联等“瓶颈资产”的估值出现分化。如果后者的需求来自 AI 计算扩张,却长期比计算公司享受更高估值,这种差异值得追问。Cantor 的 C.J. Muse 甚至预计,NVIDIA 在2028自然年的每股收益可达25美元以上,按其现场测算对应不足10倍市盈率。这是他的乐观预测,兑现仍是前提。
不过,Ryan 给出了设备股溢价的理由:买 GPU 或 ASIC 公司,需要判断份额、竞争和定价;买设备龙头,可以减少对某一家芯片厂商胜出的依赖。因此,这场争论值得思考的是,市场给设备股的确定性溢价是否过高,以及给计算公司的竞争折价是否过重。
第三条看多逻辑,是供应瓶颈可能延长景气周期。嘉宾认为,HBM 占用更多晶圆资源,先进制造与 EUV 光学系统扩产也需要时间。这些约束限制短期交付,同时可能避免行业过快堆积产能,让需求分多年兑现。但这一判断依赖客户需求和融资持续存在,瓶颈本身无法保证订单最终落地。
谨慎的第一点,是强需求未必对应足够好的投资回报。Franklin Keller 强调,利率上行既会压低股票估值,也会提高数据中心和模型公司的融资成本。供应商融资结构越复杂,越需要追问最终谁付钱、靠什么现金流偿债。订单很满与项目经济性良好,需要分别验证。产业需求旺盛,完全可以与股票估值下跌同时发生。
第二点,是存储和设备的周期性仍然存在。Stacy 提醒,存储股在价格高点出现个位数市盈率并不罕见,因为市场可能预期未来利润回落。交期拉长时,重复下单也会放大需求信号。Ryan 则强调,即使芯片需求继续增长,新增产能建设一旦减速,设备股仍可能面临增长与估值的双重压力。长期协议和供给纪律有助于平滑周期,但无法证明周期已经消失。


昨天这条提到了AI建设的资金错配、融资压力和债务问题,今天Coreweave 15%的债券yield还是震惊到了市场。
我觉得债务问题真正的关注点还是在需求,AI需求放缓,现金流回款变慢,但是之前签订的长协还在履约,到时候债务问题才会真正爆发。
当然反过来也一样,就像Gavin Baker昨天说的,如果AI需求持续增加,那么之前签的合约就会显得更合理。
交易层面短线还是偏空。

XinGPT投研周度机构在想什么(二):AI 融资压力与股价重估
10月12日,博通CEO陈福阳表示,公司正克服晶圆和存储供应瓶颈,资本可能成为进一步扩张的最大约束。
近期AI科技股与半导体抛售的重要驱动,是融资压力与投资回报预期的重估。
以Oracle为例,其展示了建设与回款的错配。
截至2026年8月底,常规借款约1,253亿美元,现金及短期证券约371亿美元。2027财年第一季度经营现金流约231亿美元,资本开支约285亿美元,自由现金流为负54亿美元。其中约114亿美元来自具有重大融资成分的客户预付款,接近经营现金流的一半;普通股发行净收入约199亿美元。
同期云基础设施收入同比增长121%,扩产仍依赖客户提前付款与股东注资。
约2,880亿美元尚未开始的多年租赁承诺,将陆续形成付款责任。收入增长强劲与融资缺口扩大可以同时发生,因为设备和机房先投入,服务收入后兑现。
从在三个条件进行压力推演:高利率持续,AI收入低于扩产预算,既定建设与容量付款无法同步下降。
1)OpenAI、Anthropic一旦收入兑现落后于采购承诺,就需要更多融资填补缺口;融资成本上升,又会压低新增项目的投资回报,促使投资者重新审视扩产预算。
以Oracle已披露季度测算:若上述预付款减少一半,建设现金付款增加10%,其他现金流不变,自由现金流缺口将从约54亿美元扩大至139亿美元。预付款减收约57亿美元,建设支出增加约28亿美元,额外融资需求增加约85亿美元。两侧同时承压,缺口扩大至基准的约2.6倍。
2)高利率不仅增加利息,还提高资本回报门槛。新增债务、浮息债和到期再融资先受影响;若模型竞争迫使价格下降,收入增速又可能落后于投入。融资需求增加与项目回报下降相互强化,债权人要求更高补偿,股东则面对利润下修与融资稀释。
市场已有相应反应。10月8日,OpenAI收入披露口径调整引发AI股抛售,英伟达、AMD、美光分别下跌2.9%、3.9%、4.8%。我们将其理解为市场对整条采购链资金来源的重估:模型客户的回款决定云厂预算,云厂预算决定芯片和设备订单。对半导体而言,下游云厂商的融资能力正在成为需求约束。
债券价格也在反映这种约束。同日,所选2036年到期Oracle美元债收益率约7.53%,较十年期国债高约231个基点,四家同行样本约为40至98个基点。高盛八月交易台观察也显示,部分保险资金对长端发行的参与减弱。资本供给开始要求更高回报和更短期限,扩产由此面临更高融资门槛。
中期选举还会影响建设进度。若民主党夺回国会一院或两院,并推动更严格的电网成本承担、环保或建设限制,项目可能面对更高投入和更长周期。Heinrich已提出强制数据中心承担电网升级成本,桑德斯与民主党众议员AOC提出暂停新建AI数据中心。相关限制一旦落实,已投入资本的回收将延后,利息累积,芯片采购也会推迟。
因此,近期AI科技股和半导体的重估,有一条重要主线是市场在交易融资压力。过去估值依赖不断上调的算力投入,现在投资者开始追问:客户收入能否支付这些投入,新增资本能否赚到足够回报。融资趋紧与收入预期不足叠加,将扩大现金缺口、恶化债务压力,并迫使云厂商调整采购预算。
我的基准判断是,较大可能出现AI投资降速:新项目延期,芯片和设备订单推迟或缩减,增长与利润预期下修,股价同时承受盈利和估值压力。大型云厂商拥有成熟业务现金流,也能调整未开工项目和新增采购,因此压力更可能先通过投资节奏消化。选举后的成本约束与建设阻力,会进一步放大这条传导链。
最严重的情形是信用危机:模型客户持续无法履约,云厂和项目公司现金缺口扩大,供应商担保兑现,银行及私募信贷同步收缩。届时,订单下降与融资撤退相互强化,风险从个别项目扩散至产业链。判断风险是否升级,要看收入回款、固定付款和再融资能力是否同步恶化。


TechCrunch Disrupt 2026 首日观察:AI 下一阶段,真正的瓶颈在哪里?
今天在旧金山参加 TechCrunch Disrupt,连续听了 AI 芯片、能源、脑机接口、量子计算等几场演讲。最大的感受是,硅谷对 AI 的长期信心依然很强,但讨论重心正从模型能力增长,逐渐转向算力、电力、资本效率和商业化落地。
分享几个让我印象比较深刻的观察。
Cerebras:AI 算力架构仍有巨大创新空间
演讲者 Andrew Feldman 是 Cerebras 联合创始人兼 CEO,此前创办的服务器公司 SeaMicro 于 2012 年被 AMD 以约 3.57 亿美元收购。Cerebras 目前是 NVIDIA 在 AI 算力架构领域值得关注的挑战者。
他讨论了 AI 能否继续 Scaling,以及传统计算架构面临的限制。Cerebras 采用晶圆级芯片设计,尝试突破数据传输和推理效率的瓶颈。
我的理解是,随着 AI 从训练走向大规模推理,衡量算力价值的标准正在改变。每美元生成的有效 Token、延迟和能耗变得越来越重要。NVIDIA 的生态优势依然强大,但推理市场可能容纳更多差异化架构。
Bloom Energy:电力成为 AI 扩张最现实的瓶颈
演讲者 Bill Thayer 是 Bloom Energy 高级副总裁兼数据中心解决方案负责人;同场的 Ben Longmier 是 Ambrosia Energy 创始人兼 CEO,曾参与 SpaceX Starlink Mobile 的研发,并联合创办了后来被 SpaceX 收购的 Swarm Technologies。
这场讨论聚焦 AI 基础设施扩张带来的能源机会。Bloom 强调燃料电池方案能够减少对传统电网建设周期的依赖,同时具备低污染物排放、无需现场燃烧和低用水需求等特点。
但我更关注另一个问题:如果 Hyperscaler 和 Neocloud 面临融资压力,数据中心项目延期是否会传导到能源设备订单?长期电力需求逻辑很强,短期仍需要警惕资本开支周期。
脑机接口:商业化可能比想象中更近
演讲者 Max Hodak 是 Science Corporation 创始人兼 CEO,也是 Neuralink 的联合创始人及前总裁,曾与 Elon Musk 一起推动脑机接口技术发展。
Science Corporation 正在研发通过视网膜植入恢复视觉能力的技术,已经取得部分患者重新识别文字等临床进展。
我的感受是,脑机接口在医疗领域已经出现相当具体的商业化路径。视觉恢复、神经疾病治疗和运动功能修复都有真实需求。未来人机交互可能因此发生重大变化,不过临床验证和监管审批仍是关键环节。
量子计算:技术进步与投资回报之间仍有距离
演讲者 Andrew Dzurak 是 Diraq 创始人兼 CEO,也是澳大利亚新南威尔士大学的量子计算研究者。他长期研究基于硅芯片的量子计算,Diraq 致力于利用成熟半导体制造工艺实现量子芯片规模化。
他讨论了未来五年量子计算实现商业相关应用的可能性,以及投资者应该关注哪些技术里程碑。
我认为量子计算与 AI 有很大的长期互补空间,尤其是材料科学、药物研发和复杂计算领域。但逻辑量子比特规模、纠错能力和实际计算优势仍需要持续验证。技术突破距离上市公司收入兑现可能还有相当长的路。
创业公司大概看了一眼consumer的部分,有几个新奇好玩的,但主要都是听speaker,明天逛逛展会。
