

Liberate You ปลดล็อกศักยภาพทางการเงิน...ให้คุณ
Joined March 2022
- Tweets4.8K
- Following89
- Followers2.7K
- Likes69


Pinned Tweet
TradingView ไม่ได้มีดีแค่ดูกราฟราคา
แต่ช่วยให้คุณเทียบ “คุณภาพของธุรกิจ” ได้ชัดขึ้น
เปิดดูรายได้ กำไรสุทธิ อัตรากำไร และแนวโน้มย้อนหลังของหลายบริษัทพร้อมกัน เพื่อแยกให้ออกว่า
• บริษัทไหนโตจากธุรกิจหลัก
• กำไรที่เพิ่มขึ้นมีความสม่ำเสมอหรือไม่
• ใครรักษาอัตรากำไรได้ดีกว่า
• ตัวเลขไหนควรกลับไปตรวจสอบในงบการเงิน
พร้อมใช้ AI ช่วยตั้งคำถาม สรุปความแตกต่าง และจัดประเด็นที่ต้องวิเคราะห์ต่อ โดยไม่ปล่อยให้ AI ตัดสินใจลงทุนแทนคุณ
และเมื่อเจอหุ้นที่ต้องการลงทุน คุณไม่จำเป็นต้องสลับไปมาหลายแพลตฟอร์ม
เพียงเชื่อมบัญชีลงทุนของ Liberator เข้ากับ TradingView
ก็สามารถใช้ข้อมูลประกอบการตัดสินใจ และส่งคำสั่งซื้อขายผ่าน TradingView ได้อย่างสะดวก
เพราะเครื่องมือที่ดี ไม่ได้ช่วยแค่ให้คุณเห็นข้อมูลมากขึ้น
แต่ช่วยลดระยะห่างระหว่าง การวิเคราะห์ที่มีเหตุผล กับ การลงมือทำ
▶️ เปิดบัญชีลงทุนกับ Liberator แล้วเชื่อมต่อ TradingView เพื่อเริ่มวิเคราะห์และซื้อขายได้ในขั้นตอนที่คล่องตัวขึ้น
เปิดบัญชีคลิก f.mtr.cool/tagwnznrdf
การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลและตรวจสอบงบการเงินจากแหล่งข้อมูลที่น่าเชื่อถือก่อนตัดสินใจลงทุน

1
283
คนรวยยอมจ่ายเท่าไหร่ เพื่อ "ซื้อเวลา" ให้ชีวิตตัวเอง? ⏳
.
ลองนึกภาพตามนะ มีเศรษฐีคนหนึ่งตรวจเลือด สแกนร่างกาย กินอาหารตามตารางเป๊ะ ๆ ทุกวัน แล้วรวมค่าใช้จ่ายทั้งหมดแล้ว เกิน 2 ล้านดอลลาร์ต่อปี หรือประมาณ 60 กว่าล้านบาท
.
เขาคือ ไบรอัน จอห์นสัน และปีนี้เขาเปิดโปรแกรมชื่อ Immortals ราคา 1 ล้านดอลลาร์ต่อปี เปิดรับแค่ 3 ที่นั่ง
.
แต่คำถามที่น่าสนใจกว่า "ใครรวย" คือเงินก้อนนี้ซื้ออะไรอยู่กันแน่ ซื้อ "การรักษาที่มีหลักฐานรองรับ" หรือซื้อ "ความหวังว่าจะอยู่ได้นานขึ้น"
.
สองอย่างนี้ต่างกันมาก ทั้งรายได้ที่ธุรกิจจะได้ และความยั่งยืนในระยะยาว ไปดูทีละสนามกัน
.
1) ตรวจสุขภาพก่อนป่วย: รู้เร็ว ได้เปรียบกว่า (ใช่ไหมนะ?)
.
เศรษฐียุคนี้ลงทุนกับการตรวจเลือดเชิงลึก ตรวจพันธุกรรม และสแกน MRI ทั้งตัว
.
ตัวอย่างที่ดังคือ Prenuvo ที่คิดค่าสแกนทั้งตัว 2,499 ดอลลาร์ ราวแปดหมื่นบาท และ สแกนไปแล้วเกิน 100,000 ครั้ง ฟังดูขายดีมาก
.
แต่ต้องรู้ไว้ด้วยว่า วงการรังสีแพทย์ในสหรัฐฯ เคยออกแถลงการณ์ว่ายังไม่มีหลักฐานว่าการสแกนทั้งตัวช่วยยืดอายุได้ และ แพทย์เตือนว่ามันไม่ได้จับได้ทุกอย่าง และไม่ได้มาแทนการตรวจคัดกรองเฉพาะทาง บางคนยังกังวลว่าอาจ ทำให้คนไปตรวจเพิ่มโดยไม่จำเป็น
.
พูดง่าย ๆ คือส่วนหนึ่งที่ขายอยู่คือ "ความอุ่นใจ"
.
หุ้นที่เกี่ยวข้อง:
Quest Diagnostics (DGX) และ Labcorp (LH) เจ้าของห้องแล็บ รายได้ไม่ได้พึ่งเศรษฐีอย่างเดียว เพราะคนทั่วไปก็ตรวจเลือดกันทุกปี
Siemens Healthineers (SHL) ผู้ผลิตเครื่องมือวินิจฉัยอย่าง MRI ตามสไตล์ "ขายพลั่วให้คนขุดทอง"
.
2) ซื้อเวลาให้ร่างกาย: ยาและเทคโนโลยีชะลอความเสื่อม
.
ตรงนี้เงินเยอะที่สุด ดาวเด่นคือยากลุ่ม GLP-1 ที่เปลี่ยนวิธีรักษาโรคอ้วนและเบาหวาน
.
ตัวเลขเห็นภาพชัดมาก ยา tirzepatide ของ Eli Lilly ทำยอดขาย ราว 16,100 ล้านดอลลาร์ในไตรมาส 3 ปีนี้เพียงไตรมาสเดียว และ รายได้รวมของ Lilly โต 39% จากปีก่อน ฝั่ง Novo Nordisk ก็สู้ต่อด้วยยาเม็ด Wegovy ที่ทำยอดขายได้ 5,400 ล้านโครนเดนมาร์กในไตรมาสเดียว
.
แต่ขอแยกให้ชัด GLP-1 คือยารักษาโรคอ้วนและเบาหวาน ที่มีหลักฐานทางการแพทย์รองรับ ส่วนยา "ชะลอวัย" จริง ๆ ยังเป็นเรื่องของงานวิจัยอยู่ นักลงทุนจึงควรแยกให้ออกว่ากำลังจ่ายให้ "ของที่พิสูจน์แล้ว" หรือ "เรื่องเล่า"
.
หุ้นที่เกี่ยวข้อง:
Eli Lilly (LLY) และ Novo Nordisk (NVO) สองยักษ์ GLP-1
AbbVie (ABBV) ไม่ใช่หุ้น GLP-1 แต่เป็นบริษัทยาใหญ่ที่มีธุรกิจความงามอย่าง Botox ด้วย
.
3) ร่างกายต้องมีข้อมูล: Wearables และ Personalized Healthcare
.
สายนี้เริ่มไม่ใช่เรื่องของเศรษฐีอย่างเดียวแล้ว เพราะราคาลงมาถึงคนทั่วไป
.
Dexcom ทำเซนเซอร์วัดน้ำตาลในเลือดแบบซื้อได้เองไม่ต้องมีใบสั่งแพทย์ ชื่อ Stelo และไตรมาส 3 ปีนี้ รายได้ 1,340 ล้านดอลลาร์ เพิ่ม 11% แม้แต่ไบรอัน จอห์นสัน ล่าสุดก็เปิดแพลตฟอร์มตรวจ biomarker ราคา 365 ดอลลาร์ ถูกลงจากหลักล้านแบบสุดกู่
.
ธุรกิจนี้น่าสนใจตรงที่ลูกค้าต้องใช้ซ้ำ ใช้ต่อเนื่อง เป็นรายได้ที่คาดเดาง่ายกว่า "ซื้อครั้งเดียวจบ"
.
หุ้นที่เกี่ยวข้อง: Apple (AAPL), Garmin (GRMN), Dexcom (DXCM)
.
4) Longevity กลายเป็นธุรกิจโลก: ใครเก็บเกี่ยวเงินจากสังคมสูงวัย?
.
ถ้าคนอยู่ยาวขึ้นจริง ความต้องการดูแลระยะยาวและที่อยู่อาศัยสำหรับผู้สูงวัยก็ตามมา
.
ตัวอย่างที่ชัดคือ Welltower ที่ไตรมาส 3 ปีนี้ กำไรจากการดำเนินงานของธุรกิจบ้านพักผู้สูงอายุโต 21% เทียบปีก่อน แต่ Brookdale ที่ทำธุรกิจคล้ายกัน กลับ ปรับลดคาดการณ์ทั้งปี และหุ้นร่วงเกือบ 15% ในวันที่ประกาศ
.
ธีมเดียวกัน แต่ผลลัพธ์ต่างกัน นี่คือบทเรียนว่า "เทรนด์ดี" ไม่ได้แปลว่า "ทุกบริษัทดี"
.
ส่วนฝั่งไทย BDMS เป็นกลุ่มโรงพยาบาลเอกชนใหญ่สุดของประเทศ และมีรายได้จากผู้ป่วยต่างชาติ ราว 26% ของรายได้รวม แม้ไตรมาส 2 ปีนี้ กำไรสุทธิลดลง 7% แต่โบรกเกอร์บางแห่งมองว่า ไตรมาส 2 น่าจะเป็นจุดต่ำสุดของปี
.
หุ้นที่เกี่ยวข้อง: Welltower (WELL), Brookdale Senior Living (BKD), BDMS (BDMS)
.
สรุป
ธุรกิจที่น่าสนใจที่สุดมักมี 3 อย่างครบ คือ มีหลักฐานรองรับ รายได้ซ้ำได้ และไม่ได้พึ่งแค่เศรษฐีหยิบมือเดียว ส่วนธุรกิจที่ขาย "ความหวัง" อาจสร้างกระแสได้เร็ว แต่ต้องดูให้ดีว่าจะยั่งยืนแค่ไหน
.
แล้วคุณล่ะ ถ้ามีเงินเหลือ จะซื้อเวลาด้วยอะไร ตรวจร่างกาย ใส่นาฬิกาติดตามสุขภาพ หรือเก็บเงินไว้ลงทุนเอง? 👇 คอมเมนต์คุยกันได้เลย และถ้าชอบ แชร์ให้เพื่อนที่ชอบเรื่องสุขภาพกับการลงทุนด้วยนะ
.
เนื้อหานี้เพื่อให้ความรู้ ไม่ใช่คำแนะนำการลงทุน โปรดศึกษาข้อมูลเพิ่มเติมก่อนตัดสินใจ
---
❝ ปลดล็อกศักยภาพทางการเงินให้คุณ ❞
#Liberator แพลตฟอร์มการลงทุน
ที่พร้อมสนับสนุนคนไทยให้มีอิสระทางการเงิน

230
ถึงเวลาช้อนของถูก? P/E ของ S&P500 ร่วงต่ำสุดในรอบ 6 ปี
ตอนนี้ P/E (Price-to-Earnings Ratio) หรือเรียกง่ายๆ ว่า "ราคาที่เราจ่าย ต่อกำไรที่ทำได้ 1 บาท" ของดัชนี S&P500 ลงมาใกล้ระดับต่ำสุดนับตั้งแต่ปี 2020 แล้ว
แต่ถึงแม้ P/E จะลงมาต่ำขนาดนี้ ดัชนี S&P500 ยังบวกจากต้นปีอยู่ราว 5%
ทำให้เราต้องลืมภาพจำที่ว่า "ราคาหุ้นลง = ของถูก" ไปก่อน
แล้วไปดูกันว่า อะไรคือสาเหตุที่ทำให้หุ้นตอนนี้ดูเหมือนจะถูกลงไปพร้อมๆ กัน
1. P/E ต่ำที่สุดในรอบ 6 ปี
ค่า P/E ที่เรากำลังพูดถึงในวันนี้คือ Forward P/E คำนวณจากกำไรที่บริษัท "คาดว่าจะได้ใน 12 เดือนข้างหน้า"
ซึ่งตอนนี้ ค่า Forward P/E ของ S&P500 อยู่ราว 16.4 เท่า ในช่วงวันที่ 19-20 พ.ย. ที่ผ่านมา เทียบกับตอนโควิดที่ 16.1 เท่า
เราก็จะเห็นได้ว่า ตัวเลขมันต่างกันไม่มากนัก
ส่วนจุดสูงสุดในช่วงที่ผ่านมาคือ 32 เท่าเมื่อเดือนตุลาคมปีที่แล้ว เรียกได้ว่าลดลงมาเกือบครึ่งหนึ่งภายในระยะเวลาแค่หนึ่งปี
2. แล้ว P/E สูงกับต่ำ ปกติแปลว่าอะไร?
จริงๆ ค่า P/E สามารถอธิบายให้เข้าใจง่ายๆ ได้ว่า
ราคาหุ้น ÷ กำไรต่อหุ้น แล้วตัวเลขที่ได้มาจะหมายความว่า "เราต้องจ่ายกี่บาท เพื่อแลกกับกำไร 1 บาท"
ลองเทียบกับร้านกาแฟ สมมุติร้าน A มีมูลค่า 16 ล้านบาท และคาดว่าขายกาแฟได้กำไรปีละ 1 ล้านบาท
จะทำให้ร้านการแฟร้านนี้มี P/E = 16 เท่า คือถ้าเราซื้อร้านกาแฟร้านนี้มาเป็นของตัวเอง จะต้องใช้เวลาราว 16 ปีกว่าจะคืนทุน ถ้ากำไรเป็นไปตามที่คาดเอาไว้ทุกปี
โดยปกติ ถ้า P/E สูง ก็เท่ากับว่าเราจ่ายแพง ซึ่งมักเกิดเมื่อตลาดคาดว่ากำไรของบริษัทจะโตเร็ว หรือกระแสดีมาก ในตัวอย่างร้านกาแฟ ถ้า P/E 32 เท่า คือ 32 ปีถึงจะคืนทุน
ส่วนถ้า P/E ต่ำ ก็เท่ากับเราจ่ายถูกลง ซึ่งมักเกิดได้จาก 3 เหตุผล คือราคาหุ้นลดต่ำลงลง, กำไรโตเร็วขึ้น, หรือตลาดไม่เชื่อว่าบริษัทไม่สามารถทำกำไรได้ตามที่คาดเอาไว้
แต่มันก็มีบางครั้งที่ P/E สูง ไม่ได้หมายความว่ามันแพง และ P/E ต่ำ ก็ไม่ได้ความว่ามันถูกเสมอไป
พอเห็นค่า P/E แล้ว สิ่งที่เราต้องดูต่อก็คือ “อะไรเป็นสาเหตุที่ทำให้ตัวเลขนี้เปลี่ยนแปลง?”
3. ปีที่แล้วกับตอนนี้ต่างกันอย่างไร
ย้อนกลับไปเมื่อเดือนตุลาคมปีที่แล้ว ตลาดยอมจ่ายเงิน 32 บาท เพื่อแลกกับกำไรจาก S&P 500 จำนวน 1 ส่วนค่าเฉลี่ยตลอด 25 ปีที่ผ่านมาอยู่ที่ 20.0 เท่า
ตอนนี้ตลาดยอมจ่ายน้อยลง เหลือแค่ 16-17 บาท หรือก็คือลดลงราวๆ ครึ่งหนึ่งในเวลาเพียงแค่ 1 ปี
กลับไปที่ร้านกาแฟร้านเดิมที่เราพูดถึงกันก่อนหน้านี้ ถ้า P/E ลดลงจาก 32 เหลือ 16 สาเหตุก็มีได้ 2 ทาง คือ
มูลค่าของร้านลดจาก 32 ล้านเหลือ 16 ล้าน
กำไรที่คาดไว้เพิ่มจาก 1 ล้านเป็น 2 ล้านต่อปี ขณะที่มูลค่าร้านเท่าเดิม
ซึ่งสิ่งที่เกิดขึ้นกับ S&P500 คือสาเหตุหลัง
เพราะตั้งแต่ต้นปี 2026 ดัชนี S&P500 บวกขึ้นมา 7.4% แต่กำไรที่คาดไว้ เพิ่มขึ้นถึง 33.6%
ทำให้ P/E จึงลดลงจาก 22.0 เหลือ 1.64 เท่า
ราคาลง + กำไรที่คาดไว้เพิ่มขึ้น > P/E ลดลง จนกลายมาเป็นหัวข้อของบทความของเราในวันนี้ว่า
"P/E ของ S&P500 ต่ำที่สุดในรอบ 6 ปี"
4. โอกาส vs ความเสี่ยง
แต่เพราะ Forward P/E คือเราเอากำไรที่คาดว่าจะเกิดขึ้นมาใช้ในการคำนวณ ไม่ได้เอากำไรที่เกิดขึ้นแล้วมาใช้
ถ้ากำไรร้านกาแฟเหลือปีละ 8 แสนบาท แต่ราคาร้านเท่าเดิม P/E ของร้านกาแฟร้านนี้จะเพิ่มจาก 16 เท่า กลายเป็น 20 เท่า
หรือเรียกง่ายๆ ว่าระยะเวลาที่จะคืนทุนก็จะเพิ่มชึ้นจาก 16 ปีเป็น 20 ปี
Keith Lerner มองว่า ปีก่อนที่ P/E ของ S&P500 เพิ่มไปถึง 32 เท่า เป็นเพราะตลาดตอบรับกับข่าวดีไปมากแล้ว และตอนนี้ที่ P/E ลดลงมาครึ่งหนึ่ง ก็เป็นเพราะตลาดน่าจะรับข่าวร้ายไปมากแล้วเช่นกัน
ทำให้ตอนนี้ข่าวดีเพียงแค่เล็กน้อย ก็จะส่งผลกระทบต่อตลาดได้มากกว่าช่วงที่ผ่านมา
นอกจากนี้ ผู้จัดการกองทุนลดสัดส่วนการลงทุนในหุ้นเทคมากที่สุดในรอบ 20 ปี และตลาดคาดการณ์ว่ามีโอกาสมากถึง 52% ที่ Hyperscaler อย่างน้อย 1 ราย จะประกาศลดงบลงทุนด้าน Aณ ภายใน 6 เดือน
และGoldman Sachs ก็ประเมินว่างบการลงทุนก้อนนี้ หนุนกำไรให้ทั้งตลาดประมาณ 12% ในปี 2026
อยากที่เราได้บอกไปว่า P/E ต่ำไม่ได้แปลว่าจะเป็นของถูกเสมอ เพราะถ้าเราย้อนกลับไปเมื่อปี 2007 P/E ของ S&P500 อยู่ที่ 15.1 เท่า ซึ่งก็ดูไม่แพงเท่าไหร่
แต่ S&P500 ก็ยังร่วงต่อได้อีก -57% จนเดือนมีนาคม 2009 ในช่วงที่โลกเจอกับวิกฤตทางการเงินจากฟองสบู่อสังหาฯ แตกในสหรัฐฯ
มุมมอง Liberator: ราคาลดลง ≠ มูลค่าจริง
P/E ที่ต่ำลงในตอนนี้บอกเราแค่ว่า นักลงทุนยอมจ่ายเงินน้อยลงต่อกำไรที่คาดเอาไว้ ไม่ได้บอกว่ากำไรนั้นจะเกิดขึ้นจริงในอนาคต
ตอนนี้เราต้องเปลี่ยนคำถามจาก “P/E ต่ำลงมาขนาดนี้ ได้เวลาช้อนของถูกหรือยัง?” มาถามว่า "กำไรที่คาดไว้ว่าจะเกิดขึ้น เชื่อถือได้มากแค่ไหน?"
แล้วคุณมอง P/E ที่ลงมารอบนี้ ว่าเป็น "ของถูกจริง" หรือ "เป็นการคาดเดาที่ต้องรอการพิสูจน์" ?
---
❝ ปลดล็อกศักยภาพทางการเงินให้คุณ ❞
#Liberator แพลตฟอร์มการลงทุน
ที่พร้อมสนับสนุนคนไทยให้มีอิสระทางการเงิน

1
220
Microsoft เปิดให้พนักงาน 60,000 คนสมัครใจลาออก... ในไตรมาสเดียวกับที่ธุรกิจ Cloud ของบริษัทโตถึง 48%
---
❝ ปลดล็อกศักยภาพทางการเงินให้คุณ ❞
#Liberator แพลตฟอร์มการลงทุน
ที่พร้อมสนับสนุนคนไทยให้มีอิสระทางการเงิน
94
หรือเราอาจจะได้เห็น Tesla ถูกกว่า BYD ถ้าไทยยกเลิกภาษีนำเข้าจากสหรัฐฯ ?
คำถามนี้คงเป็นคำถามที่หลายคนอยากรู้กัน
แต่ก่อนจะไปถึงคำตอบ เราไปดูกันก่อนว่า การลงนามระหว่างไทย - สหรัฐฯ มีเนื้อหาอะไร และส่งผลกับอุตสาหกรรมไหนในบ้านเราบ้าง
1. เขาเซ็นต์ลงนามอะไรกัน
เมื่อวันที่ 17 พ.ย. ที่ผ่านมา นายกรัฐมนตรีอนุทิน และโดนัลด์ ทรัมป์ ประธานาธิบดีสหรัฐฯ ได้ลงนามแถลงการณ์ร่วม (Joint Statement) ที่มะนิลา ภายใต้กรอบข้อตกลงการค้าต่างตอบแทน (ART)
โดยทรัมป์ ได้กล่าวว่า ไทยจะยกเลิกภาษีทั้งหมด และลดอุปสรรคอื่นๆ ที่ไม่ใช่ภาษีในอุตสาหกรรมด้านรถยนต์, เครื่องมือแพทย์, ยา และสัตว์ปีก
นอกจากนี้จะซื้อสินค้าเกษตรจากสหรัฐฯ เพิ่มอีก 2,600 ล้านดอลลาร์ หรือราวๆ 8,800 ล้านบาท
แต่คำว่า “ทั้งหมด” เป็นเพียงคำพูดจากทรัมป์เท่านั้น และจากกรอบเดิมของสำนักงานผู้แทนการค้าสหรัฐอเมริกา (USTR) ก็ระบุว่าไทยยกเลิกภาษี 99% ของสินค้า ไม่ใช่ 100%
ส่วนที่บอกว่าจะซื้อสินค้าเกษตรจากสหรัฐฯ เพิ่มอีก 2,600 ล้านดอลลาร์ ตรงนี้ก็ยังไม่มีข้อมูลที่ชัดเจนว่าเป็นยอดใหม่หรือยอดเดิม เพราะทรัมป์ใช้คำว่า “additional”
ซึ่งมีรายงานว่าตรงนี้เป็นยอดนำเข้าของสินค้าประเภทข้าวโพดเลี้ยงสัตว์, กากถั่วเหลือง และกากธัญพืช ตามกรอบข้อตกลงเดิม
ถึงตรงนี้ถ้าเราลองเทียบกับเมื่อปี 2568 ประเทศไทยนำเข้าสินค้าเกษตรจากสหรัฐฯ ราวๆ 1,660 ล้านดอลลาร์ ในขณะที่สหรัฐฯ ขาดดุลการค้ากับไทยมากถึง 71,700 ล้านดอลลาร์
ทำให้ตัวเลข 2,600 ล้านดอลลาร์ คิดเป็นเพียงแค่ไม่กี่เปอร์เซ็นต์ของตัวเลขที่สหรัฐฯ ขาดดุลกับเราเท่านั้น
2. สิ่งที่ยังไม่ชัดเจน
กระทรวงพาณิชย์ของประเทศไทย ได้ออกมาประกาศว่า ตอนนี้ยังได้ข้อสรุปแค่ในส่วนที่เป็นสาระสำคัญเท่านั้น
ยังไม่มีคำสั่งให้ลดภาษีทันที, ไม่ได้ลดภาษีกับสินค้าทุกรายการ และการปรับลดภาษี ก็จะต้องผ่านการเห็นชอบจากครม. ก่อนด้วย
3. แล้ว Tesla จะถูกกว่า BYD เพราะยกเลิกภาษีได้จริงหรือ ?
กลับมาที่คำถามที่เราพูดถึงกันไปในตอนแรกว่า เราจะมีโอกาสได้เห็น Tesla ราคาถูกกว่า BYD หรือรถยนต์ไฟฟ้าแบรนด์อื่นๆ เพราะการยกเลิกภาษีนำเข้าไหม
คำตอบนั้นก็ง่ายมากๆ ว่า
ไม่
ส่วนเหตุผลก็เพราะว่า ข้อตกลงในการลดภาษีนำเข้านั้น ใช้เฉพาะกับสินค้าที่ส่งมาจากสหรัฐฯ เท่านั้น
แต่รถ Tesla ที่เอาเข้ามาจัดจำหน่ายในประเทศไทย ถูกผลิตที่โรงงานในเซี่ยงไฮ้ ประเทศจีน
ทำให้มาตรการภาษีที่เพิ่งลงนามกันไปนั้น ไม่ได้ส่งผลอะไรกับรถ Tesla ในบ้านเราเลย
แต่ถึงอย่างนั้น แม้ดีลนี้จะไม่ใช่ประตูบานใหม่สำหรับ Tesla แต่มันก็อาจจะเป็นโอกาสสำหรับแบรนด์อื่นๆ
เพราะอีกเรื่องที่เกี่ยวข้องด้วยก็คือ NTB หรืออุปสรรคทางการค้าที่ไม่ใช่ภาษี (Non-Tariff Barriers)
เพราะในข้อตกลงมีการระบุว่า ประเทศไทย จะยอมรับรถที่ผลิตตามมาตรฐานความปลอดภัยของสหรัฐฯ หรือ FMVSS
ซึ่งในปัจจุบัน รถ FMVSS ยังนำเข้ามาขายตรงๆ ในไทยไม่ได้ ต้องมีการทดสอบ และออกใบรับรองเพิ่มเติมก่อน
การเปลี่ยนแปลงนี้จะทำให้รถสหรัฐฯ เข้าตลาดในไทยได้ง่ายขึ้น โดยเฉพาะรถกระบะขนาดใหญ่
แต่คำถามต่อไปคือ แล้วแบรนด์ไหนจะมา ?
คำถามนี้ก็ยังไม่มีใครที่จะสามารถมาตอบได้
GM ถอนแบรนด์ Chevrolet ออกจากไทยไปตั้งแต่เมื่อสิ้นปี 2563 พร้อมขายโรงงานที่จังหวัดระยองให้แก่ Great Wall Motors
และตอนนี้ก็ยังไม่มีข่าวว่าจะมีแบรนด์สหรัฐฯ ประกาศจะเข้าไทยหลังดีลนี้ประกาศใช้จริง
มุมมอง Liberator:
สำหรับเรื่องการยกเลิกภาษี และเพิ่มการนำเข้าสินค้าด้านการเกษตร ต้นทุนวัตถุดิบในอุตสาหกรรมบางกลุ่มอาจลดลง, ผู้ส่งออกอาจได้ภาษีต่ำลง และผู้บริโภคอาจมีตัวเลือกรถมากขึ้น หากแบรนด์สหรัฐฯ สนใจตลาดไทย
ส่วนอุตสาหกรรมเกษตร และชิ้นส่วนยานยนต์ อาจจะต้องเจอกับการแข่งขันที่มากขึ้น
และทุกอย่างยังต้องรอให้มีการประกาศใช้จริง
ข่าวนี้ไม่ได้กระทบกับทุกอย่างในบ้านเรา และถ้าตารางภาษีออกมาไม่ตรงกับที่คาดกัน เราก็คงต้องมามองเรื่องนี้กันใหม่
แล้วถ้ารถสหรัฐฯ เข้าตลาดไทยได้ง่ายขึ้นจริง คุณอยากเห็นรถแบรนด์ไหนกลับมา ?
⚠️ บทความนี้เป็นเพียงการให้ข้อมูลเพื่อการศึกษาเท่านั้น มิใช่คำแนะนำการลงทุน การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลและพิจารณาความเสี่ยงที่รับได้ก่อนตัดสินใจ
---
❝ ปลดล็อกศักยภาพทางการเงินให้คุณ ❞
#Liberator แพลตฟอร์มการลงทุน
ที่พร้อมสนับสนุนคนไทยให้มีอิสระทางการเงิน

401
TFEX LIBFAM กลับมาแล้ว! เทรด TFEX เฉลี่ยถูกสุด 5 บาทต่อสัญญา*
สายเทรด TFEX เตรียมตัวให้พร้อม! เพราะแพ็กเกจเหมาจ่าย TFEX LIBFAM กลับมาอีกครั้ง ให้คุณเลือกคุมต้นทุนค่าคอมฯ ได้ตามสไตล์การเทรดของตัวเอง
เลือกได้ 3 แพ็กเกจ เริ่มต้นเพียง 999 บาท/เดือน
- Package S: 999 บาท/เดือน เทรดได้ 150 สัญญา เฉลี่ย 6.66 บาท/สัญญา
- Package M: 2,999 บาท/เดือน เทรดได้ 500 สัญญา เฉลี่ย 6 บาท/สัญญา
- Package L: 4,999 บาท/เดือน เทรดได้ 1,000 สัญญา เฉลี่ยถูกสุดประมาณ 5 บาท/สัญญา
ครอบคลุมสินค้า TFEX หลายประเภท ทั้ง SET50 Futures, SET50 Options, Gold Online Futures, Currency Futures และอื่น ๆ ยกเว้น Single Stock Futures (SSF)
เปิดขายแพ็กเกจ 20-25 พ.ย. 2569
เริ่มใช้สิทธิ์ 1 ธ.ค. 2569 เป็นต้นไป
เทรด TFEX เป็นประจำ เลือกแพ็กเกจที่เหมาะกับปริมาณการเทรดของคุณ แล้วมาคุมต้นทุนค่าคอมฯ ให้คุ้มกว่าเดิมกับ Liberator!
ราคาเฉลี่ยคำนวณเมื่อใช้สิทธิ์ครบตามจำนวนสัญญาของแต่ละแพ็กเกจ ยังไม่รวม VAT 7% และค่าธรรมเนียมอื่น ๆ ที่เกี่ยวข้อง
การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาลักษณะสินค้า เงื่อนไข ผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน เงื่อนไขเป็นไปตามที่บริษัทกำหนด*
#Liberator #TFEX #TFEXLIBFAM #Futures #เทรดTFEX

78
หุ้นเคยพุ่งเกือบ 20 ดอลลาร์ วันนี้ร่วงกว่า 87% ทั้งที่ยอดขายโต! เกิดอะไรขึ้นกับ EOSE?
---
❝ ปลดล็อกศักยภาพทางการเงินให้คุณ ❞
#Liberator แพลตฟอร์มการลงทุน
ที่พร้อมสนับสนุนคนไทยให้มีอิสระทางการเงิน
132
ANTHROPIC ($ANT) เตรียม IPO วันพรุ่งนี้ นักลงทุนอย่างเราต้องรู้อะไรบ้าง ?
บริษัทที่ขาดทุนสุทธิ 23,000 ล้านดอลลาร์ในไตรมาสเดียว กำลังจะเข้าตลาดหุ้นด้วยมูลค่าราวๆ 1 ล้านล้านดอลลาร์
Anthropic บริษัทผู้พัฒนา AI ชื่อดังอย่าง Claude ที่เตรียมเปิดซื้อขายบน Nasdaq ภายใต้ชื่อตัวย่อ (Ticker) ว่า “ANT” ในคืนวันพรุ่งนี้ (19 พ.ย.)
ก่อนจะตื่นเต้นหรือตกใจกับมูลค่าบริษัท เราไปดูตัวเลขข้างในที่ควรจะต้องรู้กันก่อน
ข้อมูล IPO ที่ยืนยันได้จากเอกสาร SEC คือ Anthropic จะเข้า IPO ที่กรอบราคาประมาณ 70-78 ดอลลาร์ต่อหุ้น, มีการเสนอขายหุ้น Class A จำนวน 825 ล้านหุ้น
ราคาสุดท้ายยังไม่ประกาศ ณ เวลาที่เขียน แต่มีรายงานว่าน่าจะ "สูงกว่ากรอบ" แต่เป็นข้อมูลจากแหล่งข่าวที่ยังไม่ได้รับการยืนยัน
ส่วนมูลค่าบริษัทจะอยู่ที่ราวๆ 0.92-1.02 ล้านล้านดอลลาร์ (นับเฉพาะหุ้นที่ออกมาแล้ว) และสูงสุดที่ประมมาณ 1.4 ล้านล้านดอลลาร์ (นับรวมหุ้นที่อาจเกิดขึ้นทั้งหมด หรือ fully diluted)
ตัวเลขนี้ใกล้เคียงกับ Valuation จากการระดมทุนรอบล่าสุดเมื่อเดือน พ.ค. 2026 ที่ 965,000 ล้านดอลลาร์
1. แล้วตัวเลขขาดทุนสุทธิ 23,291 ล้านดอลลาร์ คืออะไร?
ในช่วงไตรมาส 3/2026 Anthropic มีรายได้ 16,956 ล้านดอลลาร์เพิ่มจาก 1,382 ล้านดอลลาร์ในช่วงเดียวกันปีก่อน
หรือเรียกได้ว่ารายได้โตขึ้นมากกว่า 1,100% ภายในระยะเวลาแค่ปีเดียว
แต่ตัวเลขขาดทุนสุทธิอยู่ 23,291 ล้านดอลลาร์
ในจำนวนนี้ ราว 21,936 ล้านดอลลาร์ เป็นผลจากการวัดมูลค่าของหุ้นกู้แปลงสภาพ, อนุพันธ์ และ SAFE
พูดง่าย ๆ คือด้วยวิธีนี้ ถ้ามูลค่าของบริษัทเพิ่มขึ้น จะทำให้ภาระที่ต้องบันทึกตามบัญชีก็เพิ่มตามไปด้วย
ส่วนที่ต้องดูต่อคือ "กำไรจากการดำเนินงาน"
ถ้าดูตามมาตรฐาน GAAP ตอนนี้ Anthropic ขาดทุน 567 ล้านดอลลาร์ ในขณะที่ไตรมาสก่อนยังกำไร 974 ล้านดอลลาร์
แต่ถ้าดูตามตัวเลข Adjusted ของบริษัท ตอนนี้พวกเขากำไร 2,463 ล้านดอลลาร์
ส่วนต่างหลักๆ คือค่าตอบแทนที่เป็นหุ้นมูลค่า 1,070 ล้านดอลลาร์ และเงินบริจาคที่ไม่ใช่เงินสดอีก 1,960 ล้านดอลลาร์
ส่วนกระแสเงินสดจากการดำเนินงาน 9 เดือนแรกของ 2026 เป็นบวกอยู่ที่ 6,569 ล้านดอลลาร์
ขาดทุนในงบ ไม่ใช่ เงินสดหมดกระเป๋า
แต่กำไรแบบ Adjusted ก็ไม่ใช่กำไรที่เจ้าของได้เต็มๆ เหมือนกัน
2. 3 ตัวแปรที่ต้องจับตาดูหลังจากนี้
- ภาระ Compute Power 900,000 ล้านดอลลาร์
Anthropic มีสัญญาเช่าระยะยาวกับ Google, AWS, Microsoft และบริษัทอื่นๆ ที่จะครบกำหนดภายใน 12 เดือนราวๆ 70,700 ล้านดอลลาร์ และสัญญาหลักส่วนใหญ่ยกเลิกไม่ได้
กล่าวง่ายๆ ก็คือ พวกเขาเซ็นเช่า Data Center ล่วงหน้าหลายปี โดยเดิมพันว่ายอดขายจะโตตามไปด้วย
แต่ถ้ายอดขายไม่โต ภาระก้อนนี้ก็ยังต้องจ่าย
- ลูกค้ากระจุกตัว
Anthropic ไม่มีรายรับจากลูกค้ารายเดียวเกิน 10% ของรายได้ทั้งหมดในช่วง 9 เดือนแรกของปีนี้
แต่ลูกค้า 5 รายแรก คิดเป็นรายได้รวมกันกว่า 25% และรายได้ประมาณ 48% ของช่วงครึ่งปีแรก มาจากช่องทางผ่าน AWS, Google Cloud และ Microsoft
ซึ่งทั้ง 3 บริษัทก็เป็นทั้งซัพพลายเออร์, ผู้ถือหุ้น และคู่แข่งของ Anthropicในเวลาเดียวกัน
- หุ้น Class A มีสิทธิและเสียงที่จำกัด
บริษัทเป็นบริษัทเพื่อสาธารณประโยชน์ (Public Benefit Corporation) ที่หุ้น Class F เพียง 1 หุ้นของผู้ร่วมก่อตั้งทั้ง 7 คนถือสิทธิโหวต 50.1% และ Long-Term Benefit Trust มีสิทธิในการเลือกกรรมการบริหาร
ทำให้หุ้น Class A ที่จะออกขายในวัน IPO ไม่ได้มีอำนาจในการตัดสินใจเกี่ยวกับบริษัทมากนัก
3. แล้ว ANT ที่มูลค่า 1.4 ล้านล้านดอลลาร์ แพงหรือถูก ?
ถ้าคำนวณด้วยวิธี Price-to-Sales Ratio (P/S) ด้วยการใช้ Run-Rate Revenue ที่ 81,000 ล้านดอลลาร์ = 17 เท่า
ถ้าหารรายได้จริงย้อนหลัง 12 เดือน (TTM) เราจะได้ P/S = 29-40 เท่า
ถ้านึกภาพไม่ออก ก็ประมาณว่า ถ้าร้านค้า A ขายของได้ปีละ 100 บาท แล้วมูลค่าร้าน A อยู่ที่ 1,700 บาท
เท่ากับว่าคุณกำลังจ่ายเงินซื้อร้าน A เท่ากับยอดขายมากถึง 17 ปี เพราะต้องการเดิมพันว่า ร้านนี้จะเติบโตต่อเนื่อง
4. ข้อควรรู้สำหรับนักลงทุนไทย
- สถิติ IPO ปีนี้ไม่ได้สวยทุกตัว
ตามรายงานของ RoboForex ระบุว่า IPO 6 ใน 7 รายการบนตลาดสหรัฐฯ ปีนี้ มีซื้อขายต่ำกว่าราคาเสนอขาย
ส่วน IPO ครั้งใหญ่ประจำปีอย่าง SpaceX ที่ปิดวันแรก +19.2% แต่ตอนนี้ราคาอยู่สูงกว่าตอน IPO เพียงแค่ราวๆ 5% เท่านั้น
- วันแรกราคาผันผวนมาก
ในวันที่เปิดซื้อขายวันแรก ราคาอาจมีความผันผวนและต่างจากราคา IPO นอกจากนี้ตัวเลขทั้งหมดอาจมีการเปลี่ยนแปลงได้ และการลงทุนหุ้นต่างประเทศมีค่าธรรมเนียมการซื้อขาย ภาษีมูลค่าเพิ่ม (VAT) และความเสี่ยงอัตราแลกเปลี่ยน ตามเงื่อนไขของผู้ให้บริการ
- มีหุ้นใหม่ทยอยปลดเข้าตลาด
ผู้บริหารและพนักงานบางส่วนของ Anthropic ขายหุ้นของตัวเองได้มากถึง 10% ตั้งแต่วันแรก
และมีการปลดล็อกในวันที่ 27, 48, 62 และ 76 หลัง IPO
มีการคำนวณว่าภายใน 76 วัน อาจมีหุ้นจากกลุ่มนี้ปลดล็อกออกมาได้สูงสุดราวๆ 1,600 ล้านหุ้น หรือคิดเป็นเกือบ 2 เท่าของหุ้นที่เสนอขายในการ IPO
มุมมอง Liberator:
Anthropic เป็นเรื่องของธุรกิจที่รายได้โตเร็วมาก, มีกระแสเงินสดจากการดำเนินงานเป็นบวก
แต่ก็มีภาระค่าใช้จ่ายมหาศาล, ลูกค้าที่กระจุกตัว และมูลค่าที่ถูกตั้งไว้บนความคาดหวังการเติบโตอีกหลายปีเช่นกัน
⚠️ บทความนี้เป็นเพียงการให้ข้อมูลเพื่อการศึกษาเท่านั้น มิใช่คำแนะนำการลงทุน การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลและพิจารณาความเสี่ยงที่รับได้ก่อนตัดสินใจ
📣 คุณมองหุ้น #ANT ยังไงบ้าง? จะรอฟองสบู่ AI แตกก่อน หรือวางแผนเทรดตั้งแต่วันแรก
เป็นเจ้าของหุ้น #Anthropic และหุ้นนอกตัวอื่นๆ ได้ที่ Liberator
---
❝ ปลดล็อกศักยภาพทางการเงินให้คุณ ❞
#Liberator แพลตฟอร์มการลงทุน
ที่พร้อมสนับสนุนคนไทยให้มีอิสระทางการเงิน

734
🍕 ใน PIZZA 1 ถาด มีหุ้นอะไรบ้าง?
.
วันนี้สั่งพิซซ่ามากินกันใช่ไหม?
.
ก่อนกัดคำแรก ลองหยุดสัก 3 วินาที แล้วมองดูพิซซ่าถาดนั้นใหม่
.
มันไม่ใช่แค่ "อาหาร" แต่คือ พอร์ตหุ้นไทยที่อบมาใหม่ ๆ 😂
.
ตามมาครับ บทความนี้จะแกะให้ดูทีละชั้น
.
🧀 ชั้นที่ 1: แป้ง ชีส ซอส พื้นฐานที่คนมองข้าม
.
พิซซ่าไม่มีชีสก็เหมือนหนังไม่มีพระเอก
.
KCG เป็นผู้ผลิตและนำเข้าเนย ชีส และผลิตภัณฑ์จากนม แถมยังมีเบเกอรี่และคุกกี้ด้วย ใครเคยกินคุกกี้กล่องแดง Imperial ก็คือบริษัทนี้แหละ จุดที่ต้องดูคือราคาวัตถุดิบนมที่แกว่งตามตลาดโลก ถ้าคุมต้นทุนไม่อยู่ กำไรก็บางลงได้ง่าย ๆ
.
RBF คือคนเบื้องหลังส่วนผสมอาหาร ทำทั้งวัตถุแต่งกลิ่น สีผสมอาหาร และกลุ่มแป้งกับซอส ลูกค้าหลักคือแบรนด์อาหารอีกที ไม่ค่อยเป็นข่าว แต่ขายของให้คนทำอาหารอีกที
.
NTSC นำเข้า ผลิต และจัดจำหน่ายวัตถุดิบและสารปรุงแต่งอาหาร ทั้งอาหารคนและอาหารสัตว์ ทำธุรกิจมานานแต่อยู่หลังฉากมาตลอด ถ้าอยากรู้ว่าธุรกิจนี้ยากตรงไหน ให้ดูว่าบริษัทผลักต้นทุนวัตถุดิบไปให้ลูกค้าได้แค่ไหน
.
CPAXT มีแบรนด์ ARO ซึ่งเป็นแบรนด์สินค้า Own Brand ของ Makro โดยมีผลิตภัณฑ์หลากหลาย รวมถึงซอสพิซซ่า ที่จำหน่ายให้กับกลุ่มผู้ประกอบการร้านอาหารและผู้บริโภคทั่วไป
.
👉 โจทย์ของชั้นนี้คือ: ใครคุมต้นทุนได้ดี ใครมีแบรนด์แน่น คนนั้นรักษามาร์จิ้นได้ ส่วนคนที่แข่งกันแค่ราคา ก็เหนื่อยหน่อย
.
🍗🍤 ชั้นที่ 2: ท็อปปิง เนื้อสัตว์และอาหารทะเล
.
ฮาวายเอี้ยน ซีฟู้ด ไส้กรอก เบคอน ใครเลือกหน้าไหน
ก็มีหุ้นอยู่เบื้องหลังทั้งนั้น
.
CPF ยักษ์ใหญ่อาหารครบวงจร ตั้งแต่เนื้อสัตว์ยันอาหารแปรรูป
.
GFPT ผลิตและแปรรูปเนื้อไก่
.
TFG ธุรกิจไก่ สุกร และอาหารแปรรูป
.
TU อาหารทะเลแปรรูป คนไทยรู้จักกันดี
.
ASIAN อาหารทะเลแช่แข็งและอาหารแปรรูป
.
พวกนี้มีตัวแปรหลักเหมือนกันคือ ต้นทุนอาหารสัตว์ เพราะกว่าจะเป็นเนื้อบนพิซซ่าต้องผ่านการเลี้ยงก่อน ข้าวโพดกับถั่วเหลืองแพงเมื่อไร ต้นทุนก็ตามมา อีกตัวแปรคือ ราคาเนื้อสัตว์ ที่ขึ้นลงตามอุปทาน และ ความต้องการบริโภค ทั้งในและนอกประเทศ
.
ส่วนอีกเทรนด์ที่น่าจับตาคือ อาหารพร้อมรับประทาน คนยุคนี้เร่งรีบ อะไรอุ่นแล้วกินได้เลยก็ขายง่าย ใครมีสินค้าตรงนี้ก็มีโอกาสเพิ่มมูลค่า
.
🌽 ชั้นที่ 3: ผักและของแต่งหน้า ตลาดที่หลายคนมองข้าม
.
เคยกินพิซซ่าหน้าข้าวโพดไหมครับ? 🌽
.
SUN หรือ ซันสวีท ผู้ผลิตและส่งออกข้าวโพดหวานและผักแปรรูป แบรนด์ KC ที่หลายคนน่าจะเคยเห็นตามชั้นวางสินค้า ธุรกิจนี้ส่งออกเป็นหลัก มีลูกค้าอยู่หลายประเทศ
.
โอกาสของ SUN คือการเอาผลผลิตเกษตรมาแปรรูปให้มีมูลค่าสูงขึ้น เช่น กลุ่มอาหารพร้อมทาน
.
แต่ความเสี่ยงก็มีครับ
.
⚠️ สภาพอากาศ แล้งหรือฝนผิดฤดู ผลผลิตกระทบทันที
⚠️ ต้นทุนการผลิต ทั้งวัตถุดิบ แรงงาน พลังงาน
⚠️ กำลังซื้อต่างประเทศ ถ้าลูกค้าปลายทางชะลอ ยอดสั่งก็ชะลอ
⚠️ ค่าเงินบาท ส่งออกเยอะ บาทแข็งก็กดรายได้เมื่อแปลงเป็นเงินบาท
.
📦🛵 ชั้นที่ 4: จากเตาอบถึงหน้าบ้าน ใครขาย ใครทำกล่อง?
.
ถึงตรงนี้พิซซ่าสุกแล้ว แต่ยังไม่ถึงปากเรา
.
MINT หรือ ไมเนอร์ อินเตอร์เนชั่นแนล เป็นเจ้าของ The Pizza Company ผ่าน Minor Food Group ซึ่งมีร้านหลายประเทศ นอกจากพิซซ่า MINT ยังมีธุรกิจโรงแรมและไลฟ์สไตล์ด้วย ถ้าจะดูหุ้นตัวนี้ในมุมพิซซ่า ให้ดู 3 เรื่อง
.
🍕 SSSG ยอดขายต่อสาขาเดิมโตหรือเปล่า เป็นตัวบอกว่าคนยังกินอยู่จริง ไม่ใช่โตเพราะเปิดสาขาเพิ่มอย่างเดียว
🍕 การขยายสาขา เปิดใหม่ได้เร็วแค่ไหน คุ้มทุนหรือเปล่า
🍕 ต้นทุนแรงงานและวัตถุดิบ ซึ่งกินกำไรร้านอาหารได้เต็ม ๆ
.
SCGP ผู้ผลิตบรรจุภัณฑ์ เชื่อมโยงกับกล่องกระดาษและบรรจุภัณฑ์อาหาร ไม่ได้แปลว่าทุกกล่องพิซซ่าในไทยมาจาก SCGP นะครับ แต่คือธุรกิจที่ได้ประโยชน์เมื่อคนสั่งอาหารมากินที่บ้านเยอะขึ้น เพราะทุกออเดอร์ต้องมีกล่อง
.
และตรงนี้แหละที่น่าสนใจ ยิ่งคนกินนอกบ้านและสั่งเดลิเวอรีมากขึ้น ผู้ได้ประโยชน์ก็ไม่ได้มีแค่ร้านอาหาร แต่เป็นทั้งห่วงโซ่ ตั้งแต่ฟาร์มจนถึงกล่อง
.
🔍 สรุป: พิซซ่า 1 ถาด มีหุ้นกี่ตัว?
เอาเฉพาะในบทความนี้ที่เล่ามานี้ 12 ตัว ครับ
.
🧀 ฐานพิซซ่า: KCG, RBF, NTSC, CPAXT
🍗 ท็อปปิง: CPF, GFPT, TFG, TU, ASIAN
🌽 ผักและแปรรูป: SUN
🛵 หน้าร้านและกล่อง: MINT, SCGP
.
บทเรียนง่าย ๆ คือ ธุรกิจที่ดีไม่ได้ซ่อนอยู่ในชื่อที่ดังที่สุดเสมอไป บางทีมันซ่อนอยู่ใต้ชีสที่เรากำลังกินอยู่ก็ได้ 😄
.
💬 แล้วถาดโปรดของคุณคือหน้าอะไร?
ฮาวายเอี้ยน ซีฟู้ด หรือเพื่อนที่กินสับปะรดบนพิซซ่าแล้วทะเลาะกันทั้งวง? ใครคือหุ้นประจำถาดคุณ?
.
📤 แชร์ให้เพื่อนที่ชอบพิซซ่ามากกว่าชอบกราฟ จะได้รู้ว่าพวกเขากินหุ้นอยู่ทุกสัปดาห์
.
⚠️ เนื้อหานี้เป็นการเล่าเรื่องเพื่อความรู้และความบันเทิง ไม่ใช่คำแนะนำซื้อขายหุ้น ควรศึกษาข้อมูลและงบการเงินก่อนตัดสินใจลงทุนเสมอ
---
❝ ปลดล็อกศักยภาพทางการเงินให้คุณ ❞
#Liberator แพลตฟอร์มการลงทุน
ที่พร้อมสนับสนุนคนไทยให้มีอิสระทางการเงิน

437
🍎 ทำไม Apple ต้องออกแบบชิปเอง ทั้งที่ซื้อเขามาใช้ก็ได้?
.
ลองนึกภาพว่าคุณเปิดร้านอาหาร แล้วซื้อซอสสำเร็จรูปจากโรงงานเดียวกับที่ร้านข้าง ๆ ใช้ รสชาติก็จะเหมือนกันเป๊ะ ไม่มีอะไรให้ลูกค้าจำ
.
ทีนี้ถ้าคุณปรุงซอสสูตรลับเองล่ะ ร้านข้าง ๆ ก็ลอกไม่ได้
.
นี่แหละเหตุผลที่ Apple ลงแรงทำชิปเอง และมันไม่ได้มีแค่เรื่องประหยัดเงิน
.
━━━━━━━━━━
1️⃣ ชิปคือสมอง ใครคุมสมอง คนนั้นคุมทั้งเครื่อง
━━━━━━━━━━
.
ชิปสำเร็จรูปจากเจ้าอื่นถูกออกแบบมาให้ขายได้กับทุกยี่ห้อ มันเลยต้องประนีประนอมสูง ใส่ทุกอย่างให้พอใช้ได้กับทุกคน
.
Apple เลือกอีกทาง คือออกแบบ CPU, GPU, Neural Engine และระบบจัดการพลังงานเอง ให้ทำงานประสานกับ iOS และ macOS ตั้งแต่บรรทัดแรกของดีไซน์ เหมือนสูทตัดเฉพาะตัวกับสูทเสื้อแขวนหน้าร้าน ใส่ได้เหมือนกัน แต่พอดีตัวไม่เท่ากัน
.
ที่สำคัญคือคู่แข่งซื้อชิปเจ้าเดียวกันมาใช้ได้ แต่ซื้อ "ชิปของ Apple" ไม่ได้ เพราะไม่มีขาย
.
พอชิป ซอฟต์แวร์ และแบรนด์อยู่ในมือเดียวกัน คู่แข่งเลียนแบบยากมาก และนี่คือสิ่งที่ตลาดมองเมื่อพูดถึง AAPL ในฐานะเจ้าของทั้งเทคโนโลยีและแบรนด์
.
━━━━━━━━━━
2️⃣ จาก Intel สู่ Apple Silicon: บทเรียนของการพึ่งคนอื่นมากเกินไป
━━━━━━━━━━
.
เรื่องนี้ไม่ได้เกิดข้ามคืน Apple เริ่มทำชิป A-Series ให้ iPhone และ iPad มาตั้งแต่ปี 2010 แล้วค่อย ๆ สะสมฝีมือ
.
ปี 2020 Apple ประกาศเลิกใช้ชิป Intel ใน Mac ปลายปีเดียวกัน Mac ตัวแรกที่ใช้ชิป M1 ก็ออกวางขาย และการเปลี่ยนทั้งไลน์เสร็จสมบูรณ์ในปี 2023
.
เหตุผลหลักคือ ตอนใช้ชิป Intel แผนผลิตภัณฑ์ของ Mac ต้องผูกกับแผนของบริษัทอื่น เขาช้าเราก็ช้า เขาไปทางไหนเราก็ต้องตาม Apple เลยไม่อยากให้ความเร็วของตัวเองขึ้นอยู่กับใคร
.
เรื่องโมเด็มก็เป็นแบบเดียวกัน Apple ซื้อธุรกิจโมเด็มสมาร์ทโฟนของ Intel มาในปี 2019 แล้วทยอยทำชิป C-Series ของตัวเอง เริ่มจาก C1 ใน iPhone 16e ต่อด้วย C1X ใน iPhone Air และล่าสุด C2 ใน iPhone 18 Pro
.
แต่ลองเดาดูว่าอะไรน่าสนใจ ทีม TechInsights แกะ iPhone 18 Pro Max ที่ขายในสหรัฐฯ แล้วพบว่า ยังใช้โมเด็ม Snapdragon X80 ของ Qualcomm อยู่ ขณะที่รุ่นที่ขายประเทศอื่นใช้ C2 และ Apple ยังไม่ได้อธิบายว่าทำไม
.
สรุปคือ Apple ไม่ได้ตัดขาดในวันเดียว แต่ค่อย ๆ ลดสัดส่วนไปทีละรุ่น ซึ่งเป็นข่าวที่ QCOM และ INTC ต้องจับตา เพราะลูกค้ารายใหญ่ที่สุดรายหนึ่งกำลังเปลี่ยนจากผู้ซื้อ เป็นคู่แข่ง
.
━━━━━━━━━━
3️⃣ ออกแบบเอง ไม่ได้แปลว่าผลิตเอง
━━━━━━━━━━
.
จุดที่หลายคนเข้าใจผิด Apple ออกแบบชิปเอง แต่ไม่ได้มีโรงงานของตัวเอง ชิประดับสูงยังต้องพึ่ง TSMC (TSM)
.
อีกชื่อที่ห้ามมองข้ามคือ Broadcom (AVGO) เดือนกรกฎาคม 2026 Apple ประกาศขยายความร่วมมือกับ Broadcom ไปถึงปี 2031 คาดว่ามูลค่าเกิน 30,000 ล้านดอลลาร์ ผลิตชิปในสหรัฐฯ มากกว่า 15,000 ล้านชิ้น และ Broadcom จะลงทุน 1,500 ล้านดอลลาร์ขยายโรงงานที่ Fort Collins รัฐโคโลราโด ดีลนี้ครอบคลุมชิปสื่อสารไร้สายสำหรับ Wi-Fi, Bluetooth และเซลลูลาร์ รวมถึงชิป ASIC แบบเฉพาะที่ Apple ต้องการ
.
ฟังดูย้อนแย้งไหม เพราะ Apple เองก็เริ่มทำชิป Wi-Fi และ Bluetooth ของตัวเองแล้ว แต่ยังเซ็นสัญญายักษ์กับ Broadcom ต่อ
.
คำตอบคือ ทำชิปเองไม่ได้แปลว่าตัดซัพพลายเออร์ทั้งหมด Apple เลือกทำเองเฉพาะส่วนที่ได้เปรียบสูงสุด ส่วนที่เหลือก็ซื้อจากคนที่เก่งกว่าและยอมจ่ายหนัก เพื่อให้ของไม่ขาดมือ
.
ผู้ชนะในเกมนี้เลยไม่ใช่ใครคนเดียว TSMC ได้ออเดอร์ชิปขั้นสูง Broadcom ได้ลูกค้ารายใหญ่ที่นักวิเคราะห์ประเมินว่าคิดเป็นราวหนึ่งในห้าของรายได้ และ Apple ได้ซัพพลายที่มั่นคง
.
━━━━━━━━━━
4️⃣ ยุค AI เกมเปลี่ยน: คุมเทคโนโลยีได้ แต่หนีต้นทุนไม่พ้น
━━━━━━━━━━
.
ต่อให้ออกแบบชิปเองได้ แต่ถ้าวัตถุดิบแพงขึ้นทั้งโลก Apple ก็รับผลเต็ม ๆ
.
ตอนนี้ศูนย์ข้อมูล AI กำลังแย่งกำลังผลิตชิปขั้นสูงและหน่วยความจำ มีรายงานว่า Nvidia แซง Apple ขึ้นเป็นลูกค้ารายใหญ่ที่สุดของ TSMC แล้ว ส่วนราคาเมมโมรีก็พุ่งจนทิม คุก เคยเปรียบว่าเป็น "น้ำท่วมร้อยปี"
.
ตัวเลขชัดมาก ในงบไตรมาสล่าสุดที่แจ้งเมื่อวันที่ 2 พฤศจิกายน Apple ทำอัตรากำไรขั้นต้นได้ 47.9% แต่คาดการณ์ไตรมาสธันวาคมไว้ที่ 45–46% โดยซีเอฟโอบอกว่าต้นทุนเมมโมรีจะสูงขึ้นต่อเนื่องไปถึงปีหน้า บวกกับต้นทุนที่เพิ่มขึ้นจากการเปิดตัว Siri AI
.
ฝั่งเมมโมรีมีผู้เล่นหลักคือ Micron (MU), SK Hynix และ Samsung ที่หันกำลังผลิตไปทำหน่วยความจำสำหรับเซิร์ฟเวอร์ AI ซึ่งทำกำไรสูงกว่า ทำให้ Apple ต่อรองยากขึ้น มีรายงานว่า Apple ต้องพึ่ง Samsung เพิ่มขึ้นสำหรับ iPhone 17
.
อีกทางหนึ่งที่ Apple เลือกคือหาโรงงานสำรอง มีรายงานจาก WSJ ว่า Apple กับ Intel (INTC) ตกลงเบื้องต้นให้ Intel ผลิตชิปบางส่วนให้ Apple ในสหรัฐฯ และมีการประกาศออกมาในเดือนมิถุนายน แต่ข่าวนี้มาจากการเปิดเผยของฝั่งรัฐบาลสหรัฐฯ และสื่อ ยังไม่เห็นการยืนยันรายละเอียดจากทั้งสองบริษัท ที่สำคัญคือ Intel ยังต้องพิสูจน์ให้ได้ว่าผลิตจริงตามมาตรฐานสุดโหดของ Apple ได้ ก่อนที่ดีลนี้จะกลายเป็นความจริงเต็มตัว
.
📌 สรุป
Apple ทำชิปเองเพื่อ "คุมสมอง" ของทุกอุปกรณ์ แต่ยังต้องง้อโรงงาน ตัวเชื่อมสัญญาณ และเมมโมรีจากคนอื่นอยู่ดี ออกแบบเองคือพลัง แต่ราคาวัตถุดิบโลกไม่มีใครคุมได้
.
💬 ถ้าคุณเป็น Apple จะทำชิปเองให้หมดทุกชิ้น หรือยอมซื้อบางส่วนไว้เป็นตัวสำรอง? คอมเมนต์บอกกันหน่อย 👇
.
#Apple #AAPL #ชิป #AppleSilicon #TSMC #Broadcom #Qualcomm #Intel #เทคโนโลยี
.
ข้อมูลเพื่อการศึกษา ไม่ใช่คำแนะนำการลงทุน
---
❝ ปลดล็อกศักยภาพทางการเงินให้คุณ ❞
#Liberator แพลตฟอร์มการลงทุน
ที่พร้อมสนับสนุนคนไทยให้มีอิสระทางการเงิน

223
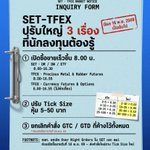
ตลาดหุ้นไทยและ TFEX เริ่มใช้เกณฑ์ใหม่ ตั้งแต่วันนี้ (16 พ.ย. 2569) เป็นต้นไป
เวลาเปิดซื้อขายเร็วขึ้น ช่วงราคาละเอียดขึ้น และคำสั่งค้างข้ามวันถูกยกเลิกทั้งหมด
ตั้งแต่วันจันทร์ที่ 16 พฤศจิกายน 2569 ตลาดหลักทรัพย์ฯ และ TFEX ปรับเกณฑ์ 3 เรื่องที่นักลงทุนควรรู้
1. TFEX เปิดซื้อขายเช้าขึ้นเป็น 08.00 น.
เดิมเปิด 09.45 น. สำหรับสินค้ากลุ่มอัตราแลกเปลี่ยน โลหะมีค่า และยางพารา
• เตรียมเปิดตลาด: 07.50-08.00 น.
• ช่วงกลางวัน: 08.00-16.55 น.
• ช่วงกลางคืน: 18.50-03.00 น. (เฉพาะสินค้าที่มีช่วงกลางคืน)
• กลุ่มอัตราแลกเปลี่ยนซื้อขายต่อเนื่อง ไม่มีพักเที่ยง
• Gold-D ยังปิด 16.30 น. ตามเดิม
• DR, DW และ ETF ที่อ้างอิงหุ้นต่างประเทศ เปิดซื้อขายตั้งแต่ 08.00 น. เช่นกัน
2. ช่วงราคาหุ้น (Tick Size) ละเอียดขึ้น
ปรับให้แคบลงโดยเฉพาะหุ้นราคา 5-50 บาท ช่วยให้ตั้งราคาได้แม่นขึ้น
• ต่ำกว่า 2 บาท: ครั้งละ 0.01 บาท
• 2 - ต่ำกว่า 10 บาท: ครั้งละ 0.02 บาท
• 10 - ต่ำกว่า 25 บาท: ครั้งละ 0.05 บาท
• 25 - ต่ำกว่า 50 บาท: ครั้งละ 0.10 บาท
• 50 - ต่ำกว่า 100 บาท: ครั้งละ 0.25 บาท
• 100 - ต่ำกว่า 200 บาท: ครั้งละ 0.50 บาท
• 200 - ต่ำกว่า 400 บาท: ครั้งละ 1 บาท
• 400 บาทขึ้นไป: ครั้งละ 2 บาท
3. คำสั่งค้างข้ามวัน (GTC/GTD) ถูกยกเลิกทั้งหมด
ตลาดหลักทรัพย์ฯ จะยกเลิกคำสั่ง GTC และ GTD ทั้งหมดบนกระดาน SET และ mai ก่อนเปิดตลาดวันที่ 16 พ.ย. 69
พูดง่าย ๆ คือ ใครตั้งคำสั่งซื้อ-ขายล่วงหน้าไว้ ต้องเช็กสถานะและส่งคำสั่งใหม่ตามช่วงราคาที่เปลี่ยนไป
การเปลี่ยนแปลงครั้งนี้เพิ่มทั้งช่วงเวลาซื้อขายและความละเอียดของราคา นักลงทุนที่ตั้งคำสั่งซื้อหรือขายล่วงหน้าไว้ ควรตรวจสอบสถานะคำสั่ง และส่งคำสั่งใหม่ตามเกณฑ์ที่เริ่มใช้ในวันนี้
ที่มา: ตลาดหลักทรัพย์แห่งประเทศไทย, TFEX
---
❝ ปลดล็อกศักยภาพทางการเงินให้คุณ ❞
#Liberator แพลตฟอร์มการลงทุน
ที่พร้อมสนับสนุนคนไทยให้มีอิสระทางการเงิน

Huawei รอดไหม ถ้าฟองสบู่ AI จีนแตก? 🔥
.
หุ้น AI จีนหายไปเกือบ 4.8 แสนล้านดอลลาร์ ภายในไม่ถึง 4 เดือน
แต่บริษัทที่ทุกคนนึกถึงเป็นอันดับแรกตอนพูดถึง AI จีน กลับ
"ไม่มีหุ้นให้ขาย"
เขาคือ Huawei 👀
.
1️⃣ ฟองสบู่ AI จีนแตกแล้วหรือยัง?
.
ดูตัวเลขก่อนนะครับ ดัชนี STAR 50 ซึ่งเป็นกระดานเทคโนโลยีของเซี่ยงไฮ้ (คล้าย Nasdaq จีน) ร่วงราว 40% ในเวลาไม่ถึง 4 เดือน มูลค่าตลาดหายไปราว 4.8 แสนล้านดอลลาร์ ตัวเลขนี้เป็นการประเมินของ Reuters
.
ที่เจ็บกว่าคือ ครึ่งปีแรกดัชนีนี้พุ่งขึ้นกว่า 64% ขาลงรอบนี้เลยลบกำไรทั้งปีไปเกือบหมด
.
ตลาดหุ้นจีนพึ่งธีม AI หนักมาก Goldman Sachs ประเมินว่า AI คิดเป็น 42% ของมูลค่าตลาด และ 57% ของมูลค่าการซื้อขาย พอธีมเดียวล้มก็ลากทั้งตลาดตามไปด้วย
.
รายตัวหนักแค่ไหน?
.
Cambricon, MetaX, Moore Threads ร่วง 45–58% จากจุดสูงสุด
SMIC ลง 44% ส่วน Hua Hong ลงถึง 67%
.
ล่าสุดวันที่ 3 พ.ย. ปักกิ่งงัดมาตรการพยุงตลาดออกมา แต่ STAR 50 ยังร่วงอีกราว 4% ส่วน CSI 300 ลงเดือนตุลาคมไป 8.5% แย่สุดตั้งแต่ปี 2016 และลงต่อเนื่อง 12 สัปดาห์ซึ่งเป็นสถิติใหม่
.
สาเหตุคืออะไร?
Reuters บอกว่า ไม่มีตัวจุดชนวนชัดเจน มีทั้งกังวลเรื่องราคาที่แพงเกินไป กังวลดีมานด์ AI และกังวลการคุมส่งออก นักวิเคราะห์บางคนมองว่านี่คือ การประเมินความเสี่ยงด้านเงินทุนและผลตอบแทนใหม่ ไม่ใช่ดีมานด์ AI พังจริง
.
ส่วน Morgan Stanley มองว่า หุ้นจีนนอกแผ่นดินใหญ่อาจลงอีก 10–15% ก่อนจะถึงจุดต่ำสุด
.
2️⃣ แล้ว Huawei เจ็บแค่ไหน?
.
ข้อแรกที่คนมักลืม Huawei ไม่ได้จดทะเบียนในตลาดหุ้น ไม่มีใครซื้อหุ้นได้ ที่ต้องเปิดงบเพราะออกหุ้นกู้ในประเทศ ราคาหุ้นจีนจะร่วงแค่ไหน ก็ไม่ได้ทำให้มูลค่าบริษัทในงบ Huawei ลดลงตรงๆ
.
ที่ได้รับผลคือ "ทางเลือกในการหาเงิน" เพราะ Financial Times รายงานว่า หน่วยงานกำกับสั่งให้ธนาคารชะลอ IPO ใครอยากระดมทุนจากตลาดตอนนี้ก็ยากขึ้น
.
แล้วฐานของ Huawei แน่นแค่ไหน?
ปี 2025 บริษัทมี รายได้ 8.8 แสนล้านหยวน กำไรสุทธิ 6.8 หมื่นล้านหยวน และลงทุน R&D 1.92 แสนล้านหยวน หรือ 21.8% ของรายได้ โดย กระแสเงินสดจากการดำเนินงาน 1.27 แสนล้านหยวน มีเงินสดและเงินลงทุนระยะสั้นราว 3.6 แสนล้านหยวน
.
แปลว่าถึงตลาดทุนปิดประตู Huawei ก็ยังเดินเครื่อง R&D ต่อได้หลายปี แต่ต้องดูต่อว่าครึ่งปีแรก 2026 เงินสดเป็นอย่างไร (เดี๋ยวเล่าให้ฟัง 👇)
.
3️⃣ AI จีนยังโต แต่หุ้นอาจไม่โตตาม ใครมีของจริง?
.
Cambricon (ชิป AI)
9 เดือนแรก รายได้ 9,500 ล้านหยวน โต 107% กำไรสุทธิ 3,700 ล้านหยวน โต 131% ธุรกิจโตจริงครับ แต่ กระแสเงินสดจากการดำเนินงานมีแค่ 228 ล้านหยวน หรือ 6% ของกำไร และสต็อกพุ่งจาก 4,900 ล้านเป็น 11,700 ล้านหยวน กำไรบนกระดาษยังไม่กลายเป็นเงินในมือ แถมราคาหุ้นก็วิ่งนำหน้าไปไกลแล้ว
.
SMIC (โรงงานผลิตชิป)
ไตรมาส 2 รายได้ 3,000 ล้านดอลลาร์ โต 36% กระแสเงินสดจากการดำเนินงาน 2,500 ล้านดอลลาร์ โรงงานเดินเครื่อง 93.7% ธุรกิจแข็ง และ ลูกค้ากระจายหลายอุตสาหกรรม ไม่ได้พึ่ง AI อย่างเดียว แต่หุ้นก็ยังโดนลงไป 44%
.
Alibaba
ไตรมาสล่าสุด คลาวด์โต 45% รายได้จากผลิตภัณฑ์ AI โตระดับหลักร้อยเปอร์เซ็นต์ติดกัน 12 ไตรมาส แต่ capex เกือบ 6.8 หมื่นล้านหยวนในไตรมาสเดียว กระแสเงินสดอิสระติดลบ 4.5 หมื่นล้านหยวน มีรายได้จริง แต่เผาเงินหนักเพื่อรอผลตอบแทน
.
Xiaomi
อันนี้ตลกร้าย บูม AI ดันราคาหน่วยความจำขึ้น แล้ว Xiaomi กลายเป็นเหยื่อ รายได้ไตรมาส 2 ลด 6.1% กำไรสุทธิปรับปรุงลด 42.6% เหลือ 6,200 ล้านหยวน อัตรากำไรขั้นต้นมือถือเหลือ 8.5% จาก 11.5% ส่วน EV ส่งมอบ 1.04 แสนคัน (+28%) แต่ ธุรกิจนี้ยังขาดทุนจากการดำเนินงาน 2,600 ล้านหยวน
.
สรุปง่ายๆ คือ "ธุรกิจโตจริง" กับ "ราคาหุ้นแพงเกิน"
เป็นเรื่องที่เกิดพร้อมกันได้ครับ
.
4️⃣ ถ้าฟองสบู่แตก Huawei จะรอดไหม?
.
ให้คะแนน 5 ด้านตามข้อมูลล่าสุด:
.
💰 รายได้ — ✅ แข็ง
ครึ่งปีแรก 2026 รายได้ 4.68 แสนล้านหยวน โต 9.6% และทุกธุรกิจโต มีหลายขา ทั้งเครือข่าย อุปกรณ์ผู้บริโภค พลังงานดิจิทัล และรถยนต์ แต่ 70% ของรายได้มาจากจีน ถ้าเศรษฐกิจในประเทศสะดุด Huawei ก็โดนเต็มๆ
.
📉 กำไร — ⚠️ ถูกบีบ
กำไรสุทธิครึ่งปีแรกลด 36% เหลือ 2.38 หมื่นล้านหยวน เพราะต้นทุนวัตถุดิบสูงขึ้น ส่วนผสมสินค้าเปลี่ยน และ R&D เพิ่ม R&D เพิ่ม 25% เป็น 1.21 แสนล้านหยวน หรือ 25.9% ของรายได้ ข้อมูลที่เปิดเผยชี้ว่ากำไรหายเพราะต้นทุนกับการลงทุน ไม่ใช่เพราะลดราคาแข่ง
.
💵 กระแสเงินสด — ⚠️ สัญญาณเตือนปี 2025 ดีมาก แต่ครึ่งปีแรก 2026 กระแสเงินสดจากการดำเนินงานพลิกจากบวก 3.1 หมื่นล้านเป็นติดลบราว 4 หมื่นล้านหยวน สาเหตุหนึ่งคือ สต็อกพุ่งถึง 2.77 แสนล้านหยวน เกือบ 60% ของรายได้ครึ่งปี บางส่วนอาจเป็นการกักตุนชิ้นส่วนสำคัญไว้ก่อน แต่เงินจมไปกับสต็อกก็คือเงินจม
.
🏦 หนี้และสภาพคล่อง — ✅ ยังรับไหว แต่ทิศทางไม่สวย
สิ้นปี 2025 อัตราส่วนหนี้สินอยู่ที่ 55.0% ลดจาก 57.8% แต่ สิ้นมิถุนายน 2026 ขยับเป็น 58.3% ยังไม่น่ากลัว แต่ต้องจับตา
.
⚔️ ความสามารถแข่งขัน — ⚠️ ไล่ทันแล้วแต่ยังไม่ชนะขาด
ชิป Ascend: ข้อมูล IDC ช่วงครึ่งปีแรก 2026 ชี้ว่า Nvidia ยังนำที่ 34% ส่วน Huawei ตามมาที่ 28% และส่งชิปเกือบเท่าตัวจากปีก่อน Huawei เคยอ้างว่าแซง Nvidia แล้ว แต่ ยังไม่เปิดตัวเลขหรือนิยามส่วนแบ่งตลาดที่ใช้ และ Ascend รุ่นใหม่ผลิตได้จำกัด
HarmonyOS: HarmonyOS 6 รันบนอุปกรณ์เกิน 80 ล้านเครื่อง ตั้งเป้า 100 ล้านภายในไตรมาส 4 ปีนี้
Cloud: รายได้ปี 2025 ลดลง 3.5% เหลือ 3.2 หมื่นล้านหยวน ซึ่งน้อยกว่ารายได้ คลาวด์ของ Alibaba ไตรมาสเดียว (4.16 หมื่นล้านหยวน) นี่คือขาที่อ่อนสุดครับ
.
🎯 สรุป: Huawei รอดไหม?
.
รอด แต่ไม่ใช่รอดแบบสบายๆ
.
รอดเพราะ
.
ไม่ได้พึ่งตลาดหุ้น
มีธุรกิจหลายขา
มีเงินสดหนา
.
แต่ 3 ข้อนี้ต้องจับตา:
กระแสเงินสดครึ่งปีหลัง, ราคาหน่วยความจำ, และกำลังผลิตชิป Ascend
.
ถ้าฟองสบู่แตกจริง คนที่เจ็บก่อนคือบริษัทที่ราคาหุ้นวิ่งเกินกำไร ส่วน Huawei เจ็บแค่ "กำไร" ไม่ใช่ "ความอยู่รอด"
.
💬 คุณมองว่าไง? ถ้า Huawei เข้าตลาดหุ้นพรุ่งนี้ คุณจะซื้อไหม? หรือเลือก Cambricon, Alibaba, Xiaomi แทน? มาเถียงกันในคอมเมนต์ได้เลย 👇
.
(เนื้อหานี้เพื่อให้ข้อมูล ไม่ใช่คำแนะนำการลงทุน)
---
❝ ปลดล็อกศักยภาพทางการเงินให้คุณ ❞
#Liberator แพลตฟอร์มการลงทุน
ที่พร้อมสนับสนุนคนไทยให้มีอิสระทางการเงิน

619
กะเพราไข่ดาว 1 จาน มีหุ้นอะไรซ่อนอยู่บ้าง? 🍳
.
ถ้าวันนี้คุณสั่งกะเพราหมูสับไข่ดาว
กลิ่นหอมลอยมาจากกระทะ ไฟลุก ควันขึ้น
.
ก่อนจะลงมือกิน ลองหยุด 3 วินาที แล้วถามตัวเองว่า
"เงิน 60 บาทของเรา ไปอยู่ในกระเป๋าใครบ้าง?"
.
จานเดียวนี้พาเราเดินเข้าตลาดหุ้นได้เลยนะ ตามมา 👇
.
🍚 1) เริ่มที่ข้าว: ข้าวสวยร้อน ๆ หนึ่งทัพพี
.
ถ้าพูดถึงข้าวสารที่มีบริษัทจดทะเบียนอยู่เบื้องหลัง ชื่อหนึ่งที่เจอบ่อยคือ PRG (พี อาร์ จี คอร์ปอเรชั่น) เจ้าของแบรนด์ "ข้าวมาบุญครอง" ผลิตและขายข้าวสารทั้งในประเทศและส่งออก มีทั้งแบบถุง 2 กิโล 5 กิโล ไปจนถึงกระสอบใหญ่ แถมยังทำศูนย์อาหารและร้านอาหารด้วย
.
แต่พูดกันตรง ๆ ร้านกะเพราข้างทางซื้อข้าวจากหลายแหล่งมาก ข้าวในจานคุณอาจเป็นของ PRG หรือไม่ใช่ก็ได้ จุดที่อยากให้เห็นคือข้าวทุกเม็ดมีห่วงโซ่ธุรกิจอยู่เบื้องหลัง
.
🐷🐔 2) หมูหรือไก่? ใครเป็นเจ้าของวัตถุดิบบนจานเรา
.
ตรงนี้คือพระเอกของจาน เพราะเนื้อสัตว์และไข่เป็นส่วนที่มีบริษัทใหญ่ในตลาดหุ้นเกี่ยวข้องมากที่สุด
.
CPF (เจริญโภคภัณฑ์อาหาร) ทำธุรกิจเกษตรอุตสาหกรรมและอาหารแบบครบวงจร ลงทุนและร่วมลงทุนใน 17 ประเทศ ในไทยเลี้ยงทั้งสุกร ไก่เนื้อ ไก่ไข่ เป็ด กุ้ง และปลา และทำอาหารสัตว์เองด้วย ดังนั้น "ไข่ดาว" ใบนั้นก็อยู่ในโลกของธุรกิจแบบ CPF ได้เหมือนกัน
.
TFG (ไทยฟู้ดส์ กรุ๊ป) เด่นเรื่องไก่และสุกรครบวงจร ตั้งแต่พ่อแม่พันธุ์ การเลี้ยง โรงงานแปรรูป ไปจนถึงอาหารสัตว์ มีฐานทั้งไทยและเวียดนาม และมีร้านค้าปลีกชื่อ Thai Foods Fresh Market ที่ตั้งเป้าขยายเป็น 850 สาขา
.
ทีนี้ความสนุกอยู่ที่ว่า กำไรของสองบริษัทนี้ แกว่งตามราคาหมูกับต้นทุนอาหารสัตว์ ยกตัวอย่าง CPF ไตรมาส 3 ปี 2567 รายงานกำไรสุทธิราว 7,309 ล้านบาท เทียบกับขาดทุนในปีก่อนหน้า สาเหตุหลักคือราคาสุกรฟื้นและต้นทุนเลี้ยงลดลง
.
หมูแพงขึ้นนิดเดียว ตัวเลขกำไรเปลี่ยนได้เป็นหลักพันล้าน 🐷
.
🛢️ 3) น้ำมัน เครื่องปรุง และไฟ: ของที่มองข้ามแต่ขาดไม่ได้
.
กะเพราไม่มีน้ำมันก็ผัดไม่ได้ และน้ำมันก็มีหุ้นอยู่เบื้องหลังเช่นกัน
.
TVO (น้ำมันพืชไทย) ผู้ผลิตน้ำมันถั่วเหลือง ตราองุ่น และที่น่าสนใจคือ TVO ขายกากถั่วเหลืองให้เป็นวัตถุดิบอาหารสัตว์ด้วย พูดง่าย ๆ คือถั่วเหลืองเมล็ดเดียวไปได้ทั้ง กระทะผัดกะเพรา และ อาหารหมูอาหารไก่ ที่ไปเป็นเนื้อบนจานเดียวกัน วงจรปิดสนิทมาก
.
XO (เอ็กโซติค ฟู้ด) ผู้ผลิตซอสและเครื่องปรุงรส เจ้าของแบรนด์ที่คนรู้จักกันดีในเรื่องซอสพริกศรีราชา สินค้าไปวางขายกว่า 80 ประเทศ ฟังดูห่างจากกะเพราข้างทางหน่อย เพราะ XO เน้นตลาดส่งออก แต่ก็ถือเป็นตัวแทนของกลุ่ม "ซอสไทยไปไกลทั่วโลก" ที่เป็นหุ้นในตลาด mai
.
ส่วนน้ำตาลที่ใส่นิดเดียว ก็มีบริษัทจดทะเบียนอย่าง KSL และ KTIS ทำธุรกิจน้ำตาลอยู่ และแก๊สหุงต้มที่ร้านใช้ผัด ก็มีบริษัทพลังงานอยู่เบื้องหลังเช่นกัน
.
🔥 4) ถ้าคนไทยกินกะเพราวันละล้านจาน เงินไปไหน?
.
สมมติ (ย้ำว่าสมมติ)
ว่าวันนี้คนไทยกินกะเพราไข่ดาวกัน 1 ล้านจาน จานละ 60 บาท
.
นั่นคือเงินหมุนเวียนวันละ 60 ล้านบาท
หรือราวปีละ 21,900 ล้านบาท จากเมนูเดียว 🤯
.
แต่เส้นทางเงินไม่ได้ตรงไปเข้าบริษัทในตลาดหุ้นทั้งหมดนะ
.
เงินส่วนใหญ่ถูกแบ่งเป็นค่าวัตถุดิบ ค่าแก๊ส ค่าเช่าที่ ค่าแรง และกำไรของแม่ค้าพ่อค้า ซึ่งหลายส่วนไม่ได้ไปอยู่ในมือบริษัทจดทะเบียนเลย ส่วนที่ไปถึงบริษัทใหญ่ก็ถูกแบ่งกันอีกทอด และบริษัทเหล่านั้นก็มีสินค้าอื่นอีกเป็นพันอย่าง ไม่ได้พึ่งกะเพราจานเดียว
.
⚠️ ข้อคิดที่อยากให้ฝากไว้
.
"ธุรกิจที่เกี่ยวกับของกินทุกวัน ไม่ได้แปลว่าเป็นหุ้นที่น่าลงทุนเสมอไป"
.
คนกินทุกวันก็จริง แต่หุ้นจะดีหรือไม่ดูที่ 3 อย่างนี้:
.
ต้นทุน: วัตถุดิบขึ้นราคา แต่ขายแพงขึ้นไม่ได้ กำไรก็ลด
กำไร: ยอดขายดีแต่กำไรแกว่ง เหมือนที่เห็นในธุรกิจหมูกับไก่
ราคาหุ้น: ธุรกิจดีแต่ซื้อแพงเกินไป ผลตอบแทนก็อาจไม่ได้ตามที่หวัง
.
กะเพรากินทุกวันได้ แต่ซื้อหุ้นต้องทำการบ้านทุกครั้ง 📚
.
💬 คุณทีมกะเพรา หมูสับ หรือ ไก่?
ไข่ดาว กรอบฟู หรือ ไข่ยางมะตูม?
แล้วเมนูไหนในชีวิตประจำวันที่คุณอยากให้ผมเจาะหุ้นต่อ: ชานมไข่มุก? มาม่า? หรือ 7-Eleven? คอมเมนต์ไว้เลย!
.
แท็กเพื่อนที่กินกะเพราทุกวัน แล้วถามมันว่า
"รู้ไหมวันนี้เราส่งเงินให้ใครบ้าง" 😆
.
*บทความนี้เพื่อให้ความรู้ ไม่ใช่คำแนะนำให้ซื้อหรือขายหุ้นใด ๆ

775
อวสาน Labubu?
---
❝ ปลดล็อกศักยภาพทางการเงินให้คุณ ❞
#Liberator แพลตฟอร์มการลงทุน
ที่พร้อมสนับสนุนคนไทยให้มีอิสระทางการเงิน
101
🔵 ถ้าพรรคเดโมแครตมา หุ้นไหนได้ประโยชน์?
.
มาถึงวันนี้ เราน่าจะพอรู้ข่าวกันแล้ว!
เมื่อพรรคน้ำเงินกวาดผลเลือกตั้งกลางเทอม
AP รายงานว่าชัยชนะของเดโมแครตทำให้พรรคคุมทั้งสภาผู้แทนฯ และวุฒิสภาในปีหน้า แม้บางที่นั่ง เช่น อะแลสกา ยังนับคะแนนไม่จบ
.
แต่มีเรื่องที่ต้องรู้ก่อน ❗
เดโมแครต "มาครึ่งเดียว" เพราะทรัมป์ยังอยู่ทำเนียบขาวและมีสิทธิ์วีโต้ AP ก็ย้ำว่าทรัมป์ยังคุมอำนาจฝ่ายบริหารเรื่องกลาโหม ต่างประเทศ และการค้าบางส่วน ดังนั้นสิ่งที่เดโมแครตทำได้จริงคือขวาง ตรวจสอบ และต่อรองเรื่องงบ ส่วนการรื้อกฎหมายเก่าทำได้ยากกว่าที่คิด
.
ไปดูทีละกลุ่มเลย 👇
.
⚡ 1) พลังงานสะอาด: ได้อานิสงส์จริงไหม?
.
หลายคนเดาว่าเดโมแครตชนะแล้วโซลาร์จะกลับมารุ่ง แต่ต้องดูสภาพจริงก่อน ปีที่แล้วกฎหมาย One Big Beautiful Bill ตัดเครดิตภาษีพลังงานสะอาดไปเยอะ
.
เครดิตภาษีติดโซลาร์บนหลังคาบ้าน (25D) หมดไปตั้งแต่สิ้นปี 2025 ใครขายระบบโซลาร์บ้านโดนเต็ม ๆ
.
โครงการลม/โซลาร์ต้องเริ่มก่อสร้างภายใน 1 ปีหลังกฎหมายผ่าน หรือไม่ก็ต้องเสร็จทันสิ้นปี 2027
.
แต่แบตเตอรี่ยังได้เครดิตต่อไปถึงปี 2033
.
วันที่ตลาดตอบรับ First Solar ขึ้น 4.6% และ Enphase ขึ้น 3.7% ส่วน NextEraถ้าเครดิตภาษีกลับมา ต้นทุนโครงการโซลาร์และแบตก็ถูกลงตาม
.
🤔 ประเด็นคือเดโมแครตคุมสภาก็จริง แต่ต้องได้ลายเซ็นทรัมป์ถึงจะแก้กฎหมายได้ ตลาดเลยซื้อ "ความหวัง" ไปก่อน ส่วนกำไรจริงต้องรอดูว่านโยบายจะขยับได้แค่ไหน
.
🏥 2) เฮลท์แคร์: โรงพยาบาลยิ้ม แต่บริษัทประกันยังไม่ชัวร์
.
พระเอกของวันคือโรงพยาบาล HCA Healthcare พุ่ง 10.3% เพราะตลาดหวังว่าสภาชุดใหม่อาจพยายามย้อนการตัดงบสุขภาพบางส่วนของกฎหมายเดิม
.
ที่มาที่ไปคือ เงินอุดหนุน ACA ช่วงโควิดหมดอายุไปเมื่อสิ้นปี 2025 เบี้ยประกันแพงขึ้น คนถอนตัวจากแผน คนไม่มีประกันเยอะขึ้น และโรงพยาบาลก็ต้องรับภาระรักษาฟรีมากขึ้น มีการประเมินว่าภาระค่ารักษาที่เก็บเงินไม่ได้ในปี 2026 จะพุ่งขึ้นราว 7.7 พันล้านดอลลาร์ ถ้าคนกลับมามีประกันมากขึ้น โรงพยาบาลอย่าง HCA และ Tenet ก็ได้ประโยชน์ตรง ๆ
.
ฝั่งบริษัทประกันซับซ้อนกว่า ไม่ใช่ว่าเดโมแครตมาแล้วต้องแย่เสมอไป
.
ค่ายที่พึ่งตลาด ACA และ Medicaid มาก (เช่น Elevance) อาจได้ลมส่ง ถ้าคนมีประกันเพิ่ม
แต่กำไรก้อนใหญ่ของ UnitedHealth มาจาก Medicare Advantage ตลาดประกันนายจ้าง และ Optum ไม่ใช่ตลาด ACA
.
เรื่อง Medicare Advantage ยังโดนจับตาทั้งสองพรรค เพราะต้นปีนี้ รัฐบาลทรัมป์เคยเสนอเพิ่มเบี้ยแค่ 0.09% ซึ่งต่ำกว่าที่ตลาดคาดมาก
.
สรุปง่าย ๆ คือโรงพยาบาลได้ภาพบวกชัดกว่า ส่วนบริษัทประกันขึ้นกับว่าใครพึ่งแหล่งรายได้ไหนมากกว่ากัน
.
💻 3) Big Tech และ AI: ยิ่งโต ยิ่งโดนจับตา
.
กลุ่มนี้ตลาดตีความสองทาง Nvidia ลง 3.2% และ CoreWeave ลงเกือบ 10% เพราะกลัวกฎเข้มงวดขึ้นและกลัวการสร้างดาต้าเซ็นเตอร์ช้าลง ขณะที่ Alphabet กลับขึ้น 3.2% หลังเพิ่งทรุดหนักสัปดาห์ก่อน
.
เรื่องผูกขาดมีมุมที่คนมักลืมอยู่ข้อหนึ่ง คือการไล่ล่า Big Tech ไม่ใช่เรื่องของพรรคเดียว
.
รัฐบาลทรัมป์เองก็ฟ้อง Google, Meta และ Amazon อยู่
ศาลเพิ่งตัดสินให้ Meta ไม่ผูกขาดโซเชียลมีเดีย ถือเป็นชัยชนะแรกที่ชัดเจนของฝั่งบิ๊กเทค
.
กฎหมายคุมบิ๊กเทคและ AI ในสภาติดแหง็กมานานแล้ว และคดีใหญ่ของ Amazon ไม่คาดว่าจะขึ้นศาลก่อนปี 2027
.
💡 ความเสี่ยงต้นทุนกฎระเบียบมีจริง แต่ความต้องการ AI และ Cloud ไม่ได้หายไปในข้ามคืน ตลาดแค่เริ่มแยกว่าใครแค่ "ใช้" AI ใครเป็นคน "ลงทุนก้อนใหญ่" ใน AI
.
🏠 4) บ้านและโครงสร้างพื้นฐาน
.
เรื่องนี้เซอร์ไพรส์ เพราะนโยบายบ้านราคาจับต้องได้ผ่านไปแล้วเป็นกฎหมายแบบสองพรรค 21st Century ROAD to Housing Act มีผลเป็นกฎหมายเมื่อ 11 ก.ค. 2026 แม้ทรัมป์ไม่ลงนาม สาระหลัก คือจำกัดนักลงทุนรายใหญ่ที่ถือบ้านเกิน 350 หลังไม่ให้ซื้อเพิ่ม พร้อมลดขั้นตอนยุ่งยากในการสร้างบ้าน
.
ตอนกฎหมายผ่านสภา D.R. Horton และ Lennar พุ่งกว่า 6% และ PulteGroup ขึ้นกว่า 8% แต่นักวิเคราะห์เตือนว่าผลต่อยอดขายระยะสั้นไม่มาก เพราะ คอขวดจริงคืออัตราจำนอง 30 ปีที่ยังอยู่ราว 6.5% ยอดขายบ้านจึงขึ้นกับดอกเบี้ยมากกว่านโยบาย
.
ฝั่งโครงสร้างพื้นฐาน Quanta Services คือหลักฐานว่าเรื่องนี้ไม่ได้เริ่มเพราะการเลือกตั้ง Backlog ไตรมาส 3 ของ Quanta อยู่ที่สถิติ 63.7 พันล้านดอลลาร์ และ โตขึ้น 62.7% จากปีก่อน แรงหนุนหลักคือไฟฟ้า สายส่ง และงานรองรับดาต้าเซ็นเตอร์ หมายความว่าถ้าเดโมแครตชะลอดาต้าเซ็นเตอร์ ก็ต้องดูว่ากระทบ Backlog ส่วนไหนบ้าง
.
🎯 สรุป
พลังงานสะอาด: ตลาดซื้อความหวัง แต่ทรัมป์ยังมีวีโต้
โรงพยาบาล: ภาพบวกชัดสุด ส่วนประกันต้องแยกดูทีละบริษัท
Big Tech/AI: ถูกจับตาจากทุกฝั่ง ไม่ใช่แค่เดโมแครต
บ้านและโครงสร้างพื้นฐาน: นโยบายผ่านแล้วบางส่วน แต่ดอกเบี้ยยังเป็นตัวชี้ขาด
.
และอย่าลืมคำเตือนจากวอลล์สตรีท “Earnings trump elections” หรือกำไรบริษัทสำคัญกว่าผลเลือกตั้ง
.
💬 คุณคิดว่ากลุ่มไหนน่าจับตาที่สุดในปีหน้า?
คอมเมนต์บอกกันหน่อย แล้วแชร์ให้เพื่อนที่เล่นหุ้นสหรัฐฯ ด้วยนะ
.
⚠️ บทความนี้เพื่อให้ข้อมูลเท่านั้น ไม่ใช่คำแนะนำซื้อขาย ผมไม่ใช่ที่ปรึกษาการลงทุน โปรดศึกษาข้อมูลและประเมินความเสี่ยงด้วยตัวเอง
---
❝ ปลดล็อกศักยภาพทางการเงินให้คุณ ❞
#Liberator แพลตฟอร์มการลงทุน
ที่พร้อมสนับสนุนคนไทยให้มีอิสระทางการเงิน

3,316
Gen Z เท่ๆ เขาลงทุนอะไรกัน?
---
❝ ปลดล็อกศักยภาพทางการเงินให้คุณ ❞
#Liberator แพลตฟอร์มการลงทุน
ที่พร้อมสนับสนุนคนไทยให้มีอิสระทางการเงิน
1
90
Nvidia กับ Google ลงเงินแล้ว เทรนด์ LQM คืออะไร และนักลงทุนไทยจะอยู่ในเทรนด์นี้ได้แค่ไหน?
ทุกครั้งที่มีเทรนด์ AI ใหม่ คำถามแรกของนักลงทุนแทบทุกคนคือ "แล้วซื้อตัวไหน?"
แต่เทรนด์ที่กำลังถูกพูดถึงในวงการ AI ตอนนี้ตอบคำถามนั้นยากกว่าปกติ เพราะบริษัทตัวจริงของมันยังไม่เข้าตลาดหุ้น
เทรนด์นั้นชื่อ Large Quantitative Models หรือ LQM
ก่อนจะไปเรื่องหุ้น ขอปูพื้นสั้นๆ ก่อน AI ที่เราคุ้นเคยอย่าง ChatGPT เรียกว่า LLM ฝึกจากข้อความบนอินเทอร์เน็ต เก่งเรื่องภาษา แต่ไม่ได้ "คำนวณ" จริง มันแค่เดาว่าคำถัดไปควรเป็นอะไร งานวิจัยจึงเคยพบว่าโมเดลระดับแนวหน้าตอบผิดเรื่องง่ายๆ อย่าง “9.11 มากกว่า 9.9”
LQM คือ AI อีกสาย ที่ฝึกจากตัวเลข สมการ กฎฟิสิกส์ เคมี และข้อมูลจากห้องแล็บ ถ้า LLM คือนักวิเคราะห์ที่พูดเก่ง LQM ก็คือห้องคำนวณหลังบ้านที่ไม่พูดอะไรเลย แต่จำลองสถานการณ์ได้เป็นล้านรอบ งานที่มันถูกใช้ตอนนี้คือค้นหายาใหม่ ออกแบบวัสดุ และบริษัทผู้พัฒนาก็ประกาศว่ากำลังขยายไปสู่งานด้านการเงิน เช่น การประเมินความเสี่ยงของพอร์ตในสถานการณ์สุดขั้ว
ผู้เล่นหลักที่ผลักดันคำนี้คือ SandboxAQ บริษัทที่แยกตัวออกมาจาก Alphabet เมื่อปี 2022 มีผู้ลงทุนอย่าง Nvidia, Google, BNP Paribas และ Ray Dalio ปีนี้บริษัทยังได้เงินสนับสนุน 500 ล้านดอลลาร์จากกระทรวงพาณิชย์สหรัฐฯ เพื่อใช้ LQM ค้นหาวัสดุสำหรับผลิตชิป โดยรัฐบาลได้หุ้นส่วนน้อยกลับไปด้วย
ปัญหาคือ SandboxAQ ยังเป็นบริษัทเอกชน ยังไม่มีการประกาศแผน IPO นักลงทุนรายย่อยซื้อตรงไม่ได้
แล้วเราจะมองเทรนด์นี้ผ่านหุ้น US อย่างไร? ขอชวนมองเป็น 3 ชั้น
ชั้นแรก คือ "ผู้ถือหุ้น" บริษัทที่ลงเงินใน SandboxAQ และอยู่ในตลาด US คือ Alphabet กับ Nvidia ฟังดูเหมือนทางลัด แต่ต้องดูสัดส่วนให้ดี เงินลงทุนในสตาร์ทอัพหนึ่งตัวเล็กมากเมื่อเทียบกับบริษัทที่ใหญ่ระดับโลกอย่างสองรายนี้ ต่อให้ LQM ประสบความสำเร็จมาก ก็แทบไม่ขยับมูลค่าบริษัทแม่ การซื้อหุ้นยักษ์เพราะหวังกำไรจาก LQM จึงเหมือนซื้อห้างทั้งห้างเพราะชอบร้านเดียวในห้าง
ชั้นที่สอง คือ "ผู้ขายจอบเสียม" ซึ่งเป็นมุมที่น่าสนใจกว่ามาก LQM คือการจำลองฟิสิกส์และเคมีปริมาณมหาศาล ซึ่งกินพลังประมวลผลหนัก ตัวอย่างที่เห็นชัดคือ SandboxAQ สร้างโมเดลตัวเร่งปฏิกิริยาเคมีจากการคำนวณกว่า 13.5 ล้านรายการที่ทำร่วมกับ Nvidia และกำลังวางขายโมเดลผ่าน Google Cloud Marketplace
ความหมายในเชิงการลงทุนคือ ถ้าเทรนด์นี้โตจริง ความต้องการชิป AI และบริการ Cloud จะไม่ได้มาจากแชตบอตอย่างเดียว แต่จะมาจากห้องแล็บยา โรงงานวัสดุ และอาจรวมถึงห้องค้าของสถาบันการเงิน นี่คือการ "กระจายแหล่งดีมานด์" ของ AI ซึ่งเป็นคำถามที่ตลาดกังวลมาตลอดว่า AI จะสร้างรายได้จริงนอกเหนือจากการคุยได้หรือไม่ ข้อดีของการมองชั้นนี้คือไม่ต้องเดาว่าบริษัท LQM รายไหนจะชนะ เพราะใครชนะก็ต้องใช้โครงสร้างพื้นฐานเหมือนกัน
ชั้นที่สาม คือ "ผู้ใช้ปลายทาง" ได้แก่บริษัทยา ผู้ผลิตชิป และสถาบันการเงินที่นำ LQM ไปใช้ ถ้ามันช่วยย่นเวลาค้นคว้าจากหลายปีเหลือไม่กี่สัปดาห์ได้จริงตามที่บริษัทอ้าง ผลประโยชน์จะไปตกที่ต้นทุนและความเร็วของผู้ใช้ แต่ชั้นนี้ยังเร็วเกินไปที่จะเห็นในงบการเงิน และตัวเลขประสิทธิภาพส่วนใหญ่ยังเป็นตัวเลขของผู้พัฒนาเอง ไม่ใช่ผลทดสอบอิสระ
ส่วนด้านการเงินที่หลายคนตื่นเต้น ต้องบอกตรงๆ ว่ายังเป็นจุดที่พิสูจน์น้อยที่สุด จุดแข็งของ LQM คือยึดกับกฎธรรมชาติ แต่ตลาดหุ้นไม่มีกฎฟิสิกส์ มันขับเคลื่อนด้วยพฤติกรรมคนที่เปลี่ยนได้ทุกวัน ข้อได้เปรียบในห้องแล็บจึงอาจไม่ย้ายมาตลาดการเงินแบบเต็มร้อย
ก่อนตามเทรนด์นี้ มีความเสี่ยงที่ควรรู้ด้วย
เรื่องแรกคือราคา แพลตฟอร์มซื้อขายหุ้นนอกตลาดรายงานว่า SandboxAQ ระดมทุนรอบล่าสุดที่มูลค่าราว 13.89 พันล้านดอลลาร์ เพิ่มจาก 5.75 พันล้านเมื่อเมษายน 2025 แต่บริษัทยังไม่ได้ยืนยันตัวเลขนี้เอง เรื่องที่สองคือธรรมาภิบาล ต้นปี 2026 อดีตผู้บริหารยื่นฟ้องโดยกล่าวหาหลายประเด็น รวมถึงการนำเสนอตัวเลขรายได้ที่ทำให้นักลงทุนเข้าใจผิด บริษัทปฏิเสธทุกข้อและคดียังไม่มีข้อยุติ เรื่องที่สามคือ “LQM” ยังไม่ใช่หมวดเทคโนโลยีที่มีมาตรฐานกลาง ส่วนหนึ่งเป็นคำที่ใช้สร้างแบรนด์ ถ้าวันหนึ่งเห็นบริษัทจดทะเบียนหลายแห่งเริ่มใส่คำนี้ในพรีเซนเทชัน ควรถามต่อเสมอว่ามันสร้างรายได้จริงเท่าไร
สรุปแล้ว เทรนด์ที่ซื้อตรงไม่ได้ไม่ใช่เทรนด์ที่ต้องมองข้าม แต่เป็นเทรนด์ที่ต้องมองให้ถูกชั้น ถามตัวเองก่อนว่ากำลังจ่ายเงินเพื่อ "เรื่องเล่า" หรือเพื่อ "รายได้ที่เทรนด์นั้นจะสร้างจริง" และรายได้นั้นไปตกอยู่ที่บริษัทไหน
แล้วคุณล่ะ เวลาเจอเทรนด์ใหม่ที่ซื้อตรงไม่ได้ คุณมองหาชั้นไหนก่อน ผู้ถือหุ้น ผู้ขายจอบเสียม หรือผู้ใช้ปลายทาง? คอมเมนต์คุยกันได้เลย
---
❝ ปลดล็อกศักยภาพทางการเงินให้คุณ ❞
#Liberator แพลตฟอร์มการลงทุน
ที่พร้อมสนับสนุนคนไทยให้มีอิสระทางการเงิน

เรื่องส่วนตัวของผู้บริหาร ทำไมกลายเป็นราคาหุ้น? | Liberator
.
คุณถือหุ้นบริษัทหนึ่งอยู่ งบไตรมาสล่าสุดก็ดี ยอดขายก็โต แล้วเช้าวันหนึ่งพาดหัวข่าวไม่ได้พูดถึงกำไรเลย แต่พูดถึงชีวิตส่วนตัวของซีอีโอ ราคาหุ้นกลับดิ่งแรงกว่าตอนประกาศงบเสียอีก
.
แม้วันนี้หุ้นตัวนั้นจะเป็น NVIDIA จากข่าวฉาวของเจนเซน ฮวง แต่ว่าข่าวแบบนี้ ข่าวนี้และเหตุการณ์แบบนี้ไม่ใช่ครั้งแรก มันเกิดขึ้นบ่อยกว่าที่คุณคิด
.
ในเดือนมิถุนายน 2025 ช่วงที่ Elon Musk ขัดแย้งกับประธานาธิบดีทรัมป์อย่างเปิดเผย หุ้น Tesla ร่วงลง 14% ภายในวันเดียว มูลค่าตลาดหายไปราว 1.5 แสนล้านดอลลาร์ ทั้งที่พื้นฐานของบริษัทไม่ได้เปลี่ยนไปมากนัก ความกังวลของนักลงทุนส่วนใหญ่มาจากความเสี่ยงทางการเมือง
.
📍 คำถามคือ ตลาดกำลังตีราคาอะไรอยู่? คำตอบที่งานวิจัยหลายชิ้นให้ไว้ตรงกันคือ ตลาดไม่ได้ตีราคาที่ตัวข่าวซุบซิบ แต่ตีราคาที่ "ความหมาย" ของข่าวนั้นต่ออนาคตของบริษัท
.
กลไกที่ 1: ผู้บริหารคือสินทรัพย์ที่ไม่อยู่ในงบดุล
.
ในบางบริษัท ผู้บริหารคนเดียวคือแบรนด์ คือวิสัยทัศน์ และคือเหตุผลที่นักลงทุนยอมจ่าย P/E สูง นี่คือสิ่งที่เรียกว่า Key Person Risk เมื่อมีข่าวว่าบุคคลนั้นอาจไม่อยู่ ตลาดก็ต้องหักมูลค่าส่วนนั้นออก
.
เคสคลาสสิกคือ Steve Jobs ในช่วงที่มีข่าวลือเรื่องสุขภาพ การที่ Apple ตอบเพียงว่าสุขภาพของ Jobs เป็น "เรื่องส่วนตัว" กลับยิ่งทำให้การคาดเดาลุกลาม นักวิเคราะห์มองว่าสุขภาพของซีอีโอสำคัญต่อหุ้นมาก โดยเฉพาะเมื่อไม่มีแผนสืบทอดตำแหน่งที่ชัดเจน และพอ Jobs ออกมาชี้แจงในต้นปี 2009 ว่าอาการรักษาได้ หุ้น Apple ก็ขยับขึ้นกว่า 3% สิ่งที่ตลาดกลัวจึงไม่ใช่โรค แต่คือความไม่แน่นอน
.
กลไกที่ 2: เรื่องในครอบครัวเปลี่ยนโครงสร้างอำนาจได้
.
งานวิจัยของ Stanford ชื่อ "Separation Anxiety" ศึกษาผลของการหย่าร้างของซีอีโอโดยตรง และสรุปช่องทางผลกระทบไว้สามทาง ทางแรกคือการสูญเสียอำนาจควบคุม เพราะซีอีโอที่ถือหุ้นมากอาจต้องขายหรือโอนหุ้นตามข้อตกลงหย่า ซึ่งกระทบต่อการตัดสินใจเชิงกลยุทธ์และองค์ประกอบของบอร์ด ทางที่สองคือสมาธิและพลังในการทำงาน ทางที่สามคือทัศนคติต่อความเสี่ยงที่อาจเปลี่ยนไป ขึ้นอยู่กับว่าจ่ายค่าหย่าด้วยอะไร
.
ตัวเลขที่น่าสนใจคือ จากซีอีโอ 24 คนที่หย่าในช่วงปี 2009–2012 มี 7 คน หรือราว 29% ที่ลงจากตำแหน่งภายในสองปีหลังตกลงเรื่องทรัพย์สิน แม้ผู้วิจัยจะยอมรับว่าเป็นกลุ่มตัวอย่างเล็ก และในกรณีของ Harold Hamm แห่ง Continental Resources หุ้นร่วง 2.9% จากการคาดเดาเรื่องการโอนหุ้น แม้บริษัทจะออกแถลงการณ์ยืนยันแล้วว่าไม่กระทบธุรกิจ
.
ประเด็นนี้ใกล้ตัวนักลงทุนไทยกว่าที่คิด เพราะบริษัทใน SET จำนวนมากมีผู้ก่อตั้งหรือครอบครัวถือหุ้นใหญ่ เมื่อเรื่องมรดก การแบ่งทรัพย์สิน หรือหนี้ส่วนตัวของผู้ถือหุ้นใหญ่เกิดขึ้น สิ่งที่ต้องดูจึงไม่ใช่แค่ดราม่า แต่คือว่าหุ้นจะถูกขายออกมาหรือไม่ และใครจะคุมบริษัทต่อ
.
กลไกที่ 3: พฤติกรรมส่วนตัวคือสัญญาณของ "ความน่าไว้ใจ"
นี่คือกลไกที่ลึกที่สุด งานวิจัยใน Journal of Financial Economics ของ Cline, Walkling และ Yore ตั้งคำถามตรงๆ ว่าเรื่องส่วนตัวเกี่ยวกับธุรกิจไหม ผู้วิจัยสรุปแนวคิดหลักว่า ถ้าคนหนึ่งโกหกในชีวิตส่วนตัวได้ คู่ค้าและผู้ถือหุ้นก็อาจมองว่าเขาพร้อมจะหลอกลวงในเรื่องงานด้วย
ผลการศึกษา 325 กรณีพบว่า เมื่อผู้กระทำคือซีอีโอ มูลค่าผู้ถือหุ้นหายไป 4.1% หรือราว 226 ล้านดอลลาร์ และเรื่องความไม่ซื่อสัตย์สร้างความเสียหายมากที่สุด ที่น่าคิดกว่าคือ บริษัทเหล่านี้มีอัตรากำไรจากการดำเนินงานลดลง เสียคู่ค้า และมีโอกาสถูกฟ้องร้องหรือถูก SEC สอบสวนในเรื่องอื่นมากขึ้น อีกทั้งพฤติกรรมเช่นนี้เกิดบ่อยในบริษัทที่ธรรมาภิบาลอ่อนแอ
.
แปลว่าข่าวฉาวบางครั้งไม่ใช่ "สาเหตุ" ของปัญหา แต่เป็น "อาการ" ที่ทำให้เห็นปัญหาธรรมาภิบาลที่ซ่อนอยู่
.
กลไกที่ 4: เมื่อผู้บริหารคือแบรนด์ ลูกค้าก็ตัดสินด้วย
.
สำหรับบริษัทที่ขายตรงถึงผู้บริโภค ภาพลักษณ์ผู้บริหารส่งผลถึงยอดขายได้โดยตรง มีงานศึกษาของ Yale ที่ประเมินว่ากิจกรรมทางการเมืองของ Musk ทำให้ Tesla เสียยอดขายรถไปกว่า 1 ล้านคัน โดยเห็นผลชัดในยุโรป นี่คือจุดที่ข่าวส่วนตัวเดินทางจากหน้าข่าวบันเทิงเข้าไปอยู่ในบรรทัดรายได้จริง
.
[ โอกาสและความเสี่ยง ตลาดตื่นตูมเกินไปหรือเปล่า? ]
.
ข้อมูลอีกด้านก็สำคัญไม่แพ้กัน งานวิจัยของ University of Sussex ศึกษาข่าวฉาวที่เกี่ยวกับซีอีโอ 80 กรณีในสหรัฐฯ พบว่า ราคาหุ้นร่วงระหว่าง 6.5% ถึง 9.5% ในเดือนแรกหลังข่าวออก และข่าวส่วนตัวอย่างการนอกใจหรือการโกหกในเรซูเม่ก็สร้างผลกระทบไม่ต่างจากข่าวทุจริตทางการเงิน แต่ สามปีต่อมา ผลตอบแทนของหุ้นกลุ่มนี้กลับมาเท่ากับบริษัทที่ไม่เคยมีข่าวฉาว และบางแห่งมี ROA ดีกว่าคู่แข่งถึง 10% ผู้วิจัยอธิบายว่าอาจเป็นเพราะบริษัทปรับปรุงระบบหลังเกิดเรื่อง เช่น แต่งตั้งกรรมการอิสระเพิ่ม
.
แต่อย่าเพิ่งสรุปว่าข่าวฉาวคือจังหวะซื้อเสมอ เพราะงานวิจัยของ Cline และคณะกลับพบว่า หุ้นยังคงทำผลงานต่ำกว่าตลาดต่อเนื่องในปีถัดมา ความต่างของสองงานนี้บอกเราว่า ประเภทของข่าวสำคัญมาก ข่าวที่เป็นแค่เสียงรบกวนอาจถูกตลาดลงโทษเกินจริงแล้วฟื้นตัว แต่ข่าวที่สะท้อนปัญหาความซื่อสัตย์หรือธรรมาภิบาลมักทิ้งแผลไว้นานกว่า
.
ส่วนเคส Steve Jobs เอง งานศึกษาด้วยวิธี event study พบว่าผลของข่าวสุขภาพต่อหุ้น Apple ปะปนกัน ส่วนใหญ่ไม่มาก และจางหายไปตามเวลา ซึ่งเตือนเราว่าพาดหัวที่ดังที่สุด ไม่ได้แปลว่าผลกระทบจะใหญ่ที่สุด
.
สรุป: ครั้งต่อไปที่เห็นข่าวส่วนตัวของผู้บริหารพาดหัว ลองแยกเสียงรบกวนออกจากสัญญาณด้วยสามคำถาม ข่าวนี้เปลี่ยนกระแสเงินสดในอนาคตหรือไม่ เปลี่ยนโครงสร้างผู้ถือหุ้นและอำนาจควบคุมหรือไม่ และเปลี่ยนความน่าเชื่อถือของคนที่เราฝากเงินไว้หรือไม่ ถ้าคำตอบคือ "ไม่" ทั้งหมด ราคาที่ร่วงอาจเป็นแค่ Overreaction แต่ถ้ามีข้อใดข้อหนึ่งเป็น "ใช่" นั่นคือความเสี่ยงที่ควรนำมาคิดจริงจัง
.
เพราะในตลาดหุ้น เราไม่ได้ซื้อแค่ธุรกิจ แต่ซื้อ "คน" ที่บริหารธุรกิจนั้นด้วย
.
การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลก่อนตัดสินใจลงทุน บทความนี้จัดทำขึ้นเพื่อการศึกษา ไม่ใช่คำแนะนำในการซื้อขายหลักทรัพย์

เตรียมจัดงาน #TomorrowlandThailand ธ.ค.นี้ นักวิเคราะห์มองบวกระยะสั้นหุ้นท่องเที่ยว โดยเฉพาะ ERW และ CENTEL
liberator.co.th/article/view…

170
การ์ดโปเกมอนแพงนักใช่ไหม???
งั้นซื้อหุ้นบริษัทนายแทน !
---
❝ ปลดล็อกศักยภาพทางการเงินให้คุณ ❞
#Liberator แพลตฟอร์มการลงทุน
ที่พร้อมสนับสนุนคนไทยให้มีอิสระทางการเงิน
94