

4年高频量化+人工智能经验,策略方向:套利、CTA、做市、消息面
Hong Kong
Joined December 2024
- Tweets36
- Following6
- Followers2.8K
- Likes1


根据库存偏移报价
那你就是在送钱
你挂了空,一个大taker过来扫了你, 你马上偏移报价让多单挂过去,给taker出场机会
太傻逼了 真是个大好人
自己下过taker的人都知道 你如果taker了你想再出场,做市商只会让你滑出屎
所以赚钱的做市商根本不是在用这招
我只能告诉你这样这样是错的
让你少花点冤枉钱
市面的教程都是在教你用库存偏移报价,我只能说太傻逼了
不会告诉你我怎么做的
还有一个点
你还在回测挂在盘口近的地方?
我只能告诉你
你如果挂的近
就变成实时PVP战场
你根本无法回测
如果你的价格一旦错了,预测taker和套利taker会一直循环下IOC订单吃你
只要你延迟慢了他们你就一定吃
你回测的时候你错了会有人来吃你吗?
不会
这是实时战场
最近通宵了三天
就为了解决一个问题
这个交易标的,我到底能挂多少订单量?
这个问题始终困扰我
市面的文献太少了,基本只有讲挂在什么位置,怎么规避毒订单,但是没有一篇文章讲能挂多少订单量,有一些按照depth参与率也能用 但是不完美
只能自己不断构思,回测,否决,下一个
为什么要解决这个问题:
你挂1000,赚钱的时候你的订单只成交10,亏钱的时候1000全部成交
盈亏比负的1:100
回测里面会算全部都成交,曲线很好,但实盘就不可能赚钱
所以大家做mm策略一定要把部分成交打开,不能成交了就算完全成交,要根据trade的amount去扣,否则你实盘上线一定会被打废
我做的是通过最近8h-3d的逐笔成交算出来我能挂多少
当然,通过不断实时回测也能找到最好的值
但是对我这种科学主义来说必须做出一个算法算出来(实时回测太浪费cpu并且滞后)
这才是导致我干了三个通宵的原因


低成本做传媒公司破局的思路
招3个游戏陪玩做女主播
平时主播直播陪老板打游戏,靠直播、作品、APP接单引流
甚至还可以做线下陪玩
这样的好处是什么?
1. 现金流强,你如果只做娱播,经济下行大部分人收的礼物还不够他的底薪,做陪玩每天接个几单轻松覆盖底薪,做一个月基本就有几个固定的大哥找你玩了
2. 做娱播招主播特别卷,你用BOSS这些招聘软件去招人,基本不可能招到,因为女孩子很抗拒做娱播,并且太多公司竞争了,大家都知道有坑
3. 收入有下限,收入没上限,发展到后期一个女主播靠礼物轻松给你赚几万,培养出知名主播后开发自己的陪玩APP引流,传统CPA基本要30元以上一个
8
2,150


如何用例子浅显地解释什么是统计套利?
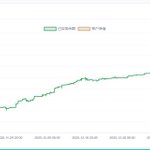
本人管理目前10m资金做套利 以下是我两个套利策略实盘的资金曲线 所以接下来的内容绝对干货
什么是跨所价差套利?
某品种,在A交易所:Ask1报价为99,而在B交易所:Bid1报价为101。 此时,你在A交易所买入,与卖一撮合,成交价为99 在B交易所卖出,与买一撮合,成交价为101 你就锚定了这101-99的差价,在扣除A和B的手续费后还有利可图,那么这就是个套利机会
不少现货交易所的价差可以达到20-30% 每次来黑天鹅你总能听到某某搬价差赚到了多少多少钱 是不是让你很心动?
听起来很简单,其实要解决的问题,很多:
如何知道最快的行情,如何最快的执行下单
订单类型如何选择:市价?Maker?IOC?
手续费如何最低
价差不回归怎么办
价差盈利资金费率亏损怎么办
单边爆仓怎么办
怎么避免ADL
交易所拉闸变成单机币怎么办
交易所改规则Tick精度变化怎么办
等等等等,都是跨所需要考虑的事情,这些细节风控,在我的团队我已经列出来40多条需要做的风控尽调。 由于篇幅太长,本文会讲解第一条和第二条如何实现的实战教学。
关注我,我以后会更新教学如何现货不提币变相套利的两招
以及Maker三角套利等等
我做过的套利策略:站内期限、三角套利、跨所价差、跨所Maker后Taker、精度套利 当年我用20万,日化1%,做套利半年滚到了100万,那个时代已经过去了 现在只有流动性特别低的小所和黑天鹅才会有这么高的收益
不过据我所知,在现货、链上,还是有人可以做到1m以上资金年化100%
实战
工具:OpenQuant高频交易系统( openquant.cc) (Rust写的交易系统,可以最快的实现事件行情订阅驱动策略、Ws下单、Cookie下单、绑定机构id、自动化处理交易所价格精度、步长、面值等工程问题。使用最少的代码即可写出一个可行的价差套利策略)
服务器:东京Aws服务器 500MB内存足矣 (这个不用解释,大部分交易所都在Aws东京)
1、高频数据订阅
高频策略的本质是数据流处理。传统轮询行情太慢,但完全依赖推送又容易处理不过来。OpenQuant 允许我们针对不同类型的数据,配置不同的处理模式。
在 subscribes 方法中,我们首先要解决这三种数据流的订阅:
极速行情(BBO):使用 Latest 模式。高频场景下,100ms 前的报价是垃圾。如果策略处理不过来,系统自动丢弃积压包,永远只喂给策略最新的 Tick。
订单回报(Order):使用 Async 模式。订单状态绝对不能丢,否则会导致状态机错乱。
资金查询(Timer):使用 Timer 轮询。依靠 WS 推送余额往往不稳定。为了确保下单前保证金校验(Risk Check)准确,我们单独开一个定时器,每 3 秒主动查一次余额,更新本地状态。

