
Investidor e Analista Fundamentalista na Blue3 Research Opinions are my own and not the views of my company
Joined March 2021
- Tweets10.6K
- Following101
- Followers15.2K
- Likes18.9K


Pinned Tweet
Meu top 5 pra 2026:
- PRIO3 (top 1)
- TTEN3
- ANIM3
- MDNE3
- TEND3
Menção honrosa MOVI3.
Lembrando que isso é somente uma brincadeira e as opiniões podem mudar a qualquer momento (como foi no ano passado).
Se você quer ter acesso em tempo real ao que eu gosto, é só se cadastrar no app/site Blue3 Research.

#KLBN11
O cenário segue bem feio pra Klabin.
O volume ficou estável, com a entrada da MP28, mas com queda de demanda em outras operações.
Na receita, o aumento no preço da celulose deu uma salvada.
O grande problema veio na rentabilidade, ela teve custos mais altos se preparando pro El Nino, além do aumento nos quimicos e combustíveis, a margem deu uma sofrida boa.
Antes o problema parecia ser puramente no ciclo dos produtos de venda (celulose e papel caindo), agora o problema virou a pressão nos custos, o cenário é desafiador.

#MOVI3
Movida crescendo 19,3% na locacao (que é o organico), ganhando mais de 2 pontos de margem, atingindo o menor nivel de divida dos ultimos 6 anos.
Dito tudo isso, nada importa no cenario atual, capaz de cair mais 20% amanha.

#GGBR4
Resultado bem importante e interessante da Gerdau.
EUA ja representam 3/4 do EBITDA total e a margem não para de crescer devido as tarifas impostas lá dentro
O Brasil também entregou certa estabilidade no valor, teve uma receita menor, mas compensou na margem.
Esse pode ser um dos principais players no cenário atual: receita dolarizada e divida baixa.

#BBDC4
Acho que ninguem mais quer saber de valuation por aqui, mas como eu não curto falar de política, vamos comentar o resultado do Bradescão.
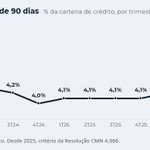
Achei o número extremamente preocupante. Mesmo com um ROE estável, via ganho de eficiencia, a trajetória da inadimplência foi bem ruim.
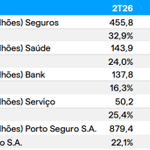
Essas 2 fotos resumem bem o resultado: inadimplência embicou pra cima e o spread de crédito está caindo.
Com o tanto que a bolsa subiu, não sei se vale o risco no momento.


Eu raramente (pra não dizer nunca) falo sobre política aqui, mas é inacreditável como o Brasil desconhece o conceito de "moral hazard".
Vamos penalizar quem faz o correto e vamos beneficiar quem está errado, claramente não vai dar problema no futuro.
Parece que nossa cultura se moldou nisso, é um conceito extremamente tóxico a longo prazo.
#MOVI3
Empresa "reloginho", mais do mesmo, lá vem mais quase 20% de crescimento com expansão de margem e SELIC caindo.
Mesmo com a alta desse mês, acho que ainda tem bastante gordura pelo tanto que o operacional melhorou.


Nessa semana
SIMH3: +59,8%
MOVI3: +74,6%
ANIM3: +58,4%
MGLU3: +60,6%
CVCB3: +24,6%
VAMO3: +44,7%
RAPT4: +44,4%
CSNA3: +7,1%
HAPV3: +14,0%
ASAI3: +19,0%
YDUQ3: +31,3%
DXCO3: +24,1%
Média: +38,6%
SMLL: +20,1%
IBOV: +8,8%
Fiz um estudo aqui entre as empresas que compõe o SMLL e estes são os nomes que mais se beneficiariam diretamente com uma queda na SELIC, com o valor seguindo a projeção do Focus para 2028.
Aqui não entram ganhos indiretos, como o setor ficando aquecido, apenas ganhos diretos na despesa financeira.
Estão preparados pra semana que vem?

MOVI3 no ath, quem pegou?
Essa ai não dava pra ficar de fora, tinha que ter pelo menos um pezinho pelo nivel dos resultados que estava entregando.
Renato A. F. Reis | CNPI-P retweeted

Há décadas em que nada acontece; e há semanas em que décadas acontecem
Várias ações disparando, mas a curva longa de juros saiu de 14,0% pra 12,5%.
Se voce fizer conta com 12,5%, na verdade as coisas talvez estejam até mais baratas, mesmo subindo tudo isso.
Grupo Simpar "melhorando" 1,5pp no custo de capital ganha muito mais do que os 50-60% que subiu nesses últimos dias.
A "semana que vem" chegou pessoal, apertem os cintos, amanhã vai ser doido.

Fiz um estudo aqui entre as empresas que compõe o SMLL e estes são os nomes que mais se beneficiariam diretamente com uma queda na SELIC, com o valor seguindo a projeção do Focus para 2028.
Aqui não entram ganhos indiretos, como o setor ficando aquecido, apenas ganhos diretos na despesa financeira.
Estão preparados pra semana que vem?
#FIQE3
-1 daqui pra frente..
Como disse um colega nosso, vai faltar papel


Fiz um estudo aqui entre as empresas que compõe o SMLL e estes são os nomes que mais se beneficiariam diretamente com uma queda na SELIC, com o valor seguindo a projeção do Focus para 2028.
Aqui não entram ganhos indiretos, como o setor ficando aquecido, apenas ganhos diretos na despesa financeira.
Estão preparados pra semana que vem?
#BPAC11
Imagino que esse IPCA+3% tenha vindo de inverter o P/L (que hoje é 12x), gerando um "retorno" de 8% ao ano.
Só tem um ponto bem relevante que foi deixado de lado e pra mim é o motivo pelo qual não se pode comparar renda fixa com renda variável.
O lucro do BTG cresce uns 15% ao ano, então hoje é PL 12,0x, 2027 é 10,2x, 2028 bate 8,7x e por ai vai.
Se em 2026 o papel te "retorna" 8%, daqui 5 anos ele te retorna 15,9% (yield de 6,3x lucro), ou seja, IPCA+11,5%.
Esse é o maior erro em comparar renda fixa com renda variável. IPCA+7% na renda fixa é IPCA+7% até o vencimento. Na renda variável, o valor cresce.


Quem lembra?
Ha menos de 1 mes atras o JPM rebaixou o Brasil, semana passada o Morgan rebaixou tambem.
Timing muito bom.

MORGAN STANLEY TAMBÉM DEIXA DE RECOMENDAR AÇÕES BRASILEIRAS
Há 15 dias, o JP Morgan abandonava a recomendação de compra de Brasil, sacudindo o mercado financeiro. Agora, o Morgan Stanley segue a mesma linha e rebaixa as ações brasileiras de overweight (compra) para equal-weight (neutro).
Fatores como a desaceleração econômica doméstica, preocupações fiscais persistente e aumento da incerteza em relação à continuidade das políticas elevando os riscos de queda — especialmente nos setores mais expostos à economia — ganharam peso na avaliação do Morgan Stanley.
“É importante destacar que nosso rebaixamento não representa uma visão direcional sobre as eleições do quarto trimestre de 2026“, afirmam os analistas Nikolaj Lippmann, Julia L. Nogueira e Marcos Rios, embora reconheçam que os riscos fiscais e de política econômica estejam aumentando.
Na avaliação dos analistas, ainda é cedo para assumir uma postura mais baixista, dado o potencial de valorização relevante caso uma mudança de política melhore a credibilidade fiscal, abra espaço para juros mais baixos e favoreça uma transição mais suave para uma recuperação liderada pelos investimentos.
Ao mesmo tempo, o banco considera que os setores brasileiros com exposição global, especialmente energia e agricultura, continuam bem sustentados, oferecendo uma compensação parcial para a fraqueza do ciclo doméstico.
#mercadofinanceiro #açõesbrasileiras #investimentos #MorganStanley #SeuDinheiro
Confira: seudinheiro.com/2026/economi…

Acho que já comentei algumas vezes sobre isso por aqui, mas o que realmente importa é o operacional das empresas, o número que elas entregam.
O macro é apenas um "gerador de oportunidades", seja pra cima ou pra baixo.
É só comprar o que gera caixa e o que tem qualidade, eventualmente você vai ser recompensado por isso.
A alta pode ser inesperada, aleatória, tanto faz, mas a motivação do investimento é sempre o mesmo: geração de caixa.
Quem ta ganhando hoje, ta simplesmente colhendo a paciência lá de trás, essa é a beleza da renda variável.
Isso ja tava ficando visivel com o tanto que a inadimplencia subiu no 2T na maior parte dos bancos.
Nesse cenario mais critico, tenho duas sugestoes:
1- Qualidade é tudo, fiquem perto dos bancos que mal tiveram aumento (Itau)
2- Quem ja estava ruim, deve piorar, to falando de voce BB

