

Je veux juste gagner des sous et quitter le pavillon français - Fondateur @rcecapital
Joined March 2024
- Tweets711
- Following339
- Followers3.4K
- Likes915




« Vous pouvez me rappeler ce qu’il s’est passé le 17 octobre 1961 ? »
« Mais j’en ai rien à foutre madame »
ABSOLUTE LISNARD
Mathis Finance💡 retweeted
ENFIN sur un vrai grand plateau et en plus à 20h !
Il en aura fallu du temps aux grands médias pour sortir du déni...
Ce soir, on a enfin le droit à un avant-goût d'une future allocution présidentielle.


ENFIN sur un vrai grand plateau et en plus à 20h !
Il en aura fallu du temps aux grands médias pour sortir du déni...
Ce soir, on a enfin le droit à un avant-goût d'une future allocution présidentielle.
Le pays est foutu et tout le monde parle politique, mais la politique n’y changera fondamentalement rien, la mentalité des français est juste à vomir….
L’objectif est simple : gagner de l’argent et QUITTER LE NAVIRE.
Ne perdez pas votre temps avec la politique et laissez les communistes couler avec le titanic

T’as les américains qui commencent à faire des bagnoles qui s’envoient en l’air
Puis t’as nous, la bonne vieille france, qui se félicite de l’autoradio dans toutes les voitures prochainement🔥🔥🔥
Nous sommes un pays du tiers-monde

Avant de parler sur un secteur et vendre de la peur on se renseigne un minimum..
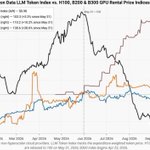
Plus le prix par token décroît et plus la quantité totale consommée augmente.
Pour les labs : ils peuvent entraîner et faire tourner davantage de modèles pour le même budget.
Pour les fournisseurs d’infra : grosse utilisation de compute et offre limitée donc augmentation du prix de location des différentes puces
Mais surtout, la demande totale de GPU peut exploser avec les nouveaux usages car le marché devient de plus en plus cheap.
On appelle ça le paradoxe de Jervons.

You’re unable to view this Post because this account owner limits who can view their Posts. Learn more
J’ai acheté un peu de $NBIS à l’open à 165$ (bon on s’emballe pas juste une petite action solidaire) 😅
Je pense que y’a un petit swing à aller chercher dessus mais je joue léger avec même pas 1% du pf
Depuis elle repart tout droit ! Je savais pas que j’avais déclenché une pression acheteuse dessus 🤓
Je ne ferai pas de $NBIS mon combat car j’en mène déjà un assez costaud (vous avez juste à voir ma pp finalement haha)

Suite à ce post, je décide de changer ma photo de profil, trop monotone et pas assez explicite.
En plus, vu qu'on est dans le rouge aujourd'hui, on est bien dans le thème !


Attendez donc le marché continue de punir $ORCL juste parce que le financement de $CRWV commence à inquiéter ?
(Je crois que je vais devenir le Oracle Maximalist du X français) d'ailleurs ce week-end je pense rédiger une thèse sur @Baggr_fr
Les bonds Oracle écheance 2029 arrivent à 6%. Ceux à échéance 20 A 40 ANS affichent environ 8.4%. Bien loin des 15% de CoreWeave échéance 2032.
Je crois aussi que le marché à oublié qu'Oracle a judicieusement refinancé et étalé sa dette sur du très long terme. La très grande majorité de sa dette arrive à échéance à plus de 5 ans,
En fait, 70% de sa dette totale soit 90 milliards de $ arrive à échéance + de 5 ans.
Contrairement à des acteurs spéculatifs contraints de refinancer à des taux proches de 15 %, Oracle a prouvé sa capacité à émettre de la dette de catégorie d'investissement à des conditions très avantageuses sur l'ensemble de sa courbe des taux.
Bref, et si on isole la dette nette sur le dernier trimestre, on se rend compte que le dossier à considérablement réduit son endettement à 2.9x l'EBITDA contre 8.5x pour CoreWeave
Tout simplement parce que OCI est trop fort. Croissance de 121% en Y/Y. Les capex n-1/n-2 commencent à faire leurs effets.
Je ne parle pas aussi de leur stack SaaS qui profite de l'IA agentique, ça commence à se voir avec Fusion qui intègre de + en + d'agents et les entreprises en raffolent, rien que sur ce logiciel c'est +10% de croissance alors qu'il était flat depuis des années.
Continuez de short Oracle à 14x le forward, vous avez raison sur le court terme, mais moi ça me va j'achète un boût de l'infrastructure nécessaire à l'élaboration de l'IA de masse.
J'ai repris 3 actions aujourd'hui, j'en possède 18 et je vise 30 actions à moyen terme.
J'ai un ordre pour 3 autres actions à 125$. Continuez de short s'il vous plaît
Comme ça tout le monde sera content 😇
Bon, j’ai renforcé à l’open parce que c’est beaucoup trop asymétrique
J’ai 15 actions pru 137$.
J’arrête d’accumuler et je deviens rationnel promis 😅
En attendant le portefeuille se porte bien !

$ORCL me fait de l'œil encore et encore, et le prix devient de plus en + attractif, cependant j'attends avant de renvoyer une cartouche car je suis encore au dessus de mon pru.
Je pense même que les fondamentaux n'ont jamais été aussi bons.
La concentration de clients avec OpenAI est selon moi largement exagéré. Je m'explique
Dans l'éventualité (peu probable) où OpenAI ne parviendrait pas à honorer son engagement d'achat de 300 milliards de dollars sur 5 ans, Oracle serait très probablement en mesure de trouver de nouveaux acheteurs pour cette capacité de calcul, et potentiellement à des tarifs encore meilleurs que ceux actuellement négociés avec OpenAI.
Nous savons que la demande en puissance de calcul dépasse LARGEMENT l'offre actuelle, et cette demande ne fera qu'augmenter à mesure que d'autres labs entreront dans la phase de création de modèles, que l'IA agentique accélèrera (Muse par exemple), ou que les robots humanoïdes seront lancés (ex Tesla Optimus qui commence ses livraisons l'année prochaine).
Je rappelle que Oracle, c'est pas seulement OpenAI hein, c'est du Tencent, AMD, xAI, Meta, Bytedance (tiktok) bref et je passe la partie SaaS à 20 milliards de CA/an qui peut être sur-boosté grâce à leur propre infra, sans compter que l'adoption des modèles open source progressera dans les entreprises et chez les particuliers (ils devront toujours acheter de la capacité de calcul pour faire tourner des charges de travail IA haut de gamme comme le codage, les agents, l'inférence).
Mais surtout, le cout du capital est neutre. Les gens s'arrêtent au taux d'intérêt mais ce dernier peut être contrebalancé le coût du capital crée un bottleneck, les fournisseurs d'infrastructures possédant déjà la capacité ont un pouvoir de fixation des prix fort. Ils peuvent répercuter la hausse de leurs coûts de financement sur leurs clients et appliquer des marges plus élevées tout en sachant que Oracle loue sa puissance de manière cheap.
Oracle, c'est des GW de puissance dispo et un prix + bas que les concurrents, oui ils sont ralentis par la règlementation, mais l'infra est déjà là. C'est le plus important, les capitaux étant déjà levés et le programme ATM déjà engagé (donc plus de dilution sur 2027).
Je pense que le marché va continuer de la malmener mais sincèrement, on arrive doucement vers un no brainer à ce prix.
Je n’ai même pas le temps de finir l’article qu’elle continue de s’envoler…
Trop relou trop relou…


Et si $ZETA était un ten baggr en devenir ?
Nous décortiquons actuellement l’événement annuel de Zeta qui a été organisé cette semaine.
L’article pour nos membres est bientôt disponible.
Le changement de paradigme est complet sur ce dossier 👀
Rendez vous demain.

J’en ai marre de ces américains totalement débiles qui font du chartisme
Si vous pensez qu’on est au top du cycle IA (qui n’est d’ailleurs pas un cycle)
pensez à ce genre d’individus…


Mathis Finance💡 retweeted
A mon échelle, la philosophie de Druckenmiller est en train de changer littéralement ma vie.
Depuis mes 17 ans je suis passionné par les marchés, au début par la finance décentralisée et ses mécanismes puis par la suite j'ai commencé à investir en bourse.
Je suis parti réellement de ZÉRO. Rien, je farmais quelques airdrops (notamment hyperliquid). Je m'intéressais à la technologie derrière, les mécanismes, la team.
Puis au fur et à mesure, quelques coups par ci par là sur $HYPE, $SOL et j'ai réussi à atteindre 5 chiffres, pour certains, c'est pas beaucoup, mais pour moi à 19 ans venant d'une classe moyenne, j'avais l'impression d'avoir gagné le jackpot
Puis ensuite à 19 ans, j'ouvre un CTO, je me plonge derrières les grandes thématiques de ce siècle et je répète sans cesse cette rigueur : concentration minutieuse, analyse du risque/rendement et recherche de dossiers de qualité asymétriques.
Je commence mes premiers home runs : $GOOGL (x2), $NVDA x2.5 , et $INTC acheté à 20$ mais malheureusement revendu trop tôt.
Puis ensuite, je me lance dans une analyse approfondie du secteur des SaaS, notamment $ZETA qui était malmené, le business model étant complexe et si contemporain, j'ai analysé, et j'ai posé une grosse position à 17$. Aujourd'hui la boîte vaut 33$ et au vu de leur dernière conférence, je suis toujours autant séduis sur le qualité du dossier à long terme. Nous sommes qu'au début du marketing agentique et le marché adressable est énorme.
Même en Europe sur PEA j'ai réussi à faire un joli x2 sur Edenred malmené par le PLF 2026 que j'ai revendu cet été après l'annonce de l'entrée de Xavier Niel au capital de cette dernière.
Bref, j'ai que 21 ans et construit 30 000 euros de patrimoine en partant d'une centaines d'euros d'épargne début lycée, grâce à cette philosophie en combinant finance décentralisée puis ensuite investissement en bourse.
Un jour, je me tromperai sur un dossier. C'est une certitude mathématique, et quiconque pense le contraire sur les marchés se ment à lui-même.
Mais la vraie leçon que m'a enseignée la philosophie de Druckenmiller, ce n'est pas d'avoir raison 100 % du temps. C'est de savoir maximiser ses gains quand on a raison, et couper ses pertes avec vivacité et sans émotions quand on a tort.
L'asymétrie, c'est là que réside toute la magie.


