

Accountant | Particulier belegger | Focus op kwaliteitsaandelen| Mijn reis met alles erop en eraan - geen advies!
België
Joined April 2013
- Tweets6.2K
- Following968
- Followers6.1K
- Likes1.4K



Als je de trackrecord bekijkt van al die boegbeelden van quality investing, vraag je je soms af wat die achter de schermen allemaal uitsteken.
0% op 5jaar!? En ok, het zijn zware tijden voor bepaalde segmenten, maar zijn topposities (Visa, Mastercard, Constellation, Moodys,...) staan quasi allemaal groen op 5jaar. Waar loopt het dan mis? Beheerskosten, timing, andere?


Ik was mijn dochter aan het opvragen deze week voor een toets over oa scheiding der machten. En terwijl ik haar vroeg waarom de pers ook wel de 4de macht wordt genoemd, was mijn bedenking of dat nog wel het geval is.
Kijk naar deze voorpagina. De helft heeft betrekking op een studie van de socialistische studiedienst. Moest het een studie zijn van de Belgische Brouwers over de kleine voordelen van alcohol, die zoveel aandacht krijgt, het zou lachwekkend worden.
Maar iemand van de uitvoerende macht ( jaja, ik heb goed opgelet) zwaait ermee en het wordt nieuwswaardig. De 4de macht moet gedwee volgen, publiceren en weliswaar nuanceren waar nodig, maar in tijden waar mensen door het nieuws scrollen is het ballonnetje alweer de lucht in. De 4 miljard blijft plakken, de nuance niet. Negeren is geen optie en voor en tegen krijgen netjes even veel ruimte.
Geert Noels was me gisteren voor, maar gooi die studie in een stevig AI-model en al het trekken en sleuren om de conclusie richting de gewenste uitkomst te krijgen, wordt haarfijn uitgelegd. Alleen is AI geen erkende bron, kan je niet gaan quote over wat Claude er over denkt. En een menselijke expert zal zo geen essay schrijven als ze hem om een reactie vragen. Dus biedt dit soort mechanismes nog steeds een netto voordeel en wordt het toegepast. Moest het een thesis zijn, zou het terug naar afzender zijn. Maar in de pers krijgt het wel steeds meer gewicht dan het zou verdienen.
Dusja, tot nader order ligt de 4de macht ook bij jou, beste lezer. Wees kritisch, ook voor AI output voor alle duidelijkheid. Maar achter een muisklik zitten tegenwoordig zoveel experts met diverse expertises, dat sowieso telkens nieuwe inzichten en nuances naar buiten komen, waar een traditionelere pers nooit toe zal komen.

Zeg niet te gauw, het is 'maar' een acteur. Ben Affleck blijkt een techie, een AI-nerd en mocht al aan de kassa passeren door een nieuwe passie voor AI te koppelen aan zijn jarenlange ervaring als acteur en producent. Hij verkocht een door hem gesticht bedrijf in AI-filmpostproductie voor een half miljard aan Netflix.
Dat is het leuke aan AI. Het is drempelverlagend, ook op ons gewoon jan met de petniveau. . Het is per definitie allemaal nieuw. Niemand kan rusten op 'jarenlange ervaring '. De merendeel is nog steeds niet mee in de mogelijkheden. Je kan zomaar beter, sneller worden dan je baas. Andere kwaliteiten dan anciënniteit komen om de hoek kijken. Leergierigheid, nieuwsgierigheid, experimenteren, initiatief nemen, brede scope. Andere profielen zullen gedijen. Time to wake up!

Ben Affleck reveals he writes Python, understands convolutional neural networks, worked extensively with GPUs, and used his celebrity status to get private looks at Google and OpenAI’s video models
“I’ve always been kind of into computers since I was young. Then, when film started to move from analog film to digital, I became more interested in that aspect of it. The visual-effects workflow for many years has included machine learning, so I can write pretty shitty Python scripts and stuff like that.
“With convolutional neural networks, which were the precursors to what the transformer can do, which is much more computation simultaneously, you would do things like look at what’s called a tensor. That’s the numerical translation of a visual image in numbers, like the batch number, the frame number and the red, green and blue values of each pixel in each frame. It’s just that simple. That numeric is called a tensor.
“You’d use a convolutional neural network to identify patterns that reveal what’s called edge detection or feature extraction, which is identifying patterns well enough to know, this is where the window ledge is, so we can more easily take the green-screen image out and replace it with something.
“That was familiar to me early on because, prior to Artists Equity, I had a small visual-effects company. I’ve worked with GPUs a lot too. The visual-effects guys said, ‘Hey, you should see. There are a couple: Google and this other company, OpenAI, are doing really interesting stuff with transformers in video.’
“I’ve learned that I can actually just call up and go, ‘Hey, it’s Ben Affleck. Can I come see what you’re doing?’ Sometimes people say yes, to my astonishment.”
Los van inhoud, een masterclass in debatteren. Bring eloquentie back!

Sir Jacob Rees-Mogg explains how Britain, which has a combat ready military force about half the size of New York’s police department, must prepare for war with Russia.
0:00 What Is This War and Why Does Britain Need to Fight It?
19:40 Is There Majority Support for War With Russia?
25:02 Will We See a Nuclear Exchange?
26:18 Is Using Nuclear Weapons Accepted in Christianity?
33:15 Was WWII Good for Britain?
39:08 Is Ukraine a Sovereign Country?
47:29 Would Hitler Have Invaded Britain?
53:45 Britain's Attacks on Anti-War Voices
58:38 Is a War With Russia Worth the Lives of Britons?
1:03:07 What Has the British Government Done With Palestine Action?
De jaarrekening van Alychlo, de holding van Coucke is volgens mij één van de meest onder de loep genomen jaarrekeningen van het land. Iedere nieuwe jaargang kan wel op enige persaandacht rekenen en verplicht een journalist zijn licht te werpen op de cijfers al dan niet gewapend met wat boekhoudkundig kennis. Eenvoudig is het niet, je hebt immers 2 varianten, Alychlo enkelvoudig en Alychlo geconsolideerd. En vooral die laatste is al iets voor de geavanceerde balanslezer.
Ik zag oa bij de Tijd dat ze er zich in verslikt hadden en al een tweede versie van hun artikel hadden gepubliceerd. Waar de focus in V1 op het hoge bedrag aan schulden lag, was V2 na wat uitleg van de heer Coucke himself wat afgezwakt. Wat was er aan de hand?
Een geconsolideerde jaarrekening maakt simpel gezegd de optelsom van de jaarrekening van de moeder met de jaarrekeningen van alle dochters om tot een groepsjaarrekening te komen. Als je daarna de transacties die de groep eventueel onderling deed wegstreept, heb je min of meer een beeld van de groepsprestatie.
Alleen is de groep van Coucke niet zo simpel, hij heeft niet overal zijn dochterbedrijven 100% in bezit. Vaak bezit hij de helft of zelfs minder. Voor iedere situatie geldt een andere consolidatiemethode. De jaarrekening omvat een lijvige opsomming van al zijn vennootschappen en de methode die juist gebruikt wordt.
Het complexe zit in het feit dat een deelneming van meer dan 50%, maar geen 100% toch voor 100% in de boeken komt. Dit volgens de integrale methode. Dus krijg je 100% van de bezittingen, maar ook 100% van de schulden op de balans, terwijl ze eigenlijk niet 100% aan jou toekomen. Idem opbrengsten en kosten. Het stuk dat niet voor jou is, wordt weliswaar gecorrigeerd via het eigen vermogen of winst aan derden helemaal onderaan. Voor deelnemingen van 50% gaat men effectief maar 50% van de bezittingen en schulden opnemen.
Van deelnemingen voor minder dan 50% neemt men zelfs niets op.
De mix aan methodes en de diversiteit aan bedrijven zorgt er eigenlijk voor dat je gewoon weinig conclusies kunt trekken uit zo'n geconsolideerde balans en jaarrekening. Veel bedragen zijn geen weerspiegeling van de werkelijke eigendomsrechten en plichten. Zoals Marc aanhaalde komt bvb gans Ekopak in de cijfers, terwijl ze net iets meer dan de helft hebben. En zo zijn er nog.
Maar los daarvan, gooi je participaties in bouwpromotoren op één hoop met hoteluitbater, een voetbalploeg, een skihaluitbater,.. Wat voor de één een normale schuldgraad is, kan hoog zijn voor de ander. De mix is te troebel om iets zinnigs over te zeggen. Journalisten op zoek naar een scherpe headline zien vaak zaken die er niet zijn.
Wat beursgenoteerde holdings vaak additioneel meegeven is een eigen waardering van de geschatte waarde per aandeel waarbij iedere dochter een waarde krijgt opgekleefd. Waarbij de evolutie van die waardering doorheen de tijd, veel meer zegt dan dit pure boekhoudkundige jaarlijks non-event. Als privébedrijf hoeft Marc dit niet openbaar te maken en blijft het dus gissen naar de werkelijke performantie van de meest gevolgde Vlaamse private holding.
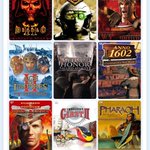
En dan het lijstje geven aan AI en vragen om een psychoanalyse:
Eerst de economie, dan de oorlog. Age of Empires, Red Alert 2, Tiberian Sun en Rome draaien om grondstoffen verzamelen, opbouwen en dan pas toeslaan. Anno 1602, Industry Giant II en Pharaoh gaan nog verder: daar is de economie zélf het doel. Dat is uitgestelde beloning in zijn zuiverste vorm. Freud zou droog opmerken dat iemand die voor zijn plezier goederenstromen optimaliseert en voorraden aanlegt nogal "anaal" georiënteerd is: controle, ordening, verzamelen. (Als je vandaag iets met cijfers, boekhouding of planning doet, zou dat niemand verbazen.)😆

Embrace that inner child. Welke 9 games zijn voor altijd verankerd in je geheugen.
Allemaal uit mijn beginperiode, toen games nog dat authentieke hadden. Toen we het Netwerk-magazine kochten om demo's te kunnen installeren en we alle series grafische kaarten van Nvidia van buiten kenden. Toen een monitor nog een halve bureau innam. Good times🥰
Eens in test Claude 5.5 losgelaten op mijn browser en gevraagd een taak uit te voeren in het boekhoudpakket waarmee we operationeel werken. Zonder al teveel uitleg, nam hij het scherm over, begon hij uit te zoeken en te denken. Het duurde even, maar in the end vulde hij de gevraagde input correct in. AI deed voor mijn neus het werk dat normaal een mens doet. Best crazy. Het tempo moet nog de hoogte in, maar dan is het zover. A par voor een pak administratieve klussen. Zijn we voorbereid op de impact hiervan?Verder kan hij nu ook met muziek overweg. Een symfonie van Mozart omzetten in een ander genre, een Guitar Hero op basis van wat old skool botsautomuziek. Alles is tegenwoordig maar een prompt ver...
'Vlaams Groeifonds' mikt op een rendement dat lager ligt dan een wereld ETF.
Vlaanderen boven,
waar de postjes belangrijk zijn
en beheerskosten omvangrijk zijn.

Het relaas van een bewogen Capital Markets Day bij Novo waar de koersreactie alles zegt. Bijna -8%.
De typisch geworden onhandigheden in hun communicatie blijven het bedrijf achtervolgen, verder veel goede wil en ambitie, maar als je een zeer matige 4-6% omzetgroei projecteert tot 2030, en tegelijk het R&D-budget optrekt en uw productie opschaalt om meer te kunnen verkopen maar aan steeds lagere prijzen, zal de winstgroei logischerwijs achterblijven. En dat drijft nu eenmaal de koers.
Het Quality-label is al een tijdje weg en ik vrees dat ze eerst gaan moeten kunnen bewijzen dat ze de patentklif binnen enkele jaren gaan kunnen overbruggen vooraleer de markt ze structureel herwaardeert, wat ons op weg zet voor een jarenlang kabbelende koers.

If you didn’t read all of my live tweets from $NVO ’s Capital Markets Day today, here is a summary of the most important things I took away from the presentations:
Mike Doustdar opened the day by acknowledging that Novo needs to convince investors that the company has a bright future.
“We are very convinced that Novo has a bright future. But we also realize that it is not enough that we are convinced.”
Novo wants to become a larger and much more diversified company by 2035, despite semaglutide losing patent protection in Europe in 2031 and the U.S. in 2032.
The new ambitions include launching more than five multi-blockbusters by 2030 and generating more than DKK 150B in annual sales from the current pipeline by 2035. Mike Doustdar said the DKK 150B target is already significantly risk-adjusted and does not include future acquisitions or partnerships.
But the communication around future growth was one of the biggest problems of the day.
Novo initially announced that it aims to grow revenue “in line with industry peers” through 2030.
The problem was that Novo defines its peer group as 14 major pharmaceutical companies, including $LLY , AstraZeneca, J&J, AbbVie, Novartis, Roche and Pfizer, among others. That left investors guessing what level of growth Novo was actually targeting.
Mike Doustdar was later asked about the lack of clarity and said Novo aims to grow at least in line with its peers.
It was not until several hours later that CFO Karsten Munk Knudsen finally put a number on it: mid-single-digit annual revenue growth through 2030, likely around 4% to 6%.
Personally, I think this was incredibly poor communication. If you introduce a new growth ambition at Capital Markets Day, investors should not have to spend several hours trying to figure out what it actually means.
R&D is getting a major overhaul.
Novo started first-in-human trials for only three new drug candidates last year. Martin Holst Lange called that “not good enough.” The new ambition is to start first-in-human trials for at least 15 new drug candidates every year.
Novo also wants to reduce the time from the first dose in humans to filing for regulatory approval to no more than five years, with AI playing a major role in designing trials and accelerating development.
The obesity pipeline is becoming much broader.
Novo highlighted zenagamtide, UBT251 and its triple agonist, while also revealing that it has five oral obesity drugs in development, including oral amylin.
Novo is also working on several once-monthly obesity treatments and plans to move three to four monthly candidates into development.
And the strategy is no longer simply about achieving the greatest possible weight loss.
Novo wants different treatments for different patients. Some may prioritize maximum weight loss, while others may care more about fewer side effects, preserving muscle and bone, taking a pill or only needing treatment once a month.
Pills were probably one of the biggest themes of the entire day.
Martin Holst Lange said directly that “pills are the future.”
Oral Wegovy has now reached 7 million prescriptions since its U.S. launch in January.
Novo says Oral Wegovy accounts for more than 80% of new-to-brand prescriptions in the U.S. oral obesity market and is running at around 285,000 total weekly prescriptions compared with around 45,000 for Lilly’s Foundayo.
Novo wants to “win the oral market” and increase its oral GLP-1 manufacturing capacity from serving around 1.5 million people with obesity today to around 15 million by 2030.
The international rollout is also accelerating.
Oral Wegovy has sold around 660,000 packs during its first 10 weeks in the UK. Novo says the launch has expanded the UK obesity market by 20% to 25% by volume while increasing Novo’s GLP-1 obesity market share by 12 to 15 percentage points.
Mexico will be the next market, and Novo expects Oral Wegovy to be available in more than 20 markets by the end of 2027.
We also got new CagriSema data.
In REIMAGINE 5, a lower dose of CagriSema delivered 12.4% weight loss compared with 9.1% for a lower dose of Lilly’s tirzepatide in people with diabetes.
Martin Holst Lange reiterated that Novo remains confident in CagriSema despite previous disappointments and believes it can compete.
Karsten Munk Knudsen later made clear how much Novo is relying on CagriSema, calling it “one of the stronger levers” for delivering the company’s growth through 2030.
Novo also believes the obesity market itself has enormous room to grow.
Hong Chow said less than 2% of people living with obesity are currently treated with a GLP-1, while patients remain on treatment for an average of only around nine months.
Novo therefore does not see obesity simply as a fight with Lilly for existing patients. It wants to expand the overall market and bring more people into treatment.
That connects with another major theme throughout the day: consumer behavior.
Jamey Millar said patients are increasingly seeking out obesity treatments themselves.
“Consumers are not just end users, but also budget holders and decision makers.”
Novo wants to meet those patients through direct-to-consumer marketing, telehealth and online access.
Around 85% of Wegovy sales in the UK are now online. In Germany, the figure has increased from around 7% to 30% in a year, while online Wegovy sales in both markets are around 5x higher than last year.
Novo plans to expand this direct-to-consumer approach into more international markets.
Beyond obesity and diabetes, Novo is also diversifying.
A new business area will initially focus on cardiovascular and liver disease, although Mike Doustdar made clear that “there is more to come.”
Novo currently treats around 46 million patients, and many of them also live with cardiovascular or liver conditions.
Novo is even looking at oral insulin again, with Martin Holst Lange saying advances in drug development and manufacturing have made it attractive to pursue once more.
Acquisitions will also play a larger role.
Mike Doustdar said Novo plans to become more active in business development and acquisitions and acknowledged that Novo cannot discover everything itself.
Novo potentially has capacity for acquisitions worth around DKK 300B, but Mike Doustdar said the focus will be on the quality of the opportunity rather than its size.
He also would not rule out acquiring products that are already on the market.
Manufacturing was another major topic.
Novo says it now has the production capacity needed to support its growth ambitions.
Its drug substance factories can deliver around 3x the production capacity they were originally designed for, while partnerships give Novo additional flexibility to rapidly scale pill production depending on demand.
On the financial side, Novo expects its operating margin to remain broadly stable through 2030.
At the same time, R&D spending will increase from around 17% of revenue today as Novo tries to build the much larger pipeline outlined during the day.
Then there is the elephant in the room: the semaglutide patent cliff.
Mike Doustdar acknowledged that prices will fall when semaglutide loses patent protection.
But Novo also believes lower prices will significantly expand the obesity market by bringing many more patients into treatment.
Jamey Millar said Novo wants to build as much volume as possible for its newer medicines before semaglutide loses U.S. patent protection in 2032.
Mike Doustdar compared the situation with Novo’s insulin business, where older products lost patent protection but the company continued introducing newer and better versions.
He believes semaglutide could become a standard treatment by 2035, while Novo moves patients toward newer products with longer patent protection.
His example was CagriSema:
“We have a better semaglutide, CagriSema, which has a much longer patent.”
“And then, of course, we have the pills as well.”
There was also a rather unusual moment during one of the breaks.
Novo apparently forgot to turn off the microphones during the livestream, even though management seemed to think they were speaking privately.
One comment could be heard clearly:
“We are going through a period right now where it is almost impossible to provide guidance.”
I cannot say with certainty who said it.
Novo is also becoming a smaller organization.
Mike Doustdar said another 4,000 employees have left the company on top of the previously announced 9,000 job cuts.
He said the decisions were difficult but necessary as Novo changes how the company operates.
Mike Doustdar ended Capital Markets Day by returning to the long-term ambition:
“We plan to be a bigger company in 2035 despite the very significant patent expiry of semaglutide.”
- kijk paar minuten naar Knokke Tof.
- zie Granola-maker passeren die erin slaagt in die paar minuten mijn ergernis op te werken
- één en al duur pronkgedrag en zeer overtuigd van eigen kunnen, maar beweert ook wel cijferman te zijn
- voorgevoel groeit
- check zijn jaarrekening: verlieslatend, schuldgraad van rond de 95%, kwart van zijn balanstotaal is debet rekening courant (geld dat hij uit zijn vennootschap haalde voor privé gebruik)
- voorgevoel bevestigd
Beetje spijtig dat dit soort types weer met de aandacht gaan lopen. Creëert verkeerd beeld over ondernemers. Pure façade en programmamaker gaat er gewoon in mee. Gemiste kans!
Sympathisanten genoeg alvast. T staat nog maar net open... Gemiddelde inbreng lijkt rekening te houden met risico.
De ebitda-marge fout is alvast gecorrigeerd. De opmerking dat het financieel plaatje niet rond is, wordt nogal vluchtig en weinig diepgaand opgevangen.
Interessant om volgen is het wel. Succes alvast aan leners en ontleners.

Dankuwel, Peter, voor de complimenten! Die column zal niet nodig zijn, want ik ben verheugd te melden dat DeTijd al een andere manier heeft bedacht om mijn werk in de picture te zetten, namelijk een mooi nieuw artikel waarin al mijn opmerkingen inzake de crowdlending bij La Patate netjes terugkomen, tot aan de foute berekening van de ebitda-marge toe. Alleen ontbrak net dat extra toetje, de kers op de taart waarmee ik echt aan de keukentafel kon uitpakken en kon er in het artikel geen kleine referentie naar de inspiratiebron meer vanaf. Misschien een volgende keer @CardinaelsJ ?


Oproep aan @elvermo : geef mensen zoals @letuscompound de kans om een column te schrijven in de @tijd. Zijn schrijfstijl is alles behalve "average", van een hoog educatief gehalte en steeds met een kwinkslag zonder te kwetsen. #financiele #educatie
Het was Claude terloops opgevallen toen ik hem de WinWinnerpagina met de data van LaPatate serveerde met de opdracht er het volledig financieel plan uit te distilleren.
In de officiële presentatie wordt in jaar 2026 de ebitda marge op 0% gezet, terwijl die eigenlijk 6% negatief is. (Cfr 2de plaatje) Slordigheidje van de chef?
Verder deed Claude echt wel goed zijn best en haalde erna oa volgende bezorgdheden eruit.
Het eigen vermogen is nul op het moment dat jij instapt. De €500k van de oprichters is eind 2026 volledig opgebrand. Er ligt geen buffer onder je: je bent achtergesteld aan KBC en er zit niets tussen jou en het eerste verlies. Je levert in de praktijk risicokapitaal tegen obligatierente, zonder deelname in de opwaartse kant.
Er ontbreekt €5,7 mio. Het volledige plaatje is niet financieel rond. De totale investering is €12,6 mio voor 21 zaken. Alles wat nu geregeld is dekt daar €2,9 mio van. De rest bestaat nog niet, moet er wel komen om jouw lening waarde te geven, en elke euro die erbij komt staat vóór jou in rang. Bij 0% solvabiliteit is het bovendien de vraag of dat enkel externe schuld kan zijn: dit plan vraagt om vers kapitaal, en dat wordt nergens vermeld.
Het concept is te kapitaalintensief om zichzelf te financieren, en de geraamde prognoses tonen geen schaalvoordelen die daar iets aan veranderen.
De aflossing in 2030 is geen terugbetaling maar een herfinanciering. Je hoofdsom komt in één keer opeisbaar. Op dat moment staat het eigen vermogen volgens het plan zelf rond €1,0 mio tegenover ongeveer €7,9 mio schuld. De cumulatieve nettowinst over de hele planperiode is €0,5 mio, precies genoeg om het verlies van jaar één goed te maken. Het bedrijf kan je niet uit eigen middelen terugbetalen.
Enfin, Average Rob en co hun financiële adviseurs zijn zeker geen average mannen. Ze pakken het zeer slim aan. Doen zelf een inbreng waarmee je nog geen 1 frituur volledig gefinancierd krijgt. Gaan naar de bank om de boel maximaal te leveragen. Leveragen dan het publieke imago van Rob om bij het publiek geld te vragen.
En intussen wordt hun concept getest. De eerste maanden gaan voorbij, maanden waar de buzz wat zal gaan liggen, wintermaanden met impact op passage. Tegen dat het geld op is en er terug gekeken zal worden naar de aandeelhouders, zal de levensvatbaarheid al heel wat duidelijker zijn. De aandeelhouders kunnen dan weer instappen zodra die onzekerheid weg is, tegen een waardering die de opgeloste onzekerheid weerspiegelt. Werkt het, dan kopen zij goedkoop wat jij mee hebt mogelijk gemaakt en krijg jij 5,5%. Werkt het niet, dan sta jij vooraan in de verliezen omdat er nul eigen vermogen onder je ligt.
Jij mag de periode met maximaal risico overbruggen met gelimiteerde opbrengst, zij nemen wel weer over als de kust veilig lijkt voor maximaal rendement.
We are Belgium, we love stoofvlees with friet
With a kwakske slimme bedrijfsfinanciering on the side alstublieft🍟


Practice what you preach 😇

'Rich Dad Poor Dad' self-help author Robert Kiyosaki is $1.2 billion in debt: report trib.al/b2DKFjZ

Heerlijk interview over ondernemen in crisistijden. Het verschil in aanpak met de overheid, waar het ook crisis zou moeten zijn is helaas dag en nacht.
tijd.be/ondernemen/milieu-en…


