

زميل الهيئة السعودية للمراجعين والمحاسبين | متخصص في المحاسبة المالية وإعداد وتحليل القوائم المالية | خبرة عملية بالقطاعين الخاص وغير الربحي | شعاري «أن يتقنه»
الرياض
Joined August 2011
- Tweets2.9K
- Following490
- Followers4.7K
- Likes1.9K



عبدالله الحريري | SOCPA retweeted

نزف خبر اتاحة اختبارات فني المحاسبة وضريبة القيمة المضافة والشهادات المهنية في IFRS و IPSAS لطلبة الجامعات ممن اجتاز50% من الخطة الدراسية.

توسيعًا لفرص الحصول على الشهادات المهنية، أعلنت هيئة #المراجعين_والمحاسبين عن تعديلات على متطلبات المؤهل العلمي للتقدم لاختباراتها المهنية، بما يتيح الفرصة لفئات وتخصصات جديدة، ويسهم في توسيع نطاق المستفيدين من الشهادات المهنية.
🔗| للمزيد من المعلومات:
socpa.org.sa/Socpa/Technical…

عبدالله الحريري | SOCPA retweeted

احتفاءً باليوم الوطني، تدعوكم الهيئة للتسجيل "مجاناً" في دورة "الحوكمة وإدارة المخاطر والالتزام (GRC)"، لاكتساب فهماً شاملاً لمفاهيمها والتعرّف على أفضل الممارسات لتطبيقها داخل المنشآت بما يعزز الكفاءة المؤسسية ويدعم تحقيق الأهداف
سجل الآن:
saia.gov.sa/ar/pages/governa…

عبدالله الحريري | SOCPA retweeted
شرح إعداد قائمة التدفقات النقدية من الأنشطة التشغيلية
✅اتبع الخطوات بدقة ولن تصعب عليك أي قائمة تدفقات باذن الله
هناك طريقتان:
1️⃣ المباشرة
تبدأ من أعلى قائمة الدخل
2️⃣ غير المباشرة (وهي الشائعة)
تبدأ من صافي الربح بأسفل قائمة الدخل ثم تُعدّل البنود
#محاسبة #التدفقات_النقدية

عبدالله الحريري | SOCPA retweeted
💡#ثريد شرح معيار الزراعة – IAS 41 (الأصول الحيوية)
تعريف الأصل الحيوي = نبات أو حيوان حي يُستخدم للإنتاج أو البيع.
أمثلة:
🌾 أبقار لإنتاج الحليب
🌳 أشجار فواكه (نبات مثمر)
🐑 أغنام للتكاثر أو اللحوم
📌 لا يشمل المنتجات الناتجة عنه (مثل الحليب أو الفواكه).
#محاسبة #الزمالة

عبدالله الحريري | SOCPA retweeted

تعلن هيئة #المراجعين_والمحاسبين عن إتاحة التسجيل لاختبار الزمالة للدورة الثالثة لعام 2026م.
يبدأ التسجيل في 13-08-2026م.
وينتهي بنهاية يوم 22-08-2026م.
🔗 | للتسجيل:
socpa.org.sa/Sites/E-Service…


عبدالله الحريري | SOCPA retweeted
#المحاسب
"يحفظ موارد المنشأة من الإهدار"
ليس فقط من خلال التحليل الجيد للحدث المالي - مع أهميته -
ولكن أيضاً من خلال التبويب والتصنيف السليم للبنود المالية والتي تعين في الوصول لاعداد تقارير دقيقة تفيد في التوقع المالي الماضي والحالي والمستقبلي للموارد والمصروفات للمنشأة مما تعطي متخذ القرار صورة واضحة وشاملة لاتخاذ قرارات كفؤة


عبدالله الحريري | SOCPA retweeted
من أهم ما يجب على المحاسب فهمة عند تسجيل قيد الايرادات ..
💡خمس خطوات رئيسية للاعتراف بالإيراد حسب معيار IFRS 15 هي:
1️⃣تحديد العقد مع العميل
2️⃣تحديد التزامات الأداء
3️⃣تحديد سعر العملية
4️⃣توزيع سعر العملية على التزامات الأداء
5️⃣الاعتراف بالإيراد عند تنفيذ كل التزام
🏷️ مثال تطبيقي
قامت شركة ببيع جهاز مع ضمان لمدة سنتين بمبلغ 11,500 ريال واستلمت المبلغ كاملاً
🔹 تحليل العملية وفق الخطوات:
1. تحديد العقد
تم إبرام عقد لبيع جهاز مع ضمان ممتد لمدة سنتين.
2. تحديد التزامات الأداء
يوجد التزامان منفصلان:
-تسليم الجهاز.
-تقديم خدمة الضمان الممتد.
3. تحديد سعر العملية
إجمالي قيمة العقد 11,500 ريال.
4. توزيع سعر العملية
تم توزيع قيمة العقد وفق أسعار البيع المستقلة:
-الجهاز: 10,000 ريال.
-الضمان الممتد: 1,500 ريال.
5. الاعتراف بالإيراد
-يُعترف بإيراد الجهاز عند تسليمه للعميل.
●-يُعترف بإيراد الضمان تدريجيًا خلال مدة السنتين.
🧾 القيود المحاسبية:
📍 عند تحصيل المبلغ:
من ح/ النقدية/ البنك
إلى مذكورين
ح/ ايراد مبيعات مؤجلة 10,000
ح/ ايراد الضمان المؤجل 1,500
📍 عند تسليم الجهاز:
من ح/ الايراد مبيعات مؤجلة 10,000
إلى ح/ إيراد مبيعات 10,000
📍 خلال مدة الضمان (شهري / ربع سنوي):
من ح/ ايراد الضمان المؤجل
إلى ح/ ايراد خدمات الضمان
💡 💡:
مرر أي عملية ايراد على هذه الخطوات أولاً ثم اعد القيد
عبدالله الحريري | SOCPA retweeted
على الموقع الإلكتروني لهيئة #المراجعين_والمحاسبين نشارككم صفحة لكل ما يخص معايير المحاسبة.
🔗| للاطلاع:
socpa.org.sa/Socpa/Professio…

عبدالله الحريري | SOCPA retweeted

📍تعديلات VAT📍
قرار "887" بالموافقة على تعديل مواد
[ 12 وَ 13 وَ 25 وَ 64 وَ 71 ] في الإتفاقية الموحدة لـ #ضريبة_القيمة_المضافة لدول مجلس التعاون الخليجي.
شرح مختصر لأبرز هذه التعديلات 👇🏻

عبدالله الحريري | SOCPA retweeted

IFRS20 من أحدث المعايير الصادرة مؤخرًا
الى الآن لم يتم اعتماده محلياً كون الجهة المشرعة بالمملكة هي الهيئة السعودية للمراجعين والمحاسبين، ثريد للمشاركة الى حينه بإذن الله
بسم الله ✍🏼✨
عبدالله الحريري | SOCPA retweeted
💡طرق اقتناء الاصول وفقاً لمعيار العقارات والآلات والمعدات IAS 16
وكيفية إثباتها الأولي بشكل مبسط..مع الأمثلة
🎯 وهي 5️⃣ طرق أوضحها كالتالي:
1️⃣ الشراء نقداً:
الاثبات
-بقيمة الشراء بالاضافة الى رسملة جميع التكاليف اللازمة للحصول على الاصل حتى يكون جاهز للاستخدام.
⚠️مثلا: شراء آلة ب ٥٠،٠٠٠ ريال وتم دفع التكاليف:
الجمرك ٥٠٠٠
الشحن ٢٠٠٠
التركيب ١٠٠٠
الاختبار ٥٠٠
تثبت الاله ب ٥٨،٥٠٠ ريال.
🔽🔽🔽
2️⃣ الاقتناء مقابل التزام (بالآجل):
الاثبات (بالترتيب)
١- بمعادل السعر النقدي؛ او
٢- القيمة الحالية للنقود.
⚠️مثلا: شراء سيارة سعر بيعها النقدي ٥٠،٠٠٠ ريال مقابل اوراق دفع تسدد على ٣ اقساط سنوية متساوية كل قسط ٢٥،٠٠٠ ريال.. وكان سعد الفائدة السائد ١٠٪ فتثبت كالآتي:
بما أن السعر النقدي معلوم فيتم الاثبات بالسعر النقدي بمبلغ ٥٠،٠٠٠ ريال
وفي حال لم يعرف السعر النقدي.
تثبت بالقيمة الحالية للنقود حسب سعر الفائدة السائد ١٠٪ بعد ٣ سنوات = ٢.٤٨٧
٢٥،٠٠٠x٢.٤٨٧= ٦٢،١٧٥ ريال والباقي تكلفة تمويل.
🔽🔽🔽
3️⃣ الاقتناء مقابل أسهم:
تثبت (بالترتيب)
١- بالقيمة العادلة للأصل المتحصل عليه؛أو
٢- بالقيمة العادلة للأسهم المتنازل عنها ؛أو
٣-بالقيمة الأسمية للأسهم المتنازل عنها
⚠️مثال:شراء سيارة قيمتها العادلة ١٣٠،٠٠٠ مقابل ١٠،٠٠٠ سهم قيمة السهم الاسمية ١٠ والسوقية ١٢
من ح/السيارة ١٣٠،٠٠٠
الى ح/ الاسهم العادية ١٠٠،٠٠٠
ح/ الاسهم الاضافية ٣٠،٠٠٠
واذا لم تكن القيمة العادلة معلومة تثبت ب ١٢ ريال وان لم .. فتثبت بالقيمة الاسمية ١٠ ريال
⚠️مثال:شراء سيارة قيمتها العادلة ١٣٠،٠٠٠ مقابل ١٠،٠٠٠ سهم قيمة السهم الاسمية ١٠ والسوقية ١٢
من ح/السيارة ١٣٠،٠٠٠
الى ح/ الاسهم العادية ١٠٠،٠٠٠
ح/ الاسهم الاضافية ٣٠،٠٠٠
واذا لم تكن القيمة العادلة معلومة تثبت ب ١٢ ريال وان لم .. فتثبت بالقيمة الاسمية ١٠ ريال
🔽🔽🔽
4️⃣ الاصول التي يتم إنشاؤها داخلياً :
كأن يتم تشييد مبنى فيتم اثبات قيمته من خلال رسملة التكاليف المحملة على المبنى حتى يكون جاهزاً للاستخدام..
التكاليف🔻
▪️المواد
▪️الاجور
▪️التكاليف الصناعية غير المباشرة
🔽🔽🔽
5️⃣ مبادلة أصل بأصل آخر:
🔸لها مضمون تجاري
تثبت(بالترتيب)
١- القيمة العادلة للأصل المتنازل عنه؛أو
٢- بالقيمة العادلة للأصل المتحصل عليه ؛أو
٣-القيمة الدفترية للأصل المتنازل عنه
🔹ليس لها مضمون تجاري بحيث لم يكن الهدف من المبادلة تجاري:
▪️بالقيمة الدفترية للأصل المتنازل عنه
=يتبع🔽
⚠️🔸مثال المضمون التجاري
بادلت منشأة اله تكلفتها التاريخية ٧٠،٠٠٠ والدفترية ٣٠،٠٠٠ وكانت قيمتها العادلة عند البيع ٥٠،٠٠٠ مقابل اله اخرى قيمتها العادلة ٦٠،٠٠٠ ريال
من
ح/الآلة الجديدة ٥٠،٠٠٠
ح/مجمع الاهلاك ٤٠،٠٠٠
الى ح/الاله القديمة ٧٠،٠٠٠
ح/ارباح بيع الاصول ٢٠،٠٠٠
⚠️🔹مثال المضمون غير التجاري
نفس المثال السابق
ولكن لو كانت العملية لا تنطوي على مضمون تجاري فيكون اثبات المبادلة
من
ح/الآلة الجديدة ٣٠،٠٠٠
ح/مجمع الاهلاك ٤٠،٠٠٠
الى ح/الاله القديمة ٧٠،٠٠٠
🔽🔽🔽
وتنطبق هذه المعالجات على معياري
الاصول الاستثمارية IAS 40
الأصول غير الملموسة IAS 38
وأخيراً 💙💛
أرجو أن أكون قد وفقت بعرض الموضوع ..
وأشكر لكم طيب المتابعة.

عبدالله الحريري | SOCPA retweeted
هيئة #المراجعين_والمحاسبين تصدر الطبعة العربية الإلكترونية للنسخة الكاملة المحدثة من المعايير الدولية للتقرير المالي لعام 2026م.
🔗| المزيد في الرابط:
socpa.org.sa/Socpa/Media-Cen…

عبدالله الحريري | SOCPA retweeted
💡بصورة مبسطة
🔸(مجمع الإهلاك) في قائمة المركز المالي
هو حساب دائن يقابل الأصل ليعطي صورة حقيقية لقيمته الدفترية
🔸(مصروف الاهلاك) في قائمة الدخل هو نصيب كل سنة من منفعة الاصل ويضاف الى مجمع الاهلاك
▪️القيد
من ح/مصروف الاهلاك (الدخل)
الى ح/مجمع الاهلاك (المركز المالي)

عبدالله الحريري | SOCPA retweeted
🎯 من اهم الامور التي كانت تحدي للمتقدم للحصول على شهادة الزمالة هي التخطيط الجيد وفق معطيات وتواريخ محددة (الاختبارات-التسجيل-النتائج)
💡الان ذللت هذه الصعوبات واصبح التخطيط اسهل مما كان ..
في المنشور دليل الاختبارات المهنية 2026
ما عليك الا "تنظيم وقتك والاستعداد الجيد"
💪🏼الكرة في ملعبك ايها السكباوي
#socpa
#الزمالة
دليل الاختبارات المهنية 2026م يوضح لك:
- مواعيد الاختبارات
- فترات التسجيل
- مواعيد إعلان النتائج
🔗| نظم وقتك.. واستعد مبكرًا:
socpa.org.sa/SOCPA/files/c8/…

عبدالله الحريري | SOCPA retweeted
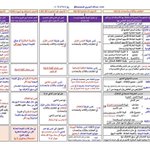
لفهم بعض معايير الأصول أعددت هذا الملخص لتحديد نقاط التشابه والاختلاف في المعالجات المحاسبية بين تلك المعايير ليتم الربط بينها وهي:
(IAS 16-36-38-40-41 )+(IFRS 5)
🔸وذلك من حيث :
1️⃣ القياس الأولي.
2️⃣ التكلفة الإضافية.
3️⃣ الاهلاك.
4️⃣ القياس اللاحق.
5️⃣ الهبوط.
ارجوا ان يعم نفعها.


عبدالله الحريري | SOCPA retweeted
الى الزملاء الذين بدأوا الاستعداد لاختبارات الزمالة القادم ان شاء الله
اذكر بهذا الثريد للموضوعات ذات الاداء المنخفض في مادة المحاسبة المالية وبعض النصائح بشأنها
للتخطيط الجيد للمادة..
نسال الله لكم التوفيق والسداد ..

بخصوص الموضوع ذات الاداء المنخفض التي ذكرتها @socpa_ksa
📌في هذا الثريد : أورد لكم بعض النصائح التي أرى ان يتم التركيز عليها عند مذاكرة بعض هذه المواضيع وهي:
تابع=
#المحاسبة
#socpa

عبدالله الحريري | SOCPA retweeted
💡انواع الاصول غير المتداولة:
من حيث منفعتها والهدف من اقتنائها
-عقارات والات ومعدات IAS 16
⬅️الاستخدام
-غير ملموسة IAS 38⬅️الاستخدام
-استثمارية IAS 40⬅️الاستثمار
-اصل حيوي IAS 41⬅️توليد الايراد
-حق استخدام IFRS 16⬅️استئجار طويل الاجل
-تحت الانشاء IFRS 15⬅️حسب الهدف منها