

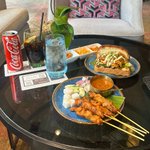




เพื่อนนี่ก็แนะนำให้สมัคร นี่เลยไปลองใช้ที่มาเลย์ จะไม่ได้เป็นบุฟเป็นเมนูให้เลือกสั่ง appetizer 1 main 1 ซึ่งอาจจะดูไม่เยอะแต่กินคนเดียวไม่หมดค่ะ


แนะนำให้ลองหาบัตรเครดิต JCB ระดับ Platinum หรือ Ultimate ติดไว้ซักใบ เพราะจะมีสิทธิ์เข้า Airport Lounge ฟรีผ่าน LoungeKey 8 ครั้ง/ปี
1. สิทธิ์ LoungeKey เข้าเลานจ์ฟรี 8 ครั้ง/ปี นับรวมทุกประเทศที่ร่วมรายการ (ไม่รวมญี่ปุ่นกับฮาวาย) เช็คชื่อเลานจ์ที่เข้าได้ของแต่ละสนามบินผ่านแอป LoungeKey
ประเทศที่สามารถใช้สิทธิ์ได้ เช่น
🇨🇳 จีน
🇹🇼 ไต้หวัน
🇰🇷 เกาหลีใต้
🇸🇬 สิงคโปร์
🇲🇾 มาเลเซีย
🇻🇳 เวียดนาม
🇩🇪 เยอรมนี
🇬🇧 สหราชอาณาจักร
2. ส่วนญี่ปุ่น กับฮาวาย จะมีสิทธิ์เข้าเลานจ์แยกต่างหาก
JCB Platinum: ฟรีสูงสุด 6 ครั้ง/รอบสิทธิ์
JCB Ultimate: ฟรีสูงสุด 8 ครั้ง/รอบสิทธิ์
คุ้มมาก ถ้าเลือกบัตรที่ไม่มีค่าธรรมเนียมรายปี หรือมีเงื่อนไขยกเว้นค่าธรรมเนียมที่ไม่ยาก
ของเราสมัครเป็น KTC JCB PLATINUM ถือไว้เฉยๆ ไม่ได้ใช้เลย ไม่เสียค่าธรรมเนียมรายปี เอาไว้เข้าเลานจ์อย่างเดียวเวลาไปเกาหลี สามารถตัดใช้ 8 สิทธิ์ที่มีพาเพื่อนเข้าได้ด้วย


91
ส่วนตัวใช้ประกันเพื่อให้เข้าถึงการรักษาที่เร็วขึ้น แต่ถ้าอาการหนักก็ใช้ควบคู่กันกับปกส อย่างเช่นไป รพ เอกชนแห่งหนึ่งที่เรามีปกสถ้าใช้สิทธิ์ปกสเดี่ยวๆ แยกตึกรักษา total เวลาในการไปหาหมอ 3 ชั่วโมง แต่ถ้าเปิดvisit ด้วยประกัน+สิทธิ์ร่วมปกสจะรักษาที่ตึกประกัน/จ่ายเอง ได้เจอหมอเร็วขึ้น

พี่ที่ทำงานหลายคน มีประกันกันเยอะมากนะ แต่พอตรวจเจอโรคทุกคนเข้าระบบโรงบาลรัฐหมดเลยเพราะสู้ค่ารักษาไม่ไหว ส่วนประกันที่มีบางทีก็ไม่ได้ครอบคลุมขนาดนั้น
ตอนนี้เลยงงแล้วว่าเราควรจะยังทำประกันส่วนตัวอยู่ไหมหรือแค่ประกันสังคมก็พอแล้ว ?-? หรือจริงๆประกันที่ควรทำไว้คือพวก opd ไว้ไปหาหมอเวลาป่วยเล็กๆน้อยๆหรือเปล่า
แต่ล่าสุดที่นี่แอดมิทใช้ประกันกลุ่ม + ประกันส่วนตัวอย่างเดียวไม่ได้ใช้ปกส คือถ้าอาการหนักกว่านี้คงขอย้ายไปรักษาตามสิทธิ์ปกส เพราะแอดมิทด้วยประกันคืนเดียวสามหมื่น
8
แล้วพอใช้สิทธิ์ร่วม ทาง รพ ที่เราไปรักษาเค้าก็ดูเองอ่ะว่าเงินประกัน cover เท่านี้ ปกส เท่านี้ก็คือไม่ได้จ่ายอะไรเพิ่มและได้รักษาเร็วขึ้น
9
นี่ชอบอาจิงกับแก๊งเพื่อนๆ สเตจนี้มาก

แล้วชีโชว์ Bad Boy ของน้องเค้กด้วย คือร้องเข้าปากเต้นไม่มากไม่น้อย ละมุนตุ้นเอสเอมมาก dna ชัด เอ็นดู🫳🏻
#TheVoiceTH #TheVoiceTH2026
fewflowerr retweeted

แนะนำให้ลองหาบัตรเครดิต JCB ระดับ Platinum หรือ Ultimate ติดไว้ซักใบ เพราะจะมีสิทธิ์เข้า Airport Lounge ฟรีผ่าน LoungeKey 8 ครั้ง/ปี
1. สิทธิ์ LoungeKey เข้าเลานจ์ฟรี 8 ครั้ง/ปี นับรวมทุกประเทศที่ร่วมรายการ (ไม่รวมญี่ปุ่นกับฮาวาย) เช็คชื่อเลานจ์ที่เข้าได้ของแต่ละสนามบินผ่านแอป LoungeKey
ประเทศที่สามารถใช้สิทธิ์ได้ เช่น
🇨🇳 จีน
🇹🇼 ไต้หวัน
🇰🇷 เกาหลีใต้
🇸🇬 สิงคโปร์
🇲🇾 มาเลเซีย
🇻🇳 เวียดนาม
🇩🇪 เยอรมนี
🇬🇧 สหราชอาณาจักร
2. ส่วนญี่ปุ่น กับฮาวาย จะมีสิทธิ์เข้าเลานจ์แยกต่างหาก
JCB Platinum: ฟรีสูงสุด 6 ครั้ง/รอบสิทธิ์
JCB Ultimate: ฟรีสูงสุด 8 ครั้ง/รอบสิทธิ์
คุ้มมาก ถ้าเลือกบัตรที่ไม่มีค่าธรรมเนียมรายปี หรือมีเงื่อนไขยกเว้นค่าธรรมเนียมที่ไม่ยาก
ของเราสมัครเป็น KTC JCB PLATINUM ถือไว้เฉยๆ ไม่ได้ใช้เลย ไม่เสียค่าธรรมเนียมรายปี เอาไว้เข้าเลานจ์อย่างเดียวเวลาไปเกาหลี สามารถตัดใช้ 8 สิทธิ์ที่มีพาเพื่อนเข้าได้ด้วย

💳 รวม 5 บัตรเครดิตสายเที่ยวต่างประเทศ ปี 2026 ใบไหนคุ้มที่สุดเซฟไว้ได้เลย!!
1. ttb absolute
- รับ 1 คะแนนทุกยอดใช้จ่าย 20 บาท
- รับคะแนน x2 เมื่อช้อปออนไลน์ทั่วโลกตามเงื่อนไข
- ค่า FX 1% สำหรับรายการช้อปออนไลน์ต่างประเทศที่เข้าเงื่อนไข
- Airport Lounge ฟรี 2 ครั้ง/ปี ตามเงื่อนไข
- ประกันอุบัติเหตุเดินทางสูงสุด 16 ล้านบาท เมื่อชำระค่าโดยสารตามเงื่อนไข
- ไม่มีค่าธรรมเนียมรายปี
ข้อดี: เหมาะกับคนชอบช้อปออนไลน์ต่างประเทศและอยากประหยัดค่า FX
ข้อควรระวัง: FX 1% ไม่ได้ครอบคลุมการรูดหน้าร้านต่างประเทศทุกกรณี
2. KTC WORLD REWARDS MASTERCARD
- รับคะแนน KTC FOREVER x2 เมื่อใช้จ่ายสกุลเงินต่างประเทศตามเงื่อนไข
- คะแนนไม่มีวันหมดอายุ
- เข้า MIRACLE LOUNGE ฟรี 2 ครั้ง/ปี เมื่อเดินทางกับการบินไทยและเข้าเงื่อนไข
- ได้สิทธิประโยชน์จาก Mastercard Priceless
- FX Risk Fee ไม่เกิน 2%
ข้อดี: เหมาะกับคนที่เดินทางต่างประเทศและต้องการสะสมคะแนน
ข้อควรระวัง: คะแนน x2 และสิทธิ์ Lounge มีข้อกำหนดและข้อยกเว้น
3. UOB PRIVI MILES
- ใช้จ่ายทั่วไป 15 บาท = 1 คะแนน
- ใช้จ่ายสกุล SGD, IDR, MYR และ VND รับ 12 บาท = 1 คะแนน
- คะแนนนำไปแลกไมล์และสิทธิประโยชน์ด้านการเดินทางได้
- ฟรีค่าธรรมเนียมรายปีปีแรก
- ปีถัดไป 4,000 บาท + VAT แต่มีเงื่อนไขยกเว้นค่าธรรมเนียม
ข้อดี: เหมาะกับคนเดินทางบ่อยและเน้นสะสมไมล์
ข้อควรระวัง: คะแนนพิเศษมีเพดานและเงื่อนไขการใช้จ่าย ส่วนค่าธรรมเนียม FX ควรตรวจสอบประกาศล่าสุดของธนาคาร
4. Krungsri Signature
- ทุก 2 กรุงศรีพอยต์ แลกได้ 1 ไมล์
- สิทธิ์ DragonPass Lounge ตามเงื่อนไข
- ส่วนลดร้านอาหารและโรงแรมที่ร่วมรายการ
- ประกันอุบัติเหตุเดินทางสูงสุด 20 ล้านบาท
- มีบริการ Signature Assistance
ข้อดี: เหมาะกับคนชอบเที่ยว พักโรงแรม และรับประทานอาหารนอกบ้าน
ข้อควรระวัง: สิทธิพิเศษมีเงื่อนไข และควรเช็กค่าธรรมเนียมรายปี
5. KBank THE PASSION
- ใช้จ่ายสกุลเงินต่างประเทศ รับ 3 K Point ต่อ 25 บาท
- ใช้จ่ายเงินบาท รับ 2 K Point ต่อ 25 บาท
- เข้า Miracle Lounge สูงสุด 2 ครั้ง/ปี ตามเงื่อนไข
- ประกันภัยการเดินทางต่างประเทศสูงสุด 6 ล้านบาท
- รายได้ขั้นต่ำ 70,000 บาท/เดือน
- ค่าธรรมเนียมรายปีมีเงื่อนไขยกเว้น
ข้อดี: เหมาะกับคนที่ต้องการสะสม K Point จากการใช้จ่ายต่างประเทศ
ข้อควรระวัง: คะแนนพิเศษและ Lounge มีเงื่อนไข รวมถึงต้องดูค่าธรรมเนียมรายปี
📍FX Fee ของแต่ละใบ
- ttb absolute: 1% เฉพาะรายการออนไลน์ที่เข้าเงื่อนไข
- KTC WORLD REWARDS: ไม่เกิน 2%
- UOB PRIVI MILES: โดยทั่วไปอาจสูงสุด 2.5%
- Krungsri Signature: โดยทั่วไปไม่เกิน 2.5%
- KBank THE PASSION: โดยทั่วไป 2.5%
ลองคิดจากยอดใช้จ่าย 100,000 บาท
- FX 1% = 1,000 บาท
- FX 2% = 2,000 บาท
- FX 2.5% = 2,500 บาท
ต่างกันได้ถึง 1,500 บาทเลย
สรุปเลือกใบไหนดี
- เน้นช้อปออนไลน์และลด FX: ttb absolute
- เน้นคะแนนจากการใช้จ่ายต่างประเทศ: KTC WORLD REWARDS
- เน้นสะสมไมล์: UOB PRIVI MILES
- เน้นโรงแรม ร้านอาหาร และไลฟ์สไตล์: Krungsri Signature
- เน้นสะสม K Point: KBank THE PASSION
📍ทริคสำคัญ เวลาเครื่องรูดถามว่าจะจ่ายเป็นเงินบาทหรือสกุลเงินท้องถิ่น แนะนำเลือกสกุลเงินท้องถิ่น เพื่อหลีกเลี่ยงเรท DCC ที่ร้านค้าอาจเสนอให้
สุดท้ายอย่าดูแค่คะแนนสะสมหรือของแถม ต้องเทียบค่า FX Fee ค่าธรรมเนียมรายปี และเงื่อนไขสิทธิประโยชน์ด้วยนะคะ เพราะบัตรที่คุ้มที่สุดคือบัตรที่เหมาะกับพฤติกรรมการใช้จ่ายของเราค่ะ 💗

fewflowerr retweeted

ไม่รู้คนอื่นเป็นมั้ย แต่เราไม่ชอบให้หัวหน้าอยู่ในที่ทำงาน 5555555 ไม่ว่าหัวหน้าจะดีขนาดไหน แต่วันที่หัวหน้าไม่อยู่จะรู้สึกสบายใจ ไม่รู้ทำไม งง
fewflowerr retweeted

อย่างที่เคยตอบไว้ในโพสต้นทางเลยครับ...
เอาจริง ๆ เมื่อก่อนก็เคยคิดหงุดหงิด อคติกับอาชีพโน้นอาชีพนี้เหมือนกันนะ
แต่พอมาคิดอีกทีว่า...เขาเองก็กำลังพยายามเต็มที่กับงานของเขาเหมือนกัน เหมือนกับเราที่กำลังพยายามในเส้นทางของตัวเองงี้
มันก็เลยรู้สึกเห็นใจขึ้นมานั ทุกอาชีพ...ที่เหมือนจะไม่ได้เกี่ยวข้องกัน แต่มันก็พึ่งพาเกื้อกูลกันไม่ทางใดก็ทางหนึ่งแหละ🙂
อย่างอาชีพนี้ที่ดูไกลตัวกับนี่ที่อยู่สายเครื่องดื่ม วันนึงที่กุป่วย คนรอบข้างกุป่วย
วันนึงกุก็ต้องได้ใช้ยาใช้ของที่มาจากคุณเขาสักอย่างนึงแหละ และวันนึงเขาก็อาจจะมาซื้อมาใช้บริการ มาอุดหนุนในสายงานของกุเหมือนกัน😊

ส่วนนี่ชอบตอนเรียน drug development ตอนปี 2 รู้สึกแฮปปี้มากๆที่ได้เห็น flow กระบวนการเกิดยา แล้วได้เรียนพวกdocking นู้นนี่อีก รู้สึกสนุกมากเลยอยากไปฝึกงาน R&D แต่พอไปถึงชั้นได้กวนยาครีม ตอกยาเม็ด เลยอำลาสาย R&D ไปเลย


fewflowerr retweeted

ใกล้สิ้นปีแล้ว ใครที่ซื้อกองทุนลดหย่อนภาษี (RMF / Thai ESG) ไปแล้ว แต่ยังไม่เคยแจ้งความประสงค์ให้ บลจ. ส่งข้อมูลไปกรมสรรพากร อย่าลืมไปทำกันนะครับ!
- แจ้งแค่ครั้งเดียวต่อ บลจ. ไม่ต้องทำซ้ำทุกปี (หากไม่ได้เพิกถอนสิทธิ)
- ซื้อหลาย บลจ. ต้องแจ้งแยกกัน
- แม้ซื้อผ่านแอปหรือแพลตฟอร์มอื่น ก็ควรเช็กว่าแจ้งครบหรือยัง
เดี๋ยวผมแปะลิงก์สำหรับแจ้งสิทธิของแต่ละ บลจ. ไว้ใต้โพสต์นี้ให้ครับ 👇


fewflowerr retweeted

มันมีเว็บที่ทดลองคำนวณเงินใช้หลังเกษียณอยู่นะ ลองกดเล่นๆกันดูได้ บอกเลยเห็นยอดแล้วตกใจแน่นอน 🥶
set.or.th/project/caltools/w…


ทุกคนแพลนจะเกษียณกันตอนอายุเท่าไหร่ แล้วคิดว่าต้องมีเงินเก็บกี่ล้านถึงจะกล้าหยุดทำงานกันอะ คือพอลองคิดจริงๆ หลังเกษียณก็ยังมีรายจ่ายทุกเดือนอยู่ดี ทั้งค่ากิน ค่าอยู่ ค่าน้ำค่าไฟ ค่าหมอ ไหนจะเงินไว้เที่ยวไว้ใช้ชีวิตอีก
สมมติใช้เดือนละ 30,000 ปีนึงก็ 360,000 แล้ว ถ้าอยู่ไปอีก 30 ปีคือใช้เงินไป 10 ล้านกว่าอะ นี่ยังไม่รวมเงินเฟ้อหรือเจ็บป่วยอะไรอีกนะ
เริ่มสงสัยว่า 5-10 ล้านสมัยนี้มันพอเกษียณจริงมั้ย หรือเราต้องทำงานกันไปจนแก่ 5555 อยากรู้ว่าทุกคนคิดว่าต้องมีเงินเท่าไหร่ แล้วหลังเกษียณกะใช้กันเดือนละกี่บาท?

