

Bağımsız finans platformu · BIST ve ABD Bilanço okumaları, Etre Skoru, yatırım rehberi ve finans sözlüğü. Tek yöntem, açık veri · https://xitter.cf/t.co/3cxCctVWnq
Ankara
Joined December 2017
- Tweets3.3K
- Following863
- Followers3.8K
- Likes265


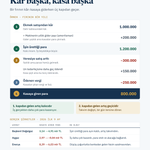



Aydem Yenilenebilir $AYDEM 2026'nın ilk dokuz ayında 5,24 milyar TL net kâr yazdı. Bu kârın 4,40 milyar TL'si ise tek seferlik bir ertelenmiş vergi gelirinden geldi.
Kasaya girmeyen bu kalem çıkarılınca geriye ne kalıyor? Sizce hidroelektrik, rüzgâr ve güneş santrali işleten bir şirket için asıl ölçü net kâr mı, yoksa santrallerin ürettiği nakit mi?
Etre Skoru 51/100.

1
4
426
İkinci dikkat çeken konu müşteri yapısı.
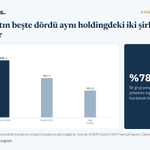
Hasılatın yüzde 46,3'ü Aydem EPSAŞ'a, yüzde 31,9'u Gediz EPSAŞ'a gidiyor. İkisi de aynı holdingin elektrik perakende şirketleri. Yani satışların beşte dördü grup içinde kalıyor ve ticari alacakların yüzde 94,8'i bu iki şirketten.
Borç tarafında ise 26,06 milyar TL finansal borcun yüzde 99,8'i ABD doları cinsinden yeşil tahvil. Kur hareketlerinin bu bilançoyu nasıl etkilediğini yazıda ayrıca hesapladık.

1
1
109
Dolar tahvilin 2028'den başlayan anapara takvimi ve kur yüzde 10 artarsa bilançoya etkisi sitede.
etrefinans.com/2026/11/aydem…
Grup içi satışların bu kadar yüksek olması sizce bir güvence mi, yoksa bir risk mi?
Yatırım tavsiyesi değildir.

1
94
Bir şirketin kasasına giren para bir yılda yüzde 56 artmış. İyi haber mi? Çoğu zaman öyle görünür ama her zaman öyle değildir. Bunu anlamanın yolunu bir fırınla anlatalım.
Mahallede bir fırın düşünün. Bir yılda ekmek satıp 1 milyon TL kâr ediyor. Ama yıl sonunda kasasına bakınca kâr kadar para görmüyor. Çünkü kasadaki parayı üç ayrı şey etkiliyor.
Birincisi işin kendisi. Fırın ekmek satıp kâr ediyor. Bir de muhasebede kâr hesaplanırken düşülen ama kasadan çıkmayan giderler var. Mesela fırının makinesi 10 yıl kullanılacak, muhasebe her yıl onun onda birini gider yazar. Buna amortisman denir. Para o yıl çıkmamıştır, bu yüzden kasaya bakarken kâra geri eklenir. Kâr ile bu tür kalemlerin toplamı, işin gerçekten ürettiği paradır.
İkincisi zamanlama. Fırın bazı lokantalara veresiye satıyor, para ay sonu geliyor. Un tedarikçisine ise 60 gün sonra ödüyor. Depoda da bir miktar un bekliyor. Müşteriden alacak, depodaki mal ve tedarikçiye borç toplamına işletme sermayesi denir. Fırın bu yıl tedarikçiye daha geç öderse kasası şişer. Ama o borç bir gün ödenecek. Yani bu para işten değil takvimden gelir ve tersine döner.
Üçüncüsü vergi ve faiz. Ödenen vergi kasadan çıkar, bankadaki paranın faizi kasaya girer.
Şirketler de tam olarak böyle. Her çeyrek açıkladıkları nakit akış tablosu, kasaya giren ve çıkan parayı gösterir. İlk bölümündeki "işletme faaliyetlerinden nakit akışları" rakamı bu üç katmanın toplamıdır. Tabloda birinci katman tek satır olarak yazmaz. "Dönem kârı" satırı ile bir alt satırdaki "düzeltmeler" satırını toplayarak bulunur. İkinci katman "işletme sermayesinde gerçekleşen değişimler" adıyla tek satırda yazar.
Kural şu kadar basit. Kasadaki artış birinci katmandan geliyorsa iş gerçekten daha çok para kazanıyordur. İkinci katmandan geliyorsa sadece takvim değişmiştir.
Bu hafta incelediğimiz üç şirkette bu ayrım çok net görünüyor. Rakamlar 2026'nın ilk dokuz ayına ait, enflasyona göre düzeltilmiş.
Başkent Doğalgaz. İşletmeden gelen nakit 3,14 milyar TL'den 4,91 milyar TL'ye çıktı, yüzde 56 artış. Ama işin ürettiği para 7,13 milyar TL'den 7,14 milyar TL'ye çıkmış, yani hiç değişmemiş. Fark tamamen takvimden geliyor. Geçen yıl 2,52 milyar TL alacak ve benzeri kalemlere bağlanmıştı, bu yıl neredeyse hiç bağlanmadı.
Aygaz. Durum tam tersi. İşin ürettiği para 3,46 milyar TL'den 3,74 milyar TL'ye çıkmış. Ama işletmeden gelen nakit 2,57 milyar TL'den neredeyse sıfıra inmiş. Çünkü 2,81 milyar TL stoklara ve alacaklara bağlanmış. Üstelik şirket tedarikçilerine olan borcunu 5,84 milyar TL artırmış, yani daha geç ödemiş. Bu olmasaydı bağlanan para 8,65 milyar TL olacaktı.
Enerya. İşletmeden gelen nakit 8,39 milyar TL'den 6,03 milyar TL'ye düştü. İşin ürettiği para sadece biraz geriledi. Düşüşün büyük kısmı üçüncü katmandan, bankadan alınan faizin azalmasından geldi.
Bir şirketin kasasına bakarken dikkat ettiğimiz üç işaret var.
Tedarikçiye borç birden büyüdüyse şirket tedarikçisini bir çeşit banka gibi kullanıyor olabilir. Bu borç ödendiğinde kasa erir.
Müşteriden peşin para alındıysa bu para bugün kasayı büyütür ama iş teslim edildikçe karşılığı harcanır.
Geçen yıl kasadan büyük bir para çıktıysa, bu yılki artış sadece o çıkışın tekrarlanmamasından gelebilir.
Bir şirketin kasası büyüdüğünde kendimize hep aynı soruyu soruyoruz. Bu parayı iş mi kazandırdı, yoksa takvim mi?

Başkent Doğalgaz $BASGZ 2026'nın ilk dokuz ayında çekirdek faaliyet kârını reel yüzde 64,5 artırdı. Aynı dönemde net kârı yüzde 21,8 düştü.
İşletme güçlenirken kâr neden azaldı? Cevap vergi satırında. Geçen yıl 238,6 milyon TL ertelenmiş vergi geliri yazan şirket bu yıl 904,2 milyon TL ertelenmiş vergi gideri yazdı.
Etre Skoru bu dönem 68/100.

Fiyat tarafı da dikkat çekici.
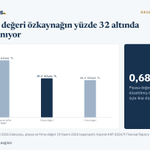
Şirketin ana ortaklığa ait özkaynağı 37,1 milyar TL, piyasa değeri 25,35 milyar TL. Hisse defter değerinin 0,68 katından işlem görüyor. Bilançoda kira borçları dahil 1,15 milyar TL net nakit var.
Bu iskontonun arkasında izlediğimiz iki konu var. Ankara dağıtım lisansı 31 Ağustos 2037'de doluyor ve 2027'de başlayacak yeni tarife döneminin getiri parametreleri henüz açıklanmadı.

1
7
214
Vergi satırının neden bu kadar büyüdüğünü ve abonelerden gelen faizsiz fonlamanın bilançoyu nasıl taşıdığını sitede adım adım anlattık.
etrefinans.com/2026/11/basgz…
Sizce düzenlenmiş bir tarifeyle çalışan bir dağıtım şirketi neden defter değerinin altında fiyatlanır?
Yatırım tavsiyesi değildir.

Yüzde 50,8.
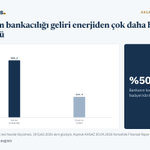
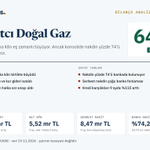
Ahlatcı Doğal Gaz $AHGAZ adından da anlaşılacağı gibi bir doğal gaz şirketi. Ama 2026'nın ilk dokuz ayında faaliyet kârının yüzde 50,8'i doğal gazdan değil, bir katılım bankasından geldi.
Şirketin iki ana kolu var. Biri bağlı ortaklığı Enerya üzerinden doğal gaz dağıtımı. Diğeri yüzde 91,08 etkin payla sahip olduğu Dünya Katılım Bankası. Hasılatın yüzde 69'u enerjiden, yüzde 31'i bankadan geliyor. Kârda ise terazi bankaya döndü.
Dokuz ayda konsolide hasılat reel yüzde 28,4 artışla 59,48 milyar TL'ye çıktı. Banka tarafının geliri reel yüzde 54,2 büyürken enerji tarafı yüzde 19,5 büyüdü. Ana ortaklığa düşen net kâr 5,52 milyar TL oldu.
Bilançoyu inceledik ve bu dönem 100 üzerinden 64 puan verdik.

1
12
804
Banka büyüdükçe bilançoyu okumak da zorlaşıyor.
Şirketin 23,73 milyar TL nakdinin 17,60 milyar TL'si yani yüzde 74'ü bankada duruyor. Bu para mevduat sahiplerinin fonlarıyla ilişkili ve holdingin serbestçe kullanabileceği nakit değil. Banka dışında kalan 6,13 milyar TL nakde karşılık 7,94 milyar TL kredi ve kira borcu var.
Nakit akışında da aynı ayrım geçerli. 8,47 milyar TL serbest nakdin önemli kısmı bankanın topladığı fonlardaki 24,41 milyar TL artıştan geldi. Bu, enerji işinin ürettiği nakit değil.
İzleyeceğimiz iki şey var. Dünya Katılım Bankası'nın halka arz süreci ve 9 ayda 670 milyon TL'den 1,44 milyar TL'ye çıkan kredi karşılıklarının seyri.
Şirketin 23,73 milyar TL nakdinin 17,60 milyar TL'si yani yüzde 74'ü bankada duruyor. Bu para mevduat sahiplerinin fonlarıyla ilişkili ve holdingin serbestçe kullanabileceği nakit değil. Banka dışında kalan 6,13 milyar TL nakde karşılık 7,94 milyar TL kredi ve kira borcu var.
Nakit akışında da aynı ayrım geçerli. 8,47 milyar TL serbest nakdin önemli kısmı bankanın topladığı fonlardaki 24,41 milyar TL artıştan geldi. Bu, enerji işinin ürettiği nakit değil.
ı'nın halka arz süreci ve 9 ayda 670 milyon TL'den 1,44 milyar TL'ye çıkan kredi karşılıklarının seyri.

1
2
192
Ahlatcı Doğal Gaz 2026/9 incelemesinin tamamı sitede. Enerji ve banka kollarının ayrı ayrı okuması, nakit akışının kaynağı ve puanın gerekçesi orada.
etrefinans.com/2026/11/ahgaz…
Yatırım tavsiyesi değildir.

1
170
Bir şirket vergi öncesi 4,61 milyar TL kâr ediyor ama vergiden sonra kârı 7,00 milyar TL'ye çıkıyor. Vergi kârı nasıl artırır?
Cevap ertelenmiş vergi. Muhasebe kârı ile vergi dairesinin baktığı matrah arasında geçici farklar oluşur. Bu farklar için bilançoda ileride ödenecek bir vergi borcu tutulur. Fark kapandığında bu borç azalır ve azalan kısım gelir tablosuna "vergi geliri" olarak yazılır. Kasaya tek lira girmez.
Enerya $ENERY 2026'nın ilk dokuz ayında tam olarak bunu yaşadı. Ertelenmiş vergi borcu 12,97 milyar TL'den 8,95 milyar TL'ye indi ve gelir tablosuna 3,81 milyar TL nakit dışı gelir yazıldı. Aynı dönemde şirket vergi dairesine 1,36 milyar TL kurumlar vergisi ödedi.
Bilançoyu inceledik ve bu dönem 100 üzerinden 57 puan verdik.

Bu yüzden kâr ile nakdi ayrı okumak gerekiyor.
Doğal gaz dağıtımında tarife güncellemeleri işe yaradı. Hasılat reel yüzde 21,9 artışla 34,42 milyar TL'ye çıktı. Ama işletme faaliyetlerinden gelen nakit yüzde 28,1 düşerek 6,03 milyar TL'ye geriledi. Düşüşün yarısından fazlası tahsil edilen faizin 1,24 milyar TL azalmasından geldi, bir kısmı da BOTAŞ borçlarının hızla kapatılmasından.
Bilanço tarafında kiralama borçları dahil 2,81 milyar TL net nakit var. Öte yandan ana ortağa verilen uzun vadeli alacak 3,21 milyar TL'ye ulaştı ve hisse 20,39 F/K ile işlem görüyor.
İzleyeceğimiz şey 2027 ile başlayan yeni tarife döneminde belirlenecek getiri oranı ve nakit üretiminin kârı yeniden yakalayıp yakalamadığı.
larının hızla kapatılmasından.
yor.
retiminin kâneminde belirlenecek getiri oranı ve nakit ülayan yeni tarife döey 2027 ile başimiz şzleyeceğİrülem götı ve hisse 20,39 F/K ile işa verilen uzun vadeli alacak 3,21 milyar TL'ye ulaşte yandan ana ortağları dahil 2,81 milyar TL net nakit var. Öo tarafında kiralama borçBilanç borçn yarısından fazlası tahsil edilen faizin 1,24 milyar TL azalmasından geldi, bir kısmı da BOTAŞşşşzde 28,1 düerek 6,03 milyar TL'ye geriledi. Düüületme faaliyetlerinden gelen nakit yüıktı. Ama işla 34,42 milyar TL'ye çzde 21,9 artışe yaradı. Hasılat reel yüncellemeleri işıtımında tarife güal gaz dağDoğzden kâBu yü

1
3
263
Enerya 2026/9 incelemesinin tamamı sitede. Nakit akışının adım adım köprüsü, ertelenmiş vergi etkisi ve puanın gerekçesi orada.
etrefinans.com/2026/11/enery…

3
212
Arkadaşlar, ben düşük puan verdim diye firma kötü olmuyor ya da ben yüksek verince şirket iyi şirket olmuyor. Ben kitlelere yön veren, borsayı yöneten biri değilim.
Yani benimle yorumlarınızı her zaman paylaşın tabii ki, karşılıklı konuşalım, benim yanlışım çok var, araştıralım, bakalım ama bir yerden sonra kızıp trip atılıyor. Bana neyi kanıtlamaya çalışıyorsunuz, hiçbir firma da, fiyatı da umurumda değil. İsteyen alır, isteyen satar. Firmaya 60 puan verdim diye özelden benimle tartışmaya giren var, ben kimim ki, 60 puan verdim diye firma batacak mı. Sizin o firmada yatırımınız olması da beni ilgilendirmiyor, kendimin yatırımı olması bile ilgilendirmiyor.
Okuyorum, değerlendiriyorum, geçiyorum. Hepsine 100 üzerinden 100 diyelim geçelim o zaman. Bu şekilde firmalarla aşk yaşarsanız zarar edersiniz, olması gereken bu adam şunları demiş ona da bi bakıyım, kendim de araştırıyım, doğru mu acaba diye düşünüp yatırımlarınızı değerlendirmeniz. Farklı bir bakış açısı sunabiliyorsam ne güzel, yanlış olduğunu düşünüyorsan, şurada şu yanlış olmuş diye bilgilendirirsiniz düzeltiriz. Bazen gerçekten çok bilgili arkadaşlar cevap veriyor, öğreniyorum, seviniyorum. Bazen de hiçbir veri, değer hiçbir şey söylemeden boş boş konuşuyorsun diyen oluyor. Adam yazmış, bu firmaya da bunu demezsin, boş konuşuyorsun!!!. Üç ünlemli. Ben bir hizmet satmıyorum, kimseye bir şey borçlu değilim, kimseye kendimi beğendirme mecburiyetim yok, buradan geçimimi sağlamıyor, buradan para kazanmıyorum, hiçbir firma, kişi, kurum beni ilgilendirmez, çok ileri gidersen üç ünlemi teker teker gereken yerlere ben koyarım.
Ben hiçbir zaman bir firmanın iyi ya da kötü olduğunu savunmuyorum, bana ne. Benim burada düşük puan vermemle firman kötü oluyor ya da düşüyorsa ki böyle bir şey imkansız, yanlış firmaya yanlış şekilde bakıyorsun demektir. Karşılıklı saygı çerçevesinde, yorumlarımızı paylaşalım, birbirimize bir şey katalım devam edelim, Toksik insanları engelliyorum zaten, tripli ve hakaretli konuşmalarınızı kendinize saklayın, burayı kirletmeyin. Ben böyle düşünüyorum diye paylaşın geçin, ben de kendi düşüncemi söyleyip konuşmuş, öğrenmiş, büyümüş oluruz. Burası firmanı kanıtlama yeri değil, hiçbir firma da benim umurumda değil.
Bir şirket dokuz ayda 11,89 milyar TL net kâr açıklıyor ama aynı dönemde işletmesinden kasaya giren nakit neredeyse sıfır. Sizce bu kâr nereden geliyor?
Aygaz $AYGAZ 2026'nın ilk dokuz ayında tam olarak böyle bir tablo çıkardı. Net kâr geçen yılın aynı dönemindeki 3,57 milyar TL'den 11,89 milyar TL'ye çıktı. Bilançoyu inceledik ve bu dönem 100 üzerinden 66 puan verdik.
Cevap Tüpraş. Aygaz, Tüpraş'ın ana ortağı EYAŞ'ın yüzde 20'sine sahip. Bu ortaklıktan gelen 10,59 milyar TL kâr payı dokuz aylık net kârın yüzde 89'unu oluşturuyor. Ama bu tutar gelir tablosuna yazılan bir pay, kasaya giren para değil. Dokuz ayda iştiraklerden tahsil edilen nakit temettü 2,60 milyar TL.
Asıl iş olan LPG tarafı ise daha sakin. Vergi etkisi çıkarıldığında ciro reel yüzde 12,7 büyüdü, yurt dışı LPG satışları yüzde 41 artışla 933 bin tona çıktı. Buna karşın faaliyetlerden gelen nakit eksi 36,9 milyon TL'de kaldı, yatırımlar düşülünce serbest nakit eksi 1,71 milyar TL oldu.

Bilanço tarafı ise güçlü.
Şirketin 8,07 milyar TL nakdine karşılık 3,53 milyar TL finansal borcu var, yani 4,54 milyar TL net nakit. Piyasa değeri yaklaşık 58,4 milyar TL ve hisse defter değerinin 0,63 katından işlem görüyor. İştirak payı yüzünden şirket uzun süredir holding iskontosuyla fiyatlanıyor.
Nakdi zayıflatan iki geçici kalem var. Üç LPG gemisi için verilen avanslar ve stokların artması kasadan nakit çekti. Öte yandan tedarikçilere ödeme süresi 26 günden 46 güne uzadı ve bu kısa vadede nakdi destekledi. Vade normale döndüğünde bu destek tersine dönebilir.
İzleyeceğimiz iki şey var. Gemi yatırımları bittikten sonra serbest nakit artıya geçiyor mu ve Tüpraş'tan gelen temettü akışı sürüyor mu.

1
6
399
Aygaz 2026/9 incelemesinin tamamı sitede. Nakit akışının adım adım köprüsü, ÖTV etkisinin hasılata yansıması ve puanın gerekçesi orada.
etrefinans.com/2026/11/aygaz…
Yatırım tavsiyesi değildir.

4
273
etrefinans.com'da son günlerde birkaç şey değişti.
Artık her şirketin kendi sayfası var. İncelediğimiz 303 şirketin logosu, son dönem rakamları, çeyreklik hasılat ve kâr grafiği, Etre Skoru geçmişi ve bütün analizleri tek sayfada duruyor. Şirketler listesine alfabetik ya da puana göre bakabilirsiniz.
Bilanço takvimi eklendi. Hangi şirketin bilançosunu ne zaman açıklayacağını KAP verisiyle tek listede görebilirsiniz.
Analizlerin içinde grafikler artık daha çok yer alacak. Nakdin nereden gelip nereye gittiğini gösteren köprü grafikleri ve iş kollarına göre gelir dağılımı yazının ilgili bölümüne giriyor.
Yazıları da daha rahat okunur hale getirdik. Uzun hesaplar katlanır bir kutuda duruyor, dönem kısaltmaları açık yazılıyor, kaynaklar doğrudan KAP bildirimine bağlanıyor.
Önümüzdeki günlerde yorumlarda istenen şirketlerin 2026/9 analizleri sırayla gelecek. Görmek istediğiniz şirketi yanıtlara yazabilirsiniz.

Şirketler sayfası etrefinans.com/sirket
Bilanço takvimi etrefinans.com/bilanco-takvi…
2
264
Borusan Boru $BRSAN bilançosunda müşteri avansları 2025 sonunda 9,8 milyar TL'ydi. Eylül sonunda 20,4 milyar TL'ye çıktı. ABD'deki boru hattı müşterileri borular daha üretilmeden parayı peşin yatırıyor. 2026'nın ilk dokuz ayının bilançosunu inceledim ve bu dönem 100 üzerinden 67 puan verdim. Geçen çeyrek 71'di.
Şirket petrol, doğal gaz ve su hatları için büyük çaplı boru, enerji sektörüne kuyu borusu, otomotive özel boru üretiyor. Gelirin yüzde 90'ı yurt dışından geliyor. Dokuz ayda dolar bazında satışlar yüzde 22,6 artışla 1,61 milyar dolara çıktı, ana ortaklık net kârı 3,92 milyar TL oldu. Geçen yılın aynı döneminde 1,53 milyar TL'ydi.
Puanı yukarı taşıyan taraf sipariş defteri ve borç. Haziran'da 742 milyon, Ağustos'ta 360 ve 555 milyon dolarlık yeni ABD siparişleri geldi, büyük kısmı 2027 ve 2028'de sevk edilecek. Net borç 6,2 milyar TL'ye indi, iki yıl önce 12,9 milyar TL'ydi.
Puanı aşağı çeken taraf nakdin kaynağı ve fiyat. Dokuz ayda faaliyetlerden gelen 10,4 milyar TL nakdin büyük kısmını bu avanslar oluşturuyor. Borular teslim edildikçe bu para hasılata dönecek, yeni avans gelmezse nakit akışı yavaşlar. Endüstri borularında satış hacmi de yüzde 40 geriledi.

Değerleme tarafında tablo daha az parlak.
Piyasa değeri yaklaşık 92,7 milyar TL. Son 12 aylık kâra göre F/K 25,4, piyasa değeri özkaynağın 1,9 katı. Yatırılan sermayenin getirisi yüzde 7 ile 8 arasında, yani şirketin dolar borç maliyetinin biraz üzerinde, TL borç maliyetinin altında.
İyi haber marjdan geliyor. Yönetimin düzeltilmiş FAVÖK marjı üçüncü çeyrekte yüzde 12,1 oldu ve yıl sonu beklentisi yüzde 10 ile 11 arasına çekildi. Öte yandan ana ortak Borusan Holding Mayıs'ta sermayenin yüzde 6'sını kurumsal yatırımcılara sattı.
Benim izleyeceğim iki şey var. Avanslar hasılata dönerken marj korunuyor mu ve 2027'de devreye girecek Panama City yatırımı ile Gemlik'teki birleştirme kârlılığa ne katıyor.

1
11
570
Borusan Boru 2026/9 incelemesinin tamamı sitede. İş kollarına göre gelir dağılımı, nakit akışının köprüsü ve puanın gerekçesi orada.
etrefinans.com/2026/11/brsan…
Yatırım tavsiyesi değildir.
