
Economista (UTDT, NYU) interesado en macro, finanzas y problemas de información
Joined December 2015
- Tweets1.8K
- Following1.4K
- Followers3.7K
- Likes6.4K


Federico Filippini retweeted

De cara a las próximas licitaciones, me parece que hay dos puntos importantes a tener en cuenta:
1. El perfil de vencimientos luce más manejable cuando se distingue entre tenedores públicos y privados. Según nuestras estimaciones, aproximadamente el 50% de los vencimientos entre lo que resta de 2026 y 2027 estaría en manos públicas, lo que le otorga al Tesoro mayor flexibilidad para administrar el rollover. A fines de octubre vencen $16.6 billones, de los cuales $12.6 billones están en manos privadas. En diciembre, la diferencia es todavía mayor: de los $35.7 billones que vencen, estimamos que solo $14.3 billones corresponden a privados.
2. El Tesoro mantiene abierta la posibilidad de extender los plazos de financiamiento más allá de 2027. La última licitación mostró que existe demanda por instrumentos con vencimientos posteriores a 2027, que representaron el 60% del monto total adjudicado. Esto le da margen para aliviar la concentración de vencimientos en el corto plazo.
@AdcapArg

Federico Filippini retweeted
El Tesoro adjudicó $6,6 billones en la licitación de hoy, frente a vencimientos por $4,9 billones, alcanzando así un rollover del 136%. De esta manera, logró una absorción neta de aproximadamente $1,7 billones. A su vez, dejó afuera ofertas por $2,9 billones.
Lo más destacado de esta licitación fue que el Tesoro salió a testear la demanda del mercado por instrumentos con vencimiento posterior a 2028 y encontró una respuesta favorable. De hecho, el 60% del monto total adjudicado se concentró en este tipo de instrumentos, permitiendo extender una porción relevante de la deuda más allá del actual mandato y sin necesidad de convalidar premios. En línea con esto, todos los instrumentos TAMAR cortaron sin premio, mientras que la LECAP lo hizo incluso por debajo de los niveles observados en el mercado secundario.
Por el lado de la liquidez, estimamos que en la rueda de REPO el BCRA absorbió $1,8 billones. A su vez, creemos que hubo una inyección de pesos por parte del Tesoro que habría contribuido a ampliar la demanda disponible en la licitación. En este contexto, no esperamos que las condiciones de liquidez se vean significativamente afectadas.
@AdcapArg

Hoy, con bastante presión vendedora en el MULC, el BCRA se llevó casi USD 300mn.
Nada mal para un día cualquiera de octubre.
El dato va en línea con algo que venimos marcando: parte de la desestacionalización de la liquidación del agro probablemente se vea en el 4T26, generando una oferta de dólares algo más persistente que en años anteriores.

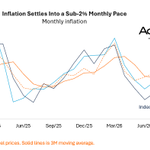
A pesar de la aceleración de 1,7% a 1,9%, el dato de septiembre deja una lectura bastante positiva.
Por un lado, terminó mejor que lo que relevaban varias consultoras. Por otro, la inflación núcleo se ubicó en 1,7%, reforzando la señal de desaceleración subyacente.
En definitiva, un buen balance para un dato que, hace apenas unas semanas, parte del mercado temía que pudiera ser bastante peor.
PD: este mes le pegamos en el ángulo con la proyección


En línea con la expectativa de @AdcapArg la inflación de septiembre fue del 1,9% con respecto a agosto.
- Los precios acumulan un alza de 23,6% en el año #IPC #inflacion
Federico Filippini retweeted

📣 ¡Nueva Emisión!
Oligaciones Negociables Plaza Logística
Licitación: 15 de octubre de 2026 / Liquidación: 19 de octubre de 2026 (t+2)
📩 Consultanos para más información: [email protected]
#licitacion #emision #MercadoDeCapitales #Inversiones #Finanzas


Federico Filippini retweeted

La deuda de EE.UU. ya supera el 100% del PBI y la CBO proyecta que siga subiendo.
¿Cómo se sale?
Se dice que en la posguerra el país salió creciendo, pero los números dicen otra cosa: el crecimiento explica menos del 40% del ajuste. El resto lo pusieron los superávits primarios y un ahorrista encerrado.
Hoy no hay ninguna de las dos cosas.
¿Qué escenarios se abren? ¿Qué implican para bonos, acciones y dólar?
Todo en el Contrapunto de hoy, en Substack, donde podés sumarte como suscriptor pago y ayudar a sostener estas publicaciones: albertoades.substack.com/p/c…
El FMI publicó una actualización muy interesante de su escenario global (WEO). Un breve comentario de 🇦🇷 al final del post.
Cuáles son los puntos más relevantes para el mundo🌎?
A nivel global, el Fondo destaca la resiliencia a los shocks sufridos este año.
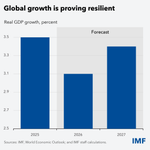
De hecho, ahora el FMI subió en el margen la proyección de crecimiento para 2026. El Fondo proyecta un crecimiento de 3,1% en 2026, apenas por encima del 3% que estimaba en julio, y de 3,4% en 2027.
¿Qué la sostiene? Principalmente dos factores: la adaptación al shock energético y, cada vez más, el boom de inversión asociado a la IA.
Pero esa resiliencia empieza a mostrar límites. El FMI identifica tres riesgos principales:
1️⃣ Energía 🛢️: la guerra en Medio Oriente mantiene elevados los precios del petróleo y de otros commodities. Hasta ahora, los inventarios, la sustitución de proveedores y una mayor eficiencia amortiguaron el impacto, pero esos colchones se están agotando.
2️⃣ IA 🤖: el boom tecnológico es hoy uno de los principales motores de la inversión y el comercio global, pero también genera un riesgo de concentración. Una corrección fuerte en las valuaciones o en las expectativas de rentabilidad podría tener un impacto macro significativo.
3️⃣ Fiscal 🏛️: la combinación de tasas altas y deuda pública elevada reduce el margen de maniobra de muchos gobiernos, sobre todo en países emergentes, y aumenta su vulnerabilidad frente a nuevos shocks.
Hay además una lectura interesante sobre la inflación: el shock energético afecta negativamente a la oferta, mientras que la IA impulsa la demanda. Son fuerzas opuestas para el crecimiento, pero ambas pueden presionar los precios al alza.
----
¿Y Argentina 🇦🇷? La resiliencia frente al contexto global también se vio en el país, pero los factores locales llevaron a una fuerte revisión de las proyecciones: el FMI recortó su estimación de crecimiento de 3,5% en la publicación de abril a 2,1% en la más reciente.


The new @IMFNews WEO is out! Resilience, but thinning buffers. The time for action is now. See Silvana’s blog: imf.org/en/blogs/articles/20…

Federico Filippini retweeted

Medio caliente que no le dieron a el premio a Calvo. Ya con time inconsistency podrian y deberian haberselo dado.
MUY frustrante, destacan estabilizacion y new keynesian models y que se lo merecia Rotemberg y no se lo dan a Calvo, vayanse a lavar el culo seria en frances...
Federico Filippini retweeted

Guillermo Calvo would have been a better choice for this year Nobel Prize in economics.
Ayer el BCRA publicó el Informe Monetario de sep-26
En septiembre, los préstamos al sector privado volvieron a caer en términos reales y desestacionalizados, mientras que el stock se mantuvo cerca de 9% del PIB, todavía por debajo de los máximos de años anteriores.
Claramente, el aumento de la morosidad empezó a condicionar una dinámica del crédito que había sido muy favorable a comienzos de 2026.
Los últimos datos de morosidad, correspondientes a agosto, muestran una mejora marginal en el segmento de hogares, lo cual es una señal positiva.
Sin embargo, esa estabilización no implica necesariamente una mejora equivalente en la capacidad de pago. Parte importante del ajuste responde al pase a pérdida de préstamos incobrables por parte de los bancos.
Ese mecanismo mejora los ratios de NPL, pero tiene una contracara importante: muchos de esos hogares quedan fuera del sistema crediticio por un tiempo.

Anoche tuve el placer de participar en El Inversor junto a Santiago Bulat (@Santiagobulat) y Alan Zuchovicki (@Alanzuchovicki).
Hablamos de varios temas: Brasil, riesgo país, morosidad y estrategias de inversión.
Les dejo abajo el link para quienes quieran verlo
youtube.com/live/0-Tx6I9KouQ…

El último REM nos dejó una perla
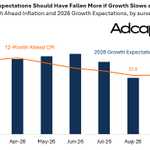
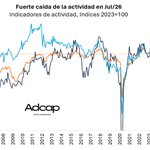
Después de la caída de casi 3% m/m desestacionalizado del EMAE de julio, el consenso recortó su proyección de crecimiento para 2026: del 2,1% en la encuesta de agosto al 1,5% en septiembre. Una trayectoria compatible con una recesión técnica —dos trimestres consecutivos de caída—, que hoy nos parece el escenario más probable, aunque esperamos una contracción leve.
Hasta ahí, una revisión comprensible. Lo llamativo es lo que no cambió: las expectativas de inflación y de tipo de cambio se mantuvieron prácticamente intactas. De hecho, la inflación esperada para los próximos 12 meses pasó de 21,0% a 21,1%.
¿Misma inflación con menos actividad?
La comparación tiene sus matices: los horizontes son distintos y parte de la revisión del crecimiento puede responder a datos pasados, sin cambiar demasiado las perspectivas hacia adelante. No hay una contradicción automática. Dicho esto, también se corrobora que las expectativas de inflación de más corto plazo se mantienen inmutable a las "sorpresiva" desaceleración/recesión.
Pero si el nuevo escenario supone una demanda interna persistentemente más débil, y la trayectoria esperada del dólar tampoco cambia, no sería más razonable tener más espacio para la desinflación. Esa menor presión de demanda debería empezar a reflejarse en las proyecciones de precios, particularmente por el canal de salarios dado la gran debilidad del mercado de trabajo.
Nuestra lectura sigue siendo más cercana al estancamiento o a una recesión leve que a una contracción profunda. Aun así, si esa debilidad persiste, creemos que los riesgos para la inflación se inclinan cada vez más a la baja.
El consenso corrigió sus expectativas de crecimiento. La pregunta es si ya incorporó lo que ese escenario implica para la inflación.

Federico Filippini retweeted

Hoy China compite con el mundo. BYD vende más autos eléctricos que Tesla, DeepSeek sacudió a Silicon Valley, y la apuesta ahora es robótica y chips.
Nada de eso existía en la China de 1978. No lo logró la planificación central, sino la meritocracia, la descentralización y la experimentación.

Federico Filippini retweeted

¡Enorme alegría! Pablo Fajgelbaum (UCLA) es el primer ganador del Premio Amartya Sen de @voxlacea al economista latinoamericano más influyente menor de 45 años, elegido entre más de 100 nominados.
Pablo es graduado de @EconomiaDiTella en @utditella. Orgullo Ditelliano. ¡Felicitaciones! 👏


Federico Filippini retweeted

1/ Quiero compartir un hilo largo con todos los recursos de finanzas que estuvimos sumando últimamente en @Alphacast_ .
Hay mucho de todo: equities, ETFs, fondos, renta fija, commodities, futuros, macro…
El algoritmo castiga un poco estos hilos llenos de links, así que si conocen a alguien a quien le pueda servir, se agradece RT o DM.
Acá voy 👇
Federico Filippini retweeted
En la Argentina, el gobierno decide cuánto gastar y también los supuestos con los que calcula si va a poder pagarlo.
¿Tiene sentido?
En esta nueva entrega de Contrapunto con @Hvygens, la sexta dedicada al BCRA, proponemos sacarle al Ministerio de Economía una facultad clave: la de producir las proyecciones macroeconómicas y fiscales con las que se arma el Presupuesto.
Una institución independiente haría los números. La política seguiría tomando las decisiones.
¿Cambiaría algo?
Seguimos construyendo, pieza por pieza, el régimen institucional que podría evitar que la Argentina vuelva siempre al mismo lugar.
La conversación completa, en Substack, en donde podés convertirte en un suscriptor pago y ayudar a sostener este proyecto: albertoades.substack.com/p/c…

Federico Filippini retweeted

🗽LOS DETALLES DE LA VISITA DE AXEL KICILLOF A NUEVA YORK: “HABLANDO DE EMISIÓN MONETARIA DIJO '¿USTEDES REALMENTE CREEN QUE YO NO ENTIENDO QUE VOS EMITÍS Y QUE LO ÚNICO QUE HACÉS ES PRODUCIR INFLACIÓN?'”
Cuenta @JavierTimerman en #AP con @maximmontenegro y @ClaveBursatil.
Unos comentarios (nerd) sobre los datos del EMAE
Los datos de actividad publicados ayer fueron peores de lo esperado, pero también resaltaron una señal metodológica importante: los indicadores desestacionalizados del EMAE están mostrando una volatilidad inusualmente alta.
Esta volatilidad puede tener dos fuentes principales: el cambio estructural de la economía (que debería sugerir que hay que hacer una revisión de las series), u alguna restricción o cambio en los procesos estadísticos de desestacionación (que me sonaría raro).
En este contexto, algunos analistas sugieren mirar también el componente tendencia-ciclo. ¿Qué es? Una estimación que intenta separar los movimientos más persistentes de la actividad de las oscilaciones transitorias o estacionales, ofreciendo una lectura más “suavizada” de la trayectoria de la economía.
El problema es que la tendencia-ciclo también tiene una limitación importante: los últimos datos son especialmente sensibles a revisiones. Como el filtro necesita información futura para estimar correctamente la tendencia, en el extremo de la muestra esa información todavía no existe. Por eso, cuando entran nuevos datos, la historia reciente de la tendencia-ciclo puede cambiar de manera significativa.
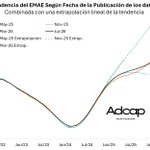
El gráfico de abajo lo muestra claramente. Comparamos la serie de tendencia-ciclo publicada con distintos vintages: por ejemplo, la estimación disponible con los datos de may-25 en verde (🟢), la de mar-26 en naranja (🟠) y la más reciente, con datos de jul-26, en negro (⚫️).
- Si nos hubiéramos guiado por la tendencia-ciclo estimada en mar-26, hoy esperaríamos un nivel de actividad casi 2% más alto.
- En otras palabras, esa lectura habría omitido prácticamente por completo la caída de 0,6% q/q del 2T26.
- Si hubieramos hecho el mismo calculo a partir de los datos de May/25, la actividad debería ser +5% desde el nivel actual.
La conclusión es simple: con esta volatilidad, ni el dato desestacionalizado mensual ni la tendencia-ciclo deberían leerse de manera aislada.
CC: @tbusca_mercados

Federico Filippini retweeted
📻 @efefilippini conversó con @JavierBlancoOK en “En El Blanco”, por @fmmilenium, sobre la economía argentina, el último dato de actividad publicado por el INDEC y las perspectivas para lo que resta del año.
#EMAE #Actividad #economia
🎧 Escuchá un fragmento de la entrevista.