

Centro de Economía Política Argentina (CEPA). Acceda a nuestros informes en https://xitter.cf/t.co/7Uu4SZDCyt
Argentina
Joined December 2011
- Tweets8.2K
- Following397
- Followers39.9K
- Likes494




Principales conclusiones del informe "Análisis de los ingresos, gastos y resultados del Sector Público Nacional" de septiembre de 2026:
RESULTADO FISCAL Y METAS CON EL FMI
-Superávit de septiembre: el Sector Público Nacional registró superávit primario de $1,43 billones y un superávit financiero de $0,98 billones (tras el pago de intereses por $0,45 billones).
-Efecto de la deuda: si se contemplan los intereses capitalizados en LECAP, BONCAP y DUALES ($2,11 billones), el resultado financiero arrojaría un déficit implícito de $1,14 billones.
-Acumulado en caída: en los primeros 9 meses de 2026, el resultado acumulado cayó 34,1% real respecto a 2024 y 16,3% frente a 2025, siendo el menor de la gestión de Milei.
-Riesgo en las metas: pese a la flexibilización de la meta anual del FMI a $16,26 billones, el Gobierno proyecta $15,54 billones en el Presupuesto 2027. Al proyectar la estacionalidad histórica, el resultado alcanzaría $13,26 billones (un faltante de $3 billones), volviendo muy improbable el cumplimiento del objetivo anual.
PRINCIPALES INGRESOS
-Caída persistente: sumaron $15,88 billones (-2,4% real interanual, acumulan 14 meses de caída). Frente a sep-2023 se desplomaron 8,9% real.
-Comercio exterior: Derechos de Exportación crecieron 61,6% interanual (por una baja base de comparación en sep-2025), mientras que los Derechos de Importación cayeron 14,5%.
-Consumo interno en baja: IVA cayó 5,9% real interanual (11 meses consecutivos en baja), representando el 19,9% de los ingresos del mes y confirmando la falta de recuperación del consumo.
GASTO PÚBLICO Y CONSOLIDACIÓN DEL AJUSTE
-Total: en septiembre sumó $14,46 billones (-0,9% real interanual). Frente a sep-2023 se consolida un recorte de 25,8% real en el gasto total (compensando la caída de ingresos del 7,7%). En el promedio móvil de 12 meses el ajuste primario alcanza 28,8% real.
-Gastos de Capital (obra pública): -80,3% (caída interanual del -13,0%).
-Transferencias a Provincias: -77,0% (parcialmente amortiguadas por la cautelar de la Corte Suprema por seguridad).
-Gastos de funcionamiento y salarios: -21,6% en gastos generales y -29,7% en salarios del sector público.
-Universidades: -11,5% (y -22,5% acumulado), con la Ley de Financiamiento frenada en la Corte Suprema.
-Prestaciones Sociales: cayeron 14,7% real vs. ago-2023. Se contrapone el crecimiento de la AUH (+66,7% / +47,5%) y Jubilaciones (+3,7%) contra recortes en Otros programas (-66,6%) y Asignaciones familiares (-25,2%).
-Subsidios: cayeron 54,4% real en los primeros 9 meses del año vs. 2023. El recorte en Transporte (-40,5%, por suspensión de la Red SUBE en AMBA) representó $1,78 billones. Por su parte, los Subsidios energéticos subieron en el acumulado del año (+27,3% impulsados por el conflicto en Irán), aunque aún acumulan un ajuste de 48,1% respecto a nov-2023.
Informe completo:
mcusercontent.com/e9c6f62a4d…


La producción industrial rebotó 1,9% en agosto y no compensa el derrumbe de 5,1% de julio.
La producción industrial se encuentra en su peor momento desde junio 2024. En términos interanuales la producción industrial cayó 3,2% y en el acumulado del año la retracción alcanza el 2,7%.
El nivel de actividad industrial se mantiene casi 10 puntos por debajo del promedio de enero a noviembre de 2023, previo a la asunción de Milei.
Desde el pico de la era Milei, en febrero de 2025, se ubica 7,3 puntos por debajo.


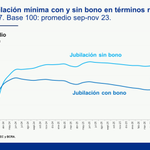
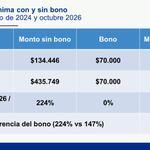
Los jubilados de la mímina ya perdieron 20% de su haber con Milei
En el trimestre agosto – octubre de 2026, las jubilaciones con bono se ubican 19,2% por debajo del último trimestre del gobierno anterior. En el caso de las jubilaciones sin bono la caída es de 1,2%.
La comparación trimestral es la adecuada metodológicamente dada la dinámica de actualización de la fórmula anterior.

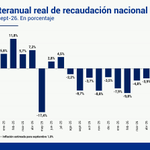
Como anticipamos, la recaudación tributaria creció 3,8% real interanual en septiembre por el efecto base de comparación
En septiembre de 2026, la recaudación tributaria registró una suba real del 3,8% interanual. El rebote obedeció centralmente a la baja base de comparación de septiembre de 2025, mes que había registrado una disminución de 8,7% real interanual (vs. septiembre de 2024 cae 5,2%).
El comportamiento real interanual por tributo en septiembre de 2026:
-Derechos de Exportación: +49,2% real (ventana temporal de eliminación de retenciones para el agro).
-Impuesto a los Combustibles: +15,5% real
-Ganancias: aumentó +22,3% real
-Seguridad Social: +1,4% real
-Créditos y Débitos: -0,4%, en línea con la desaceleración de la actividad económica.
-IVA Impositivo: cerró el tercer trimestre con un retroceso de 5,6%.
-Derechos de Importación y Otros: -23,5%.
-Bienes Personales: -27,7%.


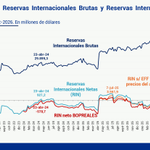
Las reservas internacionales del BCRA al 23 de septiembre
Al 23 de septiembre, las Reservas Internacionales Brutas alcanzaron USD 48.928,3 millones, lo que representa una suba de USD 669,6 millones respecto a fines de agosto.
La suba del mes respondió principalmente a la variación de encajes (+USD 1.491,6 millones) y, en menor medida, a las compras netas de divisas del BCRA (+USD 224,0 millones). Estos ingresos compensaron los pagos a Organismos Internacionales (-USD 487,8 millones), saldo que todavía no computa la amortización de capital con el FMI por USD 821,3 millones (pago efectuado el 25 de septiembre).
En cuanto a los cálculos de Reservas Netas:
🔹Reservas Internacionales Netas (RIN): se ubicaron en USD 5.845,6 millones, evidenciando una reducción en USD 855,8 millones respecto a fines de agosto.
🔹RIN ajustadas por BOPREALES: descontando los vencimientos a 12 meses, el saldo alcanzó USD 4.745,6 millones (el Tesoro vendió a comienzos de agosto los títulos Serie 1 que conservaba en cartera).
🔹RIN bajo criterio FMI (EFF 2025): bajo la metodología oficial del programa, las Reservas Netas cerraron en USD 10.392,7 millones. Este cálculo fija la valuación del oro a precios del 31/12/2025 y neutraliza la caída de 8% que registró a la fecha.

Principales conclusiones del informe "Morosidad récord: un problema de ingresos"
🔴A julio de 2026, la morosidad del crédito a familias con el sistema financiero se ubicó en 13,0% (en nov/24 era de 2,5%).
🔴A julio de 2026, la morosidad del crédito a familias con el sistema no financiero se ubicó en 33,9% (en nov/24 era de 7,3%).
🔴El aumento de la morosidad se explica por la caída de los ingresos: ajustado por la ENGHo 2017/18 el salario registrado cayó 14,3% desde nov/23 a jun/26.
🔴Considerando la masa total de ingresos (ingresos salarial registrado + ingresos trabajadores pasivos) la caída alcanza 8,3 puntos porcentuales vs. el promedio enero - septiembre 2023.
🔴Mientras que el gas aumentó 2.071%, el transporte 1.442%, el agua 544% y la energía eléctrica 393%, los salarios registrados de INDEC lo hicieron en 268%. Estas brechas fueron cubiertas en gran medida con crédito que hoy no puede ser pagado.
🔴Se verifica una relación entre los niveles salariales y la irregularidad en el pago de los créditos de las familias: las provincias con salarios más bajos en relación con el promedio nacional son, en general, las que presentan mayores niveles de morosidad.
Informe completo:
mailchi.mp/centrocepa.com.ar…

Suba de la pobreza y la indigencia en el primer semestre de 2026
Durante el primer semestre de 2026, la población que vivió en la pobreza llegó al 32,3%, un incremento de 0,7 p.p. respecto al primer semestre de 2025 y de 4,1 p.p. respecto al segundo semestre de 2025, donde había alcanzado 31,6% y 28,2% respectivamente.
En el caso de la indigencia, el dato actual (7,5%) implicó un incremento de 0,6 p.p respecto al primer semestre de 2025 (6,9%) y de 1,2 p.p. respecto al segundo semestre de 2025 (6,3%).


Julio 2026: la peor caída de la actividad económica desde la pandemia
En julio, la actividad económica registró un desplome de 2,9% respecto de junio.
El desempeño durante los primeros siete meses del año es malo: la actividad cayó en febrero (-2,2%), abril (-1,4%), mayo (-0,6%) y julio (-2,9%), mientras que quedó neutra en enero (0,0%) y solo mostró avances en marzo (+2,7%) y junio (+0,3%).
Con este resultado, el nivel de actividad vuelve a ubicarse en valores similares a los de marzo de 2025, consolidando un escenario de estancamiento.
Si el nivel de actividad registrado en julio se mantuviera sin cambios durante el resto del año, la economía experimentaría una retracción anual de 0,2%, muy por debajo del 2,1%proyectado por el Relevamiento de Expectativas de Mercado del BCRA y del 3,0% proyectado en el proyecto de presupuesto 2027.

Los peores desempeños sectoriales en términos interanuales fueron:
🔴Impuestos netos de subsidios: -4,5%
🔴Industria manufacturera: -4,6%
🔴Comercio mayorista, minorista y reparaciones: -5,1%
El incremento extraordinario de 424,5% de la pesca y el aumento interanual del 8,4% en explotación de minas y canteras no lograron atenuar el desplome de 1,44% interanual.

Los sectores ganadores del modelo explican apenas el 9,2% del empleo registrado privado. Al comparar los últimos 12 meses vs. el promedio de los últimos 12 meses del gobierno anterior (dic/22 – nov/23):
🔹Agricultura, ganadería, caza y silvicultura crece 52,7%
🔹Explotación de minas y canteras mejora 25,8%
🔹Intermediación financiera crece 21,7%
Por el contrario, los sectores de peor desempeño que explican el 44,4% de los puestos de trabajo registrados privados:
🔴Construcción cae 14,3%
🔴Industria manufacturera cae 10,2%
🔴Comercio mayorista, minorista y reparaciones: -4,9%

Los salarios registrado siguen 8 puntos por debajo de noviembre 2023
En julio, los salarios registrados del sector privado crecieron en el margen 0,1% en términos reales (+2,3% nominal vs. 2,1% IPC), quedando 3,4% por debajo del nivel observado en noviembre de 2023.
Los del sector público aumentaron 0,8% en términos reales, pero siguen 15,8% por debajo del nivel de noviembre de 2023.
Así, los salarios registrados (públicos + privados) se ubican 7,9% por debajo de nov/23.

Al analizar el sector público se observa que, en julio, los salarios nacionales crecieron 1,7% intermensualmente (+3,9% nominal vs. +2,1% IPC), pero acumulan una pérdida del 35,9% frente a noviembre de 2023.
Los del sector público provincial aumentaron 1,0% en término reales y se ubican 8,8% por debajo del nivel de noviembre de 2023.


Conclusiones del informe "Financiamiento de la educación universitaria: análisis de la evolución considerando presupuesto 2027"
🔹La ley 27.795 de financiamiento universitario fue sancionada por el Congreso el 21/08/2025, vetada el 10/09 y ratificada por el Congreso el 02/10. El 21/10 el Gobierno suspendió su aplicación mediante el Decreto 759/2025 por supuesta falta de financiamiento, pese a que la propia ley habilitaba realizar las adecuaciones presupuestarias necesarias. El 23/12/2025 la Justicia ordenó aplicarla y, para evitar su implementación, el 18/02/2026 el Gobierno envió un proyecto al Congreso para modificarla. Sin embargo, a pesar de ingresar formalmente por la Cámara de Diputados, la iniciativa no llegó a ser tratada en comisión.
🔹El presupuesto de las Universidades Nacionales, en su Programa 26, “Desarrollo de la Educación Superior”, registró un sensible ajuste durante la gestión de La Libertad Avanza.
🔹2025 versus 2023. Entre ambos presupuestos, la caída en términos reales alcanzó 35,4%.
🔹2026 versus 2023. Si se compara el 2023 con el presupuesto vigente en 2026 – hasta el 15 de septiembre (en pesos constantes y con proyección de la inflación hasta diciembre basada en la mediana del REM, ultimo disponible al mes de agosto 2026), implica hoy, y sin actualizaciones mediante hasta fin de año, una reducción acumulada de 25,4% respecto de 2023.
🔹2027 versus 2023. El Proyecto de Presupuesto para 2027 prevé un leve crecimiento en términos reales de 0,3% en comparación con el crédito vigente para 2026 (actualizado a valores constantes para 2027). Sin embargo, consolida el ajuste sobre las Universidades Nacionales dado que se ubica 25,2% por debajo en términos reales de los niveles registrados en 2023.
🔹Discrecionalidad en los salarios para el 2027. El programa 26 (“Desarrollo de la Educación Superior”) incluye $851.558 millones del concepto Fortalecimiento de Recursos Humanos que, dado que se encuentra “bajo la línea”, su ejecución se encuentra al arbitrio de la Secretaria de Educación. Es decir, podría ejecutarse o no.
🔹Presupuesto 2027 versus Ley de Financiamiento de Universidades Nacionales. Si se hubiera aplicado la Ley insistida, el presupuesto de Universidades Nacionales ascendería a $9,74 billones a valores de 2027 (actualizado por la inflación promedio proyectada por el Gobierno del 2027). Es decir, la Ley de Financiamiento Universitario superaría en 29,8% el Presupuesto 2027.
🔹Desde la asunción del Gobierno de La Libertad Avanza, tanto los docentes como el personal no docente de las Universidades Nacionales registraron una fuerte pérdida de poder adquisitivo en sus salarios: hasta agosto de 2026, el poder adquisitivo de los trabajadores docentes y no docentes universitarios permanece 25,0% por debajo del nivel de noviembre de 2023.
El Presupuesto 2027 en su artículo 12, último párrafo, establece: “Las plantas de personal docente y no docente sobre las cuales se aplicarán los aumentos salariales en el año 2027 serán las vigentes a las liquidaciones correspondientes al mes de noviembre de 2026, salvo los aumentos de las plantas aprobadas y autorizadas por la SUBSECRETARÍA DE POLÍTICAS UNIVERSITARIAS de la SECRETARÍA DE EDUCACIÓN, según lo establezca el MINISTERIO DE CAPITAL HUMANO.”
🔹Salario histórico un Jefe de Trabajos Prácticos: un JTP con dedicación semi-exclusiva sin antigüedad pasó de cobrar $1.163.366 (noviembre de 2015) a $652.727 (agosto de 2026) en pesos de agosto 2026, una caída real de 43,9%. Con la Ley de Financiamiento Universitario, la pérdida se habría reducido considerablemente dado que el salario sería $870.744 (-25,2%).
🔹Salarios por debajo de la línea de pobreza e indigencia: en agosto de 2026 solo los docentes titulares y adjuntos con dedicación exclusiva y los no docentes de categoría 1, 2 y 3 superan la línea de pobreza (CBT para Hogar Tipo 2), siendo que el resto de los trabajadores no docentes perciben salarios por debajo de la línea de pobreza. Considerando la CBA, los JTP y Auxiliares de dedicación semi-exclusiva, al igual que todos los cargos de dedicación simple, se encuentran por debajo de la línea de indigencia.
Informe completo:
centrocepa.com.ar/documentos…

Informe "Claves del proyecto de Presupuesto 2027"
🔹Visión general del proyecto de presupuesto 2027.
🔹Pautas del proyecto de presupuesto.
🔹Pautas del proyecto de presupuesto 2026: ¿se cumplieron?
🔹Análisis de tópicos del presupuesto.
🔹Programa financiero en el presupuesto 2027.
🔹Metas físicas.
🔹Análisis presupuestario de partidas seleccionadas.
Informe completo: centrocepa.com.ar/documentos…

Informe "Análisis de la dinámica laboral y empresarial: datos a junio 2026". Principales conclusiones:
🔹Entre noviembre de 2023 y junio de 2026, se redujo la cantidad de empleadores en 31.342 casos (33 por día).
🔹En términos absolutos, "Comercio al por junior y al por menor, reparación de vehículos automotores y motocicletas" fue el sector más afectado, con una pérdida de 8.758 empleadores.
🔹En término relativos, el sector más afectado fue la "Servicios de organizaciones y órganos extraterritoriales", que ha registrado una pérdida del 17,8% en el total de empleadores.
🔹En el mismo período, se perdieron 434.126 puestos de trabajo registrados en unidades productivas (-4,40%), 460 puestos por día.
🔹El sector "Industria manufacturera" fue el más afectado en términos de pérdida de puestos de trabajo, con una disminución de 105.136 trabajadores.
🔹En términos relativos, el sector más afectado fue la construcción (-17,0%).
🔹En el sector de trabajadores en casas particulares se perdieron 28.651 puestos de trabajo registrados, casi 31 casos por día.
🔹Si se analiza la reducción de casos de empleadores, se observa que los principales afectados, en estos 31 meses de la gestión de Milei, son las empresas de hasta 500 trabajadores/as: 99,76% del total de los casos (31.268 empresas menos). Por el contrario, la cantidad de empleadores de más de 501 trabajadores/as explican sólo el 0,24% (74 casos).
🔹Al analizar el tamaño de empresa se observa que la expulsión de trabajadores es más junior en las empresas de mayor porte: 58,18% de la pérdida de empleo (-252.584 trabajadores) se focalizó en empresas de más de 500 trabajadores. En cambio, la reducción de personal por parte de las empresas con menos de 500 trabajadores/as fue menor: 181.542 casos, explicando el 41,82% del total. En términos absolutos, mientras que las empresas de más de 500 trabajadores/as redujeron su personal de 4.782.973 a 4.530.389, las empresas de hasta 500 disminuyeron su dotación de 5.074.200 a 4.892.658.
Informe completo:
centrocepa.com.ar/documentos…

Informe "La ejecución presupuestaria de la administración pública nacional: datos a agosto 2026"
Al mes de agosto de 2026, la ejecución presupuestaria de la Administración Pública Nacional (APN) muestra una caída real del gasto total del 32% en comparación con igual período de 2023, evidenciando un ajuste significativo en áreas sensibles de la administración pública.
En este contexto, la Secretaría de Inteligencia del Estado, dependiente de Presidencia de la Nación, registra un incremento real del 42% en su ejecución. Por su parte, los Servicios de la Deuda Pública concentran el 12% del gasto total ejecutado, reflejando el peso de los compromisos financieros en la estructura del gasto.
El análisis por organismos muestra recortes profundos en salud, seguridad social, ciencia, educación, desarrollo productivo, transporte y obra pública. Entre los impactos más relevantes se destacan:
Salud: Superintendencia de Servicios de Salud (-61%), hospitales nacionales (-28% a -51%), Instituto Malbrán (-30%) y ANMAT (-38%). Programas críticos de atención sanitaria y prevención de enfermedades presentan caídas de hasta 100%. Por su parte, el Instituto Nacional Central Único Coordinador de Ablación e Implante (INCUCAI) muestra un incremento real del 64%.
Ciencia y Tecnología: El Programa de Promoción de la Investigación e Innovación registra una fuerte caída (-89%), al igual que el CONICET (-35%) y la CONAE (-65%). Por su parte, el Servicio Geológico Minero Argentino presenta una reducción (-30%), al igual que la Fundación Miguel Lillo (-31%), la CONEAU (-33%) y el Servicio Meteorológico Nacional (-38%).
Seguridad Social y Desarrollo Social: La ANSES presenta una caída (-6%), al igual que la Secretaría Nacional de Niñez, Adolescencia y Familia (-75%) y el INAES (-80%). El programa de Economía Social registra una caída total en su ejecución (-100%), mientras que el Apoyo al Plan Nacional de Primera Infancia muestra una reducción (-100%). Por su parte, el Plan Nacional de Protección Social evidencia una fuerte caída (-97%). Entre las políticas alimentarias también se observan retrocesos significativos, con disminuciones en Comedores Comunitarios y Merenderos (-62%) y en la Prestación Alimentar (-37%).
Educación: Conectar Igualdad y el Fondo Nacional de Incentivo Docente registran una ejecución nula (-100%). La Gestión y Asignación de Becas a Estudiantes muestra una reducción significativa (-85%) mientras que las Acciones de Formación Docente (-92%) y el Desarrollo de la Educación Superior (-39%) también presentan caídas, aunque de distinta magnitud. La partida de Infraestructura y Equipamiento evidencia un recorte casi absoluto (-97%).
Desarrollo Productivo y Energía: La Comisión Nacional de Energía Atómica registra una caída significativa (-34%), acompañada por descensos en la Autoridad Regulatoria Nuclear (-29%), el Ente Nacional Regulador del Gas y la Electricidad (-32%) y el Organismo Regulador de Seguridad de Presas (-29%).
Fuerzas Federales y Fuerzas Armadas: Policía Federal (-35%), Gendarmería (-32%), Prefectura Naval (-32%), Ejército (-20%), Armada (-22%), Fuerza Aérea (-23%).
Transporte y Obra Pública: Ejecución extremadamente baja con caídas del 78% al 100% en programas de infraestructura, pavimentación, cuencas, túneles y puentes.
Transferencias a provincias y municipios: se observan ajustes muy significativos en la Cooperación y Asistencia Técnica a Municipios (-98%) y un recorte total en el Fondo de Fortalecimiento Fiscal de la Provincia de Buenos Aires (-100%).
En síntesis, la APN atraviesa un escenario de fuerte reducción del gasto público, afectando la continuidad de políticas sociales, de salud, educación y desarrollo productivo, mientras se incrementa el gasto en Inteligencia y se mantiene un peso relevante de los Servicios de Deuda Pública. La magnitud de los recortes plantea un desafío crítico para la sostenibilidad de programas esenciales en un contexto económico adverso.
Informe completo:
centrocepa.com.ar/documentos…
