

equities economy and markets
Joined October 2021
- Tweets947
- Following377
- Followers2.5K
- Likes29.8K




#MDNE Seems a good quarter. Trimestre difícil para o setor, então entregar esse resultado, mesmo que em linha com sellsides, é positivo...
Margens REF praticamente estáveis. Aumento da dívida Qoq veio muito por pagamento de dividendos e pela compra do terreno do Correios.
Acho correto a cia sinalizar que "não teremos como objetivo preservar volumes operacionais ou sustentar crescimento a qualquer custo". Rentabilidade e geração de caixa são prioridades agora.
Mesmo reduzindo de tamanho, MDNE continuaria bastante atrativa se mantiver a boa rentabilidade.

Um exemplo que vale também para as outras empresas de economia doméstica.
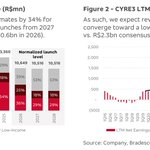
Na projeção de #CYRE feita pelo BBI, mesmo reduzindo patamar de lançamentos para ~10bn ao ano e voltando para o nível de 2024, o que parece uma decisão correta no cenário macro que se desenhou, a cia mesmo assim conseguiria manter um lucro de ~2bn ao ano. No preço atual, 3,5x P/E.
Se a projeção faz sentido ou não, cabe a você decidir, com base nas suas premissas e informações. Mas são poucos investimentos com earnings yield tão elevado.
Obviamente isso está ligado com o risco de se investir no país. Por isso a importância de se escolher as empresas certas. Hoje o ponto para investir em cias de domésticas é identificar quem conseguirá se manter lucrativa e gerando caixa, mesmo que eventualmente reduzindo de tamanho.
Cyrela é só um exemplo, e nem precisa dizer que é necessário acompanhar de perto o desenrolar do cenário para média-alta renda, porém ilustra possíveis oportunidades na bolsa...
Por aqui ainda vejo que o pool de empresas domésticas investíveis reduziu bastante, bem como o sizing e a exposição à elas. Ambiente difícil para as "pimentinhas".
Diferente de 2022, agora a maior parte das empresas não estão mais em ascensão operacional. E já partem na largada de um juro altíssimo que deve permanecer assim por mais tempo. Além de um ambiente mais inflacionário e com desaceleração econômica. É totalmente diferente.
E vale ter em mente que uma coisa é você surfar queda do preço do oil (aliviando juros no mundo e aqui), um trade tático. Outra é tomar risco esperando um milagre econômico que beneficie crescimento de receita e margem das empresas. Esse não é o cenário base no momento.

Desancorou, BTG revisando IPCA 2027 para 5,9%, com upside risk p/ 7% (tudo mais constante). O maior juro real do mundo não é suficiente para conter a falta de credibilidade e irresponsabilidade fiscal do governo. Ao mesmo tempo, temos atividade enfraquecendo. Dilma 2 feelings....
Ainda dá para ter exposição a alguns poucos nomes de economia doméstica, eventualmente surfando uma melhora de petróleo e juros americano, porém o pool de alternativas ficou bem mais restrito...
Uma variável importante é o preço pago. E alguns nomes já estão caindo mais do que (provavelmente) o lucro cairá e o que seria um derating justo. Me parece ter exagero em alguns casos, enquanto outras companhias até acho que caíram pouco ainda... Como sempre, stock picking e sizing.
Acrescentando pelo lado técnico, o movimento que se iniciou na segunda-feira é grande. Não é algo para terminar em 1 dia ou 1 semana. Diria que ir com calma faz sentido nesse caso.
Mesmo que venha um nome com credibilidade na Fazenda, o ajuste não deverá ser o suficiente para estabilizar a dívida (bem longe disso). Ela será paga com inflação e imposto.
Modelo econômico fracassado do país infelizmente incentiva a jogar safe: investir em exportadoras, empresas mais resilientes ao macro ou o famoso rentismo.

“You can avoid reality, but you cannot avoid the consequences of avoiding reality.” Frase irretocável atribuída a Ayn Rand.
A maior parte da população não entende o mecanismo de formação de preços e os impactos práticos que eles têm em suas vidas.
Até mesmo os mais escolarizados, "doutores", não compreendem os reais efeitos e subestimam a sua força.
Mas todos entendem quando o poder de compra diminui e o bolso aperta no dia a dia.
Talvez a reação de hoje no mercado seja apenas simbólica. Afinal, é um dia atípico com muitos stops, sem liquidez, pânico, sentimentos à flor da pele.
Porém, tudo mais constante, no cenário que se desenhou, a vida do brasileiro irá piorar nos próximos anos. Principalmente para os mais vulneráveis.
Impressionante que, mesmo após o governo Dilma II, não se aprendeu nada. Agora se inicia mais um ciclo educativo.
Falando só do micro (e ignorando variações macro/taxa de desconto), a empresa cara fica mais cara se entregar mais do que o esperado. A empresa barata fica mais cara se entregar mais do que o esperado.
Caso os resultados venham piores do que o esperado, a cara ficará menos cara e a barata ficará mais barata. Dá para ganhar dinheiro tanto com empresa barata quanto com empresa cara.
Moral da história: não tem bala de prata. Ou você tem uma melhor estimativa (em relação ao mercado) da trajetória futura de lucro e de geração de caixa da companhia, ou não vai conseguir fazer stock picking adequadamente.

#COGN está com o operacional azeitado, alavancagem controlada e tem um bom mgmt que entregou bastante nos últimos anos. Cotação está mais "estagnada" (no relativo), pois há indicações de um 3T mais fraco, embora ainda com boa geração de caixa.
Não faz sentido nenhum, no momento atual, focar no resultado do próximo trimestre, como o mercado tem feito com ela e algumas outras empresas. O pontecial de destravamento de valor com a alternância de governo e consequente queda dos juros é muito mais relevante do que um resultado neutro no curto prazo.
O mesmo vale para as construtoras. #TEND e #MDNE por exemplo são outras que demonstraram boa execução nos últimos trimestres, mas que tiveram prévias operacionais mais fracas (o setor como um todo teve), por razões variadas. Não faz sentido negociarem no preço atual com a possível mudança que se desenha no regime de política fiscal do país.
#ANIM Alguns sell sides viram o anúncio abaixo como positivo, "likely accretive", porém, mesmo a parceria com uma empresa muito renomada do setor (Einstein), não necessariamente o deal será positivo financeiramente para a Ânima.
A parceria adiciona ainda mais incertezas para a tese, dado o desembolso de ~R$150mi pela assesoria. Hoje ainda é difícil dizer que o movimento irá compensar o investimento. Além do escrutínio do regulador em cima dos cursos de pior qualidade, o setor de medicina (embora ainda rentável) já demonstra sinais de saturação. Muitas ofertas foram abertas nos últimos anos, ao passo que a demanda não acompanhou.
A companhia já é uma das mais alavancadas do setor e com o deal de ontem ficará ainda mais, tem histórico ruim de alocação de capital e governança (deal FMU). Nos preços atuais, já parece mais salgada no relativo (isto é, se comparar com outras alternativas na bolsa), subiu bastante recentemente, mesmo que uma alternância de governo seja bem favorável para ela (queda do juros).

After poor medical school ratings, Brazil’s Ânima signs a R$150 million deal with Einstein Hospital. Some Inspirali programs scored below government standards.
brazilstockguide.com/insight…
Nos últimos 4 anos não vimos sequer uma discussão sobre como aumentar a produtividade da economia brasileira, tampouco alguma lei ou projeto relevante que incentivasse as pessoas a investirem mais no país.
Nada que melhorasse (ao menos sutilmente) a segurança das pessoas nas ruas, que aprimorasse o arcabouço institucional do país ou que reduzisse as desigualdades sociais de forma sustentável no longo prazo.
Não foram capazes de controlar as contas públicas, mesmo criando dezenas de novos impostos e elevando a carga tributária (% do PIB) para o maior patamar da série histórica.
Tudo o que vimos foi uma expansão fiscal degradante e uma gestão infame dos recursos públicos. A riqueza gerada pelo país sendo dilapidada e jogada pelo ralo. O futuro de milhões de pessoas sendo crucificado. Sentenciaram as próximas gerações ao caminho da miséria.
Afinal, quem vai pagar a conta? O tempo não para e hoje pagamos mais de R$ 1 trilhão ao ano somente com juros. Tudo para financiar um projeto maquiavélico de perpetuação no poder, além de interesses pessoais perversos e escusos.
Não pouparam sequer os valores republicanos nem o contrato social firmado com cada brasileiro. Às claras e sem qualquer pudor, tentaram capturar o Estado por dentro, com atores dos três Poderes agindo de forma promíscua contra os interesses do povo.
Pedir que “não brinquem com nosso futuro” enquanto se defende um dos maiores usurpadores que já pisaram neste país, responsável por boa parte das mazelas que o Brasil atravessa, é contraditório e vergonhoso.
Ao cidadão abaixo, além de repulsa, o ostracismo.

Falando sério.
Sou economista, atuo há mais de 20 anos, sempre me considerei de centro esquerda no espectro político.
Eu nunca vi um cara tão despreparado como Flávio Bolsonaro.
Estamos cavando a própria cova e rimos como tolos.
Pode não gostar do Lula e criticar as coisas que ele já fez ou deixou de fazer, mas não é o momento de brincarmos com o país por causa de birrinha.
Não brinquem com nosso futuro. Espero que sejam minimamente responsáveis pois será um desastre.
Dados de mercado variados reforçam um mesmo ponto: estagnação de vendas. Alguns segmentos já estão embicando para baixo, apresentando quedas. ICVA, PMS, PMC, IDAT, os indicadores convergem de forma clara para uma estagnação (ao menos). O varejo está fadigando.
Podemos ver também as empresas de construção apresentando prévias operacionais mais fracas, após um longuíssimo tempo. A greve da CEF impactou, porém há uma mudança estrutural, ainda que leve, com maior restrição do crédito imobiliário para conter a inadimplência.
O governo atual chegou ao limite do seu modelo de expansão de consumo via impulso fiscal. É insustentável e fracassado. A continuidade deste modelo é a certeza da ruína, ainda mais considerando a enxurrada assistencialista dos últimos dias. Uma verdadeira promiscuidade eleitoral.

#ESPA cotação estacionada por um fluxo vendedor específico. Queda do juro nos últimos dias não foi nada para o preço ainda, no relativo (vs outros ativos) está ficando muito barata, uma hora o fluxo acaba e vai andar.
Lembrar que ela não tem mais "problemas sérios" com alavancagem, já atravessou o pior, porém mesmo assim se beneficia MUITO com a queda do juros. O custo da dívida ainda é altíssimo (dado o FCF atual) e tem muito gain na mesa com emissão de novas dívidas mais baratas.
Outro ponto é a saída da Catterton e a entrada de players mais engajados com a companhia. Tem muita melhora operação para ser feita ainda, eficiência e produtividade para ganhar. O próprio CDP tem resultado em substancial melhora do capital de giro.
O top line não está forte, assim como todo varejo. No relativo diria que não é ruim e nem bom. O importante aqui hoje é a geração de caixa e continuidade da desalavancagem. Só nisso tem grande geração de valor. Crescimento vem lá na frente com melhora da economia, redução envidividamento das famílias etc.
Notar também que empresa vendeu lojas próprias pelo dobro o múltiplo negociado em bolsa hoje (Ev/ebitda), tem valor aí...

@bz_equities
Esqueceram de avisar a #ESPA3 que estamos em bull market?
Continua otimista com a empresa?
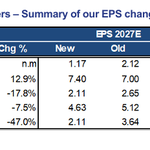
A poucos dias do primeiro turno, com um potencial trigger para queda de juros, e muitas cias de economia interna largadas. #TEND foi a única que recebeu revisão de lucro pra cima no último review setorial do BTG, negociando abaixo de ~4x P/E 2027e.
Cia tem entregado uma evolução operacional notável, e que fica ainda mais admirável se considerar o desempenho dos peers.

Não bastasse a vertente de risco vinda da irresponsabilidade na gestão das contas públicas, tem-se uma clara e acentuada deterioração do sistema jurídico e dos pilares que sustentam a república.
Muitos governos se intitulam republicanos, mas parece que poucos o são na prática. Ao menos no seu sentido original. O conceito foi esvaziado com o tempo, a ponto de virar apenas um enfeite, um feriado no calendário.
Agentes públicos capturam recursos públicos e criam raízes que alimentam interesses pessoais, regadas a desvios morais e éticos. Com o tempo, erguem e expandem os próprios feudos, podendo atingir limites críticos e provocar eventos de ruptura.
República: (i) separação dos interesses públicos e privados, (ii) rule of law, (iii) mandatos temporários e alternância de poder, (iv) responsabilização (accountability) perante as leis, (v) freios e contrapesos entre os poderes, (vi) virtude cívica, o interesse comum está acima de qualquer interesse individual.


#US10Y Fretes de contêiner para os EUA subiram bem nos últimos meses, puxados em parte pela antecipação de importações antes da possível cobrança das taxas portuárias da Seção 301 sobre navios chineses (prazo que agora foi adiado para 10/jan) e, em menor grau, pelas restrições no Canal do Panamá.
O impacto até agora se concentra nos EUA, que pode acarretar inflação de bens, e pode ser mais um dos vetores que estão pressionando os juros americanos.
O recente adiamento do prazo para jan/27 pode aliviar a pressão sobre os fretes no curto prazo, a monitorar....

A duas semanas do primeiro turno, com uma probabilidade não desprezível de alternância de governo e de o país migrar para um modelo econômico minimamente sustentável. Enquanto isso, muitas empresas do #SMLL estão rodando abaixo de 5x P/E 2027, às vezes até menos...
O mercado pode estar empacado por causa do preço do petróleo e dos juros americanos, porém acredito que são fontes de risco mais temporárias. A possível melhora do modelo econômico seria relevante e estrutural (ao menos para os próximos anos).

O @IFIBrasil divulgou hoje o RAF de Setembro/26. O tal superávit fiscal de R$19bi em 2027 estimado pelo governo, na verdade vai ser um déficit de ~R$86bi.
O relatório foi divulgado hoje e, incrivelmente, já se encontra desatualizado, dado que o governo anunciou um aumento de gastos de +R$20bi para 2027 com BF (sem detalhar uma contrapartida clara até o momento), há menos de um mês do primeiro turno.
O atual governo não demonstra sentir nenhum tipo de pudor, decoro ou hombridade no que se trata o cuidado com as contas públicas. Infelizmente, a maior parte da população não entende como isso impacta negativamente o desenvolvimento do país no longo prazo.
Essa irresponsabilidade vai, em algum momento, resultar em uma crise interna nos próximos anos (novamente), com consequências severas principalmente aos mais vulneráveis.

Term Premium do país saiu de ~1% no final de 2019 para próximo de 4% atualmente. Sem falar no forte aumento na taxa de juros "pura" (ex-prêmio), acompanhando o irresponsável impulso fiscal dos últimos anos.
Esse gráfico ilustra o calcanhar de Aquiles do país, embora a maior parte da população não tenha noção das implicações dele e o que um custo de financiamento caríssimo + endividamento desenfreado possa causar em suas vidas na prática.
Risco jurídico, insegurança, alta carga tributária, corrupção, fraqueza dos três poderes, falta de ganho de produtividade, inadimplência, PIB arrefecendo, menor investimento do capital privado etc... o risco país se elevou em várias frentes, economica e institucionalmente, tudo isso fica refletido na taxa. Foram muitos anos acumulando danos e que agora começam a ficar escancarados e insustentáveis.
As estimativas são medidas aproximadas, como todo estudo estatístico visando modelar uma complexa relação de variáveis, mas a mensagem é bem clara.

Nos últimos meses, tanto em reuniões de mercado quanto pelos corredores de bancos e empresas, já se falava da deterioração da economia. A maior parte dos dados negativos vistos até agora não deveria ser uma grande surpresa.
Não à toa, o mercado estava com um humor péssimo até a metade de agosto, a forte destruição do #SMLL foi impressionante. Já se precificava uma piora da inadimplência, PIB, endividamento e de outros indicadores, além da avaliação momentânea de que haveria baixa probabilidade de uma alternância de governo (e, por consequência, da continuação do fracassado modelo econômico vigente).
Boa parte dos dados que estão sendo mostrados hoje já era percebida por quem tem a "mão no pulso" e inclusive era sinalizada publicamente por banqueiros.
Com isso, temos agora mais uma revisão baixista para o PIB em 2026, ficando mais perto de 1,8%. Ao longo do ano, a expectativa era de crescimento maior do que 2%, mas os dados mostram que os incentivos fiscais do governo estão fazendo menos efeito. Como esperado, o modelo não é sustentável e vai chegando à sua exaustão.
Para piorar, as projeções de inflação continuam inertes até o momento. Isso é bastante prejudicial à trajetória da dívida, dado que o juro real continua elevado, porém o crescimento da economia está mais fraco. A regra de bolso na imagem abaixo explica isso.
Além do mais, o PLOA 2027 divulgada pelo governo é enganoso, como já foi bem discutido por alguns players. Receitas superestimadas e despesas subestimadas, a realidade é mais um déficit primário...
O tão falado superávit primário vai, mais uma vez, sendo rolado para frente, até que chegue o momento em que não será mais possível equacionar o fiscal sem adentrar uma crise interna severa...

