



US-Wirtschaft: Die monatlichen Arbeitsmarktberichte des Bureau of Labor Statistics haben uns in den vergangen Monaten immer wieder überrascht. Diese auf Umfragen basierende Statistik kämpft mit verschiedenen Schwierigkeiten. Hier besteht sicherlich Verbesserungsbedarf. Die vorläufigen Zahlen für den Arbeitsmarktsituation im Oktober zeichnen ein sehr positives Bild. Es wurden 165'000 neue Stellen geschaffen und die Arbeitslosigkeit ging leicht auf 4,1 Prozent zurück. Zudem kam es zu Revisionen für August und September. In den beiden Monaten wurden gemäss den revidierten Zahlen 84'000 mehr neue Jobs geschaffen als ursprünglich gemeldet. Auch die Stundenlöhne haben recht solide zugelegt, auch wenn die Inflation dafür sorgte, dass die Löhne in realer Rechnung wohl etwa stagniert haben. Alles in allem ein sehr positiver Bericht. Natürlich kann es später zu Revisionen kommen.
Was bedeutet das für die US-Notenbank? Eine gute Lage auf dem Arbeitsmarkt bei gleichzeitiger immer noch deutlicher erhöhter Inflation (auch wenn man die Energiepreise ausklammert) spricht momentan für eine Zinserhöhung Mitte Dezember. Bis dahin werden wird noch weitere Daten erhalten, vor allem zur Inflation. So könnte natürlich eine rückläufige Inflation die Wahrscheinlichkeit einer Zinserhöhung wieder verringern.
bls.gov/news.release/empsit.…

US-Wirtschaft: Nach den Zwischenwahlen geht das Leben weiter. Die Demokraten haben die Mehrheit sowohl im Repräsentantenhaus als auch im Senat gewonnen. Der Sieg war deutlicher als erwartet. Was das nun heisst, steht teilweise noch in den Sternen. Klar ist: Zusätzliche Bundesstaaten sind sozusagen zu Swing States geworden, weil dort meist gemässigte Demokraten Sitze gewonnen haben, die man lange als sicher republikanisch bezeichnet hat. Politisch könnte es sein, dass nun gemässigtere Kandidatinnen und Kandidaten in beiden Parteien eher Aufwind bekommen (natürlich mit Ausnahmen). Allerdings konnte man am Anfang der Präsidentschaft von Joe Biden auch schon häufig Meinungsartikel lesen, die gemässigtere Zeiten ausgerufen haben. Das war ja dann nicht so wirklich der Fall.
Wirtschaftspolitisch sind wohl keine grossen Projekte zu erwarten. Die Demokraten können Trump blockieren und umgekehrt. Bei einigen Dingen ist möglicherweise eine Zusammenarbeit vorstellbar, etwa bei den Anhebungen der Schuldenobergrenze. An Shutdowns dürfte wohl keine Partei ein Interesse haben. Trump hat sich nach den Wahlen bislang eher moderat geäussert, was sich aber bekannterweise schnell ändern kann.
Von Bedeutung wird nun auch sein, wie es aussenpolitisch im Iran und der Ukraine weitergeht. Eine allfällige grosse Militäraktion gegen Iran hat rein wirtschaftlich betrachtet natürlich das Potenzial für weiter steigenden Erdölpreise mit den Konsequenzen für die Haushalte, die Inflation und die Geldpolitik.
Der US-Wirtschaft scheint es momentan den Umständen entsprechend gut zu gehen. Aktuell meldet das private ADP Research Institut einen robusten Stellenzuwachs von 86'000 im Oktober. Bald werden wir auch die amtlichen Zahlen zum Arbeitsmarkt im Oktober erhalten. Momentan würde ich im Dezember eher mit einer Zinserhöhung der Notenbank rechnen. Wirtschaftlich scheint es alles in allem recht gut zu laufen, auch wenn sich die realen Einkommen wegen der hohen Inflation schwach entwickelt haben. Somit dürfte die nach wie vor hohe Inflation im Fokus stehen.
adpresearch.com/

Deutsche Wirtschaft: Sie wächst wieder stetig, wenn auch nur moderat. Im dritten Quartal ist das Bruttoinlandsprodukt um 0,2 Prozent gestiegen. Das wird zwar gerade als "über den Erwartungen" bezeichnet, die man bei 0,1 Prozent ansiedeln kann. Allerdings hat sich in meiner Wahrnehmung in den vergangenen Wochen doch abgezeichnet, dass es etwas mehr als 0,1 Prozent werden könnten. Solche kleine Abweichungen sind sowieso nicht wirklich relevant.
Das Wachstum der Wirtschaft hat sich gemäss dieser Schnellmeldung etwas abgeschwächt gegenüber dem zweiten Quartal, was keine Überraschung ist. Bei den Exporten gab es im zweiten Quartal einen Zwischenspurt und die Trockenheit mit den niedrigen Pegelständen am Rhein haben über den Sommer gebremst. Insgesamt sehen wir nun aber seit dem Schlussquartal 2025 ein kontinuierliches, wenn auch nur moderates Wachstum. Das sind positive Nachrichten. Allerdings wird der Aufschwung stark durch den Staat gestützt. Gemäss dem Statistischen Bundesamt gingen die Investitionen im dritten Quartal zurück und setzen die jahrelange schwache Entwicklung fort. Ganz anders sieht es in den Vereinigten Staaten aus, wo die Investitionen im Zuge des KI-Booms fast schon explodieren. Auch wenn man bei diesem Boom gegenwärtig mit einer Abschwächung rechnen sollten, die hoffentlich nicht abrupt sein wird, ist der Unterschied zwischen den USA und Europa in dieser Beziehung bemerkenswert.
destatis.de/DE/Presse/Presse…

US Wirtschaft: Sie wächst und wächst. Im dritten Quartal war das Wachstum mit 3,4 Prozent (annualisiert) etwas stärker als zuvor und auch etwas höher als erwartet. Der private Konsum haben eher überraschend deutlich zugelegt und auch die Investitionen haben sich im Zuge des KI-Booms stark erhöht. Ein Teil davon floss auch in wachsende Importe. Die Exporte entwickelten sich schwach.
Zeitgleich wurden für den September auch Zahlen zur PCE-Inflation veröffentlicht, die für die US-Notenbank besonders wichtig sind. Die Inflation betrug 0,5 Prozent verglichen mit August. Bei der Kerninflation sind es 0,3 Prozent, das konnte man in etwa so erwarten. Die Teuerung war also auch bei der Kerninflation deutlich zu hoch. Im Vergleich zum September 2025 beträgt die Kerninflation 3,1 Prozent. Die realen verfügbaren Einkommen sind deshalb im September etwas geschrumpft.
Unmittelbar vor den Parlamentswahlen in der kommenden Woche werden die Republikaner bestimmt noch einmal die gut laufende Wirtschaft hervorheben. Allerdings dürfte für viele US-Amerikaner die Inflation das wichtigere Thema zu sein.
Was bedeutet das für die US-Notenbank? Die Zahlen von heute sind keine grosse Überraschung und eine Zinserhöhung im Dezember ist nach der Zinspause von gestern ohnehin sehr wahrscheinlich, zumindest aus heutiger Sicht. Die Frage stellt sich, wie es danach im Jahr 2027 weitergeht. Hier hat die Notenbank nun etwas Zeit, die Entwicklung zu beobachten. Klar ist, dass die Teuerung seit der Pandemie deutlich erhöht ist. Man kann zwar damit rechnen, dass die Inflationsraten insbesondere im Vergleich zum Vorjahr ab dem Frühjahr 2027 zurückgehen werden. Allerdings wird es noch eine Zeit lang dauern, bis sie im Zielbereich der Notenbank sind. Aus der Perspektive der Inflationsbekämpfung kann man mit der Zentralbank nicht wirklich zufrieden sein.
Bruttoinlandsprodukt im dritten Quartal 2026:
bea.gov/news/2026/gdp-advanc…
Einkommen, Ausgaben und Inflation im September 2026:
bea.gov/news/2026/personal-i…

Deutsche Wirtschaft: Der ifo Geschäftsklimaindex steigt im Oktober leicht auf 90,2 Punkte (im September waren es 89,9 Punkte). Im für Deutschland wichtigen Verarbeitenden Gewerbe zeigt sich eine merkliche Aufhellung des Geschäftsklimas, und zwar sowohl bei den Erwartungen als auch bei der Beurteilung der aktuellen Lage. Bei den Dienstleistungen fielen die Erwartungen besser aus, aber die Lage wurde schlechter eingeschätzt. Im Bauhauptgewerbe stieg das Geschäftsklima leicht. Hier hätte man sich nach einem kräftigen Anstieg der Auftragseingänge durchaus eine deutlichere Verbesserung bei den Erwartungen vorstellen können.
Zusammen mit anderen aktuellen Indikatoren zeigt sich weiterhin ein Bild, bei dem die deutsche Wirtschaft ihre langsame Aufwärtstendenz fortsetzt. Das sind gute Nachrichten. Ohne die hohen Energiepreise und die politischen Unsicherheiten im In- und Ausland wäre aber eine etwas schnellere Erholung denkbar gewesen.
ifo.de/fakten/2026-10-26/ifo…

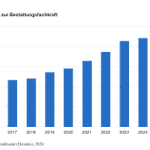
Bestattungsfachkraft: In einer alternden Gesellschaft vermutlich ein Beruf mit Zukunft. Oder wird man durch KI ersetzt?😉
Statistisches Bundesamt: "Zahl der Auszubildenden zur Bestattungsfachkraft auf neuem Höchststand"
destatis.de/DE/Presse/Presse…

Deutsche Wirtschaft: Die Einkaufsmanagerindizes haben sich im Oktober gemäss der vorläufigen Meldung von S&P ein wenig verringert, verbleiben aber im Wachstumsbereich über 50. In der Industrie haben sich allerdings die Erwartungen merklich eingetrübt. Insgesamt scheinen mir die Zahlen aber doch eher positiv zu sein. Ein deutlicher Rückgang wäre keine wirkliche Überraschung gewesen. Die Zahlen signalisieren ein moderates, wenn auch holpriges, Wachstum der deutschen Wirtschaft am Anfang des vierten Quartals 2026. Es ist natürlich sinnvoll, die Einkaufsmanagerindizes jeweils im Kontext mit anderen Indikatoren zu lesen. Auf den ifo Geschäfsklimaindex nächste Woche kann man gespannt sein.
pmi.spglobal.com/Public/Home…

US-Wirtschaft: Alles, was mit KI zu tun, boomt gerade (aber wie lange noch?). Aus dem übrigen Teil der Wirtschaft kommen teilweise auch solide Zahlen, teilweise aber auch schlechte Nachrichten. Im Wohnungsbau sieht es schon länger nicht gut aus. Neue Zahlen für den September zeigen erneut ein wenig erfreuliches Bild. Bei den Housing Starts, also Baubeginnen, sah es im September sowohl bei Einfamilien- als auch bei Mehrfamilienhäusern besonders schlecht aus. Diese Zahlen sind natürlich recht volatil, aber der unerfreuliche Trend ist schon seit Längerem da und eine Trendwende ist noch nicht eingetreten. Die höheren Zinsen helfen natürlich nicht. Oft werden auch Crowding-out Effekte durch den Bauboom bei Rechenzentren angeführt. Den Effekt gibt es ziemlich sicher, ist aber momentan schwierig zu quantifizieren.
census.gov/construction/nrc/…

Deutsche Wirtschaft: Wirtschaftlich holpert es, dafür sind die Deutschen gemäss Bundeskanzler Merz "im Urlaub die Ersten am Strand und legen schon vor dem Frühstück unsere Handtücher aus". Wenigstens das😉
Nun im Ernst: Die Bundesregierung hat einen Investorengipfel veranstaltet. Es sollen 230 Milliarden Euro an Investitionen zugesagt worden sein. Man soll solche Anstrengungen nicht klein reden. Ständiger Pessimismus hilft nicht weiter. Trotzdem liegt die Wahrheit auf dem Platz. Man man festhalten, dass es in den vergangenen Jahren doch schon eine Reihe von Investitionsanstrengungen und Fördermassnahmen aller Art gab, die am Ende des Tages so viel nicht gebracht haben.
Die Investitionen in Deutschland waren zuletzt rückläufig (in der Abbildung sind die Anlageinvestitionen abgebildet, also alles zusammen vom Bau über Maschinen bis zu den immer wichtiger werdenden immateriellen Investitionen). Während die Vereinigten Staaten sozusagen davoneilen sieht man auch im gesamten Euroraum eine enttäuschende Entwicklung. Die Schweiz hat sich etwas besser geschlagen als viele andere Länder im Euroraum. Aber toll sieht es auch nicht aus...
Zum Schluss noch ein paar richtige Merzsätze zitiert im Handelsblatt.😉
„Deutsche gelten als fleißig, gehen früh schlafen und stehen noch vor Sonnenaufgang auf“, sagte er. Der Berufsverkehr sei morgens zwischen 6 und 7 Uhr am stärksten. „Im Urlaub sind wir die Ersten am Strand und legen schon vor dem Frühstück unsere Handtücher aus. Und wenn wir Liefertermine vereinbaren, dann halten wir diese auch ein.“
handelsblatt.com/politik/deu…

US-Wirtschaft: Das Beige Book des Federal Reserve Systems ist immer sehr zu empfehlen. Viel anekdotische Evidenz zur US-Wirtschaft, die einem hilft, die nackten Zahlen besser zu verstehen und einzuordnen. Momentan stehen natürlich die Einschätzungen zur Inflation besonders im Fokus. Mein Eindruck ist, dass die Berichte im Beige Book nicht schlecht zu den aktuellen Inflationszahlen passen. Der Preisdruck ist da und hat sich stellenweise etwas verschärft, wenn auch nicht dramatisch. Die höheren Energiepreise bewegen sich durch die Lieferketten, was man im Auge behalten muss. Daneben wirken auch die Zölle weiterhin spürbar (aber offenbar nicht stark) preistreibend. Der Lohndruck scheint gering zu sein. Kurzfristig schlecht für die Beschäftigten, weil die Löhne real oft stagnieren oder sinken. Gut für die Inflation und mittelfristig hoffentlich für die Beschäftigten, weil über diesen Kanal momentan offenbar kein Druck auf die Preise kommt.
federalreserve.gov/monetaryp…

US-Inflation: Das Bureau of Labor Statistics meldet für September einen weiteren Anstieg der Inflation. Alleine im Vergleich zum August betrug sie 0,6 Prozent. Das ist am oberen Rand dessen, was man erwarten konnte. Ich hatte mit 0,5 Prozent gerechnet. Gegenüber September 2025 beträgt die Inflation stolze 3,7 Prozent. Der erneute Anstieg der Energiepreise hat natürlich einen signifikanten Beitrag zu dieser unerfreulichen Entwicklung geleistet. Aber auch die Kerninflation - bei der die Energiepreise herausgerechnet werden - war im September doch ziemlich hoch (+0,3 Prozent gegenüber August und +2,6 Prozent im Vergleich zum September 2025). Beim Blick auf die Unterkategorien zeigt sich für mich eine erhöhte Teuerung in der Breite.
Was bedeutet das für die US-Notenbank? Ende Oktober wird sie über ihre Geldpolitik entscheiden. Die Inflation ist eindeutig zu hoch. Gleichzeitig sind die Reallöhne im September deutlich gesunken, weil es nominal kaum zu Lohnsteigerungen gekommen ist. Über diesen Kanal, der die Inflation zusätzlich anheizen könnte, scheint man sich momentan keine allzu grossen Sorgen machen zu müssen. Mit weiteren Zinserhöhungen ist zu rechnen, spätestens im Dezember. Bisherige Signale deuten für die Sitzung Ende Oktober eher nicht auf eine Zinserhöhung hin. Aber der heutige Inflationsbericht erhöht für sich genommen die Wahrscheinlichkeit einer Zinserhöhung wieder etwas.
bls.gov/news.release/cpi.nr0…

Deutsche Wirtschaft: Die Produktion im Produzierenden Gewerbe legte im August um 2,0 Prozent zu gegenüber dem Vormonat (saison- und kalenderbereinigt). Die Zahlen sind etwas schwierig zu interpretieren. Im Baugewerbe gab es ein kräftiges Plus. In der Automobilindustrie gab es ein deutliches Minus. Allerdings war das auch durch Betriebsferien zurückzuführen, die stärker als gewöhnlich in den August fielen und darum durch die üblichen Verfahren zur Saison- und Kalenderbereinigungen nicht korrigiert wurden. Immerhin gab es auch im Produzierenden Gewerbe ohne Energie und Baugewerbe ein kleines Plus.
Der Hitzesommer und die niedrigen Pegelstände insbesondere auf dem Rhein haben bestimmt etwas gebremst. Aber weniger stark als teilweise befürchtet. Ich war schon vorher für das dritte Quartal eine Spur optimistischer (beziehungsweise weniger pessimistisch) als einige andere. Die Zahlen würden das bestätigen. Allerdings ist auch klar, dass die Erholung im August nach einem Rückgang im Juli von 1,2 Prozent kommt. Die Produktion in Deutschland bewegt sich insgesamt seit einigen Jahren seitwärts. Die deutsche Wirtschaft befindet sich immer noch in einer Lage zwischen Stagnation und Aufbruch. Neben den geopolitischen Belastungsfaktoren und den höheren Energiepreisen muss uns die innenpolitische Lage Sorge bereiten. Zudem wären stärkere Turbulenzen rund um die französischen Anleihen und die öffentlichen Finanzen natürlich Gift für die deutsche Wirtschaft.
destatis.de/DE/Presse/Presse…

US-Arbeitsmarkt: Der monatliche Arbeitsmarktbericht des Bureau of Labor Statistics überrascht immer wieder mal. Heute war es eher eine negative Überraschung für den Monat September. Es wurden nur 29'000 neue Jobs geschaffen und die Zahlen für Juli und August wurden nach unten revidiert. Die Arbeitslosenquote ist leicht gestiegen auf 4,2 Prozent von 4,1 Prozent im August. Wie in den Monaten zuvor wurden im Gesundheitsbereich besonders viele neue Stellen geschaffen. Hier sehen wir einen strukturellen Trend, der natürlich auch mit der Alterung der Bevölkerung zusammenhängt.
Die Zahlen können von Monat zu Monat recht stark schwanken und werden manchmal auch deutlich revidiert. Es ist darum empfehlenswert, beispielsweise das Dreimonatsmittel anzuschauen. In den vergangenen Monaten wurden gemäss den aktuellen Zahlen durchschnittlich etwa 50'000 neue Jobs geschaffen. Das ist ungefähr der Wert, den man strukturell erwarten kann und der den Arbeitsmarkt in etwa im Gleichgewicht hält. Bis vor zwei Jahren lag diese Schwelle bei über 100'000. Aufgrund der neuen Migrationspolitik und des demografischen Wandels ist dieser Wert deutlich gesunken.
Man sollte also nicht gleich eine Schwächephase des Arbeitsmarkts ausrufen, auch wenn die Zahlen von heute insgesamt eher negativ sind. Es gibt auch positive Elemente. So ist die Erwerbsbeteiligung gestiegen, womit der Anstieg der Arbeitslosigkeit etwas relativiert wird.
Was bedeutet das für die US-Notenbank? Zusammen mit anderen Datenveröffentlichung dieser Woche wird eine Zinserhöhung Ende Oktober etwas weniger wahrscheinlich. Eine Zinserhöhung im Dezember ist aber sicherlich noch auf dem Tisch. Die Inflation ist weiterhin erhöht, auch wenn sie zuletzt nicht negativ gegen oben überrascht hat. Man kann nun gespannt sein auf die CPI-Inflation im September.
bls.gov/news.release/empsit.…

US-Wirtschaft: Weiterhin solides Wachstum deutet sich an. Die Haushalte im August real deutlich mehr konsumiert. Allerdings ist die Sparquote niedrig. Es stellt sich die Frage, wie lange das noch weitergehen kann. Zudem wurde vom Bureau of Economic Analysis die Wachstumsrate für das zweite Quartal etwas nach oben korrigiert, auf nun 2,2 Prozent (annualisiert, bisher war man von 1,5 Prozent ausgegangen). Der private Konsum und die Investitionen haben sich etwas besser entwickelt als zunächst gedacht.
Die Inflation (gemessen am Personal Consumption Expenditures Index, der von der Notenbank besonders beachtet wird) war auch über den Sommer erhöht, etwa im Rahmen der Erwartungen. Die Inflation ist auch im Vergleich zu den Vorjahresmonaten immer noch deutlich erhöht. Seit der Pandemie liegt in den USA die Inflation über dem Zielwert der Notenbank.
Was bedeutet das für die Notenbank? Alleine aus den Berichten für heute wird wohl niemand seine Meinung im Hinblick auf die gelpolitischen Entscheidungen Ende Oktober grundlegend verändern. Die Wirtschaft scheint alles in allem solide zu laufen. Die Sorgen um die Inflation bleiben zumindest vorerst aber klar bestehen. Interessant wird sicherlich der Arbeitsmarktbericht für September sein. Da gab es ja in der Vergangenheit immer wieder mal Überraschungen.
bea.gov/news/2026/personal-i…
bea.gov/news/2026/gdp-third-…

Deutsche Wirtschaft: Kurzfristig ist eine Erholung im Gang und mittelfristig hat das Potenzialwachstum noch Potenzial nach oben!
Gute Nachrichten für die deutsche Wirtschaft: Der ifo Geschäftsklimaindex hat seinen Aufwärtstrend fortgesetzt und in der Gemeinschaftsdiagnose wurde die Prognose für das BIP-Wachstum in diesem Jahr deutlich erhöht auf 1,3 Prozent. Gestern hatte bereits die OECD ihre Prognose für dieses Jahr deutlich auf 1,1 Prozent erhöht. Auch für das kommende Jahr kann man eine Wachstumsrate in diesem Bereich erwarten. Es ist zu hoffen, dass weder exogene Schocks aus der Weltpolitik noch innenpolitische Turbulenzen den moderaten Aufschwung vermasseln.
Strukturell gibt es immer noch Gründe, vorsichtig zu sein. Ab 2028 werden allgemein wieder Wachstumsraten unter einem Prozent erwartet. Bis dahin kann natürlich noch viel passieren. Aber solche Prognosen zeigen, dass aus heutiger Sicht das strukturelle Wachstum gedämpft bleiben könnte. Der Faktor Arbeit hat in Deutschland einen negativen Einfluss auf das durchschnittlich zu erwartende Wirtschaftswachstum. Anders als in der Schweiz, wo die Zuwanderung den demografischen Wandel abfedert, macht sich in Deutschland bei einer niedrigeren Zuwanderung die Alterung deutlich bemerkbar. Die gute Nachricht ist aber, dass in Deutschland das Potenzialwachstum sozusagen Potenzial nach oben hat. Die sogenannte Totale Faktorproduktivität (TFP) legt in den Berechnungen der Wirtschaftsforschungsinstitute und der EU-Kommission nur wenig zu. Strukturreformen oder etwa produktivitätssteigernde Effekte von KI könnten aber durchaus zu einem höheren Wachstum der Totalen Faktorproduktivität führen. In der Schweiz geht das Seco für die kommenden Jahre von einem spürbar höheren Wachstum der TFP aus als die Institute für Deutschland (wobei die verwendeten Methoden zwar ähnlich, aber nicht gleich sein). Auch bei den Investitionen in den Kapitalstock ist für Deutschland ein günstigeres Szenario durchaus plausibel, gerade wenn die TFP dem Wachstum Schub verleihen sollte. Und wenn es wirtschaftlich wieder besser laufen sollte in Deutschland, ist auch eine etwa höhere Zuwanderung und ein höheres Arbeitsangebot der bereits in Deutschland lebenden Personen denkbar.
Unter anderem darüber werde ich Ende Oktober sprechen bei diesem 2. Swiss REco Webinar 2026: Deutschland zwischen Stagnation und Aufbruch – Konsequenzen für die Schweiz und ihre Regionen. Hier geht es zur Anmeldung und zum Swiss REco Dashboard: swiss-reco.ch/

Strukturelles Wachstum und Gelpolitik in der Schweiz
Einige Gedanken zum Schweizer Produktionspotenzial im Link weiter unten. Wenn es günstig läuft und die KI etwas weniger pusht als allgemein vermutet, scheinen jährliche Wachstumsraten des Bruttoinlandsprodukts von zwei Prozent möglich sein. Wahrscheinlich werden es allerdings etwas weniger werden.
Vor der gelpolitischen Lagebeurteilung der Nationalbank führen wir regelmässig Umfragen durch unter Ökonominnen und Ökonomen. Auch diese erwarten konstante Zinsen, so wie die meisten Beobachter und die Finanzmärkte. Allerdings ist in unserer Umfrage nun doch eine zwar kleine, aber etwas grösser gewordene Minderheit der Meinung, dass es auch zu einer Zinserhöhung kommen könnte. Im Dezember ist eine Zinserhöhung etwas wahrscheinlicher. Wird es möglicherweise im Herbst bei der Bilanz Bewegungen geben?
guidobaldi.substack.com/p/pr…
Deutschland zwischen Stagnation und Aufbruch – Konsequenzen für die Schweiz und ihre Regionen
Ich freue mich auf die Einladung zu diesem Vortrag im Swiss REco Webinar 2026 am 28. Oktober, organisiert von hpo management consulting ag und der Fachhochschule Graubünden mit Peter Moser und Adhurim Haxhimusa.
Hier geht es zur Anmeldung und zum Swiss Regional Economic (Swiss REco) Dashboard:
swiss-reco.ch/
Wenn Deutschland die Grippe hat, bekommt auch die Schweiz einen Husten. So oder so ähnlich heisst es oft. Aus der deutschen Wirtschaft kamen in den vergangenen Jahren immer wieder schlechte Nachrichten. Die Schweizer Wirtschaft ist zwar über die Jahre etwas weniger abhängig geworden von den Entwicklungen in Deutschland, aber der nördliche Nachbar bleibt natürlich ein zentraler Handelspartner. So hat die Schweiz nicht gerade einen Husten bekommen, aber das Wachstum pro Kopf war zuletzt auch wegen der Wachstumsschwäche in Deutschland und im Euroraum nicht wirklich berauschend.
In diesem Jahr zeigen sich in Deutschland nun zaghafte Aufhellungstendenzen. Die Wirtschaft könnte nun um etwas mehr als ein Prozent zulegen. Die Erholung bleibt aber vorerst holprig und hängt momentan noch von Exporten und den Ausgaben der öffentlichen Hand ab. Strukturell bleibt das Wachstum in Deutschland gedämpft. Politische Turbulenzen rund um die Landtagswahlen bringen weitere Unsicherheiten mit sich. Was bedeutet das alles für die Schweiz?

Was macht die Fed heute?
Dazu im Podcast "Schweizer Wirtschaft Daily" von Fabio Canetg ein schöner Kommentar zu einem Artikel von Simon Schmid im Tages-Anzeiger.
Die Ausgangslage scheint deutlich zu sein. Die Inflation ist schon lange erhöht. Bis zum Konflikt mit dem Iran und insbesondere den steigenden Ölpreisen schien es möglich, dass sich die US-Inflation dem Zwei-Prozent-Ziel annähern könnte. Es ist anders gekommen. Im Fokus ist nun zunehmend, dass die Inflation in den USA seit der Pandemie permanent zu hoch ist. Wir leben gerade in einer Welt, in der wir häufiger von Angebotsschocks (also etwa höhere Energiepreise, Zollerhöhungen oder Lieferkettenstörungen) betroffen sind. Vereinfacht gesagt kommt der nächste Angebotsschock bevor ein bisheriger abgeklungen ist. Das an sich richtige Argument, dass eine Zentralbank nicht auf Angebotsschocks reagieren sollte, kann man in diesem Umfeld nicht zu mechanisch anwenden.
Eine Zinserhöhung durch die Fed scheint tatsächlich ein "no brainer" zu sein, wie es Christine Lagarde letzte Woche nach der EZB-Zinserhöhung kommentiert hat. So eindeutig wie es etwa die Finanzmärkte offenbar sehen, scheint es mir aber nicht zu sein. Einige stimmberechtigte Mitglieder haben sich zurückhaltend geäussert, was eine Zinserhöhung angeht. Falls es entgegen den Erwartungen nicht zu einer Zinserhöhung kommt, wird es bestimmt eine knappe Entscheidung geben. Falls sich das Fed unter ihrem Chairman Warsh zu einer Zinserhöhung durchringt, wird es interessant sein, ob es eine knappe Entscheidung ist oder das Gremium Einigkeit ausstrahlen will und die Erhöhung mit grosser Mehrheit beschliesst.
Übrigens gibt es ja trotz allem auch Argumente, die Zinsen nicht zu erhöhen. Wenn man etwa den KI-Boom ausklammert, macht die US-Wirtschaft einen weniger starken Eindruck. Aus meiner Sicht sollte das kein Grund sein, die Zinsen nicht zu erhöhen. Oft wird Wirtschaftswachstum von wenigen Bereichen getrieben. Aber es ist sicherlich ein berechtigter Einwand.
open.spotify.com/episode/3yi…
tagesanzeiger.ch/kevin-warsh…

This article by Mario Draghi sounds reasonable. I have not always agreed with everything he has said or done. However, he is certainly a very clear thinker who gets straight to the point. I also think that he gets the main points about Europe's growth problems right:
"The goal is a virtuous circle. Companies accelerate their AI transitions, providing the demand that finances European capacity. That capacity lets Europe exploit its own data on infrastructure it can control. Cheaper, sovereign compute then makes adoption faster and the next commitments larger, paid for out of the productivity gains the technology delivers. And with capacity of its own, Europe is better placed to build its own AI models."
"Europe’s difficult choices on AI: Data is the one area where it can still be sovereign and it has the greatest potential to generate growth" by Mario Draghi.
ft.com/content/f054f927-b512…

Schweizer Wirtschaft: Heute am Tag der Wirtschaft der economiesuisse in Luzern hat SNB-Präsident Martin Schlegel eine gute Rede gehalten. Vieles weiss man natürlich schon und versucht, auf die Nuancen zu hören. Interessant fand ich die Folie zur realen Aufwertung des Frankens nach Branchen. In der Pharma gab es eine reale Abwertung, für die Maschinenindustrie hingegen eine reale Aufwertung.
Es war auch sonst eine Veranstaltung, die sich gelohnt hat rund um das Thema "Die Schweiz in der Welt". Vielen Dank an economiesuisse.
Hier geht es zu den Folien von Martin Schlegel
snb.ch/de/publications/commu…
