
Gayrimenkul Hukuku - Kat Mülkiyeti Hukuku
İstanbul, Türkiye
Joined May 2017
- Tweets4.2K
- Following352
- Followers21.1K
- Likes3.4K





Pinned Tweet
Yargıtay 7. Hukuk Dairesi’nden bir emsal karar daha geldi. Karar gerekçesini ve künyesini aşağıda paylaşıyorum. Dileyen meslektaşlarım, bizim dosyalarımızda verilen kararları emsal olarak kullanabililer.
Esas No : 2021/5707 Karar No : 2023/1103


Kritik tapu kararı! 'Müteahhidin borcu tüketiciyi bağlamaz' hurriyet.com.tr/ekonomi/krit… @hurriyetcomtr aracılığıyla

Kurum fonun içini görüyor, hangi varlığın ne zaman nakde döneceğini biliyor. Bu varlıkları teminat alıp köprü finansmanla nihai ödemeyi şimdi yapmak mümkün. Sübvansiyon değil, sadece bekleyişin yükünü yatırımcıdan almak.
Ara ödemeler bile tamamlanmadı, nihai tasfiyenin ne zaman biteceği belli değil.
Bu iletişim sorunuyla sonuç nasıl olursa olsun kırılgan bir kitle oluşacak. Bu yatırımcıyı tekrar sermaye piyasalarına döndüremeyeceksiniz.
#işinUcuArtıkÖdemeyeGelsin

Para piyasası fonu yatırımcısı risk almak istemediği için bu fonu seçmiş kırılgan bir yatırımcı. Önemli bir kısmı sermaye piyasasıyla yeni tanışmış, bültenleri yorumlaması beklenemeyecek insanlar. Bu kitle bir sonraki adımı Meclis tutanaklarından öğrenmeye çalışıyor. Güven ancak sade bir dil, açık bir takvim ve hızlı ödemeyle gelir.
#HızlıÖdemeHızlıBilgilendirme
Fon yatırımcıları iyice mağdur olsun, ruh sağlıkları bozulsun, hatta toplumsal bir infial olsun diye çalışan; bunun üstünde tepinen; RUH HASTASI, AHLAKSIZ, ŞEREFSİZ, bir kitle var.
Bunlara itimat etmeyin arkadaşlar.
Fonların içi boş mu?
Bence değil ve bu dayanaksız bir önerme. Para piyasası fonları için verilerin gösterdiği tablo bunun tam tersi. Bu fonların varlıkları büyük oranda likit varlıklardan oluşuyor. Sorun paranın yokluğu değil, paranın nakde dönme süresi ve ödemenin hangi esasla yapılacağı.
Bunu dört maddede anlayabiliriz.
Birincisi, 30 Ekim'de 7 fonda 234.705 yatırımcıya toplam 29,3 milyar TL ara ödeme yapıldı. Bu ödemeler dışarıdan bir kaynakla değil, fonların kendi nakdinden yapılıyor. Cevdet Yılmaz da Meclis'te 1 milyon TL'ye kadar olan yaklaşık 125 milyar TL'lik net yatırım tutarının "rahatlıkla" karşılanabileceğini söyledi. Bu ancak fonlarda gerçek ve likit bir varlık varsa mümkün.
İkincisi, 250 bin TL'nin altında net yatırımı olan birçok yatırımcı ara ödemeyle parasının neredeyse tamamını aldı. Ara ödemede geri alma mekanizması yok, sadece mahsup var. Fon varlıklarını bizim göremediğimiz ama dağıtımı yapacak kurumun gördüğü bir tabloda ciddi bir açık olsaydı, bazı yatırımcılara parasının tamamını ödeyip diğerlerini riske atmazdı; herkese daha düşük ve eşit bir tutar öderdi.
Üçüncüsü, emsal var. Bakan Şimşek'in 20 Ekim'de açıkladığı rakamlara göre, olağan tasfiyesi tamamlanan üç portföy yönetim şirketinde para piyasası fonu yatırımcıları 17 Eylül değerine göre ortalama %1,43 ek getiriyle paralarını aldı. Bu fonlar bizim fonlarla aynı statüde değil, ama para piyasası fonu varlıklarının nasıl bir şey olduğunu iyi gösteriyor.
Dördüncüsü, fon varlık dağılım raporlarının tasfiye öncesindeki verilerine baktığımızda en toksik para piyasası fonlarında bile ciddi bir likit varlığın olduğunu repo piyasasından ve tahvil pazarından teyit edebiliyoruz. Nitekim Gedik yatırım gibi önemli kuruluşlar da bu görüşte.
( TP2 fonu ) kurumiçi bağlantılı repoları zaten maksimum limitte kullanıyordu, 28 Ağustos - 16 Eylül arası süreçte biz kötüleşme değil iyileşme görüyorduk. Mevduat tarafı artış eğilimliydi. Repo pazarı teyidiyle DSTKF teminatlı ters repolarının kapatıldığını düşünüyorum. 2,24 ten 2-3 ay içinde nihai tasfiye bekliyorum. Aksini düşünen fikirlerini kendine saklayabilir.
Para piyasası fonları uzun süredir kısa vadeli borç piyasasının en büyük kaynaklarından biri; bankalara, aracı kurumlara ve şirketlere borç veriyor.
PPF'lerin önceliklendirilmesinin başlıca sebebi de bu. PPF tarafını çözmeden hisse senedi fonlarını çözemezsiniz; çünkü piyasada alıcı olması için potansiyel alıcıların krediye ulaşabilmesi gerekir.
Süreci iletişim açısından zayıf yürütmeye devam ederseniz güveni kaybedersiniz. Gün sonunda çözüm planınız işlemez; evdeki hesap çarşıya uymaz.
Zaten kırılgan ve ürkek olan güveni yeniden tesis etmek istiyorsanız, PPF yatırımcısının alacağını eksiksiz ve hızlı ödemeniz gerekir. Bunu yaparsanız hem borsaya ve piyasaya likidite sağlarsınız hem de hisse senedi fonları için daha güçlü bir çözüm sunarsınız.
Net yatırım hesabında geçmiş satışlar, stopaj kesilmeden önceki brüt tutar üzerinden çıkış sayılmış. Bu gideri net yatırım tutarı içerisine aldığımızda yatırımcı aynı vergiyi iki defa ödemiş oluyor.
Yani devlete ödenen stopaj, yatırımcıya ödenmiş gibi yatırımcının alacağından düşülüyor. Kanun nakit çıkışından söz ediyor; yatırımcının eline hiç geçmemiş bir vergi, ona yapılmış bir çıkış sayılamaz. Bu düzeltilmezse dava konusu olur.
Av. Burak EFE retweeted

Yani mevzu, bildiğiniz mevzu… Buzdağının görünmeyen tarafı yavaş yavaş ortaya çıkıyor.
Türkiye Sigorta AŞ, fon krizi nedeniyle toplam 15,6 milyar TL’lik riskli varlık için karşılık ayırdığını açıkladı.
Bu tutarın dağılımı şöyle:
9 milyar TL: Ödünç verilen, ancak süresinde geri alınamayan devlet tahvilleri.
4 milyar TL: Vadesi dolmasına rağmen ödenmeyen özel sektör tahvilleri.
2,6 milyar TL: Vadesi henüz dolmayan, ancak ihraç eden şirketlerdeki sorunlar nedeniyle riskli hâle gelen varlıklar.


Tasfiye sürecinin en zayıf yanı iletişim. Muhtemelen ödemeler 1-2 hafta içinde 1 Milyon TL’ye tamamlanacaktır. Sürecin artık hızlanması ve iletişimin güçlendirilmesi gerekiyor.
Ara ödemenin neden şimdilik 250 bin TL ile sınırlandığı, kalan kısmın hangi kademelerle ve ne zaman ödeneceği açıklanmadı. Yatırımcı, parasının akıbetini banka hesabına yatan tutardan öğreniyor.
Başından beri söylüyorum karşınızdaki yatırımcı kitlesi büyük oranda PPF kitlesi. Bu kitleyi bu iletişim şekliyle yönetemezsiniz.
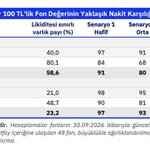
Kanuna göre fondaki nakit tasfiye öncesi pay değerlerinin toplamını karşılıyorsa, ara ödeme yerine herkese aynı fiyattan doğrudan nihai ödeme yapılacak; net yatırım ve endeksleme devreye girmeyecek. Para piyasası fonlarının varlıkları büyük oranda likit. Bloke nakdin faiz geliri ve ödeme yapılmayacak kişilerin payları da hesaba katıldığında, bu fonların bir kısmında (belki de tamamında) doğrudan nihai tasfiye bekliyorum.
Bu durumda stopaj, normal bir iadede olduğu gibi kazanç üzerinden kesilir. Ama ödeme net yatırım ve endeksleme ile sınırlanırsa ortada bir kazanç değil, paranın değerinin korunması olur. Böyle bir ödemeden stopaj kesilemez, kesilirse iadesi istenmelidir. Yani kamu kaynağı kullanılmayacaksa da en mantıklı çözüm budur.
Her halükarda:
#1MilyonÇözümDeğil
Aklı başında hiçbir meslektaşım herhangi bir dava için kesin sonuç vadetmez. Kesin sonuç vaat eden yaklaşımlara karşı dikkatli olun, risklerinizi kendi avukatınızla değerlendirin. Her bir fonun ve her yatırımcının durumu farklı. Farklı durumlara göre farklı görüşlerim var ama neticeyi mahkemeler belirleyecek bu yüzden hiçbir yargı yolu için net bir sonuç vadedemeyiz.
Ama şu bir gerçek:
#1MilyonÇözümDeğil
PBLK'da olanlardan "dava açayım mı?" diye çok soru geliyor. Benim emrim de PBLK statüsünde ve şu an ayrı bir dava açmanızı önermiyorum.
Kanun ve SPK kararı açılmış iptal davalarıyla denetleniyor, muhalefetin de PBLK hükmü dahil kanunu Anayasa Mahkemesi'ne taşıması bekleniyor. Verilecek bir iptal kararı herkes için geçerli olacak.
Sürecin daha başındayız, bilgiler kısıtlı. Muhatap belirsiz. Nihai tasfiye ve ödeme netleştikten sonra dava ihtiyacı yeniden değerlendirilmeli.

Şu an PBLK'dakilere uygulanmış, kesinleşmiş bir işlem yok. Kanunun kendisine dava açılamaz; dava ancak onu uygulayan işleme açılır. İYUK 7/4 gereği nihai ödeme ve net yatırım hesabı size uygulandığında, 60 gün içinde hem o işleme hem de dayandığı düzenleyici işleme dava açıp kanuna karşı Anayasa'ya aykırılık itirazında bulunabilirsiniz. Hakkınız zayi olmuyor.
Tutarı yüksek olan ve içi rahat etmeyenler, avukatlarıyla birlikte idareye başvurarak tedbir amaçlı süreç başlatmayı değerlendirebilir. Spk - kdk vs.
Süreç en başından beri para piyasası fonları ve hisse senedi fonları için ayrı yürütülmeliydi. Kâğıt üzerinde ayrım var ama fiiliyatta yok. Bu durum bence her iki gruba da zarar veriyor.
Parası kilitlenen şirketler ve yatırımcılar nakit ihtiyacı için hisse satmak zorunda kalıyor olabilir; bu da hisse fiyatlarını aşağı çeker. Tüm fonların tek takvime bağlanması, hisse fonlarının varlıklarını acele ve düşük fiyattan satma riskini artırabilir.
Para piyasası fonları büyük oranda likit varlıklardan oluşuyor, getirileri de faizden geliyor. Buna rağmen hisse fonlarıyla aynı bekleme süresine ve aynı net yatırım kesintisine tabi tutuluyorlar.
Farklı durumdaki fonlara aynı kuralı uygulamak, iki tarafın yatırımcısını da mağdur ediyor.
#1MilyonÇözümDeğil