

araştırma direktörü @fintables | makro · sektörler · şirketler | düzey-3 · türev | siyaset bilimi @sabanciu | @lisesaintbenoit 228' | sonsuza dek öğrenci
Joined July 2019
- Tweets10.4K
- Following817
- Followers58.6K
- Likes13.3K





Ali Cenk Gözen retweeted

Uçurumun kenarından yolu aydınlığa O’nun gibi çıkaramadıkça, ne söylesek nafile…
Özlemle, “kendi adımıza” utanarak ama düşmanlarına öfkeyle❗️

Birazdan @cnbceofficial'da @nazozdegirmenc ile ekranlarda olacağız.
Haftaya nasıl başladık, içeride ve dışarıda nelere bakıyoruz, konuşacağız.
Vakti olanları beklerim.
Bilanço dönemi henüz bitmedi ama elimizde yeterli veri birikti.
Karşılaştırılabilir veri bulunan 29 şirketin 19’u net kâr, 19’u FAVÖK, 15’i ciro beklentisini aşmış.
Zarar beklentisi olanları yüzde hesabından çıkarıp aynı 23 şirkete baktığımda, medyan sapma ciroda yalnızca +%0,1. FAVÖK’te +%3,2, net kârda +%7,2.
Net kâr beklentisini aşan 19 şirketin dördünde FAVÖK beklentinin altında.
Dolayısıyla kârdaki olumlu sürprizleri faaliyetlerde güçlenme olarak okuyamıyoruz.

Borsadaki hareketin şifresi petrolde.
Uzun tarihte çok zayıf olan Brent-XU100 ilişkisi, son haftalarda belirgin biçimde ters yöne dönmüş.
Son 20 seansta günlük getiriler arasındaki korelasyon −0,70. Bu dönemde iki piyasanın ters yönde hareket etme eğilimi oldukça belirgin.

3
69
6,687
Petrol geri gelse de ürün tarafı hala sıkı.
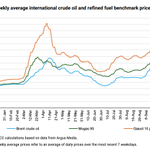
Grafiğin son haftasında Brent varil başına 16 dolar, motorin yalnızca 7 dolar gerilemiş. Aradaki fark 47 dolardan 56 dolara çıkmış.
Şubatta 16 dolardı.


Ali Cenk Gözen retweeted
Borsa geçen hafta toparlandı. Bu hafta devamı gelecek mi?
Petrol geriledi ama haber akışı pozitif değil. Fonlarda yeni ödeme hazırlığı var. Bilanço dönemini kapatırken perşembe yılın son Enflasyon Raporu’nu izleyeceğiz.
Haftaya yakından bakalım.
(1/6)

Kötü yöneticiye, kötü patrona nasıl iskonto uygulanıyorsa iyi yöneticiye de prim verilir.
Şirketin kazandığı paranın nereye gideceğini, hangi yatırımlara harcanacağını yönetim belirler. Huang özelinde bu prim vardı Nvidia'da.
Sürecin nasıl ilerleyeceğini ve yatırımcının buna nasıl tepki vereceğini merak ediyorum.

BREAKING: Nvidia, $NVDA, is launching an investigation into reports that Jensen Huang had a “romantic relationship” with a Chinese spy.
In a message to employees, Huang acknowledged being “unfaithful” to his wife.
He also took full responsibility and pledged to rebuild trust.
Borsa geçen hafta toparlandı. Bu hafta devamı gelecek mi?
Petrol geriledi ama haber akışı pozitif değil. Fonlarda yeni ödeme hazırlığı var. Bilanço dönemini kapatırken perşembe yılın son Enflasyon Raporu’nu izleyeceğiz.
Haftaya yakından bakalım.
(1/6)
ABD’de salı enflasyon açıklanacak.
Güçlü gelen istihdamın ardından, Fed’in aralıkta faiz artırıp artırmayacağı tartışmasında ağırlık bu veriye geçiyor.
Çekirdek enflasyon da yavaşlarsa, enerji fiyatlarındaki gerilemenin yanına ikinci bir rahatlama eklenir.
Tahvil faizlerinin düşmesi için daha sağlam bir gerekçe olur.
(5/6)

1
22
2,851


Pandemide seyirci kaybeden sinema salonlarına, özellikle gençlerde yeniden ilgi var.
NRG araştırmasına göre ABD’de Z kuşağının yıllık ortalama sinema ziyareti 2024–2025 döneminde 4,9’dan 6,1’e yükselmiş.
Konvansiyonel sinemadan ziyade deneyim odaklı işler kazanıyor. IMAX gibi. Dünyadaki ekranların %1’inden azıyla küresel gişeden aldığı pay, 2019’da %2,6 iken Eylül 2026 itibarıyla son 12 ayda %4,5’e çıkmış. Son 3 yılda hisse senedi 3 katına çıkmış.
Yatırımcı açısından ise sektörün tamamının eski günlerine dönmesi şart değil. Seyirciyi özellikle kendisini seçmeye ve bilet farkını ödemeye ikna eden şirket pay kazanabiliyor.


Christopher Nolan’s recent blockbusters have underpinned a tripling of IMAX’s share price over the past three years. Yet some on Wall Street fret that the supersize-screen business has become a one-hitmaker wonder economist.com/business/2026/…

Bankaları nasıl karşılaştırmalı?
Bu 3 bankada daha düşük çarpanla işlem görenlerin özkaynak kârlılığı (ROE) da daha düşük. Dolayısıyla yalnızca çarpan farkıyla ucuz/pahalı çıkarımı yapamayız.
İlk grafikte önemli bir ayrım var. Daha yüksek ROE, daha fazla kaldıraçtan gelmiyor. Garanti’nin aktif başına ürettiği net kâr daha yüksekken, aktif/özkaynak oranı daha düşük.
Daha düşük çarpanlı bir bankada fırsat arıyorsak, kârlılık farkını neyin kapatacağını da bilmek isteriz. Faiz gelirindeki iyileşmenin gider ve karşılıklardan sonra ne kadar kaldığı bu yüzden önemli.


Kazanırken kendini dâhi sanmamak, kaybederken dünyanın sonunun geldiğini düşünmemek.
Bir de herkes aksini söylerken kendi kararının arkasında durabilmek.
Carl Icahn’dan yatırımcı psikolojisi üzerine.
Ali Cenk Gözen retweeted

Herkese mutlu haftasonları, yapay zeka şirketlerinin borç yükünü ve kredi piyasasındaki gerginliği haftalardır konuşuyoruz, JPMorgan’dan Michael Cembalest de bu tartışmaya çok önemli bir rakam ekledi. Microsoft, Google, Meta, Amazon, Oracle, Nvidia ve Anthropic’in 4 trilyon doları aşan borç, kira ve satın alma taahhütlerinin sadece yüzde 15'i bilançoda görünüyor. Geri kalanı henüz başlamamış veri merkezi kiraları ve gelecekteki satın alma sözleşmeleri. Bu kalemler bina tamamlanıp kira başladığı an bilançoya borç olarak giriyor. Yani 2027 ile 2030 arasında bu kapasite devreye girdikçe bilançolardaki borç, yeni hiçbir anlaşma yapılmasa bile kendiliğinden şişecek ve borç sigortası maliyetlerinin bu kadar hızlı yükselmesinin arkasında da piyasanın bunu şimdiden fiyatlaması var.
Rakamlara tek tek bakınca ilginç bir tablo çıkıyor. En büyük görünmeyen yük 1,08 trilyon dolarla Google’da ve bu, şirketin hisse geri alımlarını durdurup nakdini TPU’lara yönlendirdiği son bilançoyla da örtüşüyor. Daha az konuşulan isim ise Nvidia. Şirketin bilanço dışında 422 milyar dolarlık taahhüdü var. Bu tutar Nvidia’nın TSMC ve bellek kapasitesini garantiye almak için verdiği satın alma sözleşmeleri ile neocloud’lardan geri kiraladığı hesaplama kapasitesinden oluşuyor. Yani zincirin en tepesindeki satıcı bile kapasite güvenceye almak için devasa bir alıcıya dönüşmüş durumda. Anthropic’te ise oran en uç noktada, bilançodaki 8 milyar dolara karşılık bilanço dışında 865 milyar dolar bekliyor.
Borç sigortası maliyetlerine bakınca piyasanın taahhüdün büyüklüğüne değil, onu karşılayacak nakit akışına baktığı görülüyor. Toplam yükü 685 milyar dolar olan Microsoft’un borç sigortası 60 baz puan civarında kalırken, toplam yükü bundan küçük olan Oracle’ınki 300 baz puanın üzerine çıktı. Fark, Microsoft’un bu faturayı kendi nakit akışıyla ödeyebilmesi, Oracle’ın ise borca muhtaç olması. Google’ın borç sigortasının yılın başındaki 35 civarından 90'a yükselmesi de piyasanın artık en güçlü şirketleri bile bu açıdan sorgulamaya başladığını gösteriyor.
