

Desde el año 2006, somos una organización comprometida en brindar un servicio personalizado y altamente calificado en información y consultoría tributaria, NIIF
Bogotá
Joined May 2010
- Tweets27.7K
- Following26
- Followers16K
- Likes299






Pinned Tweet
🔥 Colegas, quedan los últimos cupos para la 1ra. Cumbre de Inteligencia Artificial para Contadores. 🤖
23 horas para pasar de cero a tu propio copiloto de IA. Y los cupos se están yendo como pan caliente. 🥖
👉 ¡Adquiere el tuyo antes de que se agoten aquí go.accounter.co/ia-contadore…

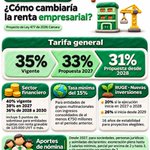
📊 ¿Cómo cambiaría la renta empresarial en Colombia?
El Proyecto de Ley 477 de 2026 Cámara propone bajar la tarifa general del 35 % vigente al 33 % en 2027 y al 31 % desde 2028.
Para las entidades financieras sujetas a la sobretasa, la tarifa total sería del 38 % en 2027 y del 36 % entre 2028 y 2030. El proyecto también ajustaría el alcance de la tasa mínima del 15 %, crearía el RUGE para nuevas inversiones elegibles y modificaría la exoneración de aportes de nómina.
📌 Proyecto en trámite. Los cambios están sujetos a la aprobación del Congreso.

📊 ¿Qué diferencia existe entre revisar y aprobar los estados financieros? ¿Con qué periodicidad deben elaborarse?
Conoce las precisiones del CTCP en el Concepto 2026-182 y aclara estas responsabilidades profesionales.
📖 Lee la normativa aquí: accounter.co/normatividad/al…

📢 ¡Colegas, este evento es para ustedes!
Los invitamos a conectarse a este webinar de la DIAN, donde conocerán cómo llevar a la práctica los alivios tributarios del Decreto 1419 de 2026 y sus beneficios para personas y empresas.
📅 Hoy, miércoles 4 de noviembre
🕙 10:00 a. m.
🔗 Conéctense aquí: cutt.ly/JyYSXrFi

¿Qué propone el Proyecto de Ley de Rescate Económico? Colegas conozcan las medidas de austeridad y los cambios tributarios para estabilizar las finanzas públicas.
📖 Lee la normativa aquí: accounter.co/noticias/actual…

El proyecto propone una redistribución de la carga tributaria mediante la reducción de la tarifa general de renta empresarial y modificaciones en renta de personas naturales, IVA, patrimonio e impuestos al consumo. También incorpora mecanismos de normalización tributaria e incentivos a la inversión. Su análisis exige revisar el efecto conjunto de estas medidas, pues los beneficios para algunos contribuyentes pueden coexistir con mayores cargas para otros.
El debate debe considerar si el alivio empresarial ofrece condiciones suficientes para impulsar la inversión y el empleo, y cómo los cambios en la tributación personal y al consumo afectarían el ingreso disponible de los hogares. Además del recaudo esperado, será fundamental evaluar la progresividad de la propuesta, los costos de cumplimiento y la claridad de sus disposiciones, incluidas las transiciones y fechas de aplicación.
¿Qué cambiaría con la reforma tributaria 2026?
Entre a estatuto.co y revise los 55 artículos del Estatuto que toca el PL 477/2026, con el texto vigente al lado del propuesto.
Proyecto en trámite. estatuto.co

¿La deducción de 72 UVT por dependiente se reconoce proporcionalmente? La DIAN aclara su aplicación en el año gravable.
Consulta la normativa aquí: accounter.co/normatividad/la…

La DIAN debe resolver y notificar válidamente el recurso de reconsideración dentro del plazo legal. En este caso, envió la citación a la dirección del apoderado, pero a nombre del contribuyente. El Consejo de Estado concluyó que el edicto posterior no subsanó esa irregularidad.
Como la notificación válida ocurrió después de vencer el término, operó el silencio administrativo positivo y la declaración de IVA quedó en firme. La lección: revisar destinatarios, fechas y formas de notificación puede ser decisivo en la defensa tributaria. Sentencia del 17 de septiembre de 2026, exp. 30744.
¿Sabías que en 6 meses puedes tomar 48 seminarios con una sola afiliación?
4 al mes, un #AccounterTeResponde cada semana, grabaciones ilimitadas y consultorías por correo.
Combo Seminarios Semestral: $428.400
Adquirir aquí accounter.co/servicios/afili…

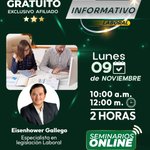
📢 ¡Colegas! Actualicen sus conocimientos en legislación laboral con el Dr. Eisenhower Gallego. 🎓
Seminario gratuito exclusivo para afiliados. ¡Inscríbanse aquí! 👇
accounter.co/inscripcion-sem…

Colega: ¿Pagaste anticipos bimestrales de IVA en exceso en el Régimen SIMPLE? La DIAN aclara su tratamiento según el art. 815 ET.
📑 Lee el Concepto 16555 de 2026 aquí 👇accounter.co/normatividad/ex…

📊 ¿Proceden los estados financieros combinados cuando existe una sola subsidiaria bajo control conjunto? Conoce el criterio de Supersociedades en el Oficio 115-317593 de 2026.
🔎 Lee la normativa: accounter.co/normatividad/im…

Para entender un solo artículo del Estatuto Tributario abres cinco pestañas: Senado, Normograma, Corte, Consejo de Estado y tus apuntes.
Las juntamos en una. 🧵
Les presentamos el nuevo estatuto.co: el Estatuto Tributario concordado y gratis. En cada artículo encuentras el texto vigente con sus notas de vigencia, las concordancias, la doctrina de la DIAN (más de 7.300 conceptos, cada uno con su tesis en una frase) y las decisiones de la Corte Constitucional y del Consejo de Estado. Y arriba, un «Al grano» que te explica el artículo en pocas líneas.
Lo actualizamos cada semana, solo con fuentes oficiales. Puedes subrayar, guardar tus artículos y compartirlos, sin registrarte. Hagan la prueba: busquen el artículo con el que más pelean en el día a día y me cuentan qué le falta. Lo estamos construyendo con ustedes.

📊 En la comparación patrimonial, solo se resta el impuesto de renta efectivamente pagado, no el causado. Así lo precisa la DIAN en el Concepto 16547 de 2026.
🔗 Consulta la normativa: accounter.co/normatividad/en…

El tiempo de descanso del trabajador merece reconocimiento cuando debe destinarse a cumplir una orden de desplazamiento a una sede distinta de la habitual. Consideramos acertado el criterio del Mintrabajo Concepto 33365 de 2026: remunerar ese traslado con salario ordinario proporcional al tiempo utilizado, sin considerarlo por sí mismo trabajo suplementario. Su fundamento es la equidad: quien sacrifica descanso para atender una instrucción empresarial no debería asumir gratuitamente esa carga. Esta interpretación resulta coherente con el trabajo en condiciones dignas y justas y la protección del descanso, previstos en los artículos 25 y 53 de la Constitución Política.
¿Conoces los alcances del fuero de paternidad y los descansos por lactancia? 📄 Conoce lo que establece el Concepto MinTrabajo 33525 de 2026.
👉 Lee la normativa: accounter.co/normatividad/fu…

Corregir la exógena distrital después del vencimiento no tiene por qué convertirse en un dolor de cabeza. La Res. DDI-024115 de 2026 remite, en aplicación del principio de favorabilidad, al art. 651 del E.T., por lo que la sanción por información errónea es del 0,7% del valor corregido y no del total del reporte. La gran diferencia la marca el momento en que corriges. Si lo haces antes del vencimiento, no hay sanción. Si corriges voluntariamente antes del pliego de cargos, pagas solo el 10%. Y si no has cometido la misma falta en los últimos años, el art. 640 la reduce todavía más.
📌 ¿Hasta dónde llegan las funciones del revisor fiscal en una copropiedad? Conozca los límites frente a la gestión administrativa según el Concepto CTCP 2026-172.
🔎 Consulte la normativa aquí en este enlace: accounter.co/normatividad/li…

Consideramos que la DIAN no puede rechazar una deducción simplemente porque el gasto no generó ingresos inmediatos o porque, a juicio del funcionario, no era indispensable. La Sentencia de Unificación 21329 del 26 de noviembre de 2020 del Consejo de Estado aclaró que la causalidad, necesidad y proporcionalidad del Art. 107 ET deben examinarse bajo criterios comerciales, considerando la realidad económica del contribuyente.
En nuestro criterio, uno de los aspectos más relevantes de esta jurisprudencia es que la deducibilidad no depende exclusivamente del resultado económico obtenido. Una empresa puede realizar gastos razonables para conservar su operación, proteger su mercado o mejorar su actividad, aunque los beneficios esperados no se materialicen. Sin embargo, corresponde al contribuyente demostrar las circunstancias que justifican su procedencia fiscal.
📢 ¡Atención, colegas! La reducción transitoria de sanciones e intereses no constituye ingreso gravado en renta ni en el Régimen SIMPLE, según el Concepto DIAN 11603 de 2026.
📲 Consulta la normativa aquí: accounter.co/normatividad/re…
