

Schrijft een financiële nieuwsbrief voor ruim 6.000 Nederlandse abonnees 👇
Joined August 2019
- Tweets2.2K
- Following211
- Followers2.5K
- Likes1.1K



Trump verliest, olie crasht, goud schiet omhoog: wat is hier aan de hand?
Dit moet jij vandaag weten:
🟢 Wall Street viert verkiezingszege Democraten: de Democraten hebben zowel het Huis van Afgevaardigden als de Senaat veroverd, waarna de Dow Jones gisteren 3,0% steeg, de S&P 500 1,6% won en de Nasdaq 1,4% klom. Beleggers lijken te hopen dat de Democraten Trump kunnen afremmen, waardoor zijn beleid voorspelbaarder wordt en er meer politieke stabiliteit ontstaat.
🟢 Chipindex wél 3,1% onderuit: opvallend is dat de chipindex (SOXX) gisteren wel 3,1% daalde en de futures daarvan vandaag ook weer rood kleuren. De markt ziet de overwinning van de Democraten duidelijk als een negatieve ontwikkeling voor de bouw van Amerikaanse datacenters. Die krijgen hoogstwaarschijnlijk meer politieke weerstand nu.
🟢 Olieprijs bijna 20% omlaag sinds vrijdag: de Brent-olieprijs daalde vanochtend verder naar ongeveer $94 per vat. Afgelopen vrijdag handelde Brent nog op $118. De verkiezingsnederlaag van Trump vergroot de hoop op een diplomatieke oplossing voor de oorlog met Iran.
🟢 Amerikaanse obligatierentes dalen: de Amerikaanse 10-jaarsrente is teruggevallen naar ongeveer 4,85%. De daling van de olieprijs vermindert de inflatiezorgen, terwijl de zorgen over de AI-investeringscyclus ook voor een lagere rente zorgen. Het stilvallen van de AI-bullmarkt zou immers betekenen dat de vraag naar kapitaal afneemt. Wél ziet de markt nog een kans van 81% op een renteverhoging van de Amerikaanse centrale bank in december.
🟢 Goud en Bitcoin schieten omhoog na overwinning Democraten: goud klom gisteren 3,4% en vandaag opnieuw bijna 1,5% naar $4.119 per ounce. Sinds dinsdag herstelde de goudprijs 5% door de zwakkere Amerikaanse dollar en dalende obligatierentes. Ook Bitcoin handelt weer boven de $80.000.
🟢 Cruciaal Amerikaans banenrapport op komst: morgen verschijnen de arbeidsmarktcijfers over oktober. Economen rekenen op 65.000 nieuwe banen en een werkloosheid van 4,2%. Een zwak banenrapport kan de verwachtingen omtrent renteverhogingen en obligatierentes verder omlaag brengen.
Wall Street lijkt de verkiezingszege van de Democraten voorlopig als positief te beschouwen. Behalve voor de AI-investeringscyclus. Het is algemeen bekend dat er vanuit de Democraten meer weerstand is tegen de verdere bouw van datacenters in de Verenigde Staten.
Interessant is dat steeds meer grote analisten zich negatief uitspreken over de AI-infrastructuurcyclus.
De volgende in het rijtje is de populaire Citrini. Die stelt inmiddels dat de investeringen in AI-infrastructuur rond hun piek zitten. Volgens de analist zijn de risico’s vooral neerwaarts. Dat wil zeggen dat tegenover mogelijke stijgingen een steeds groter risico op koersdalingen staat.
Ook hij verwacht dat de overwinning van de Democraten betekent dat de kosten voor Amerikaanse datacenters verder zullen stijgen. Overigens gaat zijn waarschuwing verder dan AI.
Volgens Citrini beweegt de economie richting een late fase van de conjunctuurcyclus. De groei verzwakt, terwijl de inflatie hardnekkig blijft.
Dat komt overeen met het idee van Anna Wong, hoofdeconoom voor de Verenigde Staten bij Bloomberg, die verwacht dat het stilvallen van de AI-cyclus de economische groei tenminste naar -1% zou duwen.
Tegelijkertijd zien we de olieprijs nu fors dalen. Sinds eind oktober daalde de Brent-olieprijs met ongeveer 20%. Dat is dan weer een positieve kracht voor de volledige markt, omdat dat in principe voor lagere obligatierentes en dus lagere financieringskosten zorgt. Ook de AI-cyclus profiteert daarvan.
In de volgende grafiek zien we de snelle daling van de olieprijs. Die echter nog steeds op een relatief hoog punt handelt. Het is dan ook zaak om niet te vroeg te juichen. Dit hebben we de afgelopen maanden immers vaker gezien.
Afbeelding 1: olieprijs 20% gedaald in paar dagen.
Onder de streep zien we op dit moment vooral een klimaat waar goud van lijkt te profiteren.
De onzekerheid omtrent de AI-cyclus is na de verkiezingsoverwinning van de Democraten niet afgenomen. Tegelijkertijd zien we een lagere olieprijs. Een zwakkere Amerikaanse dollar. En lagere obligatierentes.
Sinds de tussentijdse verkiezingen van dinsdag is de goudprijs al met ongeveer 5% gestegen. Ook bitcoin profiteert van de ontwikkelingen en handelt inmiddels weer boven de 80.000 dollar.
Als de AI-cyclus daadwerkelijk tot stilstand komt, in mijn optiek is het nog te vroeg voor die conclusie, dan zouden de obligatierentes waarschijnlijk fors dalen. En kunnen we eerder renteverlagingen dan verhogingen verwachten van de Amerikaanse centrale bank.
Mocht de situatie helemaal escaleren, met een recessie als gevolg, dan zou de centrale bank zelfs weer kunnen ingrijpen met het opkopen van staatsobligaties.
Daar lijkt de markt nu heel voorzichtig op voor te sorteren met de kracht bij goud.
In deze grafiek zien we dat goud weer boven de belangrijke koerszone rond 4.000 dollar per ounce handelt. Sinds eind 2025 is dat al een belangrijke steunlijn voor het edelmetaal. Die ging recent verloren, maar is inmiddels weer herpakt.
Afbeelding 2: goud herpakt belangrijke steunlijn.
Voor een échte terugkeer van het positieve momentum zou ik willen zien dat goud het 50-daagse koersgemiddelde op 4.209 dollar herovert. In dat geval kunnen er weer leuke dingen gebeuren voor het edelmetaal.
Voor bitcoin ziet het technische plaatje er ook steeds gunstiger uit. Hoewel oktober een daling van 7% opleverde, wist Bitcoin boven het belangrijke 12-maandse gemiddelde de sluiten. Verder ligt de RSI, een belangrijke indicator voor het koersmomentum, nog altijd netjes boven de 50 punten.
Afbeelding 3: Bitcoin terug op $80.000 na sterk maandslot.
Hoewel de twijfels over de AI-cyclus groot blijven, ziet het er voor de rest van de markt weer wat rooskleuriger uit. Met name de fundamenten voor assets die tegen inflatie beschermen, zoals goud en bitcoin, lijken op dit moment significant te verbeteren.
Dat hoeft niet meteen een bullmarkt op te leveren. Bitcoin lijkt nog meer in de transitie van bearmarkt naar bullmarkt te zitten. Maar het zijn onmiskenbaar positieve signalen voor deze assets.
Dit was het alweer voor vandaag. Bedankt voor je aandacht en graag tot de volgende editie!
Blij met de nieuwsbrieven? Laat dan een like of reactie achter. Dat helpt mij enorm.
Heb een fijne dag!
Groetjes,
Thom


Amerika stemt, Wall Street bloedt: wat gebeurt hier?
Dit moet jij vandaag weten:
🟠 Democraten op weg naar verkiezingszege: Wall Street kleurt rood, terwijl de Democraten het Huis van Afgevaardigden lijken te veroveren en ook serieuze kans maken op de Senaat. Nasdaq-futures 2% in het rood, S&P 500-futures 1,2% onderuit. Uit angst voor strengere AI-regulering en politieke onzekerheid.
🟠 AMD blaast AI-cyclus nieuw leven in met cijfers: de kwartaalcijfers van AMD laten zien dat de datacenter-cyclus nog niet voorbij is. De omzet steeg 45% en de datacenteromzet zelfs 97%. Toekomstige groeiverwachtingen liggen ook ver boven waar Wall Street op rekende. Aandeel 5% omhoog in nabeurs. Vraag naar chips blijft groot.
🟠 Olieprijs zakt 9% deze week: door hoop op vrede met Iran daalde de Brent-olieprijs deze week fors. Dat neemt iets van de inflatie-angst weg, terwijl olie nog altijd meer dan $100 per vat kost.
🟠 Obligatierentes reageren niet op AI-angst: wat opvalt is dat de Amerikaanse 10-jaarsrente daalt, maar met 4,90% nog altijd behoorlijk hoog is. Als de AI-investeringscyclus daadwerkelijk stilvalt, zou je een veel lagere rente verwacht. Dat zou namelijk de economische groei negatief kunnen maken en de vraag naar kapitaal drastisch verlagen; en dus ook de rentes.
🟠 Goud profiteert van politieke onzekerheid, Bitcoin kwetsbaar: goud pakt vandaag een stijging, terwijl de Amerikaanse dollar daalt. Bitcoin kan niet profiteren van de toegenomen onzekerheid. Waarschijnlijk omdat beleggers ook vrezen voor de gevolgen van een Democratische overwinning voor cryptoregulering.
De financiële markten krijgen vandaag weer eens tegenstrijdige signalen. De spectaculaire kwartaalcijfers van AMD laten zien dat de vraag naar AI-infrastructuur en datacenters nog altijd enorm is. Maar de waarschijnlijke overwinning van de Democraten in de tussentijdse verkiezingen weegt op dit moment zwaarder.
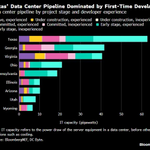
Onder andere de eerste Democratische overwinning in Texas in enkele decennia zorgt waarschijnlijk voor grote twijfels omtrent de AI-trade. Texas huisvest namelijk 25% van alle datacenters die tussen nu en 2030 gebouwd worden. De angst is dat de Democraten dat zullen bemoeilijken.
Afbeelding 1: Texas speelt dominante rol in datacenter-industrie.
Futures voor de S&P 500 staan vanmorgen 1,21% lager. Terwijl de Nasdaq 100 zelfs een daling van 2,09% moet slikken. De chipindex (SOX) is op dit moment al ongeveer 3% kwijt.
Met die koersdaling is de Nasdaq inmiddels op het 100-weekse exponentiële koersgemiddelde gekomen (blauwe lijn).
Afbeelding 2: Nasdaq 100 zwaar onder druk.
In eerdere edities sprak ik al de verwachting uit dat Wall Street een overwinning van de Democraten zou interpreteren als een reden om AI-aandelen nóg meer te verkopen. Dat lijkt nu te gebeuren.
Wat mij opvalt, is dat de Amerikaanse 10-jaarsrente ondanks de zware koersdalingen op de beurs nog altijd rond 4,9% staat.
Afbeelding 3: Amerikaanse 10-jaarsrente opvallend hoog, ondanks AI-angst.
Als Wall Street daadwerkelijk een instorting van de AI-investeringscyclus verwacht, met een forse economische vertraging als gevolg, dan zou je veel lagere obligatierentes verwachten. Dat zou immers de vraag naar kapitaal drastisch verminderen en in lagere rentes moeten resulteren.
Voorlopig is de obligatiemarkt dus minder pessimistisch over de economische vooruitzichten dan de koersdalingen van techaandelen doen vermoeden.
We moeten echter niet vergeten dat:
- Hardnekkige inflatie
- Hoge overheidstekorten
- De financieringsbehoeft van de VS
De rente natuurlijk ook hoog kunnen houden.
Volgens Anna Wong, hoofdeconoom bij Bloomberg, zou de ineenstorting van de AI-investeringscyclus voor een negatieve economische groei van ruim -1% zorgen. En waarschijnlijk een recessie veroorzaken.
Dat brengt natuurlijk het moment dichterbij waarop centrale banken met steunmaatregelen komen. Dat gaat doorgaans ten koste van nationale munten, zoals de Amerikaanse dollar.
Terwijl het voor goud een positieve ontwikkeling is. Grappig genoeg zien we vanmorgen dan ook een stijging voor goud en een daling van 0,63% voor de Amerikaanse dollar.
Voorlopig zou ik echter niet al te grote conclusies aan deze ontwikkelingen verbinden. Daar is het allemaal te vroeg voor. Ik probeer in deze mail vooral de verschillende scenario’s en onderliggende mechanismen in kaart te brengen.
AMD levert broodnodige kwartaalcijfers voor AI-cyclus
De koersen dalen. Het sentiment is zuur. De waarschijnlijke verkiezingsoverwinning van de Democraten zorgt voor een diepere correctie. De Iran-oorlog blijft een punt van zorg. De obligatierentes blijven relatief hoog. Het vertrouwen is weg.
Kijken we naar het einde van de AI-cyclus?
Dat zou kunnen, maar mijn verwachting is dat het om een serieuze correctie gaat. Een spreekwoordelijke hobbel op de weg naar boven.
AMD kwam gisteravond namelijk met ijzersterke kwartaalcijfers.
Kwartaalcijfers die erop wijzen dat de AI-investeringscyclus nog niet voorbij is. Cijfers die laten zien dat het met de vraag naar datacenters nog altijd goed zit. En daarbij ook sterke vooruitzichten voor het vierde kwartaal van 2026.
CEO Lisa Su verwacht voor 2027 zelfs een omzetgroei van 80% voor AMD.
Dit kwartaal steeg de omzet van AMD met 45% naar $13,4 miljard. De datacenteromzet klom 97$ naar $8,5 miljard. Voor Q4 verwacht AMD een omzet van $17 miljard. Ruim boven de verwachtingen van Wall Street.
Na deze cijfers sprong het aandeel van AMD met 5% omhoog tijdens de nabeurs-handel. Voor het sluiten van de beurs wist het bedrijf ook al een stijging van 3,65% door te maken. Voor heel 2026 staat het nu op een stijging van 116,54%.
Dat zijn geen cijfers die voor mij de conclusie rechtvaardigen dat de AI-investeringscyclus voorbij is. Daar is het nog te vroeg voor. Daar is de potentie van de technologie te groot voor.
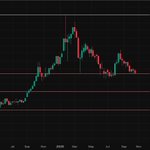
Toch neemt dit allemaal niet weg dat AMD bijvoorbeeld nog tot het 200-daagse exponentiële koersgemiddelde kan dalen (rode lijn). Het beleggingsklimaat is momenteel niet zodanig dat alle seinen weer op groen kunnen.
Afbeelding 4: het grote plaatje voor AMD.
Dit zijn naar mijn mening echter wel de omstandigheden waarin je als belegger extra moet opletten. Waarom? Omdat de grootste koerswinsten gepakt worden na stevige correcties. Op een all-time high kopen kan iedereen. Rond een potentiële bodem instappen is lastiger.
Natuurlijk ook omdat het risico bestaat dat we wél naar het einde van de AI-investeringscyclus kijken. Dat is naar mijn mening echter niet het meest waarschijnlijke scenario.
Dit was het alweer voor vandaag. Bedankt voor je aandacht en graag tot de volgende editie!
Blij met de nieuwsbrieven? Laat dan een like of reactie achter. Dat helpt mij enorm.
Heb een fijne dag!
Groetjes,
Thom


Wall Street kraakt, Amerika stemt: cruciale dag
Dit moet jij vandaag weten:
🟢 Olie daalt 7,6% maar Wall Street tóch onderuit: de Brent-olieprijs daalde gisteren flink, nadat nieuwe gesprekken tussen de VS en Iran de hoop op vrede aanwakkerden. Toch kon de S&P 500 een aanvankelijke stijging van 1,1% niet vasthouden en sloot de index 0,5% lager.
🟢 Nasdaq 100 officieel in correctie, chips opnieuw hard geraakt: de Nasdaq 100 verloor gisteren 1,4% en staat inmiddels 10,4% onder zijn record van 6 oktober. De chipindex daalde nog eens 3,8%, nadat vrijdag al 8,2% verloren ging. De angst en zorgen over de AI-investeringscyclus blijven toenemen.
🟢 Apple presenteert recordomzet, maar aandeel onderuit: de omzet van Apple steeg 12% naar $114,5 miljard. Ook de winst per aandeel viel hoger uit dan verwacht. Toch verloor Apple bijna 3% na het sluiten van de beurs. Vooral door de verwachte daling van de winstmarge als gevolg van de hogere geheugenchipkosten en AI-uitgaven.
🟢 Obligatierentes dalen, goud profiteert: de Amerikaanse 10-jaarsrente daalde gisteren naar ongeveer 4,89%. De scherpe daling van de olieprijs temperde de inflatiezorgen. Goud steeg ongeveer 1,0% naar $3.908 per ounce. Bitcoin kon niet profiteren en zakte gisteren verder.
De markt kreeg gisteren precies wat het nodig heeft. Een forse daling van de olieprijs en dalende obligatierentes. Toch lukte het AI-aandelen niet om overeind te blijven. Overigens is het belangrijk om te weten dat de zwakte voorlopig vooral bij techbedrijven ligt.
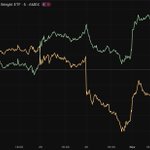
De gelijkgewogen variant van de S&P 500 (RSP) steeg de afgelopen 5 dagen 1,41%. Dat is de index waarin alle 500 bedrijven dezelfde weging hebben. Terwijl de variant waarin bedrijven hun weging krijgen op basis van marktwaarde, en de techreuzen dus zwaarder meetellen, over diezelfde periode een daling van 1,87% doormaakte.
Afbeelding 1: S&P 500 (SPY) versus gelijkgewogen S&P 500 (RSP)
Voorlopig zien we dus nog niet de hele markt door zijn hoeven zakken. Er zijn een aantal sectoren die ervoor zorgen dat de S&P 500 in de buurt van zijn all-time high blijft handelen.
Over de afgelopen maand staan er voor Energy, Utilities en Consumer Staples bijvoorbeeld stijgingen van ruim 10 procent. Terwijl Healthcare en Materials daar ook in de buurt van komen. Het zijn echt vooral de AI-aandelen die geraakt worden.
Afbeelding 2: Niet alle sectoren S&P 500 zwak.
Het is echter de vraag hoe lang deze sectoren overeind kunnen blijven zolang de AI-investeringscyclus onder druk staat. Of meer wat er zou gebeuren als ook zij onder de druk bezwijken.
Beleggers trekken nu hun kapitaal nog niet volledig uit de markt en kiezen voor meer defensieve investeringen. Bijvoorbeeld Consumer Staples, bedrijven die producten leveren die mensen dagelijks nodig hebben.
Vaak zie je dat soort beleggingen beter presteren als de markt zich zorgen maakt over de economie. Dat zijn namelijk de laatste producten waar consumenten op bezuinigen, mocht dat nodig zijn.
Het is dus geen fantastisch teken dat deze bedrijven goed presteren. Terwijl het aan de andere kant positief is dat beleggers hun kapitaal nog niet volledig uit de markt halen.
Inmiddels is de S&P 500 het 100-daagse exponentiële koersgemiddelde verloren (groen). Het volgende steunpunt ligt op 7.350 dollar in de vorm van het 200-daagse exponentiële gemiddelde (rood). Dat gemiddelde werd in maart van dit jaar voor het laatst verloren, kort nadat de Iran-oorlog uitbrak.
Afbeelding 3: S&P 500 verliest belangrijke steun.
Vandaag kan een dag zijn waarop de markten écht breken en de S&P 500 bijvoorbeeld richting die rode steunlijn gaat. De tussentijdse verkiezingen in de Verenigde Staten staan namelijk op de agenda. Dat is in theorie een katalysator om beleggers nog pessimistischer te maken over de AI-investeringscyclus.
Er wordt gestemd voor het Amerikaanse Congres, het Huis van Afgevaardigden en een deel van de Senaat.
Een overwinning van de Democraten, wat op dit moment in de lijn der verwachting lijkt te liggen, kan door beleggers als negatief voor de markten geïnterpreteerd worden. Vanuit de Democraten is er namelijk meer politieke weerstand tegen de uitbouw van de AI-infrastructuur.
Dat kan dus zand in de reeds haperende motor gooien. Mocht dat gebeuren, dan is mijn plan om daar van te profiteren de komende weken. Waarmee ik bedoel dat ik op lagere koersen inkopen zou doen.
Dit was het alweer voor vandaag. Bedankt voor je aandacht en graag tot de volgende editie!
Blij met de nieuwsbrieven? Laat dan een like of reactie achter. Dat helpt mij enorm.
Heb een fijne dag!
Groetjes,
Thom


Nasdaq 10% onderuit: knapt de AI-bubbel of is dit juist een kans?
Dit moet jij vandaag weten:
🔴 AI-aandelen herstellen na dramatische oktobermaand: de Nasdaq 100-futures staan vanochtend ongeveer 1% in de plus, nadat de tech-index vrijdag nog 3,5% verloor. Vooral de chipsector kreeg zware klappen. De chipindex (SOXX) daalde vrijdag 8,2% en verloor over heel oktober 17,1%.
🔴 Nasdaq 100 ruim 10% onder recordniveau: de Amerikaanse techbeurs zakte vrijdag kortstondig 10% onder zijn record van 6 oktober. Vooral twijfels over de AI-investeringscyclus zorgen voor angst in de markt.
🔴 Olieprijs zakt 3,3% door hoop op vrede met Iran: de Brent-olieprijs daalde vanochtend naar $109,70 per vat. Dat gebeurde nadat Iran en Qatar voor de derde dag op rij overleg voerden over een mogelijk einde aan de oorlog. Dat lijkt ook bij te dragen aan het herstel op de beurs.
🔴 70% kans op renteverhoging Amerikaanse centrale bank: voor december schatten beleggers de kans op een renteverhoging van de Amerikaanse centrale bank momenteel in op ruim 70%. Terwijl de Amerikaanse 10-jaarsrente na de piek van 5,36% in oktober is teruggevallen tot 4,92%. Goud zien we voorzichtig herstellen tot boven de $3.900 per ounce, na een koersdaling van 6,8% in oktober.
🔴 Amerikaanse verkiezingen volgende dreiging voor AI-bullmarkt: morgen stemmen Amerikanen over de samenstelling van het Congres en het Huis van Afgevaardigden. Voorlopig lijken de Democraten de beste kans te maken. Dat kan extra politieke weerstand opleveren tegen AI-datacenters. In theorie kan dat de verkoopgolf nog versterken.
De Amerikaanse Nasdaq 100 handelde vrijdag dus eventjes 10% onder het record van 6 oktober. Het sentiment is behoorlijk verzuurd. Iedereen maakt zich ondertussen zorgen over het knappen van de AI-bubbel. Dat zijn doorgaans niet de momenten waarop zo’n bubbel ook daadwerkelijk knapt.
Voorlopig weet de Nasdaq steun te vinden op de wolk van 200-daagse gemiddelden. Zolang die steun behouden blijft, verwacht ik dat geen veel diepere correctie. Met als kanttekening dat een overwinning van de Democraten bij de tussentijdse verkiezingen in de Verenigde Staten nog voor een nieuwe paniekgolf kan zorgen.
Afbeelding 1: Nasdaq leunt op wolk van 200-daagse koersgemiddelden.
Over het algemeen zijn de rendementen na dit soort correcties vaak goed. Na drie maanden ligt het mediaan-rendement op +8,3%, na zes maanden op 12% en na 12 maanden op 18,7%.
Afbeelding 2: tabel resultaten na eerdere correcties Nasdaq 100 van 10% of meer.
Bij een daling van 10 procent of meer spreken we van een correctie. Als de koersdaling doorzet tot meer dan 20 procent, is er officieel sprake van een bearmarkt. Dat zagen we bijvoorbeeld in maart 2025. Ook daarna wist de Nasdaq zich echter te herstellen.
In het meest duistere scenario kijken we naar het einde van de bullmarkt die in principe vanaf 2009 loopt. Dat lijkt mij echter heel onwaarschijnlijk. Zeker omdat er in de basis nog teveel enthousiasme bestaat over en rondom kunstmatige intelligentie, de bedrijfscijfers in principe goed blijven en de investeringsplannen gigantisch zijn.
Vergeet ook niet de geopolitieke rol die AI inmiddels speelt in de strijd tussen China en de Verenigde Staten. Geen van de twee wil waarschijnlijk een recessie riskeren en daarmee in potentie de AI-wapenwedloop verliezen.
AI-investeringscyclus onder druk
Inmiddels zien we de terugval van het AI-enthousiasme ook terug in de investeringsplannen bij hyperscalers. Dat zijn Amazon, Google, Meta, Microsoft en Oracle. De verwachte totale investeringen van de vijf grote techbedrijven voor de komende drie jaar liggen nog altijd 120% hoger dan een jaar geleden, maar die stijging neemt af.
Afbeelding 3: verwachte stijging investeringsplannen hyperscalers neemt af.
Voor de AI-sector is dit vooral een signaal van afnemend momentum in de investeringsverwachtingen. Geen bewijs dat de investeringscyclus krimpt of ten einde is. De investeringen blijven immers toenemen, maar in een minder hoog tempo.
Mijn basisscenario is dan ook dat we niet kijken naar het einde van de AI-cyclus, maar eerder naar een flinke hobbel in de weg.
Dat zien we bijvoorbeeld ook terug bij OpenAI, dat volgend jaar naar de beurs wil. De maker van ChatGPT heeft op dit moment een private investeringsronde lopen. Oorspronkelijk wilden zij daarvoor $30 miljard ophalen tegen een waardering van $1,4 biljoen.
Door de twijfels die momenteel in de markt heersen is het doel voor de investeringsronde nu naar beneden bijgesteld naar $20 miljard tegen een waardering van $1,25 biljoen dollar.
Samenvattend kunnen we zeggen dat Wall Street vandaag voorzichtig probeert te herstellen van de zwakke oktobermaand, maar dat de onzekerheid groot blijft. De dalende olieprijs geeft op dit moment wat lucht, wat resulteert in lagere obligatierentes.
Tegelijkertijd blijven de twijfels over de financiering van de AI-investeringscyclus bestaan en kunnen de Amerikaanse verkiezingen voor nieuwe onrust zorgen.
Vandaag staat in het teken van de kwartaalcijfers van Apple. Zij presteren momenteel ijzersterk op de beurs, omdat Apple als enige van de techreuzen weinig met AI doet. Beleggers zien het aandeel als een soort tegenhanger van een AI-investering op dit moment.
Zoals je ziet handelt Apple nog altijd rond zijn all-time high. Over heel 2026 wist het ruim 30% te stijgen.
Afbeelding 4: Apple rond all-time high.
Verder staat deze week dus in het teken van de Amerikaanse tussentijdse verkiezingen die morgen beginnen, en krijgen we vrijdag nog een groot banenrapport dat belangrijk zal zijn voor het rentebeleid van de Amerikaanse centrale bank. Wederom een week vol spektakel dus!
Voor nu wens ik jullie alvast een fijne week en tot morgen!
Groetjes,
Thom


Amazon 7% en Intel 23% omlaag: duidelijk signaal over AI
Dit moet jij vandaag weten:
🟢 Amazon crasht 7% ondanks spectaculaire groei AI-cloud: de omzet van AWS steeg 39% naar $46 miljard. Maar Amazon rapporteerde over laatste 12 maanden negatieve vrije kasstroom $42,4 miljard. Het bedrijf verwacht dit jaar $220 miljard te investeren en volgend jaar nog meer. Daar beginnen beleggers zich zorgen over te maken.
🟢 Intel stort 23% omlaag en trekt Aziatische chipsector mee: Intel presenteerde tegenvallende cijfers. De Zuid-Koreaanse Kospi verloor mede daardoor 5% vanmorgen, terwijl de Nasdaq 1,4% daalde en de techfutures vandaag opnieuw 1% lager staan.
🟢 Amerikaanse economie groeit 3,4% en inflatie stijgt naar 3,1%: de Amerikaanse economie groeide in Q3 meer dan verwacht, terwijl de kerninflatie op 3,1% uitkwam. Toch daalde de Amerikaanse 10-jaarsrente naar 4,92%, doordat beleggers staatsobligaties kopen uit angst voor problemen in de AI-sector.
🟢 Bitcoin onder $78.000 na miljardenhack Binance: de grootste cryptobeurs ter wereld is gehackt. Bitcoin daalde fors. Als zelfs de grootste beurs op aarde gevaar loopt, is dat een slecht vooruitzicht voor het idee om je crypto in eigen beheer te hebben.
🟢 Olieprijs omhoog na nieuwe aanvallen op Saudische oliesector: de Brent-olieprijs steeg vanochtend na nieuwe Houthi-aanvallen op Saudische raffinaderijen. Dat zet vanochtend ook goud weer onder druk. Het edelmetaal handelt rond de belangrijke steun op $3.900 tot $4.000.
De twijfels over de AI-investeringscyclus worden steeds groter. Zelfs spectaculaire omzetgroei bij Amazon is niet meer genoeg om beleggers te overtuigen.
Het belangrijkste signaal is dat beleggers negatief reageren op plannen om in 2027 nóg meer in AI te investeren. Toch is de reactie niet eenduidig. De markt kijkt steeds selectiever naar bedrijven.
Terwijl Amazon (-7%) en Google (-10%) werden afgestraft, steeg de aandelenkoers van Microsoft (+3%) na de kwartaalcijfers.
Het verschil zit erin dat Microsoft een positieve vrije kasstroom heeft. Er komt meer kapitaal binnen dan er naar buiten gaat. Daarnaast genereren de AI-investeringen van Microsoft al daadwerkelijk een rendement van ongeveer 30%.
Beleggers willen dus resultaten zien. Het doen van enorme investeringsbeloftes is op de korte termijn niet meer genoeg om de markt te overtuigen. Dat heeft natuurlijk ook te maken met de stijgende obligatierentes en de Brent-olieprijs van $115 per vat helpt ook niet mee.
Het beursklimaat is een stuk kwetsbaarder dan voor de zomer. Het momentum is duidelijk verdwenen. Dat hoeft echter niet te betekenen dat de AI-bullmarkt voorbij is. De piek van juli 2024 werd bijvoorbeeld pas doorbroken in september 2025, na een daling van ongeveer 45%.
Afbeelding 1: Chipindex vanaf 2024, steun van 200-daagse gemiddelden.
Tegelijkertijd zien we dat de chipindex (SOXX) voorlopig steun krijgt van de wolk van 200-daagse gemiddelden rond $476; zie de blauwe en rode lijn.
Amerikaanse economie en inflatie
Naast de kwartaalcijfers stond gisteren ook in het teken van de economische groei en inflatie in de Verenigde Staten. Ondanks dat de inflatie opnieuw steeg, ziet men binnen de Amerikaanse centrale bank een hoopvolle ontwikkeling.
Een belangrijke index die het momentum van de inflatie meet begint namelijk af te koelen. Het gaat om de Inflation Shock Momentum Index (ISMI). Die begeeft zich al vijf maanden in negatief gebied.
Volgens onderzoek van de Amerikaanse centrale bank volgt op een reeks van negatieve metingen voor deze index vaak een lagere inflatie binnen 1 tot 3 jaar in de toekomst.
Afbeelding 2: Inflatie-momentum al vijf maanden negatief.
Dat is goed nieuws. Hoewel met de huidige olieprijzen nog moet blijken of deze index de toekomstige inflatie goed kan voorspellen, is dit hoopgevend. Dit zou betekenen dat de Amerikaanse centrale bank minder agressief hoeft te zijn met renteverhogingen.
Maar ook dat beleggers minder hoge rentes zullen verlangen op (staats)obligaties, omdat ze minder gecompenseerd hoeven te worden voor inflatie. Dat kan de AI-investeringscyclus op termijn wat lucht geven, omdat lagere rentes betekenen dat de financieringskosten voor bedrijven afnemen.
Nóg meer goed nieuws kwam vanuit de Amerikaanse economische groei. De reële economische groei, dus gecorrigeerd voor inflatie, kwam voor Q3 2026 uit op 3,4%. In Q2 lag het groeitempo nog op 2,2%.
Met name de consumptie, een scherpe stijging van private investeringen en sterke federale uitgaven droegen bij aan de groei. Niet alles gaat echter goed. Investeringen in vastgoed daalden 3,3%, terwijl de import 19,7% steeg en de export juist daalde. De handelsbalans vormt dus een rem op het groeicijfer.
Afbeelding 3: samenstelling economische groei VS per kwartaal.
Er zit dus ook daadwerkelijk zwakte in de economie. Vastgoed heeft natuurlijk meer last van de stijgende rentes. Dat beperkt in theorie ook de ruimte voor de Amerikaanse centrale bank om de rentes te verhogen, wat in principe weer goed nieuws is voor de aandelenmarkt.
Volgende week maandag krijgen we de cijfers van Apple en Palantir. Dinsdag volgt AMD. Woensdag is Qualcomm aan de beurt. Nvidia presenteert waarschijnlijk pas op 18 november.
Dit was het voor vandaag. Vanuit Indonesië, dus daarom lekker vroeg. Voor nu weer bedankt voor je aandacht en graag tot de volgende editie op maandag.
Blij met de nieuwsbrieven? Laat dan een like of reactie achter. Dat helpt mij enorm.
Voor nu wil ik jullie een fijne dag en alvast een fijn weekend wensen!
Groetjes,
Thom


Google 10% onderuit, Microsoft 3% omhoog: wat zegt dit?
Dit moet jij vandaag weten:
🟢 Amerikaanse centrale bank laat rente ongewijzigd: geen renteverhoging dus, ondanks dat de Federal Reserve de Amerikaanse economie al sterk omschreef en de inflatie nog altijd boven de gewenste 2% ligt.
🟢 Waarom rentepauze verstandig kan zijn: een renteverhoging zou zwakkere sectoren zoals de huizenmarkt raken, terwijl het geen extra olie creëert of het inflatieprobleem op een andere manier zou oplossen. Tegelijkertijd zorgt de Amerikaanse 10-jaarsrente van ruim 5% al voor een behoorlijk streng kredietklimaat.
🟢 Microsoft overtuigt Wall Street met sterke cijfers: de omzet van clouddienst Azure steeg 48% naar $33,2 miljard. Het aandeel steeg ruim 3% na het sluiten van de beurs. Microsoft laat zien dat het de enorme AI-investeringen voorlopig uit eigen inkomsten kan financieren.
🟢 Google verliest $400 miljard aan beurswaarde: voor Alphabet, moederbedrijf van Google, liggen de kaarten anders. Het aandeel daalde 10% omdat de advertentie-inkomsten tegenvielen. Ook rapporteerde het een negatieve vrije kasstroom van $9,1 miljard.
🟢 Recordwinst Samsung overtuigt beleggers niet: de Zuid-Koreaanse chipgigant zag zijn kwartaalwinst 900% stijgen naar 107,4 biljoen won. Toch daalde het aandeel 4% en de Kospi-beursindex 2,6%. Futures voor de Amerikaanse Nasdaq gingen 1% onderuit.
Het verhaal van de afgelopen dagen krijgt daarmee een vervolg. Hoewel de cijfers over het algemeen helemaal niet slecht zijn, twijfelen beleggers over de financieringskant van het verhaal. AI-bedrijven zoals Anthropic, OpenAI en de techreuzen strijden om kapitaal dat steeds schaarser is.
Dat zien we duidelijk terug in de reacties die Microsoft en Alphabet gaven na de presentatie van hun kwartaalcijfers.
Microsoft kan de groei voorlopig uit eigen zak financieren, terwijl het moederbedrijf van Google meer afhankelijk lijkt van extern kapitaal. Dat resulteerde tijdens de nabeurs in +2,88% voor Microsoft en -9,75% voor Google.
Afbeelding 1: Alphabet versus Microsoft.
Wat het besluit van de Amerikaanse centrale bank betreft, zien we vandaag een lichte daling voor de 2-jaarsrente. Dat betekent dat beleggers het besluit voorlopig als dovish beschouwen. Men verwacht een iets minder strenge centrale bank.
Op basis van de woorden van voorzitter Warsh lijkt de markt voor december en mogelijk ook maart nog rekening te moeten houden met een renteverhoging. De Amerikaanse centrale bank lijkt echter niet in te zetten op een scenario waarin ze tot diep in 2027 renteverhogingen doorvoeren.
Dat lijkt mij ook onnodig en gevaarlijk als je naar de stijging van met name de lange rentes kijkt.
De 10-jaarsrente is de afgelopen jaren, en de laatste maanden opnieuw, fors gestegen. Dat vormt in principe al een rem op de economische groei. Zeker gezien de twijfels die nu heersen over de AI-investeringscyclus, is het wellicht een goed idee om voorzichtiger te worden met renteverhogingen.
Afbeelding 2: Amerikaanse 10-jaarsrente.
In grote lijnen zien we dus het volgende:
- Het momentum van chipaandelen is fors afgenomen of zelfs verdwenen. Correcties worden niet meer snel opgekocht, zoals we dat voor de zomer van 2026 zagen. Goede kwartaalcijfers zijn niet voldoende om beleggers te overtuigen.
- Twijfels zitten vooral aan de financieringskant van het verhaal. De markt ziet meer risico in de AI-investeringscyclus en dat resulteert in hogere rentes voor bedrijven die kapitaal ophalen.
- Dat de obligatierentes daarnaast ook fors zijn gestegen helpt niet mee. Het fundament voelt en oogt daardoor wat broos. Bedrijven moeten met hun kwartaalcijfers echt gaan bewijzen dat de investeringen zich vandaag of morgen uit gaan betalen.
- Dat neemt niet weg dat het vertrouwen in de potentie van kunstmatige intelligentie als technologie groot blijft. Deze ontwikkelingen kunnen naast elkaar bestaan. Er zijn twijfels over de financieringskant. Niet over de economische waarde die AI in de toekomst kan leveren.
- Wat dat betreft is dit een hele belangrijke en interessante fase voor de AI-bullmarkt. Vandaag krijgen we na het sluiten van de beurs nog de cijfers van Amazon. Eerder vanmiddag het groeicijfer voor de Amerikaanse economie in Q3 en de PCE-inflatie, de belangrijkste inflatie-index voor de centrale bank.
- En deze ontwikkelingen vinden allemaal plaats richting het beursdebuut van Anthropic. Dat zal waarschijnlijk ergens in de tweede helft van november plaatsvinden. Genoeg spektakel op de kalender dus.
Dit was het dan alweer voor vandaag. Heel erg bedankt voor je aandacht en graag tot de volgende editie.
Wil je mijn werk steunen? Laat dan vooral een like of reactie achter!
Heb een fijne dag en tot morgen!
Thom


AI-rally is terug: maar 9 gevaren dreigen
Dit moet jij vandaag weten:
🔴 Anthropic blaast AI-rally nieuw leven in: de modelbouwer onthulde in zijn beursprospectus dat de omzet in de eerste helft van 2026 met 1.358% explodeerde. De Nasdaq 100 steeg gisteren 1,3% en de chipindex (SOXX) won 3,6%.
🔴 Spectaculaire cijfers SK Hynix: de Zuid-Koreaanse geheugengigant zag zijn kwartaalwinst ruim 600% stijgen naar $62,8 miljard. Aandeel steeg vandaag ruim 10% en Zuid-Koreaanse Kospi won 6,6%.
🔴 Gartner waarschuwt voor gat in AI-verdienmodel: volgens onderzoeksbureau Gartner moeten AI-datacenters tot 2030 $8,5 biljoen aan inkomsten genereren om de investeringen terug te verdienen. Gartner verwacht slechts $3,6 biljoen aan inkomsten. Dat zorgt voor twijfels.
🔴 Beurscrash Brazilië waarschuwt voor Amerikaanse verkiezingen: na de verrassende herverkiezing van president Lula stortte de Braziliaanse beurs maandag bijna 14% omlaag, terwijl de nationale munt 8% verloor. Als de Democraten 3 november de tussentijdse verkiezingen in de VS winnen kan iets vergelijkbaars gebeuren.
🔴 Cruciale avond op Wall Street: de Amerikaanse centrale bank neemt vanavond een rentebesluit. Daarna volgen de kwartaalcijfers van Microsoft en Alphabet, terwijl morgen Amazon, Amerikaanse groeicijfers en PCE-inflatie op de agenda staan.
Tijd voor het grote verhaal van vandaag!
Anthropic blies de AI-trade gisteren nieuw leven in met de onthulling van hun langverwachte prospectus voor de beurslancering. Daaruit kwam naar voren dat de omzet het afgelopen jaar explodeerde van $1,2 miljard tijdens de eerste helft van 2025 naar $16,3 miljard in de eerste helft van 2026.
Als gevolg daarvan sprong de Nasdaq 100 met 1,3 procent omhoog, na de eerdere stijging van 1,1 procent op maandag. De chipindex (SOXX) klom 3,6 procent na een vergelijkbare sprong op de maandag. Micron en Intel stegen ruim 3 procent en ook de Zuid-Koreaanse Kospi begon met een klim van ruim 6 procent aan de beursdag.
Toch blijft de markt zich terecht zorgen maken over de groeiende lijst met risico’s voor de AI-bullmarkt. Men maakt zich niet druk om de toekomst van de technologie, maar eerder om de vraag of de enorme investeringen voldoende rendement opleveren om de hoge waarderingen en groeiende financieringslasten te dragen.
Lijst met dreigingen voor de AI-bullmarkt:
⚫️ Tegenvallende kwartaalcijfers: slechte resultaten van een grote techspeler. Alphabet (Google), Microsoft en Amazon rapporteren deze week. SK Hynix, de Zuid-Koreaanse geheugengigant, kwam vanochtend al met sterke cijfers.
⚫️ Twijfels over het verdienmodel: daar blijft het niet bij. Volgens consultancy-gigant Gartner moeten AI-datacenters tot 2030 ongeveer $8,5 biljoen aan inkomsten genereren om hun investeringen terug te verdienen en gezonde rendementen te behalen. Terwijl zij verwachten dat de inkomsten rond $3,6 biljoen uitkomen. Veel lager dan nodig dus.
⚫️ Exploderende financieringsbehoefte: de enorme investeringen in chips, datacenters en infrastructuur vereisen steeds meer extern kapitaal. Daardoor ontstaat verdere opwaartse druk op de rentes en het verdienmodel.
⚫️ Toenemende schuldenstress: AI-bedrijven financieren investeringen steeds vaker met schuld. Obligaties van neoclouds zoals CoreWeave staan al behoorlijk onder druk.
⚫️ Aandelenuitgiftes trekken kapitaal uit de markt: nieuwe beursgangen van onder andere Anthropic en OpenAI zullen veel kapitaal opzuigen. Daarnaast onthullen de techreuzen steeds vaker plannen om kapitaal op te halen met nieuwe aandelenuitgiftes.
⚫️ AI-veiligheidsincidenten: een groot incident rond AI-veiligheid kan de industrie in theorie extreem afremmen door de komst van strengere regulering, noodingrepen en een vertrouwenscrisis.
⚫️ Kwetsbare waarderingen: hoge beurswaarderingen maken AI-aandelen extra gevoelig voor tegenvallers en snelle veranderingen in het marktsentiment.
⚫️ Politieke weerstand: groeiende weerstand tegen datacenters vanwege energieverbruik, infrastructuur en maatschappelijke kosten.
⚫️ Tussentijdse verkiezingen Verenigde Staten: als de Democraten de tussentijdse verkiezingen winnen in de VS, kan dat ook een dreiging vormen voor de AI-bullmarkt.
Er zijn dus genoeg redenen om bescherming te kopen voor je portefeuille. Op het laatste punt wil ik echter verder inzoomen. De tussentijdse verkiezingen in de Verenigde Staten kunnen in theorie een behoorlijke dreun opleveren voor de chipsector.
Waarom? Om dat te begrijpen hoeven we alleen maar naar Brazilië te kijken. Daar won Lula deze week verrassend de verkiezingen. Beleggers waren echter niet heel optimistisch over zijn beleidsplannen.
Als gevolg daarvan dook de BOVESPA-beursindex van Brazilië met -13,85 procent omlaag. Terwijl de Braziliaanse real -8,65 procent verloor.
Diezelfde reactie kan best weleens volgen als de Democraten volgende week het Huis van Afgevaardigden en de Senaat voor zich winnen in de Verenigde Staten.
En gezien de enorme hoeveelheid hefboomfinanciering op Wall Street, kan het weleens lelijk worden zodra de margin calls beginnen binnen te stromen en beleggers gedwongen worden om hun posities te verkopen.
Nu klinkt dit waarschijnlijk allemaal behoorlijk negatief.
Laat echter duidelijk zijn dat ik enorme koersdalingen vooral als een potentiële kans zie om in te kopen. Dit zijn juist de momenten waarop ik als een spreekwoordelijke sniper in de bosjes ga liggen om eventuele kansen op te pikken.
Tijdens de Trump-heffingencrash viel de chipindex (SOXX) tot onder het 200-weekse exponentiële koersgemiddelde. Dat zou vanaf de huidige koers een daling van bijna 40 procent opleveren. Hoewel me dat onwaarschijnlijk lijkt, hou ik de reacties rond de 100-weekse en 200-weekse exponentiële gemiddelden (groen en rood) strak in de gaten.
Afbeelding 1: interessante niveaus voor de chipindex (SOXX).
Maar vandaag dus na het sluiten van de beurs eerst de cijfers van Alphabet en Microsoft. Gevolgd door Amazon en Intel op donderdag. Tussendoor krijgen we nog een rentebesluit van de Amerikaanse centrale bank, die de rente hoogstwaarschijnlijk ongewijzigd laten vanavond.
Verder donderdag de economische groei voor het derde kwartaal van 2026 en de PCE-inflatie, de favoriete index van de Amerikaanse centrale bank.
Wat dat betreft zit de agenda behoorlijk vol en is de kans op volatiliteit aanwezig. Zeker nu er zoveel onzekerheid heerst onder beleggers. Steeds meer grote namen beginnen dan ook over bescherming na te denken tegen een grote AI-crash.
In de Financial Times zag ik vanochtend deze lijst voorbijkomen:
🟣 Amerikaanse staatsobligaties: rentes zijn hoog. Kunnen profiteren wanneer een AI-gerelateerde economische vertraging de vraag naar kapitaal drastisch verlaagt. Daarnaast kan dit centrale banken dwingen tot beleidsversoepeling. Dalende rentes zijn gunstig voor de koersen van staatsobligaties.
🟣 Waardeaandelen: relatief goedkoop gewaardeerde bedrijven die minder afhankelijk zijn van AI-investeringen en hoge groeiverwachtingen. Denk daarbij vooral aan bedrijven die consumenten bedienen in primaire levensbehoeften. Zaken waarop men niet kan of wil besparen, ondanks dat het wellicht wat minder gaat.
🟣 Minder technologie-gerichte markten: spreiding naar regio’s en indices met een kleinere blootstelling aan Amerikaanse big tech. Vraag is of daar wel goede mogelijkheden voor zijn.
🟣 Apple: kiest er bewust voor om minder te investeren in AI. Wordt daardoor door sommige beleggers gezien als een relatief veilige haven binnen technologie. Vaak zie je Apple stijgen als de AI-sector op de pijnbank ligt.
🟣 Cash: biedt bescherming tegen koersdalingen en ruimte om later goedkoper in te kopen, maar gevaar is inflatie en uitblijven van correctie.
🟣 Goud en bitcoin: traditionele en moderne veilige havens bij financiële onzekerheid. Recente koersprestaties maken dat op de korte termijn echter wat twijfelachtiger. Waarschijnlijk pas interessant nádat centrale banken ingrijpen bij eventuele economische vertraging.
Dit was het dan alweer voor deze vandaag. Enorm bedankt voor het lezen en alle leuke reacties!
Wil je mijn werk steunen? Laat dan vooral een like of reactie achter!
Heb een fijne dag en tot morgen!
Thom

AI-bullmarkt op kantelpunt: crucial week voor restant 2026
🟣 Cruciale week voor AI, Fed en Amerikaanse economie: woensdag presenteren Microsoft en Alphabet hun kwartaalcijfers en volgt het rentebesluit van de Amerikaanse centrale bank. Donderdag komen Amazon, het groeicijfers van de Amerikaanse economie en de PCE-inflatie. Belangrijk om op te letten: herstellen AI-aandelen doordat investeringen meer opleveren, of doordat bedrijven minder gaan investeren. Dat laatste is positief voor aandeelhouders, maar mogelijk negatief voor economische groei en chipproducenten.
🟣 Chipsector herstelt, maar momentum blijft zwak: met name aan de hardware-kant, bij de producenten van chips, zien we momenteel zwakte. Sinds de zomer herstellen de chippers minder snel van koersdalingen. Momentum valt weg. De chipindex leunt momenteel op een belangrijk steunpunt. Zelfs sterke kwartaalcijfers lijken niet voldoende om vertrouwen terug te brengen. Dit kan een belangrijk kantelpunt opleveren. Gaan we uitgebreid op in.
🟣 Verschuift AI-rally van chips naar toepassingen? De afgelopen drie jaar steeg de chipindex met bijna 300%, tegenover 134% voor de bredere techsector (XLK). Inmiddels groeit de belangstelling voor goedkopere AI-modellen, efficiënter gebruik van rekenkracht en chips, en toepassingen die daadwerkelijk geld opleveren. Mogelijk verschuift de volgende fase van de AI-bullmarkt daardoor van hardware (chips) naar software en dienstverlening.
🟣 Defensieve aandelen houden Wall Street overeind: terwijl de Amerikaanse techsector deze maand ruim 5% verloor, steeg de index voor consumptiegoederen met 9,5%. De gelijkgewogen S&P 500 staat deze maand zelfs 4% hoger. Beleggers verschuiven dus vooral kapitaal naar defensievere sectoren en stappen niet volledig uit de markt. Vraag is wat er gebeurt als ook deze steun wegvalt.
🟣 Financiële omstandigheden blijven uitdagen: de Amerikaanse 10-jaarsrente zakte iets onder de 5%, Brent-olie handelt rond $110 per vat en de volatiliteitsindex (VIX) is gestegen naar 18,4 punten. Tegelijkertijd stijgen de rentes die verschillende AI-bedrijven moeten betalen voor leningen. Vooral ondernemingen die afhankelijk zijn van geleend geld krijgen het daardoor moeilijker. Voor de Magnificent Seven is dit klimaat beter te behappen.
We zijn weer terug! Gisteren zat ik in de lucht. Inmiddels geland in Indonesië en een heerlijke eerste dag achter de rug. Nu weer klaar om een update te schrijven. Dit kan een belangrijke worden, want er lijkt op dit moment een hoop te gebeuren en mogelijk te verschuiven binnen de markt.
Het is dus een week waarin we kwartaalcijfers krijgen van techreuzen, een rentebesluit van de Amerikaanse centrale bank, groeicijfers over de economie en de PCE-inflatie. Daarnaast lijkt er echter een grotere veranderingen plaats te vinden, die kan zorgen voor een fase in de bullmarkt waarin andere bedrijven profiteren.
Tot nu toe waren het de chippers. Dat kan weleens verschuiven naar bedrijven die juist toepassingen bouwen en leveren. De vraag naar kunstmatige intelligentie is nog altijd enorm, zoals blijkt uit de kwartaalcijfers. Het lijkt echter te gebeuren dat het vertrouwen afneemt in bedrijven die de hardware en de infrastructuur daarvoor leveren.
Dat zien we goed terug bij de chipindex.
In de grafiek zien we dat iedere koersdaling voor de zomer van 2026 razendsnel werd opgekocht. Nu is dat niet het geval meer. Het momentum zwakt af. En de chipindex (SOX) leunt op het belangrijke 200-daagse exponentiële koersgemiddelde.
Afbeelding 1: chipindex op cruciale steun aangekomen.
Dat betekent niet dat er automatisch een nieuwe crash aankomt. Het laat vooral zien dat het marktregime is veranderd. De hardware-kant van de AI-cyclus begint zwakker te worden.
En daar is een interessante uitleg voor.
Geld wordt duurder, beleggers kritischer
Ten eerste zien we dat kapitaal in een rap tempo duurder is geworden. De rentes zijn fors opgelopen. Daardoor wordt de financieringskant van de AI-investeringscyclus een lastiger verhaal voor beleggers.
De Amerikaanse 10-jaarsrente ligt rond de 5 procent. De Brent-olieprijs ligt boven de 110 dollar per vat en de volatiliteit op de aandelenmarkt is toegenomen.
Tegelijkertijd zijn de kredietpremies van verschillende AI-bedrijven fors gestegen. Met name bij bedrijven die meer afhankelijk zijn van externe financiering. Terwijl techreuzen zoals Amazon, Alphabet en Meta minder moeite hebben met de hogere rentes, zien we dat bedrijven zoals CoreWeave steeds meer onder druk komen.
Bij CoreWeave liep de rente op hun obligaties recent bijvoorbeeld op tot bijna 16 procent.
Dat is nogal een verschil met de 5 procent die Amerikaanse staatsobligaties opleveren.
Het probleem is dus niet alleen dat de rente hoog is. Het probleem is dat beleggers steeds minder bereid zijn om de enorme AI-investeringen tegen aantrekkelijke voorwaarden te financieren.
Dat is vooral een gevaar voor bedrijven die in hogere mate afhankelijk zijn van geleend geld. Voor partijen zoals Microsoft, Alphabet en Amazon ligt dat anders. Zij beschikken over enorme inkomstenstromen, maken winst en hebben een sterke balans.
Was de markt te enthousiast over chips?
Naast het financieringsverhaal is er nog een ander punt dat waarschijnlijk een belangrijke rol speelt. Sinds 2023 waren chippers de grootste winnaars op Wall Street.
Dat was ook logisch. Om krachtige AI-modellen te ontwikkelen en draaien heb je gigantische hoeveelheden rekenkracht nodig. Bedrijven zoals Nvidia, AMD en andere chippers profiteerden daarvan.
Maar het lijkt erop alsof we richting een andere fase gaan.
Een fase waarin niet langer de vraag centraal staat hoeveel chips we kunnen produceren. Maar een fase waarin beleggers zich richten op wat die chips daadwerkelijk kunnen verdienen.
Daarbij speelt nog iets.
Bestaande AI-chips lijken steeds langer economisch bruikbaar dan eerder werd verwacht.
Neem de Nvidia A100, die al in 2020 op de markt kwam. Ruim zes jaar later wordt deze chip nog altijd gebruikt voor verschillende AI-toepassingen. In tegenstelling tot wat eerder verwacht werd, zijn deze nog niet economisch afgeschreven.
Afbeelding 2: oude chips langer economisch waardevol.
Daardoor is er mogelijk minder vraag naar chips, omdat de oudere generaties voldoen.
Tegelijkertijd worden AI-modellen steeds efficiënter. Daardoor is voor dezelfde taak niet altijd de duurste en krachtigste hardware nodig. En daarmee komen we bij een interessante economische vraag, die de markt zichzelf ook lijkt te stellen (gezien de koersdalingen bij de chipindex).
Wat als een AI-model of chip die 20 of 30 procent beter presteert, voor veel bedrijven helemaal geen extra waarde toevoegt?
Als een goedkoper model of een oudere chip al uitstekend functioneert, waarom zou je dan meer betalen voor een duurdere variant?
Natuurlijk blijft er behoefte aan de nieuwste en krachtigste chips. Maar het is niet vanzelfsprekend dat de enorme groei van de afgelopen jaren zich in hetzelfde tempo en op dezelfde manier voortzet.
Misschien wordt de volgende fase van de AI-cyclus daarom minder gedomineerd door hardware en juist meer door software, toepassingen en bedrijven die AI daadwerkelijk weten te gebruiken om extra winst binnen te halen.
Wall Street lijkt voorzichtig te roteren
Dat is een interessante gedachte als we naar de prestaties van verschillende sectoren kijken. Terwijl de Amerikaanse techsector deze maand ruim 5 procent kwijtraakte, steeg de index voor consumptiegoederen met bijna 10 procent.
Ook de gelijkgewogen S&P 500 steeg deze maand met ongeveer 4 procent. Beleggers verlaten dus niet massaal de markt. Ze verschuiven kapitaal naar andere sectoren.
Afbeelding 3: Wall Street roteert naar defensievere sectoren.
Dat er mogelijk meer focus komt voor bedrijven die daadwerkelijk waarde toevoegen en toepassingen bouwen, zien we aan de enorme kracht bij cybersecurity.
De Global X Cybersecurity ETF (BUG) steeg gisteren bijna 3 procent en handelt op zijn hoogste koers ooit.
Afbeelding 4: Cybersecurity ETF op all-time high.
Dit bewijst natuurlijk niet dat beleggers massaal van chips naar AI-software overstappen. Maar het laat wel zien dat we daadwerkelijk naar een andere fase van de bullmarkt gaan.
Een fase waarin hardware minder de leiding heeft, en toepassingen het overnemen.
Deze week antwoorden?
De komende dagen kunnen ons weleens van antwoorden voorzien in dit vraagstuk. Woensdag presenteren Microsoft en Alphabet hun kwartaalcijfers. Donderdag volgt Amazon.
Voor mij wordt het vooral interessant hoe beleggers reageren op de investeringsverwachtingen die ze delen.
Stel dat Microsoft zijn AI-investeringen fors verlaagt en het aandeel daardoor stijgt.
Op het eerste gezicht is dat positief. Minder investeringen betekenen immers dat er mogelijk meer kapitaal overblijft voor aandeelhouders. Maar voor de bredere economie en de chipsector kan dat weleens een negatieve ontwikkeling zijn.
De gigantische AI-investeringen vormen immers een belangrijke motor achter de economische groei.
Een herstel van tech om deze reden kan dus goed nieuws zijn voor aandeelhouders op de korte termijn. Terwijl het tegelijkertijd aanleiding geeft om extra bezorgd te zijn over de economische groei.
Dat is waar ik op ga letten. Wat vertellen de techreuzen ons en hoe reageren de markt en de rentes daar op?
Herstelt het vertrouwen omdat bedrijven aantonen dat hun AI-investeringen steeds meer opleveren? Of herstellen aandelen omdat bedrijven beloven minder uit te geven?
Dat zijn twee fundamenteel verschillende verhalen.
En donderdag krijgen we nog meer informatie. Dan wordt het groeicijfer voor de Amerikaanse economie gepubliceerd en krijgen we de PCE-inflatie over september. Dat gebeurt allemaal één dag nadat de Amerikaanse centrale bank haar rentebesluit neemt.
We krijgen dus tegelijkertijd inzicht in het rentebeleid, de economische groei, de inflatie en de investeringsplannen van de techreuzen.
Dit was het dan alweer voor deze vandaag. Enorm bedankt voor het lezen en alle leuke reacties!
Wil je mijn werk steunen? Laat dan vooral een like of reactie achter!
Heb een fijne dag en tot morgen!
Thom


Meta veroorzaakt AI-paniek: staat de bubbel op barsten?
Dit moet jij vandaag weten:
🔴 Paniek rond AI-aandelen op Wall Street: de Nasdaq verloor gisteren 2,6%, de chipindex 6,7% en Meta 7% nadat het bekendmaakte voor $825 miljard aan investeringsverplichtingen te hebben voor de komende jaren, terwijl de concurrentie om kapitaal van andere techreuzen moordend is.
🔴 Twijfels over AI-investeringscyclus: beleggers twijfelen niet over de potentie van AI. Ze twijfelen niet over de investeringsintenties van techreuzen. Beleggers twijfelen over de manier waarop men de investeringen gaat financieren, terwijl partijen zoals Meta toegeven dat kapitaal steeds schaarser wordt. Het is steeds lastiger om AI-investeringen te financieren zonder veel hogere rentes te betalen.
🔴 Kapitaal verschuift, maar verlaat markt niet: terwijl de Nasdaq onderuitging, sloten de Dow Jones en Russell 2000 gisteren met lichtgroene cijfers. Sterker nog, het meerendeel van de Amerikaanse aandelen steeg. De twijfels omtrent AI zorgen voor lagere obligatierentes, en dat helpt de rest van de beurs.
🔴 Olieprijs stijgt verder en blijft probleem: hoewel de focus gisteren op AI-aandelen lag, steeg ook de olieprijs weer verder. Nieuwe Houthi-aanvallen op Saudische doelen vergroten de zorgen in de energiemarkt. Maar ondanks dat zagen we de obligatierentes dalen.
Dan is het nu tijd om de materie in te duiken!
Meta presenteerde woensdag na het sluiten van de beurs de kwartaalcijfers over het derde kwartaal van 2026.
Drie punten uit dat kwartaalverslag zorgden samen voor paniek op de beurs:
1. Meta rapporteerde een negatieve vrije kasstroom. Er gaat meer geld uit aan operationele activiteiten en investeringen dan er binnenkomt.
2. Meta waarschuwt dat kapitaal voor AI-investeringen schaars wordt. Het is steeds lastiger om kapitaal te lenen voor investeringen in kunstmatige intelligentie zonder steeds hogere rentes te betalen. Techreuzen concurreren steeds meer met elkaar om kapitaal.
3. Meta legde al voor 825 miljard dollar aan toekomstige investeringsverplichtingen vast.
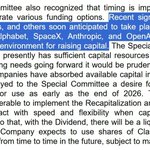
Ze erkennen bij Meta letterlijk dat de concurrentie om kapitaal van Alphabet (moederbedrijf Google), SpaceX, Anthropic en OpenAI het lastiger maakt om geld op te halen voor investeringen.
Afbeelding 1: Meta erkent groeiende concurrentie om kapitaal.
Dit zorgt momenteel voor twijfels over de AI-investeringscyclus. Niet de vraag naar de technologie. Niet het geloof in het potentieel van de technologie. Maar de manier waarop men de enorme investeringen gaat financieren.
Als gevolg daarvan zagen we gisteren opnieuw een paniekgolf rondom AI-aandelen en een vlucht naar veiligheid. Meta daalde 7%, Nvidia daalde 4%, Microsoft verloor 2%, Amazon zakte 4% en Alphabet ging 3% onderuit.
Dat kapitaal verplaatste zich vervolgens met name naar staatsobligaties. Daardoor zagen we de Amerikaanse 10-jaarsrente wederom fors dalen op donderdag.
De volgende grafiek laat eigenlijk precies zien wat er aan de hand is. Ondanks dat de Brent-olieprijs opnieuw steeg vanwege de Iran-oorlog, daalde de Amerikaanse 10-jaarsrente. Normaal gesproken zou je echter verwachten dat de rente stijgt als de olieprijs stijgt, omdat dat voor een hogere inflatie zorgt.
Afbeelding 2: Amerikaanse 10-jaarsrente omlaag, ondanks stijging olieprijs.
Nu was dat niet het geval. Waarom? Omdat de twijfels over de AI-investeringscyclus momenteel zwaarder lijken te wegen dan de zorgen over inflatie. Wat dit koersverloop ons laat zien, is dat beleggers zich zorgen maken over de economie. Over de economische groei.
Beleggers halen risico van tafel en zoeken hun toevlucht in Amerikaanse staatsobligaties. Daardoor stijgen de obligatiekoersen en dalen de rentes.
Toch hoeft dit niet het einde van de AI-bubbel te betekenen. Er kan lucht uit de bubbel ontsnappen zonder dat deze barst. Sterker nog, de dalende rente kan de AI-investeringscyclus juist weer wat ademruimte geven.
Waarom?
Omdat een lagere rente in principe ook betekent dat bedrijven goedkoper kapitaal kunnen aantrekken. Dat maakt het aantrekkelijker om te blijven investeren in datacenters, chips en andere infrastructuur.
Tegelijkertijd zorgt een lagere rente ervoor dat toekomstige bedrijfswinsten voor beleggers meer waard worden. Dat is vooral gunstig voor technologiebedrijven waarvan een groot deel van de beurswaarde gebaseerd is op verwachte winsten in de toekomst.
Daar ontstaat dus een interessante wisselwerking.
Zorgen over de AI-investeringscyclus zorgen voor dalende aandelenkoersen en een vlucht naar staatsobligaties. Daardoor dalen de rentes, wat de financiële omstandigheden voor diezelfde AI-investeringscyclus weer kan verbeteren.
Dat mechanisme werkt natuurlijk alleen zolang beleggers en kredietverstrekkers bereid blijven om de investeringen te financieren. Uiteindelijk moeten mensen kapitaal beschikbaar durven te stellen voor AI-investeringen.
Maar het laat wel zien waarom een correctie op de beurs niet onmiddellijk hoeft uit te monden in een economische crisis.
Misschien is dat uiteindelijk precies wat deze markt nodig heeft. Niet het volledig uiteenspatten van de AI-hype, maar een periode waarin de waarderingen normaliseren, de financieringskosten dalen en de investeringscyclus in een wat rustiger tempo kan doorgroeien.
We zitten nu in een fase waarin zelfs sterke kwartaalcijfers niet voldoende zijn om de twijfels weg te nemen. Het wordt dan ook interessant om te zien of de beurs op deze manier blijft reageren als de grote namen goede cijfers blijven presenteren.
Vergeet ook niet dat de enorme investeringsbeloftes, bijvoorbeeld die van 825 miljard dollar van Meta, in principe positief zijn. Deze laten immers geen misverstanden bestaan over de intenties omtrent en het geloof in de technologie. De twijfel zit vooral in de manier waarop men dit gaat financieren terwijl de concurrentie om kapitaal groeit.
Dit was het dan alweer voor deze week. Enorm bedankt voor het lezen en alle leuke reacties! Maandag zit ik in het vliegtuig richting Azië. Dinsdag verschijnt de volgende editie weer.
Wil je mijn werk steunen? Laat dan vooral een like of reactie achter!
Heb een fijne dag!
Thom


Beurzen rood, goud omlaag en bitcoin onder druk
Dit moet jij vandaag weten:
🟠 Meta verrast, Tesla valt tegen: de omzet van Meta steeg in Q3 met 26% en het aandeel steeg na het sluiten van de beurs bijna 4%. Tesla viel juist tegen en verloor 3%, terwijl het de investeringsverwachting voor 2026 verlaagde van 25 naar 20 miljard dollar.
🟠 Aziatische chipsector opnieuw rood: ondanks een stijging van 1,1% voor de Nasdaq gisteren, verliest de Zuid-Koreaanse Kospi vanochtend bijna 3% en de Japanse Nikkei 1,6%. Vooral Samsung, SK Hynix en Tokyo Electron krijgen klappen. De zwakte op de Aziatische beurs slaat vandaag over op de rest van de wereld, die ook rood kleurt.
🟠 Olieprijs omhoog door nieuwe aanvallen: Brent-olie steeg vanochtend met bijna 2% boven de 110 dollar per vat. Dat gebeurde nadat Houthi-rebellen opnieuw doelen in Saudi-Arabië aanvielen.
🟠 Zorgen om Frankrijk nemen toe: de Franse 10-jaarsrente klom gisteren voor het eerst sinds 2002 boven de 5%. De Stress in het financiële systeem neemt toe, terwijl de zorgen over de financiering van de AI-investeringscyclus ook groter worden.
Het investeringsklimaat is op dit moment enorm tegenstrijdig. We zien steeds fantastische kwartaalcijfers, maar wel tegen een extreem giftige context en achtergrond. Voorlopig kunnen zelfs goede kwartaalcijfers de koersen niet meer groen kleuren op Wall Street.
- stijgende obligatierentes drukken zwaar op de markt
- de rentesituatie van Frankrijk begint zorgwekkend te worden
- de oorlog met Iran blijft problematisch, Brent-olieprijs weer boven $110 per vat
- de Zuid-Koreaanse Kospi struikelt opnieuw door overmatig hefboomgebruik, en raakt nu ook andere beursindices
We kunnen rustig stellen dat de sterke kwartaalcijfers de enige reden zijn dat de markten op dit moment nog overleven. De cijfers van ASML, TSMC, SpaceX en Meta Platforms waren stuk voor stuk hoopgevend.
Toch heerst er momenteel een ongemakkelijk gevoel op de beurs.
Dat heeft natuurlijk te maken met de giftige macro-omstandigheden buiten de kwartaalcijfers om. In mijn ogen versterkt die context vooral de investeringscasus voor goud en bitcoin.
Een ingreep van centrale banken komt steeds dichterbij. Uiteraard zullen ze dat nooit openlijk toegeven. Dat zou de paniek alleen maar groter maken.
Tenzij het nodig is om een crisis te voorkomen. Dat zagen we bijvoorbeeld tijdens de eurocrisis van 2012. Toenmalig ECB-president Mario Draghi zei destijds het volgende in een toespraak: "We zullen alles doen wat nodig is om de euro te redden. En geloof me, het zal genoeg zijn."
Voorlopig zijn we nog niet op dat punt. Er zijn echter genoeg ontwikkelingen die ons daar kunnen brengen. Bijvoorbeeld een kwartaal waarin de cijfers van beursbedrijven tegenvallen. Dan is er immers niets meer om op te leunen. Of een escalatie van de Franse rentesituatie. Of een bredere inflatiegolf door de stress op de energiemarkt die de oorlog in Iran veroorzaakt.
Een toekomst met meer geldcreatie en inflatie lijkt door ons op schulden gebaseerde financiële systeem onvermijdelijk. Om die reden blijven goud en bitcoin in mijn ogen interessante assets. Uiteraard als onderdeel van een brede portefeuille, waar ook aandelen in thuishoren.
- er heerst een hoge mate van geopolitieke onzekerheid
- de beurs leunt bijna puur op het AI-verhaal
- stijgende obligatierentes zetten overheidsfinanciën verder onder druk
- het is lastiger dan ooit om de toekomst te voorspellen
- energieprijzen vormen nog altijd een risico
Kortom, er heerst veel onzekerheid. In dat klimaat is het volgens mij aantrekkelijk om politiek- en economie-onafhankelijke assets te bezitten. En je te verstoppen in schaarste.
Op de korte termijn staat de goudprijs vooral onder druk. Maar als belegger is het juist de kunst om voorbij de strubbelingen op de korte termijn te kijken. Je niet te laten afleiden door veranderingen in de dagkoers, en juist een plan te maken voor de lange termijn.
Tenminste, dat is mijn visie. En vanuit die visie is het helemaal niet erg als de goudprijs zelfs nog meer zou dalen. Dat zou immers betekenen dat ik voor hetzelfde geld meer goud kan kopen.
Op dit moment krijgt goud steun op het 0,382 Fibonacci-niveau van de stijging van september 2022 tot januari 2026. Dat niveau ligt op ongeveer 4.080 dollar. Mocht goud die steun kwijtraken, dan zou het 0,5 Fibonacci-niveau op 3.611 dollar interessant worden.
Afbeelding 1: goud krijgt voorlopig steun op 0,382 Fibonacci-niveau.
Dit was het dan alweer voor vandaag. Enorm bedankt voor het lezen en alle leuke reacties!
Wil je mijn werk steunen? Laat dan vooral een like of reactie achter!
Heb een fijne dag!
Thom

Komt AI-rally terug door sterke cijfers SpaceX en Super Micro?
Eindelijk! Na een paar dagen griep ben ik weer fit genoeg om een marktupdate te schrijven.
Grappig hoe je op zulke momenten maar één ding wilt: je weer fit voelen en van die ellendige pijn af zijn. Om waarschijnlijk een paar dagen later alweer te vergeten hoe fijn het is om je gewoon goed te voelen.
Ach, we blijven toch rare wezens.
Goed, genoeg gefilisofeerd. Tijd voor de marktupdate!
🟠 Sterke AI-cijfers geven Wall Street hoop: na ASML en TSMC kwamen ook SpaceX en Super Micro met positieve verrassingen. Hun aandelen stegen na het sluiten van de beurs met 8% en 16%. Vanavond Tesla en Meta.
🟠 Kredietmarkt waarschuwt voor AI-risico’s: de kosten om je tegen een faillissement van chipbedrijven te verzekeren stijgen fors. Bij Broadcom zijn deze sinds juni verviervoudigd. Bij SoftBank ziet de markt inmiddels zelfs 30% kans op een faillissement.
🟠 Chipindex veert op vanaf belangrijk steunpunt: na een forse correctie lijkt de chipindex steun te vinden rond 540 dollar. Dankzij sterke kwartaalcijfers stijgt de koers vandaag in de voorbeurs. Is dit de omkering?
🟠 Rotatie op Wall Street: terwijl tech-aandelen terrein verloren, won de gelijkgewogen S&P 500 afgelopen maand 1,42%. Beleggers verlaten beurs niet massaal, maar verschuiven kapitaal naar andere sectoren.
🟠 Olieprijs en inflatie blijven risico’s: Brent-olieprijs noteert rond 110 dollar per vat, terwijl kerninflatie hardnekkig blijft en de huizenmarkt verzwakt. Een oplossing voor de oorlog met Iran blijft een troefkaart voor de financiële markten.
Te beginnen met de kwartaalcijfers. Vorige week lieten ASML en TSMC al zien dat de vraag naar AI-chips nog altijd enorm is. Gisteren kreeg dat positieve verhaal een vervolg met sterke cijfers van SpaceX en een forse verhoging van de omzetverwachting bij Super Micro. De aandelen stegen na beurs met respectievelijk ongeveer 8 en 16 procent.
Die meevallers zorgen vandaag voor optimisme op Wall Street, waar de Nasdaq 100-futures groen kleuren.
Vanavond volgen de kwartaalcijfers van Tesla en Meta Platforms. Twee reuzen op het gebied van AI. Ook die moeten weer bevestigen dat de enorme investeringen resulteren in hogere winsten.
Want daar zit momenteel de grote twijfel op de beurs. Beleggers maken zich steeds meer zorgen over de financiering van de AI-cyclus. Er is wel vertrouwen in de technologie en de potentie van AI.
De bouw van datacenters, de aanschaf van chips en de ontwikkeling van AI-modellen kosten honderden miljarden dollars. Een deel van die investeringen wordt met geleend geld betaald.
En nu de rentes hoog liggen, wordt dat steeds duurder. De grote angst is dat het langer duurt voordat AI voldoende geld oplevert om al die investeringen terug te verdienen en de schulden af te betalen.
Die zorgen zien we inmiddels duidelijk terug op de kredietmarkt.
Kijk maar eens naar de onderstaande grafiek. Die laat de ontwikkeling zien van zogenaamde credit default swaps (CDS) voor Nvidia, AMD en Broadcom. Dat zijn financiële contracten waarmee beleggers zich kunnen verzekeren tegen het risico dat een bedrijf zijn schulden niet meer kan terugbetalen.
Afbeelding 1: CDS Nvidia, AMD en Broadcom.
Hoe groter beleggers dat risico inschatten, hoe meer ze doorgaans bereid zijn voor die bescherming te betalen. En die kosten zijn de afgelopen maanden fors gestegen. Bij Broadcom is de CDS-spread sinds juni bijvoorbeeld bijna verviervoudigd.
Dat betekent niet dat deze bedrijven op omvallen staan. Wel laat het zien dat beleggers zich steeds meer zorgen maken over de financiële risico’s binnen de AI-sector.
Vooral bij bedrijven die meer met geleend geld financieren, zoals het Japanse SoftBank, schieten de verzekeringskosten omhoog. Op basis van de huidige prijs zou de markt een kans van bijna 30 procent zien op het faillissement van SoftBank.
Afbeelding 2: CDS SoftBank.
Vanaf 6 oktober begon de chipindex van VanEck fors te dalen. Onder andere door deze angst. Voorlopig gaf het niveau van 540 dollar echter veel steun. Zie daarvoor de witte stippellijn in de grafiek. In heel 2026 vormde dit een belangrijk steunpunt voor de chipindex.
Afbeelding 3: steun voor chipindex van VanEck.
Dankzij de sterke kwartaalcijfers van de afgelopen dagen veert de chipindex op. In de prebeurs handelt de koers nu op ruim 552,55 dollar. Precies rond het 0,382 Fibonacci-niveau van de stijging van april tot en met juni 2026.
Daarmee lijkt de chipindex weer wat positief momentum te krijgen. Dat is interessant, omdat het tech-sentiment onder beleggers ronduit slecht is.
Dat zien we ook terug in de onderstaande grafiek. Hierin wordt de reguliere S&P 500 (SPY) vergeleken met de gelijkgewogen S&P 500 (RSP).
Het verschil? In de reguliere S&P 500 krijgen bedrijven een weging op basis van hun beurswaarde. Grote technologiebedrijven zoals Nvidia, Apple en Microsoft hebben daardoor veel meer invloed op de index dan kleinere bedrijven. In de gelijkgewogen S&P 500 telt ieder bedrijf even zwaar mee.
Afbeelding 4: rotatie van tech naar bredere markt. Kan die doorzetten of zorgen sterke kwartaalcijfers voor omkering?
Wat deze grafiek laat zien is dat het marktleiderschap niet bij de techreuzen ligt, maar bij een bredere groep aandelen.
Het wordt interessant om te zien of dat omdraait als blijkt dat de kwartaalcijfers over Q3 2026 wederom boven verwachting sterk zijn. Na de eerste paar resultaten lijkt het wederom die kant op te gaan.
Verder is het sterk om te zien dat beleggers ondanks de zorgen niet volledig uit de markt stapten. Ze verkochten niet alles. Ze verkochten vooral tech, terwijl de bredere markt enigszins herstelde.
De afgelopen maand wist de gelijkgewogen S&P 500 (RSP) bijvoorbeeld gewoon met 1,42 procent te stijgen.
Wat niet wegneemt dat er genoeg ontwikkelingen zijn om je zorgen over te maken. Het beleggingsklimaat is enigszins vertroebeld ten opzichte van eerdere jaren. We hebben te maken met:
- Een Brent-olieprijs van ongeveer 110 dollar per vat.
- Een wereldwijd plakkerige kerninflatie (Core CPI).
- Wereldwijd twijfels over huizenmarkten: in de VS viel het vertrouwen van de bouwsector naar het laagste niveau sinds juni 2012.
- Twijfels over financieringsverhaal AI-investeringscyclus.
Alle druk ligt dus bij de kwartaalcijfers. Terwijl een oplossing voor de Iran-oorlog de grootste troefkaart blijft voor de markt.
Vergeet alleen niet dat we het hier vooral over de koersbewegingen van vandaag en morgen hebben. We hebben soms de neiging om onszelf te verliezen in alle dagelijkse ontwikkelingen, terwijl voor de meeste beleggers juist het grote plaatje telt.
Er hangt bijna altijd wel een angstig scenario boven de markt. Toch heeft de beurs uiteindelijk iedere crisis, recessie en oorlog overleefd. Sterker nog, wie tijdens grote crashes durfde te kopen en vervolgens geduldig bleef zitten, werd daar historisch gezien vaak rijkelijk voor beloond.
Zo zou ik een eventuele nieuwe beurscrash ook benaderen. Niet als een reden om in paniek te verkopen, maar juist als een kans om tegen lagere koersen agressief bij te kopen.
Waarom? Omdat ik me nauwelijks een toekomst kan voorstellen waarin we over tien jaar niet aanzienlijk meer computerkracht en chips nodig hebben dan vandaag.
De weg daarnaartoe zal ongetwijfeld vol hobbels zitten. Maar zo is het leven.
Dit was het dan alweer voor deze vandaag. Enorm bedankt voor het lezen en alle leuke reacties!
Wil je mijn werk steunen? Laat dan vooral een like of reactie achter!
Heb een fijne dag!
Thom


AI-crisis groeit, maar beurs geeft hoopvol signaal
🟠 Rotatie op de beurs, positief signaal: gisteren steeg de Dow Jones met 1,1% en de Russell 2000 met 1,4% tijdens het bloedbad voor AI-aandelen. Ook de gelijkgewogen S&P 500 steeg met 1,4%. Dit vertelt ons dat beleggers niet uit de markt stapten, maar vooral kapitaal verschoven van AI-aandelen naar andere sectoren. Er blijft dus sprake van een zekere risicobereidheid.
🟠 Obligatierentes zetten stap terug: de Amerikaanse 10-jaarsrente daalde tot onder de 5,10%. Woensdag stond deze nog boven de 5,30%. Zelfs een onverwacht hoge producentenprijsindex (PPI) kon de daling niet tegenhouden. De markt lijkt zich dus steeds meer zorgen te maken over de economische gevolgen van de hogere financieringskosten. Lees: men begint staatsobligaties aantrekkelijker te vinden op de huidige renteniveaus.
🟠 Druk op beurslancering Anthropic: het verhaal gaat rond dat Anthropic voor $1,5 biljoen naar de beurs gaat. Eerder zou dat nog $2 biljoen zijn. De groei vertraagt. Beleggers maken zich steeds meer zorgen over de financiering van de AI-infrastructuurcyclus. Dat zien we onder andere aan de rente van 16% die je nu krijgt op obligaties van AI-datacenterbedrijf CoreWeave. Die rente is aantrekkelijk, maar vertelt je ook dat de markt grote risico’s ziet.
🟠 Kans op renteverhoging Amerikaanse centrale bank zakt: Kevin Warsh, voorzitter van de centrale bank, gaf tijdens een toespraak vanochtend aan geen haast te hebben met renteverhogingen. Na zijn uitspraken daalde de kans op een renteverhoging in oktober van 27% naar ongeveer 15%.
De belangrijkste ontwikkeling is wat mij betreft de toenemende tweedeling op de obligatiemarkt.
Aan de ene kant zien we een vlucht naar Amerikaanse staatsobligaties. Aan de andere kant lopen de kredietpremies van financieel kwetsbare AI-bedrijven juist hard op. In de volgende grafiek zien we de Amerikaanse 10-jaarsrente dalen, terwijl de rente op obligaties van CoreWeave fors steeg. De rente daalde vandaag enigszins nadat Nvidia CEO Jensen Huang zich positief uitsprak over de financiële gezondheid van het bedrijf.
Afbeelding 1: Amerikaanse 10-jaarsrente versus CoreWeave-rente.
Niettemin vertelt dit verschil ons veel over het huidige sentiment.
Beleggers zijn nog altijd bereid om geld uit te lenen. Maar ze worden veel selectiever in de risico’s die ze daarvoor willen nemen. Waarom zou je immers een groot kredietrisico aangaan als Amerikaanse staatsobligaties al ongeveer 5% rendement bieden?
Voor een bedrijf als CoreWeave is dat een serieus probleem. Het heeft enorme hoeveelheden kapitaal nodig om datacenters te bouwen en uit te breiden. Als beleggers steeds hogere rentes eisen, worden die investeringen duurder en moeilijker te financieren. Deze week klom de rente voor het bedrijf tot bijna 16%.
Het gevaar is dat de financieringsproblemen uiteindelijk de AI-investeringscyclus zelf gaan afremmen. Dat zou vervolgens ook gevolgen hebben voor de leveranciers van chips en andere infrastructuur.
Toch zie ik in de huidige marktontwikkelingen ook een belangrijk positief signaal.
De daling van de obligatierentes geeft namelijk lucht aan andere delen van de economie. Dat zien we terug op de aandelenmarkt. Terwijl de AI-sector worstelt, profiteren gezondheidszorgbedrijven, kleinere ondernemingen en andere sectoren van de verschuivende belangstelling.
De markt wordt dus niet over de volledige breedte verkocht. Het leiderschap verschuift. Dat is een positief signaal. Beleggers trekken dus niet massaal kapitaal uit de markt. Die verschuiving zien we duidelijk terug in de volgende grafiek. De Dow Jones won de laatste vijf dagen 1,70%, terwijl de S&P 500 -0,62% daalde en de Nasdaq 100 zelfs -3,19 daalde.
Afbeelding 2: verschuiving van tech-aandelen naar andere sectoren.
Maar er zit ook nog een waarschuwing in dit verhaal.
Dalende obligatierentes zijn niet automatisch alleen maar goed nieuws. Als ze vooral dalen doordat beleggers economische problemen verwachten, kan de opluchting op de aandelenmarkt van tijdelijke duur blijken. Het lijkt nu ook een uiting van de twijfels over de AI-investeringscyclus.
Voorlopig blijf ik daarom vooral kijken naar de kredietmarkt.
Als de obligatierentes blijven dalen terwijl kredietpremies voor bedrijven zoals CoreWeave verder oplopen, vertelt ons dat iets belangrijks. Geld wordt dan niet voor iedereen goedkoper. Dat onderscheid kan de komende maanden bepalend worden voor het vervolg van deze bullmarkt.
Dit was het dan alweer voor deze week. Enorm bedankt voor het lezen en alle leuke reacties!
Wil je mijn werk steunen? Laat dan vooral een like of reactie achter!
Heb alvast een fijn weekend!
Thom


Bloedbad bij AI-aandelen: einde bullmarkt?
Dit moet jij vandaag weten:
🔴 AI-angst keert terug, Zuid-Korea crasht: na een daling van 1,9% voor de Nasdaq gisteren, verliest de Zuid-Koreaanse Kospi vandaag ruim 8%, de Japanse Nikkei 5,4% en grote geheugenpartijen Samsung Electronics en SK Hynix meer dan 10%. De twijfels over de AI-cyclus keren terug.
🔴 Anthropic de boosdoener: hoewel modelbouwer Anthropic een omzetstijging van 50% presenteerde voor Q3, viel dat enorm tegen ten opzichte van de stijging van ruim 140% in Q2. Beleggers zijn bang dat de snelste groei inmiddels achter ons ligt.
🔴 Chinese concurrentie voor geheugenreuzen: daarnaast boekt de Chinese chipfabrikant CXMT snelle vooruitgang. Elon Musk verwacht in 2028 veel chips uit China. Daarmee dreigt de huidige geheugenschaarste vanaf 2029 om te slaan. En zet het in potentie de marges van Samsung, SK Hynix en Micron onder druk.
🔴 Recordwinst voor TSMC: het is niet alleen maar negatief. Na de sterke cijfers die ASML gisteren presenteerde, rapporteerde chipgigant TSMC vanochtend een winststijging van 69% naar $23,6 miljard, ruim boven verwachting. Toch daalde het aandeel ongeveer 2%.
🔴 Obligatierentes dalen, herstel goud: als gevolg van de AI-angst dalen de obligatierentes vandaag. Het wegvallen van de AI-cyclus zou de economische groei in gevaar brengen en de vraag naar kapitaal flink verminderen. Dat zorgt nu voor lagere rentes en dat stuwt de goudprijs iets omhoog.
Hét verhaal van vandaag is natuurlijk het bloedbad bij AI-aandelen. Ondanks dat de eerste kwartaalcijfers over Q3 indrukwekkend blijven, beginnen beleggers vertrouwen te verliezen.
De stijgende obligatierentes, in combinatie met de enigszins tegenvallende groei bij Anthropic en de concurrentie-dreiging uit China lijken nu hun tol te eisen.
Het zou mij echter verbazen als het hele AI-verhaal hiermee ten einde komt. Mijn vertrouwen in de potentie van de technologie om de wereld significant te veranderen is de afgelopen maanden alleen maar groter geworden.
Hoewel het nooit leuk is om je vermogen te zien krimpen, beschouw ik dit soort ontwikkelingen eerder als een kans. Gevoelsmatig is het misschien makkelijker om te kopen als de beurs iedere dag groen kleurt.
Maar dat kan iedereen. Uiteindelijk koop je liever op momenten van paniek. Op momenten waarop het spreekwoordelijke bloed door de straten gutst. Ik koop aandelen in deze sector niet om ze morgen met winst van de hand te doen.
Ik koop ze omdat ik geloof dat het aandelen zijn die over de komende decennia veel meer waard worden dan vandaag. Omdat ik geloof dat de kans groot is dat we in de toekomst veel meer computerkracht en chips gebruiken dan in de wereld van vandaag.
Voor de chipindex (SOXX) kijk ik bijvoorbeeld naar het 200-daags exponentiële koersgemiddelde op 474 dollar en het 0,5 Fibonacci-niveau van de stijging van de maart-bodem tot de juni-piek op 481 dollar. Die niveaus kruipen naar elkaar toe. Daar zou de chipindex in theorie steun kunnen vinden.
Afbeelding 1: chipindex op weg naar interessante instapkoers?
Een veel grimmiger scenario is overigens niet ondenkbaar. Tijdens de heffingencrisis van april 2025 viel de koers van de chipindex terug naar het 200-weeks exponentiële koersgemiddelde. Zie de rode lijn in de onderstaande grafiek.
Afbeelding 2: weekgrafiek chipindex laat zien dat het nog veel erger kan worden.
Gezien de nog altijd sterke kwartaalcijfers, acht ik een daling naar dat niveau echter onwaarschijnlijk. Mocht het gebeuren, dan ga ik daar wel inkopen doen.
Op dit soort momenten is het vooral belangrijk om rustig te blijven en een plan te maken.
Nogmaals, het voelt niet lekker als de koersen dalen. Maar dat is nu eenmaal de realiteit. Historisch gezien is iedere grote crash van de S&P 500 vooral een kans geweest om goedkoop in te stappen.
Afbeelding 3: S&P 500 over laatste 100 jaar.
Om de zoveel tijd keert de S&P 500 terug naar zijn 200-maands exponentiële gemiddelde. Dat is pijnlijk op het moment zelf. Maar achteraf gezien waren juist de meest lucratieve momenten om in te stappen.
De meeste mensen vallen echter steeds in dezelfde valstrik die de onderstaande afbeelding mooi weet te vangen. En deze is niet alleen van toepassing op AI-aandelen.
Afbeelding 4: marktpsychologie-meme
Het bloedbad op de beurs brengt mij echter ook bij een andere investering die belangrijk is voor mijn portefeuille.
Goud.
Als we daadwerkelijk naar het einde van deze AI-investeringscyclus kijken, dan betekent dat waarschijnlijk een paar dingen:
1. De obligatierentes zullen vanaf hier dalen, omdat de economische groei een knauw krijgt én omdat de enorme kapitaalvraag vanuit AI-bedrijven wegvalt.
2. Overheden en centrale banken zullen bijspringen met steunmaatregelen.
Dalende rentes maken goud aantrekkelijker. Steunmaatregelen van centrale banken maken goud aantrekkelijker.
Het is redelijk simpel, maar dit maakt goud in mijn ogen een mooie tegenhanger voor de AI-trade.
Wees je er echter van bewust dat goud op de korte termijn ook gewoon kan dalen als er paniek ontstaat op de beurs. Maar op de lange termijn versterkt dit de onderbouwing voor goud in de portefeuille.
Het kan dus best zijn dat dit scenario zich uitspeelt en goud verder daalt. Dat zou voor mij geen reden zijn om het overboord te gooien, maar juist om extra in te kopen.
Ik beleg niet voor morgen. Ik beleg voor de komende 10 tot 20 jaar.
Dit was het dan alweer voor deze vandaag. Enorm bedankt voor het lezen en alle leuke reacties!
Wil je mijn werk steunen? Laat dan vooral een like of reactie achter!
Heb een fijne dag!
Thom


Na het verhitte inflatierapport van gistermiddag schoten de obligatierentes en de Amerikaanse dollar omhoog. Ik schreef daar al bij dat de markt de neiging heeft om in eerste instantie wat overdreven op inkomende data te reageren.
Inmiddels handelt de 10-jaarsrente zelfs ONDER het niveau van voor het inflatierapport 😂
Later vandaag meer!

Amerikaanse inflatie hoger dan verwacht.
Eerste reactie markt:
- obligatierentes omhoog
- kans op renteverhoging 28 oktober van 17% naar 45%
- goud, bitcoin en aandelen omlaag
- Amerikaanse dollar omhoog
De kerninflatie (Core CPI), variant zonder voedsel- en energieprijzen, steeg +0,33% in september. Analisten hadden op ongeveer +0,20% ingezet.
Hoger dan verwacht dus.
Het geannualiseerde gemiddelde van de afgelopen 3 maanden steeg van 2% in augustus naar 3,4% in september.
Het lijkt erop dat de hogere energieprijzen door beginnen te werken in andere sectoren van de economie.
Niet goed, maar de markt heeft de neiging om in eerste instantie wat overdreven op dit soort cijfers te reageren. Neemt niet weg dat Trump hiermee de duidelijke boodschap krijgt dat een einde aan de oorlog met Iran behoorlijk belangrijk is.

ASML knalt, maar beurs heeft een probleem
Dit moet jij vandaag weten:
⚫️ ASML presenteert spectaculaire cijfers: de Nederlandse chipgigant ASML boekte in Q3 11,7 miljard euro omzet. Stijging van 55% op jaarbasis, en bijna 5 miljard euro nettowinst. ASML verhoogt omzetverwachting voor 2026 naar 44 tot 45 miljard euro, en verwacht dat productiecapaciteit in 2027 en 2028 onvoldoende zal zijn om aan vraag te voldoen. Sommige klanten informeren al naar machines voor 2030.
⚫️ Obligatierentes blijven grootste dreiging: vanochtend steeg de olieprijs naar het hoogste niveau in twee weken. Twee schepen werden aangevallen in de Straat van Hormuz. Onrust op de energiemarkt blijft een belangrijke bron van inflatie en drijvende kracht achter stijgende rentes. De beurs lijkt steeds meer moeite te hebben om met die hogere financieringskosten te dealen.
⚫️ Chipaandelen herstellen na dagen van koersdalingen: de Aziatische aandelenmarkten stijgen vanochtend, aangevoerd door chippers. Samsung (+2,4%), TSMC (+1,4%) en SoftBank (+3,4%). In Europa stijgt ASML ongeveer 1,8% na de sterke kwartaalcijfers. De grote vraag is of de sterke resultaten voldoende zijn om het vertrouwen in de AI-investeringscyclus op de korte termijn te herstellen.
Het belangrijkste verhaal is dat ASML de AI-investeringscyclus opnieuw van brandstof voorziet. Toch is de macro-economische tegenwind nog niet verdwenen. De vraag naar chipmachines blijft sterk, terwijl hoge energieprijzen en obligatierentes de financieringskosten voor de rest van de economie opdrijven.
Ook Jurrien Timmer, hoofd van de macro-afdeling bij biljoenenfonds Fidelity, ziet dat de hoge obligatierentes een rem zetten op de aandelenmarkt.
Zijn onderstaande grafiek laat dat zien. De winsten van Amerikaanse bedrijven groeien stevig (Y-as), maar tegelijkertijd worden de financiële omstandigheden steeds strenger (X-as).
Afbeelding 1: Hoge bedrijfswinsten leggen het af tegen stijgende rentes.
Dat laatste betekent vooral dat geld lenen duurder wordt. Niet alleen voor bedrijven die willen investeren, maar ook voor consumenten die bijvoorbeeld een hypotheek afsluiten.
Hetzelfde zagen we aan het einde van de cycli van 2016 tot 2018 (oranje lijn) en 2020-2022 gebeuren. Voorlopig kunnen de bedrijfswinsten de strengere financiële omstandigheden (hogere rentes) dragen, maar de markt heeft moeite om naar nieuwe all-time highs uit te breken.
Het wordt dan ook interessant om te zien of de VanEck Semiconductor ETF steun kan vinden op belangrijke koersgemiddelden, terwijl de Amerikaanse 10-jaarsrente rond het hoogste niveau sinds 2002 handelt.
Afbeelding 2: Chip-ETF VanEck verliest momentum.
Persoonlijk denk ik dat de oliemarkt de grootste troefkaart voor de beurs is. In theorie kan de situatie daar van de ene op de andere dag aanzienlijk verbeteren. Een einde aan de oorlogen in Iran en Oekraïne zou de olieprijzen flink kunnen laten dalen.
Dat zou niet alleen de inflatie verlichten, maar mogelijk ook ruimte creëren voor lagere obligatierentes. En dat is precies waar de aandelenmarkt op zit te wachten.
Tot die tijd blijft vooral het zwakkere deel van de economie kwetsbaar. Dat zien we terug in de onderstaande grafiek, die een zorgwekkende ontwikkeling laat zien.
De blauwe lijn toont de rente op Amerikaanse staatsobligaties met een looptijd van 30 jaar. Die is de afgelopen jaren fors gestegen.
De grijze lijn laat iets anders zien. De extra rente die beleggers eisen om geld uit te lenen aan bedrijven met een CCC-kredietbeoordeling. Dat zijn financieel kwetsbare ondernemingen met een relatief groot risico op betalingsproblemen. Let op: deze is omgekeerd, dus een daling betekent dat deze bedrijven een méér rente betalen.
Afbeelding 3: vooral zwakke bedrijven zijn de klos.
Voor financieel kwetsbare bedrijven wordt het steeds duurder om geld te lenen. Dat maakt het lastiger om bestaande schulden te herfinancieren, waardoor de kans op faillissementen toeneemt.
Dat verhaal lijkt nu te domineren, waardoor zelfs de sterke resultaten bij bedrijven zoals ASML niet voldoende zijn om de beurzen momentum te geven.
Tegelijkertijd brengen deze ontwikkelingen het moment dichterbij waarop centrale banken mogelijk moeten ingrijpen. Dit zijn immers niet de economische omstandigheden die om verdere renteverhogingen vragen.
Toch rekent de markt momenteel nog op ruim drie renteverhogingen door de Amerikaanse centrale bank tot eind 2027. Persoonlijk vraag ik me af hoe verstandig dat is, nu de hoge financieringskosten steeds meer druk zetten op de zwakkere delen van de economie.
Ondanks die onzekerheid blijf ik positief over de lange termijn. Zeker wanneer ik naar het grotere plaatje kijk. Ik kan me moeilijk een toekomst voorstellen waarin de wereld niet aanzienlijk meer computerkracht en chips nodig heeft.
De vraag naar die technologie zal naar mijn verwachting de komende jaren alleen maar toenemen. Dat betekent niet dat de aandelenkoersen van chipbedrijven voortdurend zullen stijgen. Ook in een structureel groeiende sector horen forse correcties en bearmarkten erbij.
Maar juist die koersdalingen zie ik als kansen om mijn blootstelling aan deze toekomst verder uit te breiden.
Dit was het dan alweer voor deze vandaag. Enorm bedankt voor het lezen en alle leuke reacties!
Wil je mijn werk steunen? Laat dan vooral een like of reactie achter!
Heb een fijne dag!
Thom


De obligatierentes dalen: dit bepaalt of aandelen gaan knallen of crashen
Dit moet jij vandaag weten:
⚫️ Amerikaanse banken openen cijferseizoen: vandaag presenteren de Amerikaanse bankgiganten JPMorgan Chase, Goldman Sachs, Citigroup en Wells Fargo hun kwartaalcijfers. De bankenindex is sinds de piek van augustus ongeveer 12% gedaald. Inzake de kwartaalcijfers wil ik weten of de hoge obligatierentes inmiddels hun tol eisen bij consumenten en bedrijven.
⚫️ Renteverhogingen uitgesteld: de snel gestegen obligatierentes geven de Amerikaanse centrale bank ruimte om te wachten met renteverhogingen. Waarom? Omdat het stijgen van de marktrentes in feite al voor hogere financieringskosten zorgt voor huishoudens en bedrijven. Het renteklimaat is van nature al streng genoeg op dit moment.
⚫️ Olie en obligatierentes dalen, tech verliest: de Europese Stoxx 600-index kleurt vandaag groen, geholpen door lagere energieprijzen en obligatierentes. Tegelijkertijd kleuren de Amerikaanse beursindices rood, terwijl de chipsector op weg lijkt naar de zesde dag van koersdalingen.
⚫️ Chinese concurrentie bedreigt winstmarges chipreuzen: berichten over technologische voorutigang bij de Chinese geheugenproducent CXMT zetten Samsung en SK Hynix onder druk.
⚫️ Wall Street moet aan hoge verwachtingen voldoen: analisten rekenen voor Q3 op een winstgroei van ongeveer 25%. Na maanden van stijgende rentes wordt het interessant om te zien of bedrijven hun marges weten te beschermen en aan de verwachtingen kunnen voldoen.
Vandaag draait alles om banken
De Amerikaanse obligatierentes zijn de afgelopen dagen eindelijk wat gedaald. Het kan zijn dat de rentes recent gepiekt hebben. Ook de olieprijs beweegt omlaag. Dat klinkt als goed nieuws voor de aandelenmarkt.
Afbeelding 1: Amerikaanse 10-jaarsrente gedaald vanaf de piek.
Maar is het dat ook?
Dat hangt vooral af van de reden waarom de rentes dalen. Er zijn globaal genomen namelijk twee scenario’s.
In het eerste scenario neemt de inflatiedruk af, waardoor de Amerikaanse centrale bank minder haast heeft om de rente verder te verhogen. Consumenten blijven besteden, bedrijven blijven investeren en de bedrijfswinsten groeien door.
Dat is de combinatie die je als belegger wilt zien. Lagere financieringskosten, zondat de de economie daarvoor eerst in de problemen moet komen.
In het tweede scenario dalen de rentes omdat de economie begint te verzwakken. Consumenten kunnen hun leningen moeilijker terugbetalen, bedrijven stellen investeringen uit en banken worden voorzichtiger met kredietverlening.
Dan zijn lagere rentes helemaal niet zo positief. Ze zijn in dat geval vooral een waarschuwing.
Dus, welke van de twee scenario’s speelt zich momenteel af?
Om die vraag te beantwoorden, kijken we vandaag naar de kwartaalcijfers van de grootste Amerikaanse banken.
Die geven namelijk een uniek inkijkje in de economie. Ze weten hoeveel consumenten en bedrijven lenen, of klanten hun schulden op tijd terugbetalen en hoeveel geld er opzijgezet moet worden voor mogelijke wanbetalingen.
En de eerste resultaten zijn inmiddels binnen.
Eerste bankcijfers voorzichtig positief
JPMorgan Chase stelde op het eerste gezicht teleur. De winst per aandeel viel lager uit dan verwacht. Ook de handelsinkomsten uit obligaties, valuta en grondstoffen vielen tegen.
Maar onder de oppervlakte zien we iets veel interessanters voor onze analyse. De kredietkwaliteit bij JPMorgan is juist verbeterd.
De bank reserveerde 2,74 miljard dollar voor mogelijke kredietverliezen, tegenover 3,4 miljard dollar een jaar eerder. De daadwerkelijke kredietverliezen daalden naar 2,20 miljard dollar. Het laagste niveau in vijf kwartalen.
Ook bij consumentenleningen is er verbetering. Het percentage leningen dat moet worden afgeschreven daalde van 1,42 procent in het tweede kwartaal, naar 1,27 procent in het derde kwartaal.
En, nog belangrijker, de gemiddelde kredietportefeuille groeide met 10 procent ten opzichte van vorig jaar. Klanten blijven dus lenen én betalen hun schulden voorlopig gewoon terug.
Bij Wells Fargo zien we een vergelijkbare ontwikkeling. Topman Charlie Scharf was ook positief. Hij gaf aan dat consumenten en zakelijke klanten nog altijd in een gezonde financiële positie verkeren.
Wat betekent dit voor de aandelenmarkt?
De eerste resultaten geven voorzichtig antwoord op onze belangrijkste vraag. De hoge obligatierentes remmen de economie af, maar veroorzaken bij deze twee banken voorlopig geen brede verslechtering van de kredietkwaliteit.
Dat is belangrijk. Want zolang huishoudens hun schulden blijven terugbetalen en bedrijven blijven investeren, kan een daling van de obligatierentes daadwerkelijk ruimte creëren voor een verder herstel van de aandelenmarkt.
Als de banken laten zien dat de kredietverlening gezond blijft, kan dat beleggers meer vertrouwen geven om opnieuw in die achtergebleven bedrijven te investeren.
Dat zou een veel gezondere basis voor de bullmarkt opleveren dan opnieuw een koersstijging die volledig afhankelijk is van Nvidia, Microsoft en een handvol andere technologiebedrijven.
Een belangrijke kanttekening bij het positieve verhaal is dat deze resultaten gaan over het derde kwartaal, terwijl de obligatierentes pas de afgelopen weken hun hoogste niveaus breikten. De economische gevolgen daarvan worden waarschijnlijk pas met vertraging zichtbaar.
Morgenochtend beginnen we met ASML, de chipmachinefabrikant, gevolg door het nog grotere TSMC op donderdag. Daarmee krijgen we een beter beeld van de AI-cyclus, terwijl vandaag ook nog Goldman Sachs en Citigroup rapporteren; en morgen Bank of America en Morgan Stanley.
Dit was het dan alweer voor deze vandaag. Enorm bedankt voor het lezen en alle leuke reacties!
Wil je mijn werk steunen? Laat dan vooral een like of reactie achter!
Fijne dag!
Thom

Drie koopsignalen die wijzen op een explosief vierde kwartaal voor Wall Street. Dit zijn de kansen die bijna niemand bespreekt. Toch dreigt er één gevaar. Dit moet jij deze week allemaal weten.

OpenAI omzet $20 miljard lager: dit moet jij weten
Dit moet jij vandaag weten:
⚫️ Omzet OpenAI $20 miljard lager dan gedacht: de Financial Times zorgde gisteren voor een schok met het bericht dat de geannualiseerde omzet van OpenAI $50 miljard in plaats van $70 miljard naderde in september. Het verschil komt vooral door verschillende manieren van omzetberekening, maar zorgt wel voor twijfels over AI-cyclus.
⚫️ Wall Street wankelt door AI-twijfels: de Nasdaq verloor gisteren 1,25%, waarbij Nvidia 2,9%, AMD 3,9%, Broadcom 4,3% en Micron 4,8% daalden. Interessant is dat juist bedrijven die maandenlang onder druk stonden begonnen te stijgen.
⚫️ Kredietmarkt waarschuwt voor AI-chipreuzen: de vijfjarige CDS-spreads van Nvidia, AMD en Broadcom stijgen fors. Een credit default swap (CDS) is een verzekering tegen wanbetaling. Een hogere premie betekent dat beleggers zich meer zorgen maken over het omvallen van deze bedrijven.
⚫️ 20% kans op faillissement Oracle: de vijfjarige CDS-spread van Oracle is de meest opvallende. Deze steeg naar 260 basispunten, tegenover 50 basispunten een jaar geleden. In feite ziet de markt daarmee een kans van 19,5% op een faillissement van Oracle binnen vijf jaar. Dit voorspelt niet dat Oracle failliet gaat, maar laat wel zien dat het duurder wordt om je tegen dat risico te verzekeren.
⚫️ Trump haalt spanning van oliemarkt: de Brent-olieprijs daalde vanochtend richting 103 dollar per vat, nadat Trump verklaarde Iran niet vóór de Amerikaanse tussentijdse verkiezingen van 3 november aan te vallen. Dat zorgt voor wat verlichting bij de obligatierentes.
Het belangrijkste verhaal van vandaag is natuurlijk het omzetverhaal rondom OpenAI. Hoewel hier een boekhoudkundige verklaring voor is, ging de markt tot gisteravond grotendeels uit van een omzet van 70 miljard dollar op jaarbasis.
Belangrijk is dat de omzetgroei van OpenAI ondanks deze tegenvaller indrukwekkend blijft.
Aan het begin van 2026 lag de geannualiseerde omzet op ongeveer 20 miljard dollar. Eind september was dat opgelopen naar bijna 50 miljard dollar. Dat betekent een groei van maar liefst 150 procent in negen maanden tijd.
Tot gisteren rekenden beleggers echter op 70 miljard dollar. Daarmee zou de groei ten opzichte van begin 2026 op 250 procent zijn uitgekomen.
De gerapporteerde groei ligt dus 100 procentpunt lager dan de eerdere cijfers suggereerden. Dat is een fors verschil, maar betekent natuurlijk niet dat het groeiverhaal rondom AI plotseling onderuitgehaald is.
Het probleem zit vooral in de verwachtingen. Beleggers hebben de afgelopen maanden enorme toekomstige groeicijfers ingeprijsd bij AI-gerelateerde bedrijven. Dan kan zelfs een boekhoudkundige bijstelling voldoende zijn om twijfel te veroorzaken.
De reactie op Wall Street was dan ook interessant. Terwijl grote AI-gerelateerde aandelen zoals Nvidia, Micron, AMD en Broadcom gisteren stevig onderuitgingen, wist de bredere markt juist te stijgen.
Dat zien we duidelijk terug in bovenstaande grafiek. De turquoise lijn vertegenwoordigt RSP, een ETF die de S&P 500 Equal Weight volgt. In tegenstelling tot de reguliere S&P 500, waarin de grootste bedrijven het zwaarst wegen, krijgen alle 500 bedrijven binnen deze ETF ongeveer dezelfde weging.
Daarmee geeft RSP een beter beeld van hoe het gemiddelde aandeel binnen de S&P 500 presteert, zonder dat de techreuzen het beeld domineren.
Afbeelding 1: tech omlaag, rest van de markt omhoog.
En daar krijgen we interessante informatie. Terwijl Nvidia 2,05 procent verloor, Micron 2,75 procent daalde en Broadcom zelfs 3,12 procent inleverde, steeg RSP met 0,74 procent.
Dat wijst op een duidelijke tegenstelling binnen de Amerikaanse aandelenmarkt. Beleggers verkochten de populaire AI-aandelen, terwijl andere delen van de markt juist profiteerden.
Op Wall Street spreekt men dan over een mogelijke pain trade. Een marktbeweging die vooral pijn doet bij beleggers die massaal dezelfde positie hebben ingenomen. De afgelopen jaren was het bijzonder lucratief om zwaar in te zetten op AI. Daardoor zijn de verwachtingen en waarderingen van veel bedrijven sterk opgelopen.
De grafiek bewijst niet dat iedereen dezelfde positie heeft ingenomen, maar laat vooral zien waar de kwetsbaarheid momenteel zit.
Als beleggers tegelijkertijd hun blootstelling aan AI willen afbouwen, kan de verkoopdruk op deze aandelen snel toenemen. Zelfs wanneer de onderliggende omzetgroei indrukwekkend blijft.
Dat maakt de komende kwartaalcijfers over Q3 extra belangrijk. Niet alleen de groei zelf, maar vooral de vraag of bedrijven de torenhoge verwachtingen van beleggers kunnen blijven waarmaken.
Toch gaat dit verhaal vooral over de korte termijn. Als we verder vooruitkijken, over een periode van jaren of zelfs decennia, kan ik me nauwelijks een wereld voorstellen waarin de behoefte aan computerkracht en chips niet verder blijft toenemen.
Voor beleggers met een lange beleggingshorizon verandert dit naar mijn mening dan ook weinig aan het fundamentele verhaal.
Naast de ontwikkelingen rondom OpenAI is er nog iets dat mijn aandacht trekt. Op de kredietmarkten zien we namelijk een opvallende stijging van de zogenaamde credit default swap spreads (CDS-spreads).
Dat klinkt ingewikkeld, maar het principe is relatief eenvoudig.
Een credit default swap kun je vergelijken met een verzekering tegen het faillissement van een bedrijf. Beleggers kunnen hiermee bescherming kopen voor het geval een onderneming haar schulden niet meer kan terugbetalen.
Hoe duurder die verzekering wordt, hoe groter het kredietrisico dat beleggers inprijzen. En juist die verzekeringspremies lopen momenteel behoorlijk op.
Afbeelding 2: kredietrisico Nvidia, Broadcom en AMD omhoog.
De eerste grafiek laat zien dat de CDS-spreads van Nvidia, AMD en Broadcom sinds juni sterk zijn gestegen. Bij Nvidia liep de premie op van ongeveer 40 naar 88 basispunten, bij AMD naar 96 en bij Broadcom zelfs naar 136 basispunten. Vooral bij Broadcom valt de stijging op. De markt vraagt inmiddels een aanzienlijk hogere vergoeding om het kredietrisico van deze bedrijven over te nemen. Dat is opmerkelijk, omdat juist deze ondernemingen profiteren van de enorme investeringen in AI.
Oracle valt hierin nog meer op. de CDS-spread van Oracle steeg het afgelopen jaar van ongeveer 50 naar ruim 260 basispunten. Daarmee zijn de kosten om je tegen een faillissement te verzekeren ruim vijf keer zo hoog geworden.
Afbeelding 3: kredietrisico Oracle impliceert kans van 20% op faillissement in 5 jaar.
Bij een veronderstelde terugbetalingswaarde van 40 procent impliceert de huidige premie een faillissementskans van ongeveer 19,5 procent over vijf jaar. Dat betekent niet dat Oracle daadwerkelijk failliet dreigt te gaan, maar laat wel zien dat beleggers zich steeds meer zorgen maken over de enorme investeringen en bijbehorende financieringsrisico’s.
De onrust beperkt zich echter niet tot technologie. De derde grafiek laat zien dat ook de CDS-spreads op de bredere markt voor risicovolle bedrijfsleningen stijgen. De Amerikaanse CDX High Yield-index en de Europese iTraxx Crossover-index vertegenwoordigen groepen bedrijven met een relatief hoog kredietrisico.
Afbeelding 4: ook kredietrisico in bredere markt neemt toe.
Beide indices zijn sinds september duidelijk opgelopen. Dat betekent dat beleggers niet alleen voor AI-bedrijven, maar ook voor andere kwetsbare ondernemingen een hogere vergoeding vragen om kredietrisico over te nemen.
Dit betekent niet dat Nvidia, AMD of Broadcom plotseling in financiële problemen zitten. Het zegt vooral dat de kredietmarkt steeds kritischer naar de risico’s achter de AI-investeringsgolf kijkt en verzekeringen duurder worden.
En daarmee is het cijferseizoen over het derde kwartaal, dat volgende week begint, wat mij betreft NOG belangrijker geworden.
Beleggers zullen niet alleen willen zien of de grote technologiebedrijven hun torenhoge groeiverwachtingen waarmaken. Ook de financiering van nieuwe investeringen, de ontwikkeling van kasstromen en de vooruitzichten voor de komende kwartalen worden cruciaal.
De grote vraag is of de spectaculaire investeringen in AI snel genoeg worden omgezet in daadwerkelijke inkomsten en winst. Want zolang dat gebeurt, kunnen de hoge verwachtingen gerechtvaardigd blijven.
Maar als de groei begint tegen te vallen terwijl de kredietrisico’s blijven oplopen, kan het sentiment op de beurs bijzonder snel omslaan.
Mocht er een zware crash komen, dan zou ik dat als belegger met een lange tijdshorizon juist als een kans beschouwen. Persoonlijk acht ik de kans namelijk nog altijd groter dat we de toekomstige vraag naar computerkracht en chips onderschatten dan overschatten.
Dit was het dan alweer voor deze week. Enorm bedankt voor het lezen en alle leuke reacties!
Wil je mijn werk steunen? Laat dan vooral een like of reactie achter!
Heb alvast een fijn weekend!
Thom


