



👍

最近看各家大厂都在疯狂吹自家的Agent,画饼说以后能帮用户全自动买机票、找折扣。我觉得这帮人没安好心。
大家好像都没仔细想过,等这玩意儿真在C端普及了,整个消费市场会彻底异化成一个高频交易的暗池(Dark Pool)。
当你放权让Agent去下单时,本质上就是你的AI跟商家的定价AI在后台直接接火。你的模型想靠回测历史数据抠出底价,对方的模型瞬间扫完你的资产画像和行程急迫度,毫秒级算出你的最高榨取空间。这就跟现在华尔街的量化机构神仙打架一模一样,两边在暗处互相抛单、疯狂博弈。
最荒谬的是,不管你的Agent最终帮你砍下多少钱,也不管商家的Agent多榨出了多少溢价,这中间高频博弈烧掉的庞大算力,最后全都会变成打给云巨头和老黄的通道费。相当于买卖双方在盘口厮杀得头破血流,最后全去给交易所交了算力印花税🌚
观察报告(20260930):同一天两个数据点。
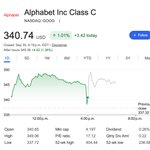
Gemini 4 发布,基准领先。GOOG 收盘 +1%。
美光财报:营收 $542 亿,同比 +379%,双超预期,Q1 指引 $615 亿高于共识 8%。MU 盘后 −0.15%。
叙事推不动,财报也推不动。
变的不是公司,是折现率。10Y 5.3%,标普盈利收益率 4%,风险溢价为负。在这个位置,好消息的定价上限是"符合预期",超预期的溢价被利率吃掉了。
这不是 AI 结束。这是市场在告诉你:现在的价格已经包含了完美,而完美的下一步只有两种: 利率下来,或者预期下来。
Observation Report (20260930) Two data points, same day.
Gemini 4 drops, tops benchmarks. GOOG closes +1%.
Micron reports: revenue $54.2B, +379% YoY, beat on both lines, Q1 guide $61.5B vs $57B consensus. MU after hours: −0.15%.
Narrative can't move price. Earnings can't either.
What changed isn't the companies. It's the discount rate. 10Y at 5.3%, S&P earnings yield at 4% — equity risk premium is negative. At this level, the ceiling for good news is "as expected." The beat premium gets eaten by rates.
This isn't the end of AI. It's the market telling you the price already assumes perfection and from perfection there are only two exits: rates come down, or expectations do.


Hit the target

Free newsletter: When will the AI bubble burst? When the money runs out. Raising debt for AI data centers is becoming untenable, infrastructure break-even points keep getting further away, and many of VC's AI investments look like dead money.
wheresyoured.at/dead-money/


观察:颅骨内的物理墙
人的清醒时间是物理恒量。 数字供给可以无限扩张,但大脑的接收带宽不能。信息膨胀撞上的不是算力上限,而是生物学上限,那堵墙长在消费者的颅骨里,不在数据中心。当下不是内容突然变廉价了,是接收端彻底过载。在一个固定容量的注意力水池里,无限涌入的水流除了互相稀释,带不来任何增量。
Observation: The Biology Wall
Digital supply is infinite. Human waking hours are not. When the digital overflow collapses, the wall it hits isn't technological, it’s biological. It sits between the user's ears.We don’t have a content problem; we have a receiver bottleneck. More supply inside a fixed attention pool is just mutual dilution.
Yang retweeted

Seeing former prime ministers Stephen Harper and Jean Chrétien join Prime Minister Mark Carney and Premier Scott Moe on stage sends a message far beyond this investment announcement.
To Canadians: we can disagree on politics and still stand together for our country. Our prosperity, our sovereignty and our future are shared responsibilities.
To the world: Canada is a country where confidence in our future reaches across party lines and generations of leadership. A country you can invest in, build with and count on.
Four leaders. Different political traditions. One Canada.
More of this, please. 🇨🇦
Yang retweeted

四季度要关注强美元叙事的风险(风险管理应对的都是小概率事件,仓位按照事物的内生规律布局,但视野中不能有忽略小概率风险事件的盲区)
强美元叙事有三个根本支柱:美军强大、美国经济强劲(AI叙事支撑)、美联储鹰派。三者同时满足,才能吸引全球资金回流购买美债和美股。这是民主党和共和党利益的“最大公约数”,因为它是美国财政部大规模超发美债和美联储缩表修复美元信用的前提。
2022至2024年间,美联储的大幅缩表(超1万亿美元)正是依赖于当时的强美元叙事(“美国例外论”)。今年上半年开局良好:美军速通委内瑞拉、AI资本开支支撑经济高增长叙事、1月30日沃什就任扮演鹰派角色。但特朗普发动美伊战争的错误,破坏了叙事根基。
美军在战争中表现拉垮,打破“美军不可战胜”的叙事;
高油价推升通胀,但7月份沃什未加息,暴露其像鸽子的立场,削弱了美联储鹰派的根基。
同时,三季度中国高性价比模型对“AI资本开支带来美国经济高增长”叙事形成冲击。至此,强美元叙事的三个根基在三季度均遭遇冲击,叙事难以为继。
若本周美联储加息,要注意观察特朗普政府是否选择重塑强美元叙事。这需要三个支柱共同支撑:美联储加息、美伊战争升级、AI叙事升维(从产业贝塔升级为支撑美国经济高增长与生产力的国家叙事)。一旦AI叙事升维,美国AI硬件链的估值水位可能相应提高。
因此,可能出现反常识的现象:美联储加息反而可能带来AI板块阶段性的向上重估,利好AI硬件。此外,从资产属性看,海外AI硬件链属于近期现金流折现的短久期资产,而美股整体更像“未来现金流折现”的中长久期资产。在美债利率高位环境下,加息对短久期资产(类房地产逻辑)反而形成支撑。回顾2005-2007年中国加息周期,房地产等强周期行业指数逆势上涨,也是同一逻辑。
如果特朗普选择了强美元叙事,我也不认为会成功,但风险是巨大的:冲突升级、美联储加息,但未能重塑强美元叙事。加息叠加战争未胜,将加速强美元叙事崩塌,导致全球资金加速撤离美债美股,更早暴露流动性冲击。这种冲击将引发大危机,几乎所有大类资产(包括黄金)都会暴跌。危机可能倒逼美联储QE,届时黄金、有色商品超级周期将回归,国内政策空间也将打开,地产和消费迎来系统性重估。

Yang retweeted

我给你讲太啰嗦。你去问ai 2018一季度市场。我觉得类似。当时市场每一个人都知道加息 85%定价加息 然后歌照唱舞照跳 和现在一样 市场几乎不害怕。然后真到了fomc 发现卧槽 哎呀我卧槽,做空vix的暴力轧空平仓 市场直接暴跌 这种断头就是早早躲开 你当时卖来不及了。如果市场先跌了 vix在20多 我可能也会加入大家乐观阵营。但是现在就是都乐观 或者说55开吧。我是比较担心有波动率踩踏风险。平地起高楼


Yang retweeted

凡所有相,皆是虚妄。若见诸相非相,则见如来
作为一个AI死多头,我知道在所有人狂欢的时候,但凡发出一点悲观的言论都必被讥讽、嘲笑
但是,我很想写此文,其实是复盘与反思:不但是为自己这两年半写X、做交易做的;也是也是对这个疯狂市场做的
很幸运,作为闲暇的爱好,写X结识了很多新朋友。感谢互相欣赏与启发,在过去2年里,我从24年4月初清仓BTC换成AVGO NVDA,大选前AAOI PLTR TSLA INTC,关税战后INTC GOOG,25年底又加仓INTC AAOI,到今年春节逃跑、再满仓AMD NOK(最近又操作了ORCL LITE)。虽然,有买彩票SUP归零,MRVL MDB也有赚有亏,但是我一直坚信AI对token的需求会让半导体every dog has its time,获得了不差得收益。期间不少小伙伴们也都赚到不少于10倍收益
然而,此刻要清醒的意识到,收益并不是我们选股牛,眼光独到,而是市场牛!我复盘了我自己今年3月最后一周,周末前全仓买入。赚钱并不是因为当时买对了AMD,而是当时call 对了市场资金结构
所以,在这个时点上更需要静心凝神,好好反思下市场接下去会如何
喝醉酒的人是不会知道自己喝醉的;沉醉美梦中的人也不会意识到黄粱一梦,这过程可以很久,我们也可以继续疯,但是必须要清醒地在更高阶意识中,认识到随时有被敲醒的风险
One of the four beasts saying, COME AND SEE – Revelation 6:1
不同于华尔街很多人,我是“坚信”AI的
30年来第一次,AI模型用并行计算替代串联计算,把半导体的进步直接变成了生产力(之前科技进步只是作为平台,让用科技的软件、以及用软件的人创造价值)
AI的结果是token需求指数级升高vs 而半导体供应只能线性增加。加上整个半导体老登们在过去几年黄金时间,没有因 “信” 而扩产,今年需求真正开始爆发后全产业链缺货。造就了这轮大牛市
不过,大牛市的命脉是市场price in了:
模型收入加速度,不远得未来可以justify Hyperscalers 的Capex
要知道任何动摇命脉预期的都会让市场陷入恐慌
1. 铜墙铁壁:horseman之一就是微观、公司层面真的无懈可击
从看模型架构、从架构看需求,微观看半导体每一个赛道,每一个公司都近乎完美。每一个,都越看的细致,越了解深入,越是有自信---- 这就是典型低PE泡沫
Rule of Thumb:当看了几十、上百家公司,每家需求、盈利都真实solid,你就必须质疑这个市场有没有问题
低PE泡沫一样是一个泡沫,只是他不同于2000年。高PE是个预期泡沫,市场会不停设定更高的收益预期,一旦核心公司预期破灭,整体预期立即调整,多米诺骨牌一样一片片倒下。这就好像去年的IGV,市场忽然不给EV/EBITDA估值了
但是低PE泡沫没有这个问题,盈利增长会给你足够信心在稍微下跌之后不断加仓冲进去。毕竟谁能拒绝个位数PE的存储,每年涨价涨盈利,毛利率80%。这个过程中,小跌小买,大跌大买。只要不被切中“命门”市场会非常坚挺。持续性正反馈,好像美梦一样让人不愿醒来,也不相信是做梦(买过p2p的知道我说的什么感觉吧)
不对称反馈:明显的体验是在过去1年中,市场对于宏观负面风险的反馈明显弱于正面利好。此时,并非没有“野蛮人”,而是公司盈利能力的城池固若金汤。不管伊朗危机、油价、通胀、利率、Fed统统能拒之门外。反之,一旦命门被破,所有野蛮人都会杀回来,过去没跌的够的一次性补完
2. 去监管与宏观流动性宽裕:
整个金融体系自从2008年金融海啸之后经历了一轮长期的监管与去杠杆,为了弥补系统性流动性损失美联储对应展开了一轮持续的QE。银行当时平均杠杆x30~x40,后来降低到了x15~20。去年美联储降低了eSLR要求,实质性让银行理论可扩4-5万亿美元资产负债表
其实,4月后银行间流动性泛滥,也加剧了风险资产狂欢,低PE下杠杆入市
流动性是一切之王,流动性泛滥征服一切。如果说疫情期间120b/月是细水长流,现在就是开闸放水。对应过往平衡的QE没有转向QT情况下,直接放任银行去监管,制造大量流动性
但是流动性又如多巴胺,不是快乐分子,而是期待分子
放任之后,现在通胀黏着,Fed其实没有短期降息余地。甚至在危机一旦发生之后,都很难去QE,只有降息手段的Fed面对可能的危机是一个纸老虎。而短期流动性的另一面是,目前半导体、特别是存储中的杠杆已经太高了
3. 群雄并起:He went forth conquering, and to conquer
可能因为TSMC带头不相信AI,半导体行业整体在过去2年没有应对AI需求大规模扩产
后果是,当整个产业面临硅基洪流需求,忽然傻眼。过去半导体产业链主要是为了消费电子设计、定价的。而现在,不但订单忽然拉满,而且需要不停迭代架构
NVDA就从GPU fabless,进步到rack方案解决,再往token factory迈进。每个过程需要的技术、供货商都不同。所有供货商都没有经过如此量产设计。这就好像把一台拖拉机强行拉上高铁,让他以200mile速度奔驰,每个零件都会嗡嗡作响。半导体每个细分行业都缺货,缺产能,提高不够产能
与之伴生的一个问题是:原来卖方市场只有TSMC一个“守门员”控货源、控margin、控价格。原仔汤搓的产业有肉吃,需求方对价格产能有预期,良性发展。今天忽然五亿探长“雷诺”控制不住了,每个“小混混“都能来涨价、收保护费。真正的结果不是半导体都牛叉,而是失控:失控会影响每GW需要投入的成本核算,影响到命脉的预期。会给capex与模型收入会师蒙上阴影
4. 钢丝起舞
AI模型收入预期太满
回顾一下,市场坚信定价Anthropic + OpenAI + Gemini的收入会快速增加让Capex合理。这条命脉的信仰是不能有一点动摇的。哪怕略微的动摇都会导致二级市场剧烈波动
那么,过去GPT 5.0也有模型不及预期,市场质疑scaling law为什么没有让半导体大跌?
首先当时半导体没有像今天这样全面开花,也没有如此高的杠杆;其次,当时hyperscaler的现金流冗余较多,只要他们表示相信,拿钱来capex支持是很容易度过难关的。毕竟一旦他们有钱、继续capex,可见2年NVDA收益确定性高,没有人能顶风做空NVDA的
后来也发生过GPT被Gemini追平,并且导致Orcl持有其大量backlog订单而被做空。不过大总统的好兄弟老Larry敢对wall street说F you,用股权融资也要继续加注。很快, Opus横空出世让人意识到AGI时代已经到了
然而,今年capex已经到了770b,明年要1tril,华尔街是不会看Hyperscaler总营收多少的(道理就跟当时ORCL一样:OAI Anthropic可都是拿了他们投资款的),他们必须看到Anthropic 与OAI的增速持续,这个才是维系整个链条自转下去的核心
与此同时,这个游戏中大厂一直担任AI的监护人角色。但是他们的自由现金流已经变负了。“父母老了,力尽了“,后面的路要靠自己。而且市场满满预期下,对这条路一根筋的执着,不会给“主线”一丝一毫的容错
(你们可以回想NV rack液冷出问题,交换机CPO良率问题,这些小巫见大巫、假以时日一定能解决的问题,市场尚且没有任何容错)
命门在Anthropic:大过,大者过也。栋桡,本末弱也
供应延迟、乃至技术卡壳的问题是腠理之疾;任何模型端的风吹草动才是心腹大患
现在御三家模型的统一问题:算力不够,所以失智
我在自己大量使用模型编程、交易程序部署,多个AWS服务互动过程中发现,Opus4.8实际能力已经远远不如中国模型kimi了。虽然GPT还勉强可堪一用,但是也在逐步降智。市场在用固有软件思维考虑AI, 系统开发成本高、使用成本很低。试用好用将来也就可以稳定保证系统质量。但是AI是一个工厂,模型输出需要成本,饭店吃饭的人多了,厨房做不过来,质量自然变差了
第二个市场固有思维:指数的token需求是没有波动的,也不因质量改变。事实上,虽然我因为模型变蠢多用了很多token。但是我质疑token质量不断下降,token消耗增加的怪异剪刀差可以持久。现在很多公司确实对token使用有KPI考核,很多惯性订阅使用者也会加速使用,但如果算力瓶颈无法解决,我非常担心Anthropic增长曲线会变缓。而且算力问题非一蹴而就,也不是一个新模型能解决的
但是当市场开始意识到这个问题的时候,投资人会质问:
1. 跑不过蒸馏你的,模型花那么多钱训练干嘛?
2. 模型是不是商品化的model commoditize ?
当承载整个AI时代的模型“梦”也将受到质疑,整个盈收逻辑将来能否自我循环跑通将被质疑,所有今天拿了PE估值的半导体都同样会被质疑--- 你是不是周期性的??
有人会说,失智既然因为算力不够就应该加大投入半导体解决问题
没错!但是钱呢?
如果刨掉OAI 与Anthropic拿到的融资款反哺云厂,他们能有多少净现金流可以继续支持这个投入?这个账对华尔街来说非常好算。当然不排除他们像当时orcl,哪怕融股权也要继续投入,熬过这关。到那时,可能市场的反应就会远远超过去年,假设AMZN Meta如果面临CDS 飙升、负现金流,他能否像老larry一样孤注一掷是不确定的
另外有人会说,OAI收入增加能不能弥补投资人担心。我认为预期如此之满的状况下,因为“比烂”而被替代是很难让人安心的(两军对战关羽被阵斩了,你说还有个张飞?没用的)
同时,我们也要意识到。这个Low PE的泡沫又是非常坚韧的,在没有直击到命门伤到命脉预期之前,几乎无敌。不过,一旦点中死穴就会轰然倒塌
我就业以来也曾看过好几次次纸碎金迷,潮起潮落,没有一次全民疯狂会ends well;
也没有一次梦在其中的人,会想明白这个赛道“怎么输”。最近一次币圈小伙伴熟悉的Defi summer。Uniswap很短时间狂卷几十bil USD,当时觉得取代部分传统金融只是时间问题、多少问题,根本不会想、也想不明白“怎么会输”。然而,如果喝醉酒的人想明白怎么会输,他就不会输了
不管Anthropic模型怎么样,面临什么问题,都不会动摇AI是人类第三次工业革命。AI过程不会受任何危机影响,碾着狂欢者的尸体也会继续前行,直到他替代几亿脑力劳动者
最后评论Low PE泡沫:不要说做空,哪怕踏空,痛苦指数都非常高。回头看看2007年做空subprime的哪些基金,有几个活到了最后狂欢?
牛市踏空都会变成笑柄的环境,我接下去会需要很多Aura力量与专注的力量,去一边看空一边做多。请原谅会减少在推特上消耗自己修为论道了,赠言:
可以喝酒,但是不能喝醉
可以讲故事,但是不能真信
可以跳上party桌子跳舞,但是双眼必须紧紧盯着DJ,他放着音乐跑了,你也得跟着跑
Yang retweeted

接上条,我仍然想谈一谈AI浪潮。
现在的硅谷和顶尖 AI 圈子,正在上演一种极度脱节的技术神权政治。一帮站在金字塔尖的技术精英、风投家和科技巨头,一手握着无限的资本与算力,另一手拿AGI的技术降临论圣经。
他们对普通人输出的,只有两种东西:FOMO与Nihilism。
很多科技巨头和科学家在媒体上轻飘飘抛出的豪言壮语,不仅不是人文关怀,反而是对现实社会复杂性极度无知的傲慢。
许多人假想了一个“只要技术够强,财富就会自动平铺给每个人”的纯真世界,却完全无视了现有的生产关系、分配机制、政治博弈与社会安全网。
很多人大谈特谈碳基生命的终结与硅基文明的崛起时,他们并没有为那个被替代的普通程序员、客服、卡车司机或文员提供哪怕一天具体的过渡保障。我上条说了,他们只是在用时代趋势这个词,行社会达尔文主义之实,跟不上的,就是被淘汰的代价。
这种技术压迫感让亿万普通人陷入了存在主义焦虑。人们感觉自己不是在迎接一项改善生活的工具,而是在亲手建造自己的绞刑架,还要被逼着为绞刑架的建造进度喝彩。
如果一项技术的落地,最终只是让企业裁员 30%、让剩下的 70% 人用 Agent 一个人干三个人的活,而社会整体的焦虑、工作时长和生存压力不减反增,那这种效率提升对现有的人类文明毫无意义,只有痛苦。
为什么很多人认为AI是泡沫的点?
因为文明的度量衡是人,而不是算力,更不是token,也不是所谓的AI大模型。
科技的本质应该让绝大部分人不再焦虑自己的存在,实现幸福的最大化。
人类文明的进步,从来不是看你建造了多庞大的算力中心,也不是看你的AI神明有多智能。文明的度量衡是这项技术是否让个体获得了更多的自由、更多的尊严、以及对生活的掌控感。
如果你的技术没有做到,也没有大众好的期待在未来做到,这就是文明的退行。
My son is obsessed with TIV2 and storm chasing 🌪️🚗 So, I fired up Kimi K3, and we decided to build our own tornado survival game together
After 7 iterations—adding upgrades, hydraulic spikes, and tweaking the vortex physics so the "eye of the storm" actually feels real—it’s still a bit rough around the edges, but genuinely playable and a lot of fun during the process.
If you want to try: eyeofthestormv7.ok.kimi.link…
#GameDev #AI #KimiK3 #Tornado #StormChasing #TIV2
