

元・証券&為替ディーラー。市場メモ。勉強メモ。チャート多め。株・為替・金利・デリバ・暗号。"Once a dealer, always a dealer"
Joined June 2026
- Tweets781
- Following280
- Followers337
- Likes15.3K




銅の急落が話題。7ヶ月ぶりの安値。
COMEX銅先物は18日に約5%下げて、4月以来の安値となった。下落は5日連続で、3週間で−14%。9月につけた最高値6.89ドルからは約17%下がっている。
下げの背景。
・インフレ懸念と金利上昇、ドル高
・AI株の売りで、銅の需要の柱であるデータセンター投資に不安
節目を割ったところで、テクニカル主導のファンドの売りも加速したとのこと。
ただ、現物はまだ逼迫しているようで、中国の倉庫在庫は2023年12月以来の低水準で、輸入プレミアムは過去最高となっている模様。

アンソロピック、仮条件を上回る価格で上場へ。
Claudeの開発元アンソロピックが、明日ナスダックに上場予定。ティッカーはANT。
仮条件は70〜78ドルだが、上限かそれを上回る水準で価格が決まる見通し。WSJは80ドル超を検討中と報じていて、その場合の評価額は1.5〜1.6兆ドル。
5月の評価額9650億ドルからおよそ1.6倍と増加したが、一時噂された2兆ドルよりは控えめ。AI相場への慎重な見方も出る中で、需要は強い。
AI専業企業として初の上場が、AI相場の温度を測るイベントになるかもしれない。
1
15
514
大型上場は相場の天井サインか?
超大型IPOは天井のサインと言われることがある。そこで、過去の大型上場27件で、上場日前後のその国の株価指数を調べた。
結果、天井のサインとは言えない。
上場前日から120営業日後の指数は中央値+5.9%。ふだんの日を起点にした場合(+5.3%)とほぼ同じだった。
60営業日後で見ても、27件中18件は横ばいかプラス。目立った下落はサウジアラムコ(−19%)と日本郵政(−8%)くらい。
調達額150億ドル以上の超大型(青)に絞っても傾向は変わらない。中国農業銀行やGMの上場後は+13〜14%上がっている。
大型上場のニュースで過度に弱気になる必要はなさそう。

19
355
Anthropicの上場(11/19予定)は、今年6月のSpaceX(860億ドル)に次ぐ史上2番目の超大型IPOになる見通し。
仮条件上限(78ドル)ならグリーンシュー込みで約740億ドルを調達する計算。
かつての歴代首位サウジアラムコ(290億ドル)やアリババ(250億ドル)すら霞む規模感。

1
15
244
「4,507億円分のビットコイン」を持つ会社の時価総額が「2,599億円」。
メタプラネットのmNAVは0.58倍まで低下。1,000株あたりのBTC保有量は着実に増加(前年比+29%)しているものの、かつて最高21.6倍まで膨らんだプレミアムは完全に剥落し、1倍割れが定着している。

17
345
ビットコインの価格が軟調で、高値からの下落率は−46%に達している。
それに伴い、メタプラネット(3350)やStrategy(MSTR)などの関連株もさらに厳しい調整が続く。
高値からの下落率はメタプラネットが−89%、Strategyも−75%超と、現物BTCを大きく上回る下落幅となっている。

米国ファクターETFはバリュー(VLUE)が+37.5%で独走中(SPYは+11.3%)。
一方、夏まで強かったモメンタム(MTUM)は最大-27%の深いドローダウンを食らい最下位(+8.0%)へ転落。約50%を占めるハイテク株の下落が重荷になっている。

損切りが難しい5つの理由
①損失回避
損の痛みは、得の喜びの約2倍。損を確定させる痛みを避けたくなる。
②損の場面でのギャンブル志向
確実な損よりも、「戻るかもしれない」賭けを選びたくなる。
③保有効果
自分の持っている株を、実際より高く評価してしまう。
④サンクコスト・アンカリング
払ったお金や買値にこだわって、「取り戻すまで」と考えてしまう。
⑤後悔回避・確証バイアス
売ったあとに上がるのが怖く、都合のいい情報ばかり集めてしまう。
損切りができない理由と対策note.com/cheeky_chimp4931/n/…

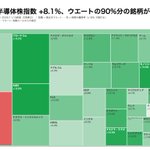
【今週の米国株(11/9→11/13)】半導体が急騰
SOX半導体指数 +8.1%
ナスダック100 +3.5%
S&P500 +2.5%
ラッセル2000 +1.3%
株は全面高だが、主役は半導体。米10年金利も+29bpと、普段の値動きと比べて2σを超える急上昇。
一方で、ビットコイン −11.1%、金 −4.6%と株以外は軟調。金利に敏感な住宅建設・バイオはマイナスだった。
(続く:1/3)

2
17
399
どの日に動いたか。
SOXは月曜に+6.9%と一気に上げ、水曜には+12.5%まで上昇。ただ木・金で約4%押し戻され、+8.1%で着地。
米10年金利とドル円は週を通してほぼ一直線に上昇。金利+29bp、ドル円+1.5%。
日経平均は+6.5%で、米国株より上げ幅が大きかった。
(続く:2/3)

1
10
124

米国の利上げ観測再燃で日米2年金利差が拡大中(1年で+35bp)。
一時ほぼ消えていたドル円との相関も、直近52週で+0.17(26週+0.23)とプラス圏に戻った。
2000年以降の平均(+0.33)にはまだ届かないが、金利差が再びドル円の材料になり始めている点には注意したい。


USDJPYは160円目前。
介入プリーズ


三村財務官「ここ数日の動きは速すぎる」 対ドル159円台後半まで下落
「夏の記憶を忘れるにはまだ早いのではないか」
👉介入は「遠い日のは花火ではない」、のような情緒感たるや。ただし、ドル円を押し下げるには至らず
nikkei.com/article/DGXZQOUA1…

1
16
267
Trader’s Note retweeted

【速報】エヌビディア、フアンCEOの解任準備 on.wsj.com/4zBK4sh


MAG7の年初来リターン。
10月まで首位を争っていたエヌビディアはハニトラ騒動で年初来-9.2%まで下落。
対するアップルは「iPhone DUOがすぐ壊れる問題」をものともせず+29%で単独首位を独走。

18
284
ソフトバンクGの決算は「NAV」が重要
NAV(時価純資産)= 持っている株の価値 − 借金
9月末:保有株式 71.1兆円 − 純負債 11.3兆円 = NAV 59.8兆円(1株 10,499円)
■なぜ重要?
・ソフトバンクGは事実上の投資会社。価値の大半は持っている株
・Arm やソフトバンク㈱は子会社なので、株価が上がっても決算の利益には入らない。NAV には入る
・だから会社自身も、純利益より NAV と LTV(借金 ÷ 保有株式)を重視している
■株価との関係
・株価は NAV より安いのがふつう。2020年以降の四半期末は 19〜58%引き、平均47%
・NAV を支えているのは Arm(保有株式の54%)。株価は Arm と一緒に動く(6月の高値から ソフトバンクG −55%、Arm −54%)
・今の Arm の株価で直すと NAV は1株 約7,900円 → 株価 3,872円は 約51%引き
※NAV・LTV は会社の定義。OpenAI など未上場株は評価額ベースで、市場で売れる値段とは限らない。


