

Finans piyasalarında geleceğin temalarına dair karmaşık verileri anlaşılır ticaret stratejilerine dönüştürüyoruz. Paylaşımlar yatırım tavsiyesi değildir.
Joined December 2024
- Tweets407
- Following2.4K
- Followers2.4K
- Likes42




Pinned Tweet
Uranyumda bugün denge var ama birincil açık sürüyor ☢️⚛️
Uranyum üretiminde yıl sonu tahminlerinde şimdilik birincil ve ikincil arz talebe yanıt verebiliyor. Buna rağmen UxC verileri birincil üretim ile gereksinimler arasındaki kümülatif farkın 2028'e kadar yaklaşık 65 milyon lb'ye ulaşabileceğini gösteriyor.
Bugünkü denge rahatlatıcı olsa da orta vadede yeni üretimin ne kadar hızlı devreye gireceği önemini koruyor.

Bülent Tuzcuoğlu ile sabah bülteni BIST Değerlendirmesi xitter.cf/i/broadcasts/2evObbogn…

6
158
*107 MİLYAR DOLARLIK YAPAY ZEKÂ SINAVI BUGÜN*
Anthropic (ANT) Nasdaq'ta ilk işlemine hazırlanıyor.
83$ halka arz fiyatı. 81,34 milyar $ halka arz + 26 milyar $ özel yerleştirme.
Kripto piyasalarında 100$ civarını, gri piyasa göstergeleri ise %20-26 primli açılışı işaret ediyor. Ancak bunlar gerçek hisse fiyatı değil.
ABD seansı 17.30'da başlıyor. ANT'nin ilk işlemi daha geç gerçekleşecek.
Asıl soru şu: İlk yükselişten sonra alıcılar kalacak mı?
ANT bugün yalnızca kendi değerlemesini değil, yapay zekâ temasına duyulan güveni de test edecek.
İlk hareket tuzağına dikkat edin. Biz kapanışı izleyeceğiz!
#ANT #NVDA #AMD #AVGO #AMZN #GOOG #MSFT

Bülent Tuzcuoğlu ile sabah bülteni BIST Değerlendirmesi xitter.cf/i/broadcasts/2rJQnpWWd…

6
153
🚨 *NVIDIA BEKLENTİLERİ EZDİ! AMA ASIL SINAV ŞİMDİ BAŞLIYOR*
Dün bilanço öncesi söylemiştik: NVIDIA'nın operasyonel gücünü kaybettiğine dair henüz somut bir işaret yok. Gelen sonuçlar bu görüşümüzü destekledi.
Şirketin geliri 115,8 milyar dolara ulaştı. Yıllık büyüme %103 Veri merkezi gelirleri ise 107,6 milyar dolara çıkarak %110 büyüdü.
Hisse başına düzeltilmiş kâr 2,68 dolar ile 2,47 dolarlık beklentiyi aştı. Üstelik gelecek çeyrek için 130 milyar dolar gelir öngörülüyor.
*Yapay zekâ talebi bitiyor diyenlere NVIDIA şimdilik çok net bir cevap verdi!*
Ancak biz sadece manşet rakamlara bakmıyoruz.
Şirketin gelecek çeyrek için açıkladığı %71–72 brüt kâr marjı beklentisi, mevcut %74,9 seviyesinin altında. Ayrıca toplam gelecek dönem taahhütleri 518 milyar dolara, azami finansal garanti tutarı 118 milyar dolara ulaşmış durumda. Bunlar doğrudan ödenecek borçlar değil; ancak büyümenin finansmanı ve riskleri açısından yakından izlenmeli. Alacakların 81 milyar dolara, tahsilat süresinin de 64 güne çıkması ayrıca dikkat çekiyor.
TRADEPULSE DEĞERLENDİRMESİ:
Dünkü görüşümüzün ilk kısmı doğrulandı: NVIDIA'nın büyüme motoru hâlâ çok güçlü. Bu bilanço, yapay zekâ yatırımlarında yavaşlama endişelerini şimdilik zayıflatıyor.
Bizim kısa vadeli bakışımız pozitif. Ancak bundan sonraki aşamada yalnızca satış büyümesini değil, kâr marjlarını, nakit üretimini ve verilen büyük taahhütlerin karşılığını da izleyeceğiz.
NVIDIA büyümeyi kanıtladı. Şimdi bu büyümenin ne kadar sağlıklı finanse edildiğini göstermek zorunda.
Dünkü analizimizden bugünkü sonuçlara, bundan sonraki kritik gelişmelere kadar NVIDIA'yı TradePulse'ta takip etmeye devam edeceğiz.
Gerçek zamanlı piyasa yorumları ve stratejiler için WhatsApp topluluğuna katılmayı unutmayın.
chat.whatsapp.com/Ip0w4G6yNd…
#NVIDIA #NVDA #NASDAQ #JANSEN

Bülent Tuzcuoğlu ile sabah bülteni BIST Değerlendirmesi xitter.cf/i/broadcasts/2ybQJJJYB…

6
120
*NVIDIA BU GECE YA GÜVENİ YENİDEN KAZANACAK YA DA PİYASANIN SABRINI TÜKETECEK*
156 dolar civarındaki hisse, ekim zirvesinden yaklaşık %35 geride. Dünyanın en güçlü yapay zekâ şirketlerinden biri neden bu kadar sert satış yiyor?
Jensen Huang sonrası yönetim belirsizliği, yapay zekâ yatırımlarının sürdürülebilirliği ve piyasanın büyüme beklentileri artık aynı potada değerlendiriliyor.
Ama şunu unutmayalım: NVIDIA'nın teknolojik üstünlüğü bir gecede ortadan kalkmadı. CUDA ekosistemi, Blackwell altyapısı ve dev müşterilerden gelen talep hâlâ şirketin en büyük kozları.
*TRADEPULSE'UN BEKLENTİSİ:* Operasyonel tarafta NVIDIA'nın gücünü koruduğunu düşünüyoruz. Güçlü bilanço ve yukarı yönlü gelecek dönem beklentisi gelirse sert bir tepki yükselişi görebiliriz. Ancak güçlü sonuçlara rağmen ileriye dönük mesajlar zayıf kalırsa satış baskısı devam edebilir.
Bu gece yalnızca açıklanan rakamları değil, yönetimin verdiği mesajları ve piyasanın gerçek tepkisini inceleyeceğiz.
*Bilanço öncesi beklentilerimiz, bilanço sonrası ilk değerlendirmemiz ve kritik gelişmeler için bu gece TradePulse'ta takipte kalın*
İlk harekete kapılmayın. Bu gece rakamların arkasındaki hikâyeyi birlikte okuyacağız.
Gerçek zamanlı piyasa yorumları ve stratejiler için WhatsApp topluluğuna katılmayı unutmayın.
chat.whatsapp.com/Ip0w4G6yNd…
#NVIDIA #NVDA #Bilanço #NASDAQ

🚨 *UUUU HİSSESİ ARTIK SADECE URANYUM HİKÂYESİ DEĞİL!*
Yapay zekâ ve nükleer enerji yatırımları uranyuma ilgiyi artırıyor. Ancak Energy Fuels'te asıl dikkatimizi çeken, şirketin bunun çok ötesine geçmeye çalışması.
Peki ne iş yapıyor?
Energy Fuels, ABD'de uranyum çıkaran ve işleyen bir şirket. Aynı zamanda elektrikli araçlar, savunma, robotik ve enerji sektörlerinde kullanılan nadir toprak elementlerinin üretimine ve işlenmesine yatırım yapıyor.
Üstelik önemli bir adım attı: ASM Şirketinin satın alımı tamamlandı. Böylece Güney Kore'deki ticari ölçekli metal ve alaşım üretim tesisi de portföyüne katıldı. Şimdi hedef, VAC Şirketinin satın alımının da tamamlanmasıyla maden üretiminden kalıcı mıknatısa kadar uzanan bir yapı kurmak.
Son bilanço da önemli bir sinyal verdi: Şirket genelinde net zarar açıklanmasına rağmen uranyum faaliyetleri üst üste üçüncü çeyrekte kârlı kaldı. Net zararın önemli bölümü ise nakit çıkışı yaratmayan menkul kıymet değerleme zararlarından kaynaklandı.
*TRADEPULSE GÖRÜŞÜ:*
Biz UUUU'ya yalnızca uranyum fiyatları üzerinden bakmıyoruz. ABD'nin kritik minerallerde kendi tedarik zincirini oluşturma çabası içinde şirketin konumunu çok daha önemli buluyoruz.
Uzun vadeli görüşümüz Pozitif , Biz bu hikâyenin uzun vadeli alım tarafındayız. Ancak bu hikâyenin gerçekleşmesi; üretim kapasitesinin artırılmasına, yeni tesislerin devreye alınmasına ve VAC satın alımının tamamlanmasına bağlı. Dolayısıyla ciddi fiyat dalgalanmaları bu yatırımın bir parçası olacak.
Gerçek zamanlı piyasa yorumları ve stratejiler için WhatsApp topluluğuna katılmayı unutmayın.
chat.whatsapp.com/Ip0w4G6yNd…
#UUUU #EnergyFuels #Uranyum #Yapayzeka

*YAPAY ZEKÂ YARIŞINDA GÖZDEN KAÇAN HİSSE: BROADCOM (AVGO)*
NVIDIA yapay zekâ yarışının en görünür oyuncusu olabilir. Ancak bu yarışın arka planında çok önemli bir başka şirket var: Broadcom.
Peki ne yapıyor?
Google, Meta, Anthropic gibi devler kendi ihtiyaçlarına özel yapay zekâ çipleri geliştirirken Broadcom bu çiplerin tasarımında ve veri merkezlerinin ağ altyapısında kritik rol oynuyor.
Şimdi hikâye yeniden hareketleniyor.
Anthropic'in halka arz izahnamesi, Broadcom ile bağlantılı uzun vadeli altyapı anlaşmalarına daha yakından bakmamızı sağladı. Üstelik Anthropic için Broadcom'un özel yapay zekâ çipleri ve ağ ekipmanlarını kapsayan 63 milyar dolarlık finansman yapısı da açıklandı.
Kısa vadede AVGO için üç önemli katalizör görüyoruz:
- Anthropic'in halka arz süreci.
- Büyük teknoloji şirketlerinin yapay zekâ ve bulut yatırımları.
- Aralık ayında açıklanacak Broadcom bilançosu.
**TRADEPULSE GÖRÜŞÜ:**
Açık konuşalım: Broadcom'da kısa vadeli yön konusunda pozitif taraftayız.
Ağustos ortasından bu yana yaşanan satışların, şirketin yapay zekâ altyapısındaki stratejik konumunu ortadan kaldırdığını düşünmüyoruz. Aksine, Anthropic'in halka arz süreciyle ortaya çıkan yeni bilgiler, Broadcom'un önümüzdeki dönemdeki büyüme potansiyelini yeniden gündeme taşıyor.
Bu hafta büyük teknoloji şirketlerinden gelecek bulut ve yapay zekâ yatırımı mesajları, OpenAI finansman haberleri ve aralık ayındaki Broadcom bilançosu bizim için kritik.
Bizim beklentimiz, bu katalizörlerin korunması hâlinde AVGO'da yukarı yönlü hareketin yeniden güç kazanması. Ancak müşteri yoğunlaşması ve finansman taahhütleri nedeniyle bu yükseliş hikâyesini yakından takip edeceğiz.
Kısacası, Broadcom'da geri çekilmeyi şimdilik uzun vadeli hikâyenin bozulması olarak değil, yeniden değerlendirilmesi gereken iyi bir fırsat olarak görüyoruz.
Gerçek zamanlı piyasa yorumları ve stratejiler için WhatsApp topluluğuna katılmayı unutmayın.
chat.whatsapp.com/Ip0w4G6yNd…
🤖 Made with AI

Rusya gübre ihracat kotasını 20 milyon tondan 18,9 milyon tona düşürdü. 1,1 milyon tonluk kota farkı 2025 küresel gübre ticaretinin yaklaşık %0,45’ine denk geliyor. Araştırmalar gübre kullanımındaki %5’lik azalmanın bazı tarım ürünlerinde %2,1’e varan verim kaybına yol açabileceğini gösteriyor.
Kota daralması doğrudan arz kaybı anlamına gelmese de bu karar diğer üretici ülkelerde korumacı politikaları teşvik edebilir mi?
Gerçek zamanlı piyasa yorumları ve stratejiler için WhatsApp topluluğuna katılmayı unutmayın.
chat.whatsapp.com/Ip0w4G6yNd…

2
115
Bülent Tuzcuoğlu ile sabah bülteni BIST Değerlendirmesi xitter.cf/i/broadcasts/2NgNLaXog…

3
132
Bülent Tuzcuoğlu ile sabah bülteni BIST Değerlendirmesi xitter.cf/i/broadcasts/2KoOBkJAy…

6
185
*NUTRIEN’DE ASIL SORUN: GÜBRE SATMAK DEĞİL, KÂR EDEBİLMEK!*
Nutrien (NTR), potas, azot ve fosfat üretiminin yanı sıra çiftçilere gübre, tohum ve tarımsal ürünler sağlayan, dünyanın önde gelen tarım şirketlerinden biri. Küresel gıda ihtiyacı ve tarımsal verimlilik düşünüldüğünde uzun vadeli hikâyesi oldukça güçlü.
Ama bizim asıl dikkat çekmek istediğimiz nokta, bu düşüşün hangi iş kollarından kaynaklandığı.
*1 POTAS: ŞİRKETİN GÜÇLÜ TARAFI*
Küresel talep ve sevkiyat hacimleri güçlü. Nutrien rekor satış hacmine ulaşırken potas faaliyetlerinden elde ettiği ilk dokuz aylık FAVÖK'ü de artırdı. Şirketin en önemli avantajlarından biri burada.
*2.AZOT: HACİM KAYBI*
Azot faaliyetlerinde üçüncü çeyrek FAVÖK'ü %11 geriledi. Satış hacimleri de %16,7 düştü. Düşük maliyetli Kuzey Amerika üretimi önemli bir avantaj olsa da bu avantaj tek başına büyümeyi garanti etmiyor.
*3.FOSFAT: ASIL ALARM BURADA!*
Fosfat faaliyetlerinde FAVÖK, geçen yılın aynı çeyreğindeki 122 milyon dolardan yalnızca 8 milyon dolara geriledi. Yüksek kükürt maliyetleri üretim ekonomisini ciddi şekilde bozdu.Üstelik şirket, yüksek maliyetli White Springs tesisini 2027'nin ikinci çeyreğinde kapatma kararı aldı.
*TRADEPULSE GÖRÜŞÜ:*
Nutrien'in varlıklarını, üretim kapasitesini ve küresel konumunu önemsiyoruz. Tarım ve gıda güvenliği uzun vadede güçlü bir tema olmaya devam edecek. Ancak Şu aşamada NTR'de iyimser tarafta değiliz. Potas tarafındaki güçlü performans, azot ve fosfatta yaşanan marj kaybını telafi etmeye yetmiyor. Bu tablo değişmeden hisse için güçlü bir yükseliş beklentisi oluşturmayı doğru bulmuyoruz.
Kârlılıkta toparlanma görmeden pozitif tarafa geçmeyeceğiz. Önce rakamların düzelmesini, ardından piyasanın bu iyileşmeyi fiyatlamasını bekleyeceğiz.
Gerçek zamanlı piyasa yorumları ve stratejiler için WhatsApp topluluğuna katılmayı unutmayın.
chat.whatsapp.com/Ip0w4G6yNd…
🤖 Made with AI

Bülent Tuzcuoğlu ile sabah bülteni BIST Değerlendirmesi xitter.cf/i/broadcasts/2BlLyrdOQ…

4
134
Bugün saat dokuzu beş geçe, bir kez daha aynı özlemde buluştuk.
Cumhuriyetimizin kurucusu Gazi Mustafa Kemal Atatürk’ü, aramızdan ayrılışının 88. yılında saygı, özlem ve minnetle anıyoruz. 🇹🇷
#10Kasım
🤖 Made with AI

3
123
AI veri merkezleri elektrik üretimi için farklı çözümlere yöneliyor.
Artan enerji ihtiyacı şirketleri yeni türbin siparişinden ikinci el ekipmana, eski santrallerden jet motorlarına kadar uzanan farklı çözümlere yöneltiyor.
AI yarışında elektrik talebinin yanında elektrik üretim ekipmanını temin etmek de kilit bir rekabet alanına dönüşüyor.
Gerçek zamanlı piyasa yorumları ve stratejiler için WhatsApp topluluğuna katılmayı unutmayın.
chat.whatsapp.com/Ip0w4G6yNd…

Bülent Tuzcuoğlu ile sabah bülteni BIST Değerlendirmesi xitter.cf/i/broadcasts/2evWEzMWk…

6
204
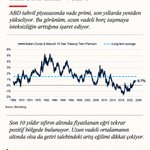
ABD tahvil piyasasında vade primi son yıllarda yeniden yükseliyor. Bu görünüm uzun vadeli borç taşımaya isteksizliğin arttığına işaret ediyor.
Son 10 yıldır sıfırın altında fiyatlanan eğri tekrar pozitif bölgede bulunuyor. Uzun vadeli ortalamanın altında olsa da getiri talebindeki artış eğilimi dikkat çekiyor.
Bu yükseliş geçici bir fiyatlama değişimi mi, yoksa daha yapısal bir dönüşümün işareti mi?
Gerçek zamanlı piyasa yorumları ve stratejiler için WhatsApp topluluğuna katılmayı unutmayın.
chat.whatsapp.com/Ip0w4G6yNd…

Bülent Tuzcuoğlu ile sabah bülteni BIST Değerlendirmesi xitter.cf/i/broadcasts/2evWjMNJj…

4
137
Kritik minerallerde küresel rekabet yeni bir aşamaya geçiyor. Devletler yeraltındaki rezervlerle beraber henüz çıkarılmamış madenlerin gelecekteki üretimiyle de ilgileniyor.
Kanada henüz ticari üretime geçmemiş Matawinie projesinden yedi yıl boyunca grafit almayı taahhüt etti. ABD nadir toprak üretiminde fiyat tabanı ve uzun vadeli alım güvenceleriyle devreye giriyor. Brezilya'daki Serra Verde projesinin ilk faz üretimi ise 15 yıllık bir anlaşmayla güvence altına alındı. Avustralya gelecekteki üretim üzerinde sözleşmeye dayalı alım haklarını stratejik rezerv politikasına dönüştürüyor.
Böylece kamu kurumları finansör olmanın yanında fiyat garantörü ve tedarik yöneticisi haline geliyor.
Kritik minerallerde rezerv bulmanın yanında gelecekte çıkacak tonajın kime gideceğini belirlemek için bugünden yarış yapılıyor.
Gerçek zamanlı piyasa yorumları ve stratejiler için WhatsApp topluluğuna katılmayı unutmayın.
chat.whatsapp.com/Ip0w4G6yNd…

Bülent Tuzcuoğlu ile sabah bülteni BIST Değerlendirmesi xitter.cf/i/broadcasts/2BlLePrym…

2
66