

חי את שוק ההון מסביב לשעון. מנהל השקעות ואנליסט. בעל רישיון ניהול תיקים. מייסד מכפיל רווח - שירות מידע מקצועי למשקיעים. נשוי לרותם ואבא של תומר, פלג ושירה.
הציוצים על דעתי האישית בלבד
Joined February 2023
- Tweets3.6K
- Following213
- Followers14.4K
- Likes1.6K




Pinned Tweet
התכנים מובאים לצורך מידע בלבד, ואינם מהווים תחליף לייעוץ השקעות אישי המתחשב בנתונים ובצרכים המיוחדים של כל אדם, וכל העושה בהם שימוש, עושה זאת על דעת עצמו ועל אחריותו בלבד.
הכותב וצדדים הקשורים אליו עשוי לקנות ו/או למכור ו/או להחזיק בני"ע ו/או בנכסים הפיננסיים הנזכרים בערוץ זה.
מכפיל רווח - ליאור וידר retweeted

@InnovizLiDAR @KeilafOmer
Where’s today’s pointless PR announcement?
Endless daily success stories, yet the stock has been reduced to dust.
Enough with the fairy tales. Time to step down, hand over the keys, and take responsibility for this spectacular failure.

מדד ה-S&P 500 שוב מתקרב לשיא כל הזמנים, אבל כדאי מדי פעם להסתכל מעבר לכותרת הראשית ולבדוק מה באמת מתרחש מתחת לפני השטח.
אתמול, למרות עלייה מכובדת מאוד של כ-1.5% במדד, 30 מניות שונות בהן ענקיות ותיקות כמו מקדונלד'ס, פפסיקו ונייקי צנחו לשפל של 52 שבועות, מול 7 מניות בלבד שעלו לשיא חדש.
מתחילת השנה רק כ-300 מניות במדד (כ-60%) רשמו תשואה חיובית, והתשואה החציונית של מניות המדד עומדת על כ-5% בלבד, וזאת בזמן שהמדד עצמו עלה בכ-13.4% (זינוק של כ-20% מאז התחתית שנרשמה בסוף מרץ).
בשורה התחתונה, המדד בהחלט נראה מצוין לאורך זמן ומי שמחזיק בו בהחלט יכול להיות מרוצה (בתקווה שדאג לגדר את הדולר). מצד שני, מי שהשקיע במניות ספציפיות ולא פגע בדיוק בשחקניות הנכונות, פוגש מציאות שונה לגמרי ומציג ביצועים חלשים בהרבה.
זה כמובן לא אומר שהשוק עומד לקרוס מחר בבוקר, למרות שהפעם האחרונה שבה ראינו נתונים מקבילים כאלה הייתה אי שם בדצמבר 1999, ממש לפני התפוצצות בועת הדוט-קום, אבל זה בהחלט ממחיש שרוחב השוק פחות בריא ומרשים ממה שגרף המדד לבדו מספר.
בהצלחה למנחשים.

מה אני אגיד לכם? מזל שאלפא תאו עשתה רישום כפול…
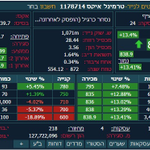
מניה בשווי של כמעט 4 מיליארד שקל, אחרי 14:00 בצהריים וככה נראה הבוק.
מחזור של אפס שקלים וחוסר עניין קיצוני שקשה לפספס.
אבל העיקר שהיא נסחרת גם אצלנו😅

מנפלאות הבורסה בתל אביב: טרמינל איקס מזנקת ביותר מ-13% במחזור של 1,829 שקל בלבד
תופעה שמשקפת את בעיית הנזילות והסחירות שהשתפרה אבל עדיין קיימת בחלק מהמניות בבורסה המקומית: מניית טרמינל איקס, חברה שנסחרת לפי שווי שוק של מעל מיליארד שקל, נסחרת בשעה 14:00 בעלייה חדה של כ-13.4% במחזור מסחר זעום של 1,829 שקלים בלבד, שהורכב מ-4 עסקאות (218 מניות בסך הכל).
פעילות מיקרוסקופית זו מקפיצה, לפחות באופן תיאורטי "על הנייר", את שווי השוק של החברה ביותר מ-100 מיליון שקל, וממחישה כיצד בהיעדר עומק ושכבות בספר הפקודות, עסקאות בסכומים זניחים לחלוטין עלולות לחולל תנודתיות שווי חריגה.
מכפיל רווח 📌

מירוץ הסכין הנופלת: ארית מול קווליטאו
מקווה שאתם עוקבים בעניין אחרי אחד המירוצים היותר צמודים שנראו כאן בחודשים האחרונים, שממחיש לפחות נכון לכרגע בצורה כמעט מושלמת את המשפט הידוע מסיפור הילדים: "זה סופו של כל בלון". ביום שישי שתי המניות ירדו בכ-7% כל אחת, בחודש האחרון שתיהן רשמו צלילה כואבת של מעל 30%, ובמבט של פחות מחצי שנה לאחור, שתיהן השלימו התרסקות של כ-60% כל אחת.
בארית תעשיות שישי היה היום הקובע לחלוקת הדיבידנד הענק בהיקף של כ-317 מיליון שקל, ונראה שהמשקיעים סוף סוף מתחילים להבין את המשמעות של "היום שאחרי" - יציאה מהמדד והיצעים טכניים כבדים. בצד השני של המסלול נמצאת קווליטאו, שעליה הרחבתי ביום חמישי לאחר פרסום הדוחות, מניה שרק לא מזמן הגופים המוסדיים רדפו אחריה בהתלהבות ורכשו בהנפקה במחיר כפול מזה שבו היא נסחרת כיום.
מעבר למספרים, אחת הסיבות העיקריות לקריסה בשתי החברות לדעתי היא הנהלות חלשות שלא מנהלות נכון את ההון, לא ממקסמות ערך לבעלי המניות, כושלות בניהול ציפיות המשקיעים ולא שומרות על קשר מספק ושקוף עם השוק. השילוב הזה מוביל לכך ששתיהן נמצאות כעת במסלול הישיר להיפלט ממדד ת"א 90 ולספוג היצעים כבדים מאוד בהמשך.
אין באמור ייעוץ השקעות אישי אלא מידע כללי בלבד
מכפיל רווח

תיראו מופתעים, החשיפה של משקי הבית וקרנות הפנסיה בארה״ב למניות נמצאת ברמות שיא.
כלומר, אחרי שנים של עליות בוול סטריט, לא רק שהמשקיעים לא מפחדים אלא הם עמוק בפנים.
זה לא אומר שהשוק חייב לרדת, אבל היסטורית כשכמעט כולם כבר על המגרש, השאלה היא מי נשאר על הספסל לקנות את הסיבוב הבא?

מתחת לכל רצפה יש מרתף: מיטרוניקס ממשיכה לחפור
אחרי צלילה של כ-98% מהשיא (שווי שוק של כמעט 9 מיליארד ש״ח ושער סביב 8,000), המניה חוטפת היום עוד 7% ומשלימה צניחה של מעל 30% מתחילת החודש בלבד.
שווי השוק עומד כעת על 188 מיליון ש״ח בלבד - וכמו שזה נראה, הסוף עוד לא כאן🙄

עם הטמעת AI בתחום הכי אנושי: המהפך הטכנולוגי שיניע את צמיחת תיגבור
במסגרת הטור הקבוע שלי ב"גלובס", אני מנתח הפעם בכתבה שעלתה בעיתון ובאתר את הסיפור של קבוצת תיגבור.
בשוק שבו שיבושי AI מעמידים בספק מודלים עסקיים רבים, קבוצת תיגבור מוכיחה כיצד חברה מסורתית וותיקה שהוקמה ב-1981, מסוגלת לשלב בין יציבות וצמיחה סולידית לחדשנות גוברת. את הקבוצה מובילה המנכ"לית אורית בנבנישתי, שצמחה מהשטח ומילאה שורת תפקידים תפעוליים וניהוליים עד למנהלת שיווק וסמנכ"לית, בטרם התיישבה על כס המנכ"לות. תחת הנהגתה, תיגבור עברה מהפך מרשים מחברה הממוקדת בשירותי כוח אדם וסיעוד לקבוצת שירותים תפעוליים וטכנולוגיים רב-תחומית, המספקת מעטפת של 360 מעלות ללקוחותיה. זרוע הליבה של הקבוצה - כוח אדם וסיעוד, מהווה כ-70% מהפעילות ומייצרת הכנסות שנתיות של כמיליארד שקל. תחום זה נהנה מביקוש קשיח וגדול לאור הזדקנות האוכלוסייה, ומציג צמיחה עקבית. המחזור הכספי של החברה מגיע לכ-1.5 מיליארד שקל בשנה, ומגלם צמיחה של כ-10% בממוצע בשנה ב-5 השנים האחרונות.
מעבר לטיפול בגיל השלישי, החברה מפתחת פתרונות נרחבים בקהילה, פרויקטים של "בית בטוח" לקשישים ולנכים ברשויות המקומיות, וליווי אוכלוסיות מיוחדות. באמצעות כ-20 אלף עובדים החברה מספקת שירותים לכ-35 אלף בתי אב מדי חודש. גם ברבעון הראשון של 2026, על אף נזקי מבצע "שאגת הארי" רשם המגזר גידול של כמעט 6% בהכנסות, לכ-252 מיליון שקל.
בשורה התחתונה, פיזור תחומי הפעילות של תיגבור מהווה יתרון משמעותי, לצד ביקושים גוברים לפעילות האבטחה והטכנולוגיות הביטחוניות, המהוות מנועי צמיחה. מניית תיגבור נסחרת כיום במכפיל רווח חזוי של 15- תמחור שנחשב סביר ביחס לחברות דומות בענף, והמשך שיפור בתוצאות העסקיות, זכייה במכרזים והרחבת מנועי הצמיחה, עשויים לתמוך בהמשך יצירת ערך. מנגד, החברה פועלת בענפים תחרותיים המושפעים מרגולציה, מכרזים ממשלתיים, עליית שכר וממחסור בכוח אדם, שעשויים להשפיע על הרווחיות.
השילוב בין עוגן תזרימי סולידי בשוק הסיעוד לבין מנועי צמיחה טכנולוגיים בתחומי ה-AI והאבטחה החכמה, יחד עם הנהלה מנוסה, מאזן נקי מחוב, הבעת אמון מוסדית וצבר מכרזים ארוך טווח, הופכים לדעתי את תיגבור להזדמנות השקעה פונדמנטלית מעניינת וחזקה.
הכתבה המלאה מצורפת כקובץ וכאן:
tinyurl.com/TIGBUR072026
מדור ניתוח חברה בגלובס עם כל הכתבות שלי:
tinyurl.com/vider0426
אין באמור ייעוץ השקעות אישי אלא מידע כללי בלבד
מכפיל רווח 📌

שירות המידע והייעוץ מכפיל רווח מאפשר ניסיון בחינם!
אני משיק מהלך מיוחד ומאפשר לכם, העוקבים שלי בטוויטר, להצטרף לשירות המידע והניתוחים 'מכפיל רווח' ל-10 ימי ניסיון מלאים - בחינם לחלוטין וללא שום התחייבות (למצטרפים חדשים בלבד שלא היו מנויים בשירות בעבר).
בעקבות פניות שלכם שציינו שתהליך ההצטרפות הרגיל אצלנו ארוך, החלטתי להרים את הכפפה ולפתוח את השירות לכולכם בצורה הכי פשוטה ונקייה שיש:
בלי להשאיר כרטיס אשראי, בלי טפסים מתישים ובלי אותיות קטנות. רק משאירים פרטים בסיסיים, ומתחילים לקבל את כל העדכונים, הניתוחים והאיתותים ישירות לוואטסאפ שלכם.
כדי לשמור על איכות השירות והמענה האישי, המהלך מוגבל ל-20 המצטרפים הראשונים בלבד.
רוצים לנצל את ההזדמנות ולראות על מה כל הרעש החיובי?
מוזמנים לשלוח אליי הודעה בוואטסאפ ע"י לחיצה על הקישור או לשלוח אליי הודעה לנייד: ליאור 054-2543333
wa.me/972542543333?text=%D7%…
חשוב לי לתאם ציפיות: "מכפיל רווח" הוא שירות מידע, ניתוחים ומחשבה מעמיקה, שכולל דעות שלי על הבורסה ואירועים נקודתיים בחברות, במטרה לצייד אתכם בידע לקבלת החלטות מושכלות. זה לא ערוץ שמציף אתכם בגרפים וברעש רקע יומיומי חסר משמעות - איתותים טכניים הם חלק מהשירות, אבל התדירות שלהם נקבעת אך ורק לפי מצב השוק.
כל המידע, הניתוחים והאיתותים שנשלחים בשירות הם למטרות אינפורמטיביות וכלליות בלבד, ואינם מהווים ייעוץ השקעות אישי, המלצה או חוות דעת לרכישה או מכירה של ניירות ערך. השירות אינו מהווה תחליף לייעוץ מקצועי המותאם לנתוניו, צרכיו ומטרות השקעתו של כל אדם, וכל הפועל על סמך המידע עושה זאת על אחריותו הבלעדית.

נתקלתם לאחרונה בפרסומות כאלה, עם כותרות צעקניות שמבטיחות "קרקע נדירה להשקעה" עם "פוטנציאל לרווח נדיר"?
מניסיון ארוך שנים של לא מעט לקוחות שלי עם הצעות כאלה, אני מרגיש חובה להזהיר אתכם: אין מתנות חינם, ומה שמוצג שם ככל הנראה יהיה רחוק מאוד מהמציאות.
תפעילו את השכל הישר שלכם: אם זו באמת הייתה הזדמנות נדירה לרווח נדיר, אף אחד לא היה רץ לממן קמפיינים ממומנים כדי לחלק אותה לציבור, ובטח שלא במחירים כאלה. השחקנים המקצועיים והגדולים בשוק היו חוטפים את זה בשנייה הראשונה.
במציאות, ברוב המקרים האלו, אנשים פשוט נתקעים עם נכס שאי אפשר להנזיל, ומגלים שההבטחות הצעקניות היו תלושות לחלוטין מהמציאות.
אל תתפתו לכותרות מפוצצות. ככל שההבטחה נשמעת "נדירה" יותר, ככה צריך להיזהר יותר.
בהצלחה למהמרים.

מדד ת"א בנקים צנח בכ-20% מהשיא.
מבט היסטורי מאז 2013 חושף נתון מאוד מעניין: למעט קריסת הקורונה ב-2020, בכל פעם שרמת ה- Drawdown (ירידה מהשיא) הגיעה לאזור ה-20%, הירידה נעצרה והקונים חזרו לשוק.
הגענו בדיוק אל נקודת המבחן - האם הסטטיסטיקה תנצח את הפניקה גם הפעם?
קרדיט גרף:מיטב

הרוטציה הקיצונית בשוק נמשכה גם היום.
מה שטס הכי גבוה בחודש מאי, חוטף עכשיו את המכה הכי כואבת ביוני!
הסנטימנט התהפך? הפניקה משתלטת וכולם רצים למכור בטירוף את המניות שעלו הכי הרבה, בלי לבדוק בכלל אם זה מוצדק
סקטור האנרגיה הירוקה לדוגמא מציג תמונת מראה פסיכית לגמרי:
נופר אנרגיה - אחרי טירוף של 51.4%+ במאי, יורדת בכ-30.70% מתחילת החודש
דוראל אנרגיה - זינקה במעל 40% במאי, ומתחילת החודש ירדה כמעט באחוז דומה, כשאני מזכיר שרק בתחילת החודש החברה גייסה 920 מיליון שקל בשער 8300 ומי שהשתתף בה מופסד נכון לכרגע בכ-23%
אנרג'יקס ומשק אנרגיה - מוחקות לגמרי את כל גל העליות של חודש שעבר!
המסקנה הרגילה - הפניקה בשוק תמיד מנצחת את ההיגיון, וחבל...

טירוף מוחלט בוול סטריט בכל הקשור להנפקת העשור!
פחות משבוע מההנפקה וספייס-אקס (SPCX) פשוט דורסת את השוק ועוקפת את מיקרוסופט ואמזון בדרך למקום ה-5 בעולם!
שווי פסיכי שמבוסס בעיקר על פוטנציאל של כמעט 3 טריליון דולר!
אילון מאסק פותח פער ענק כאיש העשיר ביותר בעולם וטריליונר בפער ענק מכל השאר!

בשקט בשקט הופכת אפקון מחברה מנומנמת למעצמת אנרגיה ותשתיות
במסגרת הטור הקבוע שלי ב"גלובס", אני מנתח הפעם בכתבה שעלתה בעיתון ובאתר את הסיפור של חברת אפקון. בשלוש השנים האחרונות, קבוצת אפקון עברה מהפך מבני ואסטרטגי דרמטי. עם כיוון המצפן שהתווה יו"ר הקבוצה ישראל רייף ותחת הנהגתו של המנכ"ל דוד הראלי, החברה זנחה לחלוטין את הריצה אחרי פרויקטי בטון וברזל פשוטים, והעתיקה את מרכז הכובד שלה אל פרויקטים עתירי טכנולוגיה הממוקמים בליבת תחומי האנרגיה, הבקרה, האגירה והתחבורה החכמה. בשל כך, ממוצבת הקבוצה בשווקים בעלי פוטנציאל צמיחה ארוך טווח.
בהנהלה מדברים על הכפלת תוצאות החברה בשלוש השנים הקרובות. הלכה למעשה מדובר על יעד להגדלת הרווח הנקי לכ-200 מיליון שקל, לעומת רמה של כ-100 מיליון שקל כיום. לפי הנהלת הקבוצה, היעד נשען על מיקוד בארבעת מגזרי הליבה - אלקטרו מכניקה, טכנולוגיות, סחר ושירות - שבהם החברה רואה הזדמנויות אדירות. בנוסף, החברה מתכננת לצאת מפעילויות שאינן סינרגטיות, ולבצע מיזוגים ורכישות אסטרטגיים משמעותיים.
בשורה התחתונה, השילוב המנצח בין הנהלה מנוסה ורעבה, ניקוי מאזני וצמצום חוב, צבר הזמנות פנומנלי, ויכולות פיתוח עסקי מוכחות יחד עם חשיפה ישירה למנועי הצמיחה הלוהטים בכלכלת המחר, הופכים לדעתי את אפקון החזקות לאחד מפתרונות ההשקעה האטרקטיביים והמבטיחים ביותר בשוק ההון המקומי.
הכתבה המלאה:
tinyurl.com/EFCON062026
מדור ניתוח חברה בגלובס עם כל הכתבות שלי:
tinyurl.com/vider0426
אין באמור ייעוץ השקעות אישי אלא מידע כללי בלבד
מכפיל רווח 📌

הנפקת הענק של ספייס-אקס: גיוס של 75 מיליארד דולר לפי שווי של 1.77 טריליון דולר
חברת החלל, הלוויינים והבינה המלאכותית של אילון מאסק, ספייס-אקס, הכריזה על תמחור הנפקתה הראשונה לציבור, שהיא הגדולה ביותר בהיסטוריה בהיקף הגיוס ובשווי השוק שלה. במסגרת המהלך, החברה גייסה סכום עתק של 75 מיליארד דולר באמצעות מכירה של מעל חצי מיליארד מניות במחיר של 135 דולר לכל מניה.
תמחור היסטורי זה משקף לספייס-אקס שווי שוק מדהים של 1.77 טריליון דולר והופך אותה לחברה השמינית בגודלה בעולם, כאשר מקדימות אותה רק ענקיות הטכנולוגיה אנבידיה, אפל, אלפבית, מיקרוסופט, אמזון, TSMC וברודקום.
מניותיה של החברה יחלו להיסחר מחר בבורסת נאסד"ק תחת הסימול SPCX. המניה כבר זכתה לקבלת המלצות ומחירי יעד ראשוניים מצד אנליסטים מובילים בוול סטריט, שמצביעים על ציפיות גבוהות במיוחד מהחברה לקראת פתיחת המסחר הרשמי.
אין באמור ייעוץ השקעות אישי אלא מידע כללי בלבד


האם לרכוש ביום ההנפקה זה המהלך הנכון?
הניתוח המרתק שבחן את 26 ההנפקות הגדולות והבולטות ביותר בוול סטריט ב-15 השנים האחרונות מציג תמונת מצב מדאיגה עבור חובבי ההייפ של היום הראשון, ומנפץ את החלום על רווחים מהירים מול המציאות הסטטיסטית הקשוחה. הנתונים מראים כי החציון של תשואת ההנפקות הללו כעבור שנה עומד על מינוס 31%, כאשר רק ב-5 מתוך 26 מקרים (פחות מ-20%) הצליחו המניות לרשום תשואה חיובית כלשהי בתום השנה הראשונה למסחר.
הסיכון האמיתי של רכישה ביום ההנפקה מתבהר כשמסתכלים על עומק הנפילות במהלך שנת המסחר הראשונה. ב-14 מתוך 26 מהחברות (מעל 50%), המשקיעים יכלו לרכוש את המניה במהלך השנה בהנחה של יותר מ-50% לעומת מחיר הסגירה של יום המסחר הראשון. אפילו ענקיות כמו פייסבוק (META) רשמו צניחה של כ-54% מיום ההנפקה לפני שהתאוששו, בעוד שחברות אחרות כמו רובין הוד (HOOD) סיימו את השנה הראשונה בצניחה של כ-74% וקוינבייס (COIN) איבדה כ-55%. המגמה הזו מתרחשת בעיקר משום שהנפקה היא אירוע נזילות למשקיעים הוותיקים. עם פתיחת המסחר מניותיהם לרוב חסומות, אבל כשהחסימות משתחררות בחודשים שלאחר מכן, מציף את השוק היצע אדיר שמכביד על הנייר.
התובנות הללו מקבלות משנה תוקף לקראת הנפקת SpaceX, שנחשבת לאחד האירועים המדוברים ביותר בשווקים הפיננסיים. בעוד שהסטטיסטיקה ההיסטורית קוראת לזהירות ומראה שבכל המקרים שנבחנו ניתן היה למצוא נקודת כניסה נוחה וזולה בהרבה בהמשך, ל-SpaceX יש כמה מאפיינים ייחודיים שעשויים לאתגר את המודל: מדובר בחברה בשווי מוערך של כ-1.75 טריליון דולר (ההנפקה הגדולה בהיסטוריה), עם הייפ חסר תקדים, וציפייה לכניסה מהירה למדד הנאסד"ק 100 כעבור 15 ימי מסחר בלבד, מהלך שיאלץ תעודות סל להזרים ביקושי עתק לנייר ויכול לשנות את חוקי המשחק הרגילים.
שימו לב בתמונה המצורפת לתשואות שהשיגו בשנה המסחר הראשונה, 26 ההנפקות הגדולות שהתרחשו ב-15 השנים האחרונות.
אז האם כדאי לדעתכם לרכוש את המניה בהנפקה או ממש בסמוך אליה, או שעדיף להמתין על הגדר?
מכפיל רווח 📌
