

Finanzas y bolsa en euros, sin humo. Datos, análisis y formación para invertir con cabeza. Contenido educativo, no asesoramiento personalizado. https://xitter.cf/t.co/vfnEpPF091
Joined October 2024
- Tweets1.8K
- Following131
- Followers281
- Likes2.2K


El PER compara el precio con el beneficio del pasado.
La bolsa cotiza el beneficio del futuro.
Ahí está casi toda la confusión.
18
Un PER de 10 no es barato. Un PER de 40 no es caro.
Al menos, no por sí solos.
Te explico en 60 segundos el ratio más citado de la bolsa.
PER = precio de la acción / beneficio por acción.
Ejemplo ilustrativo: acción a 20 €, beneficio por acción de 2 € → PER de 10.
Pagas 10 veces el beneficio de un año.
Lectura rápida: si el beneficio se mantuviera igual, tardarías 10 años en "recuperar" el precio con beneficios.
Con un PER de 40, 40 años.
Pero el beneficio casi nunca se mantiene igual.
Por qué un PER de 10 puede no ser barato:
→ El beneficio puede estar a punto de caer.
→ Puede ser un beneficio puntual (por la venta de un activo, por ejemplo).
→ El negocio puede estar en declive.
Por qué un PER de 40 puede no ser caro: el mercado paga por lo que espera, no por lo que fue.
Ejemplo ilustrativo: si el beneficio se duplicara y el precio no se moviera, el PER pasaría de 40 a 20.
Cómo usarlo con cabeza:
→ Compáralo con empresas del mismo sector y con su propia historia.
→ Mira de dónde sale el beneficio y si es recurrente.
→ Nunca lo uses solo.
Resumen:
PER = precio / beneficio por acción.
Bajo no es sinónimo de barato. Alto no es sinónimo de caro.
Lo que importa es qué beneficio esperas y con qué fiabilidad.
Guárdalo para la próxima vez que alguien te diga "está barata, tiene un PER de 8".
24
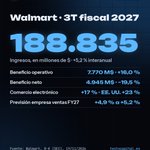
Walmart, resultados 3T fiscal 2027 (cerrado el 31/10/2026):
· Ingresos: 188.835 M$ (+5,2 % interanual)
· Beneficio operativo: 7.770 M$ (+16,0 %)
· Beneficio neto: 4.945 M$ (−19,5 %)
· Comercio electrónico: +17 % (EE. UU. +23 %)
· La empresa eleva su previsión de ventas del año: +4,9 % a +5,2 % (tipo constante)
Fuente: Walmart, 8-K en la SEC (19/11/2026).

19
Mirar la cotización cada pocos minutos no es control.
Es ansiedad con gráfico.
Control es saber cuánto arriesgas antes de entrar.
18
Crees que controlas el mercado más de lo que lo controlas. Y eso se paga.
Según el análisis de ESMA de 2018, entre el 74 % y el 89 % de las cuentas minoristas de CFD perdían dinero.
La ilusión de control es creer que tus decisiones influyen en resultados que dependen, en buena parte, del azar.
Como soplar los dados antes de tirarlos.
En los mercados aparece así:
→ Mirar el gráfico cada pocos minutos "para controlar".
→ Pensar que más operaciones = más control.
→ Atribuir las ganancias a tu habilidad y las pérdidas a la mala suerte.
Por esas cifras de pérdidas, los brokers europeos tienen que mostrar el porcentaje de cuentas minoristas que pierden dinero con CFD.
Y en España la CNMV prohíbe desde el 4/08/2023 la publicidad de CFD dirigida a minoristas.
Lo que sí puedes controlar:
→ Cuánto arriesgas en cada decisión.
→ Cuánto pagas en costes.
→ Cuándo y cómo revisas.
→ Tu plan, escrito antes de entrar.
El resultado de cada operación, no.
Un test rápido: repasa tus últimas 10 operaciones o decisiones de inversión.
¿Cuántas seguían un plan escrito?
¿Cuántas fueron "lo veía clarísimo"?
Resumen:
No controlas el mercado.
Controlas tu riesgo, tus costes y tu proceso.
Concéntrate en eso y deja de pelearte con lo demás.
¿Qué es lo que sí controlas tú en tus inversiones? Dímelo en una palabra.
22
Inflación zona euro, octubre (definitivo):
· IPCA: 4,0 % interanual (sept.: 3,8 %)
· Energía: 21,0 % (19,0 %)
· Servicios: 3,3 % (3,2 %)
· Sin energía ni alimentos: 2,6 % (2,5 %)
· España: 4,9 %
Igual que el adelantado del 4/11.
Fuente: Eurostat (18/11/2026).

20
NVIDIA, resultados 3T fiscal 2027:
· Ingresos: 115.844 M$ (+103 % interanual)
· Centro de datos: 107.600 M$ (+110 %)
· Beneficio neto: 65.287 M$ (+105 %)
· Margen bruto: 74,8 %
· Previsión de la empresa 4T: 130.000 M$ ± 3 %
Fuente: NVIDIA, 8-K en la SEC (17/11/2026).

24
Pregunta sincera: si quisieras empezar hoy a invertir con 50 € al mes, ¿qué te frenaría más?
A) No saber por dónde
B) Miedo a perder
C) No me llega
D) Ya invierto
Responde con una letra 👇
29
Con 50 € al mes también se empieza.
En 20 años podrían ser unos 20.300 €, habiendo aportado 12.000 € (ejemplo con un 5 % anual hipotético, no garantizado).
Esto es lo que pasa por el camino.
La cuenta: 50 € × 12 meses × 20 años = 12.000 € aportados.
El resto, unos 8.300 €, sería el efecto del interés compuesto en ese ejemplo hipotético.
Rentabilidad sobre rentabilidad.
Si en lugar de 50 € fueran 100 € al mes, con el mismo 5 % hipotético (no garantizado): unos 40.600 €.
Doblar la aportación dobla el resultado.
Pero lo que más pesa es el tiempo.
"Con 50 € no merece la pena" es una de las frases más caras que existen.
No por los 50 €.
Por el hábito que no empiezas.
Lo que conviene saber antes de empezar:
→ El 5 % es un supuesto, no una promesa. Habrá años malos.
→ Con importes pequeños, los costes pesan mucho.
→ Primero, tu colchón para imprevistos.
Lo importante no es la cifra inicial. Es el sistema:
aportación automática, el mismo día, todos los meses.
Y subirla cuando suban tus ingresos.
Resumen:
50 €/mes × 20 años = 12.000 € aportados → unos 20.300 € con un 5 % anual hipotético, no garantizado.
100 €/mes → unos 40.600 €.
Empezar pequeño también es empezar.
Mándaselo a esa persona que dice que "invertir es cosa de ricos".
19
Un colchón no es dinero improductivo.
Es lo que evita vender tus inversiones en el peor momento porque se ha roto el coche.
La liquidez también rinde: en tranquilidad.
21
¿Cuánto dinero deberías tener en el banco?
Ni todo, ni nada.
Hay una forma de calcular tu cifra en 2 minutos.
Primero, separa tu dinero en tres cajones:
→ Gastos del mes.
→ Colchón para imprevistos.
→ Dinero que no vas a necesitar en años.
El colchón: una referencia orientativa muy extendida es tener entre 3 y 6 meses de gastos fijos.
Más cerca de 6 si tus ingresos son variables, eres autónomo o tienes personas a tu cargo.
Ejemplo ilustrativo: gastos fijos de 1.500 € al mes.
Colchón de 3 meses: 4.500 €.
Colchón de 6 meses: 9.000 €.
Esa es tu liquidez orientativa, más los gastos del mes en curso.
El problema no es tener colchón. Es tener mucho más "por si acaso".
Con una inflación del 3 % (ejemplo ilustrativo), 10.000 € parados pierden unos 290 € de poder adquisitivo en un año.
Y el error contrario también existe: no tener colchón y verte obligado a vender inversiones (quizá con pérdidas) cuando surge un imprevisto.
El colchón es lo que te permite invertir con calma.
Resumen:
Gastos del mes + colchón de 3 a 6 meses de gastos fijos = tu liquidez orientativa.
Lo que sobre, decide con un plan qué hacer con ello.
No por inercia.
Haz la cuenta y dime: ¿cuántos meses de gastos tienes ahora mismo en liquidez?
24
Encuesta para traders: ¿para qué usas el MACD?
A) Cruces para entrar
B) Confirmar tendencia
C) Ver divergencias
D) No lo uso
Responde con una letra 👇
26
El MACD lo usa todo el mundo.
Y casi todos lo leen al revés: como si se adelantara al precio.
No lo hace. Va detrás. Y entender eso lo cambia todo.
Qué es: la diferencia entre dos medias móviles exponenciales del precio (habitualmente, de 12 y 26 periodos).
Más una "línea de señal", que es la media de 9 periodos de esa diferencia.
Y un histograma con la distancia entre ambas.
Lo que mide: si la media corta se aleja o se acerca a la larga.
Es decir, si el impulso aumenta o se agota.
Todo se calcula con precios pasados: es un indicador retrasado.
El error habitual: tomar cada cruce como una señal de entrada.
En mercados laterales, el MACD cruza una y otra vez y genera muchas señales falsas.
Usos más sensatos:
→ Confirmar la dirección de una tendencia que ya se ve.
→ Ver si el impulso pierde fuerza (histograma que se encoge).
→ Detectar divergencias con el precio (lo vimos el lunes 2).
El análisis técnico no predice. Describe probabilidades.
El MACD te ayuda a leer el impulso del pasado reciente, no a adivinar el próximo movimiento.
Resumen:
MACD = diferencia entre dos medias + su propia media.
Va detrás del precio, no delante.
En laterales, mucho ruido.
Úsalo como contexto y siempre con gestión del riesgo.
¿Qué indicador quieres ver desmontado en "Trading sin humo"? Te leo.
29
Antes de aportar dinero este mes, pregúntate: ¿lo necesitaré en menos de tres años? La respuesta condiciona cómo plantear el plazo.
31

Ya tenéis disponible en Amazon mi primer libro!!
Os dejo el enlace:
amzn.eu/d/0hSCbqCv
28
Tres señales de que tus finanzas están ordenadas 🧵
1️⃣ Sabes cuánto gastas al mes, aunque sea de forma aproximada.
2️⃣ Puedes afrontar un gasto inesperado sin endeudarte.
3️⃣ Tus inversiones tienen un objetivo y un plazo concretos, no son "por si acaso".
Si te falta alguna, no pasa nada: se construye paso a paso, empezando por una.
¿Cuál es tu próximo paso?
1
1
32
Error común: pensar que la inflación solo afecta a los demás. Con el tiempo reduce lo que tu dinero puede comprar. ¿Lo tienes en cuenta?
43
Tres mitos sobre el ahorro 🧵
1️⃣ "Ahorrar es lo que sobra a fin de mes." Casi nunca sobra: hay que decidirlo antes.
2️⃣ "El dinero en la cuenta está a salvo de todo." La inflación puede erosionar su poder de compra con el tiempo.
3️⃣ "Ahorrar e invertir son lo mismo." Ahorrar es guardar; invertir implica aceptar riesgo con un plazo y un objetivo.
¿Cuál de estos mitos creías tú?
1
30