「カブ先生の銘柄選びの法則」が好評です。 フィードバックは好評。 「他の投資本と違う」。 「神書籍」なんてのもありました。 ダイヤモンドでも紹介 https://xitter.cf/t.co/nDfZhLI0zm お手元にぜひ https://xitter.cf/t.co/UZvMDzNs5w
日本 東京
Joined April 2017
- Tweets15.9K
- Following55
- Followers31.1K
- Likes5.3K
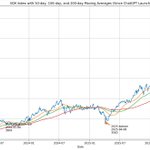




チャットGPTが登場以降のSOX指数の推移は以下。
今の状況なら200日移動平均が意識されそうで、200日移動平均は10577。
あと9%ぐらいか。。。
かりにそこまで下がるとPER15倍台。
益利回り6%を超える。
仮に米国10年債利回りが6%になっても余裕の水準でもある。

よく考えたらチャットGPTの登場前と登場後でPERの水準を分けて考えないといかん。
チャットGPTの登場は2022年11月30日。
それ以降のSOX指数のPER推移は以下。
historyofmarket.com/ja/semi/…
最低値は25年の16.5倍。
このサイトのデータの16.9倍はその水準にかなり近い。

SOX指数のPERは何倍?
16.9倍説。
historyofmarket.com/ja/semi/…
17.9倍って出しているところもある。
stockanalysis.com/etf/soxx/?…
日経平均のPERが17.07倍なので似たような水準。
nikkei.com/markets/kabu/japa…
こんなことがおこるのか?
成長率の高い(と皆が考えている)30の半導体関連が組み込まれたSOX指数が、人口が減ってる国で、JTCで、ROEは低くて、鉄道や、電力や、銀行や、薬品がたくさん組み入れられている日経平均よりもPERがほぼ同じか安くなっている。
バリュエーションの割高感はSOX指数にはなさそうなので、あとはテクニカルな問題に思えてきた。

テクニカル指標をチェック。
日経平均の騰落レシオは104で、売られ過ぎにはまだ遠い。
というか、下がっているのはテックで局地的な下げなので、あんまり騰落レシオは下がらない。
RSIは46。これも売られ過ぎの30以下には遠い。
Fear &Greed指数は極端な恐怖状態。
これはそろそろ感。
テック局地的な下げで全体の売られ過ぎにはならなそう。
日経平均が下がると10年債利回りも下がるので、それが微妙な均衡を作り出すし。
となるとテックの底打ちをどのようにとらえるかが重要になってきて、カギとなるのはSOX指数かなあ。
SOX指数をいろいろと見てみよう。


破綻のうわさが出ているヘッジファンドのVARに関してはこれがとてもよくまとまっている。
note.com/tenlab/n/nae0388bfd…
私が加えるとしたら以下。
・このヘッジファンドの決算期は12月。普通、ヘッジファンドの解約通知は90日前とか60日前なので、解約通知を受けている可能性はある。
・運用者の経歴は極めて真っ当。以下のお二人。
ベン・ホスキン(Ben Hoskin):ブラックロックでIT・ソフトウェア関連の株式アナリスト、ウォーターマーク・グループで債券トレーダーを経験。
デイビッド・フィールド(David Field):米国の高速取引会社ハドソン・リバー・トレーディング(HRT)出身。クオンツおよび開発チームの責任者を経験。
・シチュエーショナルの問題が発生した時とか、あるいは7月の大幅損失が出た時には何らかのアクションを取っていそう。あるいはプライムブローカーが何らかの指導をしていそう。
この事例から得られる結論は1つ。
「混み合ったポジションは避ける」
あるいは
「みんなが同時に売らなければならなくなる銘柄には注意せよ」
かと。

すごいねえ
チャットGPT君。
株と国債と短期国債の実質リターンのグラフ。
UBSの資料に触発されて、日本はどうなのよって頼んだら、ちゃちゃっと作ってくれた。
1900年から。
株は100倍になり。国債と短期国債はマイナス。
日本の場合は戦争下でのインフレの影響が大きくなっている。

すごいね~。
このデータ。
UBS
資産別のリターン。
株がインフレ下で有利だってデータなんだけど、1900年から。
126年分。
良く調べたね~。
インフレが始まる日本で有用なデータだ。
ubs.com/global/en/media/disp…
ubs.com/global/en/investment…

さよならデフレ。
新幹線「のぞみ」の指定席が値上げ。
約5%。
sankei.com/article/20261016-…
めっちゃ珍しい出来事。
のぞみが運航開始したのが1992年。
消費税増税時期を除いて値上げは初めてだとさ。
新幹線運行以来でみると最後の値上げが1986年だから、40年ぶり。
のぞみ指定席の値上げがあっても、他の選択肢がほとんどないから、客は減らなそう。
ミラノドリアが値上げになり、のぞみ指定席が値上げ。
企業は値上げしても客が減らないと知った。
日本はデフレ国からインフレ国の普通の国になった。
もうデフレには戻らないと思う。
そして新幹線の値上げの歴史をみるとすごい。
国鉄時代。
1964年~1986年までの22年間で17回の値上げ。
ほぼ毎年値上げじゃないの。
これからこういう20年が始まると考えておこう。

うわ~
これはおもしろい。
昨日の新高値銘柄。
96銘柄もある。
finance.yahoo.co.jp/stocks/r…
東証プライムが1550銘柄ぐらいだから、6%分。
20銘柄保有していたら、1銘柄は新高値になっていないといけない換算じゃないの。
あ、オレ、1銘柄も新高値ない。
ダメじゃん。
時価総額の大きい主力な銘柄も新高値。
リクルート、花王、武田、ホンダ、オリエンタルランド。
分散投資って大切。
テックの調整は続いているけど、儲ける手段はたくさんあるとも言える。

原油が上がっている理由が見つからない。
強いていろいろと探すと、原油価格が突如、上がった理由はこれかな?
イランが先制攻撃を仕掛けてくるかもしれない懸念。
「イスラエルのメディアは、西側情報機関がイラン国内で「極端な軍事行動」を指摘し、今夜イスラエルの安全保障閣が招集されたことを受けて、イランが先制攻撃を準備している可能性があると現在考えていると報じている。同時に、IRGCの戦車と増援部隊がクウェート近郊のアバダンに向かっていると報告されており」
いや、イランが先制攻撃をする理由は見当たらないけど、原油市場が反応しちゃっているからしょうがない。
イランが先制攻撃する理由がないと思う理由はチャットGPT君によると以下。
「・軍事的に不利:先制攻撃すれば米国・イスラエルによる大規模な報復を正当化しかねません。
・経済的に不利:既に海上封鎖で石油収入が激減しており、戦争拡大は経済をさらに傷めます。
・外交的に不利:カタールを仲介した交渉が続いており、先制攻撃はその余地を狭めます」
理由はないけどあんまり合理的ではない判断を国が下す事例は多くあり。
太平洋戦争の時の日本だったり、大量破壊兵器は持っていなかったイラクだったり。
事態は流動的になってきたし、極端な市場の反応もあるかもしれない。
冷静に見ていこう。
hamerintel.com/data/alerts/2…

今日の初見
AIの全否定になってる。
AIにカネ出すブラックストーンが2%の下げ。
借金に依存するデータセンターのコアウィーブが11%の下げ。
データセンターに使われる半導体もほとんどが下落。
その半導体を作るための半導体製造装置も下落。
そもそものAIを開発するグーグルやメタも下落。
上から下までほとんどが下がっている。
「パーティーが終った」と言い始める人が出てきそうだ。
WTI原油が100ドルを超えていて、こりゃなんかあったはず。
ロッキードやノースロップの防衛関係が底打ちして上がっているのが不気味。
保険セクターやJPMの株価が上がっているので、システミックな信用不安の世界に突入しているわけではなさそう。
さて。
なんでこんなことになっているのかを知るべく、今日もニュースを見ていこう。

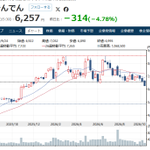
きんでん
なんでこういう株価の反応なんだろう。
大阪でアンソロピックが500メガワットのデータセンター作るって報道が出ても無反応。
関西圏なんだから、きんでんが何らかの受注をする可能性もあるわけだし。
株価は下に抜けている。
単なるアルゴの動き?
業績も会社計画の営業利益が970億円だけど、コンセンサスで1030億円で、会社四季報でも1000億円。

テックはまだ売られているけど、VIX指数は冷静。
今年の3月ぐらいの方がVIX指数はぜんぜん高かった。
ネオクラウドの信用不安もあるけど、市場全体のパニックではない。
強いネガティブ見出しに踊らされないようにしよっと。

念のため
ネオクラウドの問題発生はコアウィーブだけでなくて。
私の知る限り3社。
イラストでまとめたので、ご参考まで。
需要が減っているわけではない。
資金調達に混乱が起こっている。
ではなぜ資金調達がスムースにいかないのかは考えないといけない。

お。
これはひょっとしたらシステムインテグレーターの仕事を増やすんじゃないか?
通信事業者にサイバー防衛を義務化。
AIでサイバー攻撃が増えて、それを守るためにIT企業の仕事が増える可能性。
チャットGPT君によると以下。
「これまでのサイバー対策は個別のセキュリティ製品の導入が中心でしたが、今回の方向性は、通信事業者のシステム全体を継続的に監視・管理することにあります。
システムインテグレーターには次の仕事が発生します。
脆弱性の調査・診断:既存システムと委託先のリスク点検
システム全体の再設計:認証、暗号化、アクセス制御の強化
継続的な監視・運用:異常検知、攻撃対応、復旧支援
規制対応支援:監査、報告書作成、管理体制の整備」
システムインテグレーター。
NEC、富士通、NRI。
この分野は昨日も株価は堅調で、面白い局面。
通信事業者にサイバー防衛義務化 委託先含めた管理要請、総務省検討 - 日本経済新聞 nikkei.com/article/DGXZQOUA1…

TSMCの決算でも株価は上がらず。
売り上げ見通しは予想以上。
こういう冷めた反応はITバブル崩壊の直前でも見られた現象だから、気を付けないといけない。
今のテック株は売上や利益が上振れてもダメで。
もっと具体的に現ナマを出さないと。
つまり株主還元。
配当や自社株買いで投資に儲かった感を感じさせないとたぶんインパクトは出ないと思う。
メモリー系の会社はかなり具体的に株主還元方針を出しているので(除くキオクシア)、メモリー系の会社の決算内容と、その株価の反応を見たい。
TSMC、売上高見通しが予想上回る-好決算でもAI投資への懸念拭えず bloomberg.com/jp/news/articl…

こういう予想が出てくるのも不思議はなく。
「ガートナーは、コスト圧力と差別化余地の乏しさから、2030年までにネオクラウド事業者の80%超が独立した事業運営の停止を余儀なくされると予測している。」
ネオクラウドの8割ねえ。
つぶれるって言っている訳じゃなくて、事業運営の停止ってのは買収されちゃうってのも含んでいるんだろう。
とはいえネオクラウドの設備投資って全体の何%分に当たるのよ。
チャットGPT君によると以下。
ガートナーによると世界のAIインフラ投資は2026年に1兆ドル。
ネオクラウドによる投資は700-1000億ドル。
コアウィーブだけで390億ドル。
そしてチャットGPT君は以下の指摘。
「コアウィーブが経営危機に陥っても、そのGPUやデータセンターがマイクロソフトなどに引き継がれれば、設備そのものが消滅するわけではありません。
したがって、今後の設備投資の減少額は最大で5〜8%程度という試算ですが、実際の落ち込みはそれ以下となる可能性が十分あります」
例えインパクトが5%以下だったとしても、ストレッチしている半導体需要とか価格見通しは影響を受けそう。
だからこその半導体周辺銘柄の下落だと理解しておこう。
過熱するAI投資、3.5兆ドルが減損リスクに-ガートナーが警告 bloomberg.com/jp/news/articl…

今日の初見
AIテックの下落は続く。
半導体、半導体製造装置は下落。
一方でオラクル、ブラックストーンは上がっていて、救い。
コアウィーブの株価も3%上がっている。
資金の出し手側の株価が上がっているのに、半導体株が下がっているんだから、何らかの減速を市場は織り込んでいるんだろう。
だからソフトウエア株の上昇も納得。
AI側の減速=競争優位の復活って可能性。
この辺は日本でも引き継がれそう。
10年債利回りが5.09%まで下がっている。
投資家のリスク回避の姿勢が10年債に需要を生んでいる。
その結果、株式市場全体も微妙な均衡を保っていて、だから全面安でもない。
下がっているのはテック周辺。
ビザとマスターが高値を更新していて驚異的。
さてと。
今日もどんなニュースが出ているのか見ていこう。
