



Pinned Tweet
【自己紹介ポスト】
🥩 焼肉屋の店主 × 🇺🇸 米国株投資家
都内で焼肉屋を1店舗経営。投資家歴7年。
年間のべ900社の米国企業決算をチェックしています📊
米国株を始めたきっかけはテスラ、イーロン・マスクとの出会ったこと😁
そこから世界を変えるテクノロジー企業の魅力にハマってしまった!
「創業者は何を目指しているのか」
「どんなビジネスで、どう稼ぐのか」
「その技術は未来をどう変えるのか」
数字を追うだけでなく、企業の背景や成長ストーリーを調べるのも楽しみの一つです🔍
💡投資スタイル
・長期保有 + 短期スイングトレード
現在の主戦場はAIインフラ(半導体・メモリ・電力・データセンター)を中心に、決算と事業への理解を深めながら中長期で投資。
短期のスイングでは、業績の良い企業にモメンタムに乗るスタイルです!
失敗を重ねながらも楽しんでいます🤣
暗号資産のBTC・ETHも保有しています🪙
このアカウントでは、決算分析、気になる企業・技術、日々の投資記録を発信。
米国株やテクノロジーが好きな方、ぜひ情報交換しましょう🤝
🔩 $CLF (クリーブランド・クリフス)
FY2026 Q3 決算まとめ
決算(実績/予想)
【FY2026 Q3】
・売上:56.1億ドル/57.1億ドル→❌
・EPS(Non-GAAP):$0.28/$0.22→⭕🔥
ガイダンス(会社予想/市場予想)
【FY2026 Q4】
・売上/EPS:数値ガイダンスなし
・調整後EBITDA:約7.15億ドル/約6.98億ドル→⭕
・(参考)2027年 調整後EBITDA:40億ドル超の見通し🚀
📅 対象期間:2026年7月〜9月
📌トピック:Q3は3年ぶりの好決算。でも本当の主役は「2027年EBITDA 40億ドル超」宣言🌟
📋事業概要:北米最大級の鉄鋼メーカー。鉄鉱石の採掘から製鋼・加工まで一貫生産し、特に自動車向けの高付加価値鋼板に強みを持つ会社です。
━━━━━━━━━━━━━━
💬 経営陣コメント
━━━━━━━━━━━━━━
・Q3は「この3年で最強の四半期」。単価・出荷量・コストがすべて改善
・Q4は季節性や定期修繕があってもEBITDAはさらに増加する見込み
・Q4は好調なキャッシュと資産売却代金で「大幅な債務削減」を予定
・輸入鋼材は歴史的な低水準、納期も長期化。国内サプライチェーンの価値が再評価されている
・すでに締結した新契約と市況見通しから、2027年EBITDAは40億ドル超を見込む
・カナダ子会社Stelco(ステルコ)は買収後最高の四半期でEBITDA黒字に貢献
━━━━━━━━━━━━━━
📊 財務ハイライト(YoY)
━━━━━━━━━━━━━━
🔹売上:56.1億ドル(+19%)
🔹調整後EBITDA(利払い・税・償却前利益):6.1億ドル(前年1.4億ドル→約4倍)🔥
🔹調整後EPS:$0.28(前年▲$0.45から黒字転換)
🔹平均販売単価:1トン$1,177(+14%、前期比+$53)
🔹出荷量:415万トン(+3%)、3四半期連続で400万トン超
🔹単位コスト:前期比1トンあたり▲$17
📦販売先別(製鋼部門売上)
・流通・加工業者 34%
・自動車 28%(2023年Q3以来の高水準)
・インフラ・製造業 28%
・鉄鋼メーカー向け 10%
💰キャッシュフロー・財務
・営業CF(営業キャッシュフロー):2.2億ドル(前年▲1.4億ドル)
・FCF(フリーキャッシュフロー):約0.7億ドルと小幅(1〜9月累計はまだマイナス)
・長期債務:76.5億ドル(年初72.5億ドルから増加)
・流動性:32億ドル、2026〜2028年に社債の満期なし
━━━━━━━━━━━━━━
🚀 事業ハイライト
━━━━━━━━━━━━━━
・2027年EBITDAの道筋を開示:固定価格契約の改定、インデックス連動契約の値引き縮小、先物価格を織り込み約45億ドル(会社試算)
・Middletown(ミドルタウン)製鉄所の近代化計画を再設計:エネルギー省(DOE)から5億ドルの補助、AI制御も導入、2030年完成予定
・Butler(バトラー)工場で方向性電磁鋼板(変圧器向け)を最大25%増産へ。DOEが7,500万ドル支援、2028年初完成予定
・Burns Harbor高炉の改修を2027年半ば→2028年初へ後ろ倒し(2027年の設備投資を軽く)
・Stelcoの亜鉛めっきラインを無期限停止。カナダ市場の供給過剰が理由で、熱延鋼板に集中
━━━━━━━━━━━━━━
📣 株主還元 / 注目トピック
━━━━━━━━━━━━━━
・配当・自社株買いはなし。FCFは100%債務返済に充てる方針
・遊休資産の売却:約5億ドル分が契約済み・完了(受領済みは約1.3億ドル)
・電力アクセス付きの遊休用地が1GW超。データセンター需要を意識した売却先探し🌟
・年金・OPEB(退職後医療給付)の純負債は2020年比97%減とほぼ解消
・鉄鋼輸入は関税50%で2024年比▲53%、自動車輸入も▲25%。米国内回帰が追い風
━━━━━━━━━━━━━━
✅ ポジティブ
━━━━━━━━━━━━━━
1️⃣ EBITDAが自社ガイダンス超え、単価・量・コストが揃って改善
2️⃣ Q4ガイダンス(約7.15億ドル)も市場予想を上回る
3️⃣ 2027年EBITDA40億ドル超・FCF約27億ドルの強気見通し🚀
4️⃣ 50%関税で輸入が激減、自動車の米国生産回帰も追い風
5️⃣ 資産売却・年金負債ほぼ解消・3年間満期なしで返済ルートが明確
━━━━━━━━━━━━━━
⚠️ リスク
━━━━━━━━━━━━━━
1️⃣ 2027年見通しの約11億ドルは先物価格頼み。市況と関税次第で縮む
2️⃣ 長期債務は年初より増加、利益に対する借金はまだ重い
3️⃣ FCFは小幅で、1〜9月累計はマイナスのまま
4️⃣ カナダ事業は亜鉛めっきライン停止、通商摩擦の影響を受けやすい
5️⃣ 売上は予想未達。景気・自動車需要に左右される循環株の性格
━━━━━━━━━━━━━━
📝 総括
━━━━━━━━━━━━━━
Q3は販売単価・出荷量・コストの3つが揃って改善し、自社ガイダンスも上回る「回復の証明」の四半期でした。
ただ、市場が本当に反応したのはその先です。
会社の試算では、Q3を年換算した約24.5億ドルに、契約価格の見直しで約12億ドル、鋼材価格の先物カーブで約11億ドルが上乗せされ、2027年は約45億ドルに。利払い・設備投資・年金を差し引いてもFCFは約27億ドルという絵です。
時価総額70億ドル前後の会社としては、かなりインパクトのある数字ですね👀
一方で、厳しい目線も必要です。
上乗せ分のうち約11億ドルは「今の先物価格が続けば」という前提で、関税政策と鉄鋼市況が崩れれば一気に縮みます。また長期債務は年初より増えていて、利益に対する借金の重さはまだ高い水準。2027年の数字が「絵」で終わるか「現金」になるかは、Q4の大幅な債務削減を実際に見せられるかで判断したいところです。
📈市場の反応:プレマーケットで+13.63%と大きく上昇。売上の小幅未達よりも、EPSの大幅ビート、Q4ガイダンスの予想超え、そして2027年の強気見通しが評価された形です。
※本投稿は決算資料に基づく個人的な情報整理であり、投資判断はご自身の責任でお願いします。
#CLF #クリーブランドクリフス #米国株 #決算 #投資 #株式投資


🗽 🇺🇸米国株 週間注目スケジュール(10/19〜10/23)
👀先週の最重要ポイント:半導体8連敗(SOX週▲12%)×原油$110で、ナスダック週間▲4.5%と6月以来最悪の1週間
📅ボラティリティ予想:★★★★☆
━━━━━━━━━━━━━━
🎯重要決算
━━━━━━━━━━━━━━
✅10/19(月)
・プレ:FITB CLF
・アフター:STLD WRB ZION
✅10/20(火)
・プレ:GE GM RTX MMM NOC HAL
・アフター: $NFLX $SPCX ISRG COF UAL
✅10/21(水)
・プレ:TMO ABT T PM NEE
・アフター: $META $TSLA $LRCX $TXN IBM SAP
✅10/22(木)
・プレ:PG LMT UNP HON SPOT BX
・アフター:WDC BE NEM
✅10/23(金)
・プレ:AXP SLB
💬山場は水曜アフター。METAの設備投資レンジ、TSLA の利益率に加え、LRCX、TXN が半導体8連敗を止められるかの試金石。
SPCX は上場後2回目の決算。INTCは翌週10/29
━━━━━━━━━━━━━━
📊重要経済指標(日本時間)
━━━━━━━━━━━━━━
・10/19(月) NAHB住宅市場指数 23:00
・10/20(火) 住宅着工・建設許可 21:30/中古住宅販売保留 23:00
・10/21(水) EIA原油在庫 23:30/20年債入札 翌2:00
・10/22(木) 新規失業保険申請 21:30/景気先行指数 23:00
・10/23(金) S&P PMI速報 22:45/ミシガン大消費者信頼感(確報) 23:00
🏦FOMCは翌週10/27-28
→ 今週はブラックアウトでFed高官の発言なし
→ 政策金利3.75-4.00%、FedWatchは10月据え置き83.9%/利上げ16.1%
→ 先週はCPI 3.7%・PPI +1.3%とインフレが加速。ウォーシュ議長が10月の示唆を避け、利上げ観測は後退
🇺🇸今週の米国市場は休場日なし
━━━━━━━━━━━━━━
🌍地政学イベント
━━━━━━━━━━━━━━
・ホルムズ海峡でイランによるタンカー攻撃が続き、ブレントは金曜$109.86と5月以来の高値
・週末:イラン軍「米軍が中東から撤退すればホルムズ再開」、外相は「7日以内の航行回復案は有効」と条件付き提案
・週末:ホルムズで機雷に触れたタンカーの爆発をイラン側が報道
・週末:トランプ大統領がロシア産エネルギーの制裁・関税を免除する大統領令に署名
━━━━━━━━━━━━━━
🇰🇷韓国(メモリ)
━━━━━━━━━━━━━━
・先週サムスン・SKハイニックスは2008年以来最大の週間下落、外国人は1週間で11.2兆ウォン売り越し
・週末にDeepSeekが新モデルを公開しHBM需要減の思惑。本日KOSPIは寄り▲3.17%(5,488)→その後▲1%台に縮小
━━━━━━━━━━━━━━
📉市場反応(月曜朝)
━━━━━━━━━━━━━━
・原油:WTI 約$97.6(▲1.4%)、ブレント 約$108(▲1.5%)
・日経:寄り▲0.77%(64,819)→▲2%前後に下げ拡大
・米先物:S&P500 +0.5%、ナスダック100 +0.9%と自律反発
⚠️リスク:ホルムズ合意は難航(Polymarketで10/23までに合意なしが約96%)。原油高→インフレ→利上げ観測の再燃に注意
━━━━━━━━━━━━━━
📝 総括
━━━━━━━━━━━━━━
先週は
①地政学リスク → 原油価格上昇
②インフレ再加速 → 利上げ観測
③CRWV発端のAI投資の「資金繰り」への不安
④CXMTの技術進展
などのマイナス要因が積み重なり、ナスダック、SOX指数はボコボコに売られました😓😓😓
特にSOX指数は8連敗はリーマンショック以来ということもあり、AIバブル崩壊かという懸念もあります😅
しかし、ファクトセットによると、S&P500の予想PER(12か月先)は19.0倍です。5年平均の19.8倍、10年平均の19.1倍をともに下回っており、さすがに割安感がでてきており、週明け月曜日ではナス先物で+1.0%となっています。
先週でメガバンク決算が終わり、今週からはテック系の決算が始まります!
決算でAI投資の「答え合わせ」を見届けましょう📈
さあ今週も楽しみな米国市場が始まります!


🏭 $AA (アルコア)
【FY2026 Q3】決算まとめ
決算(実績/予想)
【FY2026 Q3】
・売上:37.0億ドル/37.8億ドル→❌
・EPS(Non-GAAP):1.82ドル/1.54ドル→✅
※GAAPベースは1.81ドル
ガイダンス(会社予想/市場予想)
【FY2026 Q4】
・売上/EPS:数値ガイダンスなし
※通期の生産・出荷見通しは据え置き。Q4はアルミ部門で約0.6億ドルのコスト増を想定
📅 対象期間:2026年7月1日〜9月30日
📌トピック:アルミ価格の下落を、精製所の立て直しとコスト改善で吸収した“自助努力”の決算。EPSは予想を約2割上回り、同日にはSouth32株主が大型買収を承認🔥
📋事業概要:ボーキサイト(原料鉱石)→アルミナ(中間素材)→アルミ地金までを一貫生産する世界大手。ボーキサイト採掘は世界2位、外販アルミナでは世界最大手です。
━━━━━━━━━━━━━━
💬 経営陣コメント
━━━━━━━━━━━━━━
・オプリンガーCEO:「Q3はAliGroup買収を前進させ、精製所のパフォーマンスを改善し、製錬全体で増産を実現した」
・「今後も安全性の強化と操業の安定に注力し、2027年上期の買収完了に向けて勢いを積み上げていく」
・ビアマンCFO:「前四半期比の減収は主にメタル価格の下落によるもの」
・北米・欧州はアルミの構造的な供給不足が続き、付加価値製品はほぼ完売かフル稼働に近い状態
━━━━━━━━━━━━━━
📊 財務ハイライト(YoY)
━━━━━━━━━━━━━━
🔹売上:37.0億ドル(+24%)※前Q比は▲7%
🔹純利益:4.83億ドル(+108%)🚀
🔹調整後EBITDA:7.89億ドル(前年2.70億ドルから約2.9倍)🔥
🔹調整後EPS:1.82ドル(前年▲0.02ドルから黒字転換)
【製品別売上】
🔹アルミ:31.4億ドル(+52%)
🔹アルミナ:5.8億ドル(▲30%)
🔹ボーキサイト:0.8億ドル(▲29%)
【セグメント別 調整後EBITDA(前Q比)】
🔹アルミ部門:8.62億ドル(前Q 10.73億ドル)
🔹アルミナ部門:▲0.01億ドル(前Q ▲0.96億ドル)→ほぼトントンまで回復🌟
【価格・数量】
🔹アルミ実現価格:1トン4,527ドル(+34%、前Q比▲225ドル)
🔹アルミナ実現価格:1トン353ドル(▲6%、前Q比+19ドル)
🔹アルミ生産:64.9万トン(+12%)で6四半期連続の増産
【キャッシュフロー・財務】
🔹営業CF(本業で稼いだ現金):6.43億ドル(前年0.85億ドル)
🔹FCF(フリーキャッシュフロー):4.72億ドル🌟(前年▲0.66億ドル)
🔹現金:44.1億ドル(うち26億ドルは買収用に社債で調達)
🔹調整後純負債:9.7億ドル(目標10〜15億ドルを下回る)
🔹年初来ROE(自己資本利益率):25.3%
━━━━━━━━━━━━━━
🚀 事業ハイライト
━━━━━━━━━━━━━━
・豪ピンジャラ精製所の安定化で、アルミナ生産が前Q比+11%。年初来で製錬5拠点・精製1拠点が生産記録を更新
・ブラジル・アルマー製錬所の再稼働が完了(スペイン・サンシプリアンに続き2拠点目)
・生産コストの改善だけで、EBITDAを前Q比+1.19億ドル押し上げ
・NY州マセナ東の跡地をデータセンター開発向けに売却合意。最大3.15億ドル(クロージング時0.5〜0.65億ドル、残りは稼働に応じて7年で受取)。遊休地の現金化目標5〜10億ドルの第1弾
・ノルウェーの製錬所で、再生材を使う製品ラインに0.65億ドルを投資
━━━━━━━━━━━━━━
📣 株主還元 / 注目トピック
━━━━━━━━━━━━━━
・配当:Q3は0.27億ドル(年初来0.80億ドル)。自社株買いはなし
・AliGroup買収(South32のボーキサイト・アルミナ・アルミ資産)
└10/15にSouth32株主が承認、2027年上期に完了予定
└現金対価約31億ドルは26億ドルの社債(利率6.625%・6.875%)で調達済み
└2026年上期のプロフォーマ(合算試算)でEPSは3.13→3.55ドル(+13%)、年換算EBITDAは30→40億ドル
└アルミナ生産は年910万→1,420万トン(+56%)、アルミは250万→330万トン
└注意点:株式発行で株数は約6%増。価格連動のCVR(条件付き追加支払い)は最大7.5億ドル
・買収完了後は、FCF・Ma'aden(サウジ鉱業会社)株の売却・資産売却で負債削減を優先と明言
━━━━━━━━━━━━━━
✅ ポジティブ
━━━━━━━━━━━━━━
1️⃣ 売上はミスでも、コスト改善でEPSは予想を約2割上回るビート🔥
2️⃣ FCF 4.72億ドルで稼ぐ力が明確に回復。年初来ROEは25%超
3️⃣ 赤字続きだったアルミナ部門がトントンへ。足元のアルミナ価格(10/9時点で1トン372ドル)はQ3実現価格を上回る
4️⃣ AliGroup買収は株主承認・資金調達とも完了し、実現性が大きく前進
5️⃣ 世界のアルミ在庫は消費量の約42日分と歴史的な低水準。北米・欧州は構造的な供給不足
━━━━━━━━━━━━━━
⚠️ リスク
━━━━━━━━━━━━━━
1️⃣ アルミ価格の下落:LME(ロンドン金属取引所)価格は10/9時点で1トン3,056ドルとQ3から一段安。100ドルの変動で年約2.4億ドルのEBITDAが動く
2️⃣ Q4はアルミ部門に原材料・定期保守・アルミナ調達コストで約0.6億ドルの逆風。支払利息も通期見通しから逆算するとQ3の約2倍に
3️⃣ 売上は予想未達で、調整後EPSも前Q比▲14%。アルミ出荷も前Q比▲5%
4️⃣ 買収で負債と株数が増え、CVRで価格上昇の恩恵の一部はSouth32側へ。統合リスクも
5️⃣ アルミ製錬はコスト面で業界の中〜下位(第3四分位)。トン当たりコストも前Q比+4%
━━━━━━━━━━━━━━
📝 総括
━━━━━━━━━━━━━━
今回の本質は「アルミ高の追い風が弱まる中で、自力で利益を守れるか」という試験に合格したことだと思います。
メタル価格の下落でEBITDAは前Q比2.35億ドル目減りしましたが、生産コストの改善とアルミナ価格の上昇で約7割を取り戻しました。前Qに足を引っ張ったピンジャラ精製所が立ち直り、アルミナ部門がほぼトントンまで戻ったのは大きな変化です。
ただ厳しく見ると、利益のほぼすべては依然としてアルミ部門=アルミ価格次第。LMEはQ3からさらに下がっており、Q4はコスト増と利払い増も重なります。買収で規模が大きくなる分、メタル価格への感応度と負債も大きくなる点は押さえておきたいところです🤔
この決算を受けて株価はオーバーナイトで+1.68%となっています。
※本投稿は決算資料に基づく個人的な情報整理であり、投資判断はご自身の責任でお願いします。
#AA #アルコア #Alcoa #米国株 #決算 #投資 #株式投資 #アルミ


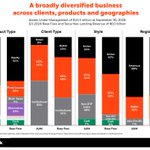
🏦 $BNY (BNYメロン)
【FY2026 Q3】決算まとめ
決算(実績/予想)
【FY2026 Q3】
・売上:56.8億ドル/55.6億ドル→⭕
・EPS:$2.34/$2.27→⭕
(調整後EPSは$2.37)
ガイダンス(会社予想/市場予想)
【FY2026 Q4】
・四半期の数値ガイダンスなし
・通期見通し(7月公表):売上+10〜11%、費用+6〜7%
→決算資料での更新はなし。詳細は電話会議待ち
📅 対象期間:2026年7月〜9月
📌トピック:稼ぎ頭が「金利」から「手数料」へバトンタッチ中。NIIが頭打ちになる中、市場インフラの手数料が成長を引っ張った四半期
📋事業概要:世界最大級のカストディ(資産保管)銀行。預かり資産63兆ドル超を抱え、決済・清算・担保管理・資産運用まで「金融市場の裏方インフラ」を一手に担う会社です。
━━━━━━━━━━━━━━
💬 経営陣コメント
━━━━━━━━━━━━━━
(ロビン・ヴィンスCEO)
・幅広いプラットフォームで成長し、売上+12%・EPS+24%と大きな営業レバレッジを実現
・「前向きだがムラのある」事業環境の中で、ビジネスモデルの底堅さを改めて示せた
・事業を横断して売る新しい営業モデルが機能し、顧客需要は拡大中
・販売とパイプライン(商談の積み上がり)は製品・顧客層・地域を問わず非常に健全
━━━━━━━━━━━━━━
📊 財務ハイライト(YoY)
━━━━━━━━━━━━━━
🔹売上:56.8億ドル(+12%)🚀
・手数料収入:40.8億ドル(+12%)
・NII(純金利収入):14.2億ドル(+15%)※前四半期比▲2%
🔹費用:34.9億ドル(+8%)
🔹EPS:$2.34(+24%)🔥
🔹税前利益率:38.5%(+2.1pt)
🔹ROTCE(有形自己資本利益率):29.0%(+3.4pt)🌟
【セグメント別売上】
🔹証券サービス:28.2億ドル(+15%)
・アセット・サービシング(資産管理)+12%、Issuer Services+27%
🔹マーケット&ウェルス・サービス:19.8億ドル(+12%)
・担保管理・清算+12%、決済・貿易+14%、ウェルス・ソリューション+10%
・税前利益率51.4%と全社の稼ぎ頭
🔹投資・資産運用:8.6億ドル(+4%)
・資産運用+1%、ウェルス・マネジメント+11%
【地域】
🔹米国外売上の比率:36%(前年35%)
【資産残高・バランスシート】
🔹預かり資産(AUC/A):63.4兆ドル(+10%)
🔹運用資産(AUM):2.2兆ドル(+2%)
🔹平均預金:3,111億ドル(+4%、前四半期比▲1%)
🔹平均貸出:868億ドル(+19%)
🔹CET1比率(中核的な自己資本比率)10.9%、Tier1レバレッジ比率5.7%
━━━━━━━━━━━━━━
🚀 事業ハイライト
━━━━━━━━━━━━━━
・Issuer Servicesの手数料+43%。社債の受託管理(コーポレート・トラスト)が大きく伸長
・証券貸出の収入+48%。貸出中の証券残高は6,300億ドル
・担保管理の平均残高は8.3兆ドル(+14%)と過去最高水準
・Pershing(証券決済子会社)の純新規資産は480億ドルと前四半期のほぼ倍
・資産運用は長期戦略がようやく純流入(+100億ドル)に転換。一方でMMFは▲220億ドル流出
・従業員は46,600人(▲5%)。人を減らしながら売上を伸ばす体質に
・決算直前にはCitadel Securitiesとトークン化した米国債レポ取引を決済(報道)
━━━━━━━━━━━━━━
📣 株主還元 / 注目トピック
━━━━━━━━━━━━━━
・株主還元は四半期で13.7億ドル(配当4.4億+自社株買い9.4億)
・1株配当は$0.53→$0.63へ(+19%)
・年初からの総還元性向は86%🔥
・発行済株式数は1年で約4%減少
・ただし自社株買いの平均単価は$160.51と、現在の株価より高い水準での取得
━━━━━━━━━━━━━━
✅ ポジティブ
━━━━━━━━━━━━━━
1️⃣ 売上・EPSともに市場予想を上回るダブルビート
2️⃣ 手数料が成長の主役に。Issuer Services+43%、担保管理+17%、証券貸出+48%
3️⃣ 前年比で営業レバレッジ+3.9pt。人員減でもROTCE29%の高収益体質
4️⃣ 資産運用の長期戦略が純流入に転換し、長年の流出に歯止めの兆し
5️⃣ 19%増配と高い還元性向で、株主への分配が手厚い
━━━━━━━━━━━━━━
⚠️ リスク
━━━━━━━━━━━━━━
1️⃣ 前四半期比ではEPS▲4%、利益率・ROTCEも低下と勢いは一服
2️⃣ NIIは頭打ち。期末預金は6月末から約1割減っており、金利収入の伸びしろは縮小
3️⃣ CET1比率は1年で0.8pt低下。債券の含み損(約61億ドル)も四半期で拡大
4️⃣ 外部委託費+17%、サブカストディ費用+19%など、売上連動の費用がじわり増加
5️⃣ 資産運用部門は売上+4%と伸び悩み。MMFからの資金流出も続く
━━━━━━━━━━━━━━
📝 総括
━━━━━━━━━━━━━━
ここ2年のBNYは、保有債券を高い利回りに乗り換えてNIIを伸ばすのが成長の柱でした。
今回もNIIは前年比では強いものの、前四半期比では頭打ち。その穴を埋めたのが手数料で、市場が動けば動くほど「インフラ使用料」が積み上がる構造がはっきり数字に出ました。
人員を減らしながら税前利益率約39%・ROTCE29%🌟 かつての「地味で低収益な老舗銀行」とは、もう別の会社です。
一方で厳しめに見ると、過去最高だった前四半期と比べればEPSも利益率も一段下がっています。
積極的な株主還元と債券の含み損拡大で資本の余裕は少しずつ薄くなっており、今の株価より高い単価で自社株買いをしてきた点も気になるところです。
この決算を受けて株価はプレマで+1.71%となっています。
※本投稿は決算資料に基づく個人的な情報整理であり、投資判断はご自身の責任でお願いします。
#BNY #BNYメロン #米国株 #決算 #投資 #株式投資


🔴 $TSM (TSMC)
【速報】
決算説明会で、注目のQ4ガイダンスが発表
━━━━━━━━━━━━━━
📈 Q4売上ガイダンス
━━━━━━━━━━━━━━
🔹売上:523〜543億ドル
・中間値533億ドル→前四半期比+14%、前年比+58%🔥
・市場の目安(約514〜537億ドル)の上寄り→✅
🔹粗利率:65〜67%(中間値66%、前四半期比▲0.4pt)
🔹営業利益率:56.5〜58.5%
━━━━━━━━━━━━━━
🏭 設備投資
━━━━━━━━━━━━━━
🔹2026年:600〜640億ドルで据え置き
🔹2026〜2028年:過去3年を大きく上回る投資を継続する方針
🔹1〜9月で約406億ドルを使っており、Q4は約194〜234億ドルと過去最大級になる見通し
━━━━━━━━━━━━━━
雑感
━━━━━━━━━━━━━━
韓国市場は-7.57%で引け、投げ売り終わったかな?
ナス先物はまだまだ下落中😇
ここからセリクラに向かうのか?
今夜のPPIにも注目⚠️

🔴 $TSM (TSMC/台湾積体電路製造)
【FY2026 Q3】決算まとめ
決算(実績/予想)
【FY2026 Q3】
・売上:467.2億ドル/456.2億ドル→✅
(1.494T台湾ドル/1.46T台湾ドル)
・EPS(ADR1株):4.60ドル/4.45ドル→✅
ガイダンス(会社予想/市場予想)
【FY2026 Q4】
・売上:決算説明会で発表/市場の目安は約514〜537億ドル→⏳
・EPS:会社はEPSの数値ガイダンスなし(売上・粗利率・営業利益率のみ開示)
💡TSMCは毎回、ガイダンスを抜いた決算資料を先に公開し、Q4ガイダンスは決算説明会(日本時間15時〜)でCFOが口頭発表します。
説明会のあとに、ガイダンス入りの資料があらためて公開される流れです。
なので今回の資料にガイダンスがないのは「非開示」ではなく、「これから発表」という意味です👀
📅 対象期間:2026年7月1日〜9月30日
📌トピック:ウェハー出荷枚数は前年比+1割弱なのに、売上はドル建てで+4割超🔥 主役は1四半期で売上構成比3%→8%へ急拡大した2nm。
📋事業概要:世界最大の半導体受託製造(ファウンドリ)企業。AI半導体やスマホ向けチップなど、最先端の半導体を世界中のメーカーに代わって製造しています。
━━━━━━━━━━━━━━
💬 経営陣コメント
━━━━━━━━━━━━━━
・Q3は最先端プロセスへの強い需要に支えられ、売上は前四半期比+17.6%と大きく伸びた(CFO)
・粗利率の低下(前四半期比▲1.3pt)は、2nm(N2)立ち上げ初期の利益率希薄化が主な要因
・営業外収益の減少は、前四半期に計上したVIS(世界先進)株の売却益がなくなったため
※CEOの見通しコメントとQ4ガイダンスは決算説明会で発表
━━━━━━━━━━━━━━
📊 財務ハイライト(YoY)
━━━━━━━━━━━━━━
🔹売上:約467億ドル(+41%)🔥 前四半期比+16%、会社予想の上限(458億ドル)を上回る
🔹粗利率:66.4%(+6.9pt)、会社予想65〜67%のレンジ内
🔹営業利益率:58.7%(+8.1pt)🌟 会社予想の上限58%を突破
🔹純利益:約239億ドル(+69%)、EPSはADR1株4.60ドル
🔹ROE(自己資本利益率):45.5%
🔹技術別(ウェハー売上構成)
・2nm:8%(前四半期3%)🚀
・3nm:33%/5nm:28%/7nm:10%
・7nm以下の先端品合計:79%
🔹用途別(前四半期比)
・HPC(AI・データセンター向け):構成比68%、+22%🔥
・スマホ:21%、+10%
・車載:4%、+23%/IoT:4%、+5%
🔹地域別:北米79%、アジア太平洋10%、中国5%(前年8%から低下)、日本3%
🔹キャッシュフロー
・営業CF(オペレーティングキャッシュフロー):約288億ドル(前年の約2.2倍)
・設備投資:138億ドル
・FCF(フリーキャッシュフロー):約149億ドル(前年の約3.4倍)🔥
🔹バランスシート:現金・有価証券 約1,260億ドル、有利子負債を差し引いたネットキャッシュ約940億ドル
━━━━━━━━━━━━━━
🚀 事業ハイライト
━━━━━━━━━━━━━━
・2nmの量産が本格化し、売上構成比が1四半期で3%→8%へ
・ウェハー出荷枚数は+9.6%にとどまる一方、売上は大きく伸び「単価・ミックス」で稼ぐ構図が鮮明
・1〜9月のドル建て売上が、すでに2025年の通年売上を上回る水準に
・ASMLと次世代露光装置(High NA EUV)向けの大型フォトマスク移行で共同イニシアチブ(9月)
・ソニーセミコンダクタソリューションズと次世代イメージセンサーの合弁会社設立で合意(8月)
・米国財務省の投資税額控除(CHIPS関連)の受け取りが投資CFを下支え
━━━━━━━━━━━━━━
📣 株主還元 / 注目トピック
━━━━━━━━━━━━━━
・2026年Q2分の配当は1株NT$7.00(権利落ち12/10、支払い2027/1/7)
・Q3中に支払った配当は約49億ドル
・2026年の設備投資計画は600〜640億ドル。1〜9月で約406億ドルを使っており、計画どおりならQ4は約194〜234億ドル(Q3の1.4〜1.7倍)と大きく膨らむ計算(筆者試算)
・会社の通期見通し「ドル建て売上+40%強」から逆算すると、Q4売上は最低でも約486億ドル前後(筆者試算)
━━━━━━━━━━━━━━
✅ ポジティブ
━━━━━━━━━━━━━━
1️⃣ 売上は会社予想の上限超え、EPSも市場予想を約3%上回るダブルビート
2️⃣ 2nmが1四半期で売上の8%へ急拡大、次の成長エンジンが順調に立ち上がり
3️⃣ AI向け(HPC)が前四半期比+22%と、需要の強さが継続
4️⃣ 営業利益率が会社予想の上限を突破、研究開発を増やしながらもコスト比率は低水準
5️⃣ FCFが前年の約3.4倍、ネットキャッシュも厚く財務は盤石
━━━━━━━━━━━━━━
⚠️ リスク
━━━━━━━━━━━━━━
1️⃣ 2nm立ち上げと海外工場で、しばらく粗利率に下押し圧力がかかる
2️⃣ Q4に設備投資が集中する見込みで、FCFは一時的に細る可能性
3️⃣ 売上の約8割が北米顧客・約7割がHPCと、AI投資サイクルへの依存度が高い
4️⃣ 前年からの台湾ドル安が追い風になっており、為替が反転すると台湾ドル建ての数字は鈍る
5️⃣ 実績は月次売上でほぼ織り込み済み、株価はQ4ガイダンスと設備投資次第で振れやすい
━━━━━━━━━━━━━━
📝 総括
━━━━━━━━━━━━━━
今回いちばん印象に残ったのは、工場から出したウェハーの量はそこまで増えていないのに、売上が大きく伸びていること。
「たくさん作って稼ぐ」のではなく、「1枚あたりの価値を上げて稼ぐ」フェーズに入っているということです。
その主役が2nm🚀
立ち上げ直後の2nmは利益率が低いため粗利率は少し下がりましたが、それでも会社予想のレンジ内に収め、営業利益率は予想の上限を超えてきました。
「値上げ力」と「コスト管理」が両方効いている決算だと感じます。
厳しめに見ると、純利益の伸びは前四半期比+8%と、売上の伸び(+17.6%)より小さめ。
これは前四半期にあった株式売却益がなくなった一時的な影響ですが、見出しの数字だけで判断しないことが大事です。
📊市場の反応
今夜の米国市場での取引がスタートライン。
Q3の売上は月次開示ですでに「過去最高」と判明していたので、焦点はQ4ガイダンスと、設備投資のさらなる上積みがあるかどうかに移っています。
現在、AI・半導体セクターは大荒れ🤣🤣🤣
ガイダンスが市場の目安(約514〜537億ドル)を上回れるかが、今夜の株価の分かれ目になりそうです。
私のPFも、絶賛、含み損拡大中ww
この決算を受けて株価はオーバーナイトで▲1.48%となっています。
※本投稿は決算資料に基づく個人的な情報整理であり、投資判断はご自身の責任でお願いします。
#TSM #TSMC #米国株 #決算 #投資 #株式投資
🏦 $BLK (ブラックロック)
FY2026 Q3 決算まとめ
決算(実績/予想)
【FY2026 Q3】
・売上:77.5億ドル/74.3億ドル→✅
・EPS(調整後):15.93ドル/14.30ドル→✅
ガイダンス(会社予想/市場予想)
【FY2026 Q4】
売上/EPS:数値ガイダンス無し
→ フィンクCEOは「季節的に最も強いQ4に、勢いを加速させながら入る」と強気コメント
📅 対象期間:2026年7月1日〜9月30日
📌トピック:売上+19%に対しコストは+14%。調整後営業利益率47.8%と、「規模が大きくなるほど儲かる」構造がはっきり数字に出た四半期🔥
📋事業概要:世界最大の資産運用会社。iShares ETFや機関投資家向け運用に加え、運用システム「Aladdin(アラジン)」などのテクノロジー事業、インフラ・プライベートクレジットといったプライベート市場まで手がける「お金のインフラ企業」です。
━━━━━━━━━━━━━━
💬 経営陣コメント
━━━━━━━━━━━━━━
・ラリー・フィンクCEO:投資・資金調達・テクノロジーを一体で提供する「統合プラットフォーム」が選ばれ、それがそのまま稼ぐ力につながっている
・巨大IT企業(ハイパースケーラー)向けの資金調達から、年金の運用一括受託、Aladdin・Preqinの提携まで、資本市場の最先端で案件を獲得
・すべての資産クラス・顧客タイプ・地域で資金が流入
・プライベート市場では直近1年で680億ドルを調達、AIインフラ・パートナーシップが初の投資を実行
・季節的に最も強いQ4へ、勢いを加速させながら突入。案件パイプラインも幅広い
━━━━━━━━━━━━━━
📊 財務ハイライト(YoY)
━━━━━━━━━━━━━━
🔹売上:77.5億ドル(+19%)🚀
🔹調整後営業利益:33.3億ドル(+27%)、利益率47.8%(+3.2pt)🔥
🔹調整後EPS:15.93ドル(+38%)🌟
🔹GAAP EPS:10.57ドル(+25%)
└買収関連の「条件付き対価」の見直し損5.6億ドルが重し(株価上昇に連動する会計上の費用で、現金は出ていきません)
🔹運用資産(AUM):15.5兆ドル(+15%)過去最高
🔹純資金流入:2,050億ドル(過去1年で8,690億ドル)
🔹年率オーガニック基本報酬成長率:11%🔥
【売上の内訳】
🔸基本報酬(運用・管理報酬):57.8億ドル(+19%)
└株式ETF+34%、アクティブ株式+18%、債券+12%、プライベート市場+2%
🔸証券貸出収入:2.5億ドル(+25%)
🔸成果報酬:6.3億ドル(+22%)※ヘッジファンドの年1回計上分が中心
🔸テクノロジー(Aladdin等):5.9億ドル(+14%)、ACV(年間契約額)+12%
🔸販売手数料:4.1億ドル(+17%)
【資金流入の内訳】
🔸iShares ETF:+1,345億ドル🚀
🔸アクティブ運用:+664億ドル
🔸キャッシュ(MMF等):+307億ドル
🔸機関投資家向けインデックス:▲274億ドル(流出)
【地域別(長期資金の純流入)】
🔸米州:+1,250億ドル
🔸欧州・中東・アフリカ:+310億ドル
🔸アジア太平洋:+190億ドル
【キャッシュフロー・バランスシート】
🔸今回の決算リリースには開示なし(10-Q=四半期報告書で公表予定)
━━━━━━━━━━━━━━
🚀 事業ハイライト
━━━━━━━━━━━━━━
・ETFは債券ETF(+661億ドル)と株式ETF(+509億ドル)が二本柱。ビットコインなどのデジタル資産ETFも+79億ドル流入+値上がりで、残高は796億ドルへ
・システマティック(クオンツ)株式運用は、資産の92%が1年ベースでベンチマーク超え。運用成績の良さが資金を呼び込む好循環
・プライベート市場:Q3の調達140億ドル・投資実行300億ドル。待機資金(ドライパウダー)は1,390億ドルで、うち960億ドルはまだ手数料が発生していない「将来の収益の種」
・オルタナティブ全体の運用資産は8,000億ドル(前年7,170億ドル)
・プライベートクレジット(HPS)の旗艦ファンドの解約請求は、前四半期の13.3%から11.5%へ落ち着きつつある
・AIインフラ・パートナーシップが初の投資を実行
━━━━━━━━━━━━━━
📣 株主還元 / 注目トピック
━━━━━━━━━━━━━━
・自社株買い:5.5億ドル(前四半期4.5億ドルから増額)、年初来14.5億ドル
・配当:1株5.73ドル/四半期(前年比+10%)
・発行済株式数:前年比▲0.6%と小幅に減少
・注目:GAAP実効税率が29.4%に上昇。買収対価の見直し損は税金計算上の経費にならないため、GAAP利益が見た目以上に圧迫されています
━━━━━━━━━━━━━━
✅ ポジティブ
━━━━━━━━━━━━━━
1️⃣ 調整後営業利益率47.8%で直近2年最高。規模の経済が鮮明に🔥
2️⃣ 全地域・全顧客タイプ・全資産クラスで資金流入、四半期2,050億ドル
3️⃣ 単価の高い株式ETF・アクティブ運用がけん引し、基本報酬+19%
4️⃣ Aladdinの年間契約額+12%で、市場に左右されにくい安定収益が積み上がる
5️⃣ 手数料未発生の待機資金960億ドルが、将来のプライベート市場収益の種に
━━━━━━━━━━━━━━
⚠️ リスク
━━━━━━━━━━━━━━
1️⃣ EPS上振れの一部は、年1回の成果報酬や運用外収益という「追い風」によるもの
2️⃣ 成長の柱と位置付けるプライベート市場の基本報酬が+2%と伸び悩み
3️⃣ 収益の大半が運用資産に連動。Q3も債券安で資産が約1,170億ドル目減りしており、相場が崩れると直撃
4️⃣ 機関投資家向けインデックス運用からの資金流出が続いている
5️⃣ 株価が上がるほど買収対価の見直し損が膨らみ、GAAP利益が削られる構造
━━━━━━━━━━━━━━
📝 総括
━━━━━━━━━━━━━━
運用資産は15.5兆ドルで過去最高、売上も+19%と好調。ただ今回の本質は「伸び方」より「儲かり方」です。運用資産が増えてもETFの管理やシステムの費用はそこまで増えないため、利益率は47.8%まで上昇し、調整後EPSは売上の2倍近いスピードで伸びました。
一方で厳しめに見ると、EPSの上振れには年1回の成果報酬や運用外収益の改善という追い風も含まれます。運用外収益だけでEPSを約0.6ドル押し上げた計算で(筆者試算)、本業ベースの伸びは+27%前後と見るのが実態に近そうです。また、会社が次の成長の柱に据えるプライベート市場は、まだ報酬の伸びに表れていません。
株価はプレマーケットで+2.37%。年初から市場平均に出遅れていたぶん、「AUM最高・資金流入2,050億ドル・利益率改善」の三拍子が安心材料になった形です。
※本投稿は決算資料に基づく個人的な情報整理であり、投資判断はご自身の責任でお願いします。
#BLK #ブラックロック #米国株 #決算 #投資 #株式投資


🏦 $C (シティグループ)
【FY2026 Q3】決算まとめ
決算(実績/予想)
【FY2026 Q3】
・売上:238.5億ドル/237.2億ドル→✅
・EPS:$2.85/$2.65→✅
ガイダンス(会社予想/市場予想)
【FY2026 Q4】
・四半期の数値ガイダンスなし
【FY2026 通期(会社見通し)】
・NII(純金利収入、Markets除く):6%台半ば〜後半の伸び
・効率性比率(経費÷売上):60%未満
・RoTCE(有形自己資本利益率):11%超 🎯
・米国カードの貸倒率:約4.0%(従来レンジ4.0〜4.5%の下限)
📅 対象期間:2026年7月〜9月
📌トピック:シティの「稼ぎ頭」が、相場頼みのトレーディングから“毎日コツコツ稼ぐ事業”へ入れ替わりつつある
📋 事業概要:
180以上の国と地域で、多国籍企業の資金管理・決済(Services)、トレーディング(Markets)、投資銀行(Banking)、富裕層向け資産運用(Wealth)、米国クレジットカード(USCC)を手がけるグローバル銀行。
━━━━━━━━━━━━━━
💬 経営陣コメント
━━━━━━━━━━━━━━
・「過去10年で最高の第3四半期売上、プラスの営業レバレッジ、リターンの着実な改善を実現できた」(フレーザーCEO)
・Servicesは「すべての指標に勢いがある」と、今回も主役扱い
・株式トレーディングはアジアとプライム(ヘッジファンド向け)が好調、投資銀行はIPO・増資(ECM)で今四半期の大型案件トップ6すべてに参加
・Wealthは3事業すべてで成長、リターン14%超
・「今年のリターン目標は上回る見込み。そのうえでAI時代に向けた投資を前倒しする」
━━━━━━━━━━━━━━
📊 財務ハイライト(YoY)
━━━━━━━━━━━━━━
🔹 売上:238.5億ドル(+8%)🚀 3Qとして10年ぶりの高水準
🔹 純利益:52.5億ドル(+40%)
🔹 EPS:$2.85(+53%、前年の一時費用を除くと+27%)
🔹 効率性比率:58.5%(前年64.7%から大きく改善)
🔹 RoTCE:11.5%(前年8.0%)、年初来は12.6%🔥
【事業別売上】
・Services:66.1億ドル(+15%)
・Markets:61.1億ドル(+6%)
・Banking:17.4億ドル(+6%)
・Wealth:32.7億ドル(+15%)
・米国カード(USCC):46.6億ドル(横ばい)
【バランスシート・資本】
・貸出:8,200億ドル(+12%)、預金:1.5兆ドル(+9%)
・CET1比率(中核的な自己資本比率):12.8%(規制要件を約1.2pt上回る)
・1株あたり有形純資産:$101.59(+6%)
━━━━━━━━━━━━━━
🚀 事業ハイライト
━━━━━━━━━━━━━━
・Services:企業の資金管理(TTS)は業界1位、市場シェアも前年から約1.1pt拡大
・Markets:プライム残高が+40%超で過去最高
・Banking:IPO・増資の引受収入+77%
・Wealth:新規預かり資産380億ドルで過去最高、税引前利益率22%
・米国カード:汎用カードの利用額+13%(アメリカン航空提携カードの移管効果込み)
━━━━━━━━━━━━━━
📣 株主還元 / 注目トピック
━━━━━━━━━━━━━━
・Q3の株主還元は約41億ドル(自社株買い30億ドル)、純利益に対する還元率は85%
・年初来の還元は約165億ドル、株数は前年から約8%減少
・四半期配当を12%増配し$0.67へ💰
・メキシコのバナメックス株の売却が完了し保有比率は51%に。2027年初めに連結から外れる見込み
・ポイント・リワード基盤のKard買収を発表
━━━━━━━━━━━━━━
✅ ポジティブ
━━━━━━━━━━━━━━
1️⃣ Servicesが売上+15%・RoTCE31%と、相場に左右されにくい“稼ぐエンジン”に成長
2️⃣ Wealthの純利益が前年のほぼ2倍、預かり資産の流入も過去最高ペース
3️⃣ 売上+8%に対し経費は実質+3%に抑え、効率性が大きく改善(人員も約4%減)
4️⃣ 株数8%減+12%増配と、株主還元がしっかり継続
5️⃣ 米国カードの貸倒率が改善(4.05%→3.66%)、法人の不良債権も前年比▲16%
━━━━━━━━━━━━━━
⚠️ リスク
━━━━━━━━━━━━━━
1️⃣ 前期比でMarkets・投資銀行がともに▲13%、RoTCEも13.0%→11.5%と勢いが鈍化
2️⃣ 中期目標のRoTCE14〜15%まではまだ距離があり、AI投資の前倒しで経費が膨らむ可能性
3️⃣ バナメックス売却の過程で約90億ドルの為替換算損失が利益を一時的に押し下げる見込み、メキシコ個人向けの貸倒率も上昇中
4️⃣ 米国カードは提携先への支払い・ポイント費用がかさみ売上横ばい、純利益は▲8%
5️⃣ 景気見通しの悪化で引当金を積み増し、CET1比率も前年13.3%→12.8%と余力はやや低下
━━━━━━━━━━━━━━
📝 総括
━━━━━━━━━━━━━━
今回いちばん印象的だったのは、ServicesとWealthの2事業だけで純利益が約32億ドルに達し、前年から約35%も増えたことです🔥
これはMarkets(トレーディング)の純利益約17億ドルのほぼ2倍。
🔹 Services(企業の資金管理・決済)
売上+15%、RoTCEは31%台🚀
企業が預けるお金と送金・決済の手数料が積み上がるビジネスで、相場の上げ下げにあまり左右されません。
🔹 Wealth(富裕層向け資産運用)
純利益は前年のほぼ2倍(+93%)、新規の預かり資産流入は380億ドルで過去最高🌟
数年前まで「お荷物」と言われていた部門が、はっきり稼げる事業に変わってきました。
フレーザーCEOが進めてきた構造改革の答えは、まさにここ。
トレーディングは良い四半期も悪い四半期もありますが、ServicesとWealthは「積み上がる利益」。
この比重が増えるほど、利益のブレが小さくなり、銀行株として評価されやすくなる…というのが中長期のストーリーです。
一方で株価は決算当日に▲5.60%📉
売上・EPSともに予想を上回ったものの、過去最高に強かった前四半期(Q2)と比べると、
・Markets売上 ▲13%(株式トレーディングは▲25%)
・投資銀行売上 ▲13%(同業の中で最大の落ち込み)
・RoTCEも13.0%→11.5%
と「前期比での失速」が目立ちました。
決算前に株価がQ2の好決算を織り込んで上がっていたこと、同日の銀行決算がまちまちだったこと、ハイテク株中心の地合い悪化も重なり、「良い決算だけど、もっと上を期待していた」という売られ方だったと見ています。
※本投稿は決算資料に基づく個人的な情報整理であり、投資判断はご自身の責任でお願いします。
#C #シティグループ #Citigroup #米国株 #決算 #投資 #株式投資


🏦 $WFC (ウェルズ・ファーゴ)
FY2026 Q3 決算まとめ
決算(実績/予想)
【FY2026 Q3】
・売上:218.7億ドル/223.2億ドル→❌
・EPS:$1.87/$1.85→✅
ガイダンス(会社予想/市場予想)
【FY2026 Q4】
・売上:数値なし
・EPS:数値なし
・純金利収入(NII)ガイダンス:約130億ドル/約128.6億ドル→✅
(通期NII約500億ドル・通期経費約557億ドルはどちらも据え置き)
📅 対象期間:2026年7月1日〜9月30日
📌トピック:貸出も預金も+11%と「体」は大きくなったのに、売上は+2%止まり。増益はコスト削減と自社株買いが作った部分が大きく、規模の拡大を売上に変えられるかが次の宿題です。
📋事業概要:全米最大級の商業銀行。個人向け銀行(預金・カード・自動車ローン)、中堅企業向け、投資銀行・マーケット、富裕層向け資産運用の4本柱で展開しています。
━━━━━━━━━━━━━━
💬 経営陣コメント
━━━━━━━━━━━━━━
・シャーフCEO「幅広い事業で成長し、利益もリターンも高まった四半期」
・ROTCE(有形自己資本利益率)は目標の17〜18%にだんだん近づいている
・消費者は支出を増やしていて延滞も低水準、企業のバランスシートも健全
・高金利・原油高・インフレはリスクだけど、AIインフラ投資や雇用・賃金の強さがそれを上回っているという見立て
・コスト削減で浮いたお金を、将来の成長投資に回している
━━━━━━━━━━━━━━
📊 財務ハイライト(YoY)
━━━━━━━━━━━━━━
🔹売上:218.7億ドル(+2%)
・純金利収入(NII):125.2億ドル(+5%)
・非金利収入:93.5億ドル(▲1%)
🔹純利益:59.5億ドル(+6%)
🔹EPS:$1.87(+13%)🔥
🔹経費:137.4億ドル(▲1%)※人員は▲8%
🔹貸倒引当金繰入:10.3億ドル(+51%)
🔹ROTCE:16.3%(前年15.2%)🌟
🔹NIM(純金利マージン=利ざや):2.43%(前年2.61%)
【セグメント別売上】
🔹個人向け(CBL):106.6億ドル(+5%)、純利益は+21%
🔹富裕層向け(WIM):41.0億ドル(+12%)🚀
🔹中堅企業向け(CB):32.4億ドル(+6%)
🔹投資銀行・マーケット(CIB):50.1億ドル(+3%)
・投資銀行業務+10%、株式トレーディング+21%
・債券・為替・商品(FICC)は▲7%
【バランスシート】
🔹平均貸出:約1.03兆ドル(+11%)
🔹平均預金:約1.48兆ドル(+11%)
🔹CET1比率(普通株等Tier1比率):10.0%(前年11.0%)
🔹1株あたり有形純資産:$44.46(前期比▲4%)
━━━━━━━━━━━━━━
🚀 事業ハイライト
━━━━━━━━━━━━━━
・個人の主要当座口座は14四半期連続で前年比プラス
・クレカ新規は約66万口座、自動車ローンは組成+15%・残高+31%
・M&A収益+30%、株式引受と投資適格債の引受がそれぞれ+33%
・米国M&Aのランキングは9位→6位へ上昇🌟
・富裕層の顧客資産は約2.7兆ドル(+11%)
・中堅企業顧客からの投資銀行・マーケット手数料は+25%
・一方、貨車リース事業の売却とVC(ベンチャー投資)収益の減少が非金利収入の重しに
━━━━━━━━━━━━━━
📣 株主還元 / 注目トピック
━━━━━━━━━━━━━━
・自社株買い25億ドル(2,860万株)、発行済株数は前年比▲5%
・配当を$0.45→$0.50へ+11%増配
・Q4のNII見通し(約130億ドル)は市場予想を上回る
・金利上昇でAOCI(その他包括損失)が膨らみ、CET1比率は前期比0.38pt低下
・税金の一時的な戻り(1.7億ドル)が今期の利益を押し上げている点は要注意
━━━━━━━━━━━━━━
✅ ポジティブ
━━━━━━━━━━━━━━
1️⃣ EPS+13%・ROTCE 16.3%と「稼ぐ力」は着実に向上、目標の17〜18%が視野に
2️⃣ 貸出・預金がそろって+11%、資産上限(アセットキャップ)撤廃後の成長が数字で見えてきた
3️⃣ 人員▲8%で経費は減少、効率性比率も65%→63%に改善
4️⃣ 富裕層(+12%)や投資銀行(M&A+30%)など手数料ビジネスが育っている
5️⃣ 増配+自社株買いで株数▲5%、Q4のNII見通しも予想超え
━━━━━━━━━━━━━━
⚠️ リスク
━━━━━━━━━━━━━━
1️⃣ 規模は+11%なのに売上は+2%、利ざやの低下と預金コストの上昇で成長が売上に乗り切っていない
2️⃣ 税の一時的な戻り(1株あたり約$0.06)を除くとEPSは実質$1.81前後で、予想をわずかに下回る
3️⃣ マーケット部門はQ2から▲17%、CEOが事前に示していた「1桁台半ばの増収」に届かず
4️⃣ ノンバンク向け融資が前年比+27%と急増、企業向け・商業不動産の貸倒れも前期比で増加
5️⃣ CET1比率は10.0%まで低下、規制上の最低水準8.5%との余裕が縮み、株主還元ペースの制約になり得る
━━━━━━━━━━━━━━
📝 総括
━━━━━━━━━━━━━━
今回の決算をひとことで言うと「量は伸びたけど、質(利ざや)がついてこない」決算です。
アセットキャップが外れてから貸出・預金は一気に2ケタ成長に入りましたが、金利低下で貸出利回りが下がり、預金コストは逆にじわじわ上昇。結果としてマーケット部門を除いた純金利収入は+2%にとどまっています。EPS+13%の中身は、経費削減・自社株買いによる株数減・税の一時要因の積み重ねで、「本業の売上が力強く伸びた」というよりは「筋肉質にして利益を絞り出した」形です。
もちろん、富裕層ビジネスや投資銀行の成長、ROTCEの改善は本物で、長期のストーリーは崩れていません。
📉 市場の反応
株価は決算当日に▲3.1%。EPSは予想を上回ったものの、売上が予想を約4億ドル下回り、特に投資銀行・マーケット部門の売上がトレーディング不振で市場予想に届かなかったことが嫌気されました。
※本投稿は決算資料に基づく個人的な情報整理であり、投資判断はご自身の責任でお願いします。
#WFC #ウェルズファーゴ #WellsFargo #米国株 #決算 #投資 #株式投資 #銀行株


🔬 $ASML (ASML)
FY2026 Q3 決算まとめ
決算(実績/予想)
【FY2026 Q3】
・売上:116.6億ユーロ/117.2億ユーロ→❌
・EPS:12.95ユーロ/10.67ユーロ→✅
※EPSは会社開示の基本的EPS(米国会計基準)。ミストラルAI株の評価益(1株あたり約1.3ユーロ)を除いても約11.6ユーロで予想超え
ガイダンス(会社予想/市場予想)
【FY2026 Q4】
・売上:142〜152億ユーロ/141億ユーロ→✅
・EPS:数値の開示なし
・粗利率ガイダンス:約57%
【FY2026 通期】
・売上:440〜450億ユーロ/431億ユーロ→✅
(中間値:445億ユーロ、前回430〜450億 → 下限を引き上げ)🚀
📅 対象期間:2026年6月29日〜9月27日
📌トピック:成長の上限は「需要」ではなく「ASML自身の生産能力」に。2027年・2028年は、今の増産計画では顧客の需要に追いつけない見通しです。
📋事業概要:半導体の回路を焼き付ける「露光装置」の世界最大手。最先端チップに欠かせないEUV(極端紫外線)露光装置を量産できる世界で唯一の会社です。
━━━━━━━━━━━━━━
💬 経営陣コメント
━━━━━━━━━━━━━━
・過去最高の売上。顧客は短期・中期の装置需要の見通しを引き上げ続けている
・2027年・2028年は、今の供給計画では需要を満たしきれない見通し。2028年は従来の「+30%増強」を超える方法を検討中🔥
・一部の顧客は2029年、さらには2030年分の発注にも関心を示している
・粗利率の上振れは、既存装置のアップグレード需要が主な要因
・価値ベースの値上げ交渉は主要顧客と完了。効果は2027年から一部出始め、本格化は2028年以降
・2026年の見通しは売上約+36%。内訳はEUV +45%超、非EUV 約+20%、保守・アップグレード 約+50%
━━━━━━━━━━━━━━
📊 財務ハイライト(YoY)
━━━━━━━━━━━━━━
🔹売上:116.6億ユーロ(+55%)🚀
・装置販売:83.7億ユーロ(+51%)
・保守・アップグレード(IBM):32.9億ユーロ(+68%)。ガイダンスを約4億ユーロ上回る
🔹粗利率:57.5%(前年51.6%)🌟
🔹営業利益率:44.4%(前年32.8%)
🔹純利益:49.6億ユーロ(+133%)。うち約5億ユーロはミストラルAI株の評価益
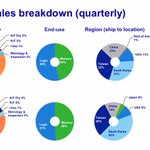
🔹技術別(装置販売):EUV 49%、ArFi液浸 39%(液浸機は23台→40台に急増)
🔹用途別:ロジック54%、メモリ46%
メモリ向けは1〜9月だけで2025年通年を上回りました
🔹地域別:台湾32%、韓国31%、中国23%(前四半期14%)、米国13%
🔹FCF(フリーキャッシュフロー):約113.5億ユーロ(前年は約2億ユーロ)🔥
ただし、顧客からの前受金の増加が大きく効いています
🔹現金と短期投資:約127億ユーロ。長期借入金は約20億ユーロまで減少
━━━━━━━━━━━━━━
🚀 事業ハイライト
━━━━━━━━━━━━━━
・TSMCと共同で、High NA EUV向けの「12インチ大型フォトマスク」への移行イニシアチブを開始。生産性は40%超アップの見込み
・TSMCは2030年頃、サムスンは2028年にHigh NAを量産導入する計画。インテルは量産で使うレイヤーを拡大中
・次世代の計測装置「YieldStar 550」を出荷。最先端のロジックとDRAMに対応し、生産性は+60%
・2026年のEUV出荷は約65台(+50%超)の見込み
・2027年には処理速度を高めたEUV機・液浸機を投入予定
━━━━━━━━━━━━━━
📣 株主還元 / 注目トピック
━━━━━━━━━━━━━━
・Q3の自社株買いは約41億ユーロ(約280万株)で、前四半期の約4倍の規模💰
・中間配当は1株1.88ユーロ(11月4日支払い予定)
・顧客からの前受金(長期の契約負債)が約36億→93億ユーロに急増。受注額の開示に代わる需要の物差しとして注目👀
・2027年6月10日のキャピタル・マーケッツ・デーで長期見通しを更新予定
━━━━━━━━━━━━━━
✅ ポジティブ
━━━━━━━━━━━━━━
1️⃣ 売上・粗利率・営業利益率がそろって過去最高。粗利率はガイダンス上限超え
2️⃣ Q4ガイダンスが市場予想を上回り、通期見通しも上限側へ絞り込み
3️⃣ 2028年まで需要が供給を上回り、2029〜2030年分の発注関心まで出ている
4️⃣ 利益率の高いアップグレード事業が+68%と力強い
5️⃣ High NAの量産採用が具体化し、2027年以降は値上げ効果も加わる
━━━━━━━━━━━━━━
⚠️ リスク
━━━━━━━━━━━━━━
1️⃣ 自社の生産能力が上限となり、需要を取りこぼすおそれ
2️⃣ 中国向けの比率が再び上昇し、輸出規制リスクが残る
3️⃣ EPSには一過性の評価益、FCFには前受金の効果が含まれる
4️⃣ 売上は予想とほぼ一致にとどまり、期待値はすでに高い
5️⃣ 受注額の開示停止で需要が見えにくく、AI設備投資への依存も大きい
━━━━━━━━━━━━━━
📝 総括
━━━━━━━━━━━━━━
売上・粗利率・営業利益率はそろって過去最高🔥
ただ、今回いちばん印象的だったのは「2027年も2028年も、今の増産計画では顧客の需要に追いつけない」という経営陣の発言です。
受注額の開示はやめてしまいましたが、顧客からの前受金が1四半期で約57億ユーロも増えていて、需要の強さは数字にちゃんと表れています🌟
一方で、売上そのものは市場予想をやや下回ったことはややネガティブとして捉えれているのでしょうか。
EPSの上振れには一過性の評価益が含まれていて、中国向けの比率も再び上がっています。
株価が年初来で大きく上昇していることもあり、市場の目線は「今期の数字」から「2028年にどこまで増産できるか」に移っていると感じます。
この決算を受けて株価はオーバーナイトで▲3.05%となっています。
※本投稿は決算資料に基づく個人的な情報整理であり、投資判断はご自身の責任でお願いします。
#ASML #エーエスエムエル #米国株 #決算 #投資 #株式投資


🏥 $UNH (ユナイテッドヘルス・グループ)
FY2026 Q3 決算まとめ
決算(実績/予想)
【FY2026 Q3】
・売上:1,127億ドル/1,115億ドル → ⭕
・調整後EPS:$4.69/$4.10 → ⭕🔥
ガイダンス(会社予想/市場予想)
【FY2026 通期】
・売上:数値の更新なし
・EPS(調整後):$20.50以上/$19.9 → ⭕
(前回の$19.50〜20.00から今年3度目の上方修正🚀)
※四半期ごとのガイダンスは出さない企業です
📅 対象期間:2026年7月〜9月
📌トピック:「小さくなりながら、稼ぐ力を取り戻す」決算
📋事業概要:米国最大の医療保険「UnitedHealthcare」と、医療提供・薬剤給付(PBM)・ヘルスケアITの「Optum」を併せ持つヘルスケアの巨人。
━━━━━━━━━━━━━━
💬 経営陣コメント
━━━━━━━━━━━━━━
・ヘムズリーCEO:Q3は「事業のすべてに行き渡った規律と実行力」の成果。患者と医師にとって、よりシンプルで支えになる仕組みへの進化を続ける
・医療費比率の改善は、医療費管理・価格規律・給付設計の見直し・価値に基づくケア(VBC)の強化によるもの
・効率化を進めつつ、テクノロジーや「業務のエージェント化(AI活用)」への投資は加速
・2027年にも、医療の負担軽減に向けた追加の取り組みを予定
━━━━━━━━━━━━━━
📊 財務ハイライト(YoY)
━━━━━━━━━━━━━━
🔹売上:1,127億ドル(▲0.4%)
🔹営業利益:66億ドル(+52%)🚀
🔹調整後EPS:$4.69(+61%)/GAAP EPS:$4.56(+76%)
🔹医療費比率(MCR):88.4%(前年89.9%)
※過去分の見積もり戻り約6億ドルを含む
🔹営業費用率:12.8%(前年13.5%)
【セグメント別】
🔹UnitedHealthcare(保険):売上863億ドル(▲1%)、営業利益28億ドル(+57%)
🔹Optum Health(医療提供):売上229億ドル(▲10%)、営業利益7.4億ドル(前年0.4億ドル)🔥
🔹Optum Insight(IT・データ):売上55億ドル(+3%)、営業利益12.8億ドル(+39%)
🔹Optum Rx(薬剤給付):売上399億ドル(+1%)、営業利益17.2億ドル(+11%)
【加入者】
🔹医療保険の加入者:4,830万人(前年比▲約180万人)
🔹うちメディケア・アドバンテージは約83万人減、メディケイド(低所得者向け)は約77万人減
【キャッシュフロー・財務】
🔹営業CF(本業で稼いだ現金):Q3は51億ドル、年初来251億ドル(+35%)🌟
🔹負債資本比率:41.7%(年末目標は約40%)
━━━━━━━━━━━━━━
🚀 事業ハイライト
━━━━━━━━━━━━━━
・2027年版メディケアのスター評価:会員の69%以上が4つ星以上のプランに所属し、想定どおり
・事前承認(治療前に保険会社の許可を取る手続き)を2026年末までに30%削減、小児医療では約3分の2を撤廃へ
・Optum Rx:業界初の「完全透明・手数料型」薬剤給付モデルを開始。2028年までに製薬会社からのリベートを100%顧客へ還元
・オバマケア(ACA)個人向け保険の2026年の利益を自主的に放棄し、約100万人の加入者へ返還
・在宅診療「HouseCalls」の独立調査を公表:診断の誤り率は政府監査の約3分の1
・Optum Insight:診療記録の作成や支払い精度を高めるAIソリューションを拡充
━━━━━━━━━━━━━━
📣 株主還元 / 注目トピック
━━━━━━━━━━━━━━
・自社株買い:年初来50億ドル(年間目標「50億ドル以上」をQ3時点で到達)
・配当:年初来62億ドル
・United Health Foundation(財団)へ10億ドルを拠出
・取締役会に「公共責任委員会」を新設、筆頭独立取締役も交代
・南米事業は売却手続き中(Q3も損失を計上)
━━━━━━━━━━━━━━
✅ ポジティブ
━━━━━━━━━━━━━━
1️⃣ 調整後EPSが予想を約14%上回り、通期ガイダンスは今年3度目の上方修正🔥
2️⃣ 値上げ・給付見直しの効果でMCRが前年比1.5pt改善
3️⃣ Optum Healthが利益ほぼゼロの状態から利益率3%台へ回復
4️⃣ 営業CFが年初来+35%と、利益の「中身」も良好
5️⃣ 自社株買い目標をQ3で前倒し達成、還元は安定
━━━━━━━━━━━━━━
⚠️ リスク
━━━━━━━━━━━━━━
1️⃣ 売上・加入者ともに縮小中で、成長の再開はまだ見えない
2️⃣ MCRに過去分の見積もり戻りが含まれ、実力値はやや割り引いて見る必要あり
3️⃣ リベート全額還元やACA利益の返還など「信頼回復コスト」が今後の利益を圧迫する可能性
4️⃣ 司法省(DOJ)によるメディケア関連の調査など、規制・訴訟リスクは継続
5️⃣ 通期上方修正はQ3上振れ分にほぼとどまり、Q4は前年並みの利益水準の想定
━━━━━━━━━━━━━━
📝 総括
━━━━━━━━━━━━━━
売上は前年とほぼ横ばい、保険の加入者は1年で約180万人も減ったのに、営業利益は約1.5倍に🔥
儲からない契約や地域から手を引き、保険料の値上げと給付内容の見直しで「医療費比率(MCR=保険料のうち医療費に消える割合)」を89.9%→88.4%へ。
医療提供のOptum Healthも、採算の合わない地域の患者を手放して売上を1割減らす代わりに、利益率を0.2%→3.2%まで戻してきました。
「量より質」への切り替えが、保険・医療の両方でハッキリ数字に出てきた四半期です✨
ただ、通期の上方修正は、ほぼQ3の上振れ分を乗せただけで、Q4に大きな余力を見込んでいるわけではなさそうです。
利益の回復はもう証明済み。
次の焦点は「利益を保ったまま、いつ加入者が増え始めるか」。2027年の保険料設定とメディケア・アドバンテージ(高齢者向け民間保険)の会員数が、その答えになりそうです👀
この決算を受けて株価はプレマで+4.77%となっています。
※本投稿は決算資料に基づく個人的な情報整理であり、投資判断はご自身の責任でお願いします。
#UNH #ユナイテッドヘルス #米国株 #決算 #投資 #株式投資


🏦 $GS (ゴールドマン・サックス)
FY2026 Q3 決算まとめ
決算(実績/予想)
【FY2026 Q3】
・売上:186.8億ドル/168.9億ドル→✅
・EPS:$17.01/$13.09→✅
※EPSは慈善寄付(約4.5億ドル)で約$1.00押し下げられた後の数字です
ガイダンス(会社予想/市場予想)
【FY2026 Q4】
・数値ガイダンスなし(業績予想を開示しない方針)
📅 対象期間:2026年7月1日〜9月30日
📌トピック:株式トレーディングが+72%と爆発🔥 特にヘッジファンド等に資金や株を「貸す」ファイナンス事業が過去最高で、稼ぎ方の安定度が一段上がりました。
📋事業概要:世界トップクラスの投資銀行。M&A助言や株式・債券の引受、機関投資家向けトレーディングに加え、富裕層・機関向けの資産運用も手がける総合金融グループです。
━━━━━━━━━━━━━━
💬 経営陣コメント
━━━━━━━━━━━━━━
デビッド・ソロモン会長兼CEO
・複雑な事業環境の中でも、助言・執行・資金提供の力が顧客に選ばれ続けた
・四半期売上は過去2番目、年初来売上は過去最高🌟
・世界の不透明感は続くが、市場をリードする事業・顧客との深い関係・継続投資が長期的な利益成長を支えると自信
━━━━━━━━━━━━━━
📊 財務ハイライト(YoY)
━━━━━━━━━━━━━━
🔹売上:186.8億ドル(+23%)
🔹純利益:52.9億ドル(+29%)
🔹EPS:$17.01(+39%)🚀
🔹ROE(自己資本利益率):18.7%(+4.5pt)
🔹効率性比率(経費率):60.5%(1.8pt改善)
【セグメント別】
🔹グローバル・バンキング&マーケッツ:134.6億ドル(+32%)
・IB手数料 32.2億ドル(+21%)…M&A助言は過去最高🌟
・株式 64.4億ドル(+72%)🔥…株式ファイナンスは過去最高
・FICC(債券・為替・商品) 34.7億ドル(▲1%)
🔹アセット&ウェルスマネジメント:50.5億ドル(+14%)
・運用報酬等 35.9億ドル(+22%)…過去最高
🔹プラットフォーム・ソリューションズ:1.7億ドル(▲72%)…赤字
【地域別】
🔹米州:116.7億ドル(+17%)
🔹欧州・中東・アフリカ:32.1億ドル(+1%)
🔹アジア:38.0億ドル(+90%)🚀
【資本・バランスシート】
🔹預かり資産(AUS):4.10兆ドルで過去最高
🔹貸倒引当金繰入:3.7億ドル(前四半期の約3.6倍)
🔹標準CET1比率:12.4%(前四半期12.9%)
🔹1株純資産(BPS):372.64ドル(年初来+4.2%)
━━━━━━━━━━━━━━
🚀 事業ハイライト
━━━━━━━━━━━━━━
・M&A(発表・完了とも)と株式関連の引受で世界1位(年初来)
・長期運用資産は35四半期連続の純流入、今期は970億ドル
・オルタナティブ資産(未公開株・プライベートクレジット等)は4,910億ドルで過去最高
・貸出金は2,760億ドル(前年比+24%)へ拡大、純償却率は0.3%と低水準
・ETF運用のNEOS Investments、LCN Capital Partnersの買収を発表
・Apple Card事業は売却に向けた移管中で、今期も評価減が発生
━━━━━━━━━━━━━━
📣 株主還元 / 注目トピック
━━━━━━━━━━━━━━
・株主還元は44.9億ドル(自社株買い30億ドル+配当14.9億ドル)
・自社株買いの平均取得単価は約1,049ドルで、現在の株価より高い水準
・四半期配当1株5.00ドルを決議(12月30日支払)
・慈善寄付約4.5億ドルを計上し、EPSを約$1.00押し下げ
・IB手数料の案件残高(バックログ)は前四半期比で減少(主にM&A助言)
━━━━━━━━━━━━━━
✅ ポジティブ
━━━━━━━━━━━━━━
1️⃣ 引き下げられた予想に対し、売上約+11%・EPS約+30%の大幅上振れ🔥
2️⃣ 株式部門+72%、特に「貸す」ファイナンスが過去最高で収益の安定度が向上
3️⃣ M&A助言が過去最高、リーグテーブルでも1位を維持
4️⃣ 運用報酬・預かり資産とも過去最高、35四半期連続の資金流入
5️⃣ アジア売上+90%で地域分散が進む
━━━━━━━━━━━━━━
⚠️ リスク
━━━━━━━━━━━━━━
1️⃣ IBの案件残高が前四半期比で減少、来期以降の手数料に不安
2️⃣ CET1比率の低下と自社株買いの減速で、還元余力が縮小
3️⃣ FICCの仲介業務は前四半期比▲33%と失速
4️⃣ 企業向け融資の減損で引当金が前四半期の約3.6倍に
5️⃣ プラットフォーム・ソリューションズは赤字、取引関連費用も+54%と膨張
━━━━━━━━━━━━━━
📝 総括
━━━━━━━━━━━━━━
今回の本質は、トレーディングの稼ぎ方が「売買の仲介」から「お金を貸す」側へシフトしていること。債券部門も合わせると、トレーディング売上に占めるファイナンスの比率は前年の約4割から5割弱へ(筆者試算)。相場次第でブレやすい仲介と違い、貸出残高から生まれる収益は比較的安定しやすく、「トレーディング=波が大きい」というゴールドマンのイメージが少しずつ変わりつつあります。
ただし「貸す」ビジネスは資本を食います。CET1比率は年初の14.3%→12.4%まで低下し、自社株買いも前四半期の40億ドル→30億ドルへ減速。さらにIBの案件残高も減っており、稼ぐ力の安定化と引き換えに、成長の伸びしろと株主還元の余力がじわりと削られている点は厳しめに見ておきたいところです。
この決算を受けて株価はプレマで+3.71%となっています。
※本投稿は決算資料に基づく個人的な情報整理であり、投資判断はご自身の責任でお願いします。
#GS #ゴールドマンサックス #米国株 #決算 #投資 #株式投資


🏦 $JPM (JPモルガン・チェース)
【FY2026 Q3】決算まとめ
決算(実績/予想)
【FY2026 Q3】
・売上:509億ドル/512億ドル →❌(小幅未達)
・EPS:5.75ドル/5.94ドル →❌
※EPSは一時要因(債券売却損)除くベース。GAAP EPSは5.57ドル
ガイダンス(会社予想/前回会社予想)
【FY2026 Q4】
・売上/EPSの数値ガイダンスなし
・NII(純金利収入):Q4 約280億ドル → 通期 約1,062億ドル/前回 約1,055億ドル → ⬆️上方修正
・市場部門除くNII:Q4 約255億ドル → 通期 約972億ドル/前回 約965億ドル → ⬆️上方修正
・調整後経費:Q4 約275億ドル → 通期 約1,086億ドル/前回 約1,075億ドル → ⚠️増額
・カード貸倒償却率:通期 約3.2%で据え置き
・🆕2027年 市場部門除くNII:約1,070億ドル(初提示、今年比 約+10%)🔥
📅 対象期間:2026年7月1日〜9月30日
📌トピック:稼ぐ力は健在。ただ自社株買いを前年の約8分の1まで絞り、資本を「株主還元」から「貸出の拡大」へ振り向けたのが今回の最大の変化。
📋事業概要:米国最大の銀行。個人向け銀行・カード(CCB)、投資銀行・法人取引(CIB)、資産運用・プライベートバンク(AWM)の3本柱で、総資産は約5.1兆ドル。
━━━━━━━━━━━━━━
💬 経営陣コメント
━━━━━━━━━━━━━━
・一時要因を除き純利益158億ドル・ROTCE(有形自己資本利益率)21%と「今回も力強い決算」(ダイモンCEO)
・全部門が好調。ただし顧客の取引活動は四半期中にやや落ち着いた
・米国リテール預金で6年連続1位、当座預金口座は四半期で65万件超の純増
・資本の優先順位は「事業への投資・顧客支援」がトップ。その方針に沿って自社株買いを減らした
・米国経済は企業投資と個人消費が支えている一方、巨額の財政赤字・粘着的なインフレ・資産価格の高さ・金利上昇・地政学リスクが水面下で変化中。幅広いシナリオに備える
━━━━━━━━━━━━━━
📊 財務ハイライト(YoY)
━━━━━━━━━━━━━━
🔹 売上:509億ドル(+8%)
🔹 純利益:153億ドル(+6%)/一時要因除き158億ドル(+10%)
🔹 EPS:5.57ドル(+10%)※株数▲3%の効果込み
🔹 NII(純金利収入):271億ドル(+13%)🚀
🔹 非金利収入:238億ドル(+3%)
🔹 経費:273億ドル(+12%)、経費率54%
🔹 与信費用:27億ドル(前年34億ドル)
🔹 ROTCE:20%(一時要因除き21%)
【部門別】
・CCB(個人・カード):売上212億ドル(+9%)、純利益57億ドル(+13%)、ROE36%
・CIB(投資銀行・法人):売上227億ドル(+14%)、純利益82億ドル(+20%)🔥
└ 投資銀行 31億ドル(+15%)、決済 56億ドル(+14%)
└ マーケッツ 103億ドル(+15%):株式 50億ドル(+49%)🔥/債券 54億ドル(▲4%)
・AWM(資産運用):売上69億ドル(+14%)、純利益18億ドル(+11%)、ROE45%
【バランスシート】
・平均貸出:1.6兆ドル(+10%)、平均預金:2.7兆ドル(+8%)
・CET1比率(中核的自己資本比率):13.9%(前年14.8%、前四半期14.2%)
・1株あたり有形純資産:112.64ドル(+7%、前四半期比は▲1%)
・その他包括損失(債券含み損など):▲198億ドル(前四半期▲77億ドル)
━━━━━━━━━━━━━━
🚀 事業ハイライト
━━━━━━━━━━━━━━
・投資銀行手数料で世界シェア1位(9.2%)、M&A助言手数料は+32%
・資産運用の顧客資産は四半期で2,630億ドルの純流入🌟 運用資産5.2兆ドル(+13%)
・カード決済額+9%、カード貸倒償却率2.91%(前年3.15%)と信用は改善
・モバイル利用者6,490万人(+7%)
・住宅ローンは組成額+15%も、手数料収入は▲31%
・Apple Card発行体の移管案件は進行中(クローズは2027年末ごろ予定)
━━━━━━━━━━━━━━
📣 株主還元 / 注目トピック
━━━━━━━━━━━━━━
・配当:1株1.65ドル(前年1.50ドルから+10%)
・自社株買い:約11億ドル(前年同期 約83億ドル)=約9割減⚠️
・過去12か月の純還元性向:61%
・7月から新たに最大500億ドルの自社株買い枠
・債券の売却損6.6億ドル(税引後5.0億ドル)を計上=今回の「一時要因」
・2027年の市場部門除くNIIは約1,070億ドルと初提示🔥
━━━━━━━━━━━━━━
✅ ポジティブ
━━━━━━━━━━━━━━
1️⃣ 全3部門が増益、一時要因を除けばROTCE21%と高水準を維持
2️⃣ 2027年の金利収入は約+10%成長の見通しを初提示、今年の見通しも上方修正
3️⃣ 株式トレーディング+49%、投資銀行+15%と資本市場ビジネスが絶好調
4️⃣ カードの貸倒・延滞がそろって改善し、個人の信用はまだ健全
5️⃣ 資産運用に巨額の資金流入が続き、景気に左右されにくい手数料収入が厚くなっている
━━━━━━━━━━━━━━
⚠️ リスク
━━━━━━━━━━━━━━
1️⃣ 自社株買いが約9割減。還元を期待していた投資家には逆風
2️⃣ 経費の伸びが売上を上回り、通期経費の見通しも再び増額
3️⃣ 金利上昇で債券の含み損が拡大し、CET1比率は1年で約1ポイント低下
4️⃣ 法人向けで特定先の信用悪化による引当の積み増し(約4.5億ドル)
5️⃣ 債券トレーディングは減収、取引活動も四半期中に鈍化
━━━━━━━━━━━━━━
📝 総括
━━━━━━━━━━━━━━
ヘッドラインは売上・EPSともに小幅未達。でも中身はまったく崩れていません。一時的な債券売却損を除けば利益は+10%、どの部門も前年を上回る「いつものJPM」でした。
本質は「お金の使い道」の変化です。自社株買いを約9割減らし、その分を貸出の拡大へ。
ダイモンCEOも「まず事業に投資する」と明言しました。初めて示した2027年の金利収入見通し(約1,070億ドル)は、その成果の予告編と言えそうです。今回の債券売却損も、利回りの低い債券を入れ替えて金利上昇の恩恵を取りにいく「前向きな損」と読めます(会社は「裁量的な売却」と説明、入れ替え目的は筆者の見立て)。
一方で厳しく見るべき点も。経費の伸びが売上を上回り、通期経費の見通しはまた引き上げ。金利上昇で債券の含み損が膨らみ、自己資本比率もじわじわ低下しています。
市場の反応を分けるのは「2027年の稼ぐ力の上振れ」と「還元ペースの鈍化+経費増」のどちらを重く見るか。8月高値から銀行株全体が調整していた中での発表で、還元利回りを前提に持っていた投資家ほど評価が割れやすい決算だと思います。
この決算を受けて株価はプレマで▲0.62%となっています。
※本投稿は決算資料に基づく個人的な情報整理であり、投資判断はご自身の責任でお願いします。
#JPM #JPモルガン #米国株 #決算 #投資 #株式投資


🗽 🇺🇸米国株 週間注目スケジュール(10/12〜10/16)
👀先週の最重要ポイント:原油100ドル台&米10年債5.2%台でも、S&P500は週間+1.2%で最高値圏をキープ
📅ボラティリティ予想:★★★★☆
━━━━━━━━━━
🎯重要決算
━━━━━━━━━━
✅10/13(火)
・プレ: $JPM $GS $WFC $C $JNJ $UNH $DPZ
✅10/14(水)
・プレ: $BAC $MS $BLK $STT $FAST $ASML
✅10/15(木)
・プレ: $TSM $SCHW $PNC $USB $PLD
・アフター: $IBKR $JBHT $AA
✅10/16(金)
・プレ: $TRV $MTB $TFC $RF $CFG
→主役は大手銀行6社+$TSM・$ASMLの半導体2社。メガテックの決算はまだ先
━━━━━━━━━━
📊重要経済指標(時刻は日本時間)
━━━━━━━━━━
✅10/12(月) コロンブスデー:株式は通常取引、債券市場は休場
✅10/14(水)21:30 9月CPI
→予想 前年比+3.6%(前回+3.4%)
→Fedは9月に2023年以来の利上げを実施
→次回FOMC(10/27-28・ウォーシュ議長)で追加利上げがあるかが最大の争点
✅10/15(木)21:30 9月PPI・小売売上高・新規失業保険申請・フィラデルフィア連銀指数・NY連銀製造業景況指数
→小売売上高の予想 前月比+0.3%(前回+1.2%)
━━━━━━━━━━
🌍地政学イベント
━━━━━━━━━━
・フーシ派がサウジのリヤド・アブハ両空港を攻撃し、計6人が死亡
・サウジ主導の連合軍が報復として、イエメンの首都サヌアの空港などを空爆
・中東の緊張でブレント原油は直近で一時109.97ドルまで上昇
【先週末の土日】
・フーシ派がサウジ主要空港への攻撃を再開
・湾岸地域で船舶や空港への攻撃が伝わり、紛争拡大への警戒が強まる
━━━━━━━━━━
🇰🇷韓国市場(メモリ半導体)
━━━━━━━━━━
・サムスン電子7-9月期速報:営業利益107.4兆ウォン(前年比+782.5%)。韓国企業として初めて100兆ウォンを超え、過去最高
・それでもKOSPIは3連休明けで-3%超の約6,400ウォンで1カ月ぶり安値。SKハイニックス約-4%、サムスン-3%超(外国人売り)
めちゃくちゃ売られとる😂
━━━━━━━━━━
📈市場反応(10/12アジア時間)
━━━━━━━━━━
・原油:ブレント約103ドル(-1〜2%)、WTI約92ドル(-1.2%)
・日経:休場(スポーツの日)
・米先物:ダウ+0.35%、S&P500+0.3%
⚠️リスク:原油の再上昇→CPI上振れ→追加利上げ観測の再燃という連鎖に注意
━━━━━━━━━━
現在、世界的な金利上昇が問題となっていますが、先週あった米国10年債の入札は好調のようで、金利が頭打ちの兆しが見られれれば株にとっては好材料🚀
いよいよ決算シーズン開幕、今週はメガバンク+半導体🔥
TSMはすでにQ3速報は出ているので、毎度のように決算発表からの、材料出尽くしで若干売られるでしょうか。
半導体トップバッターのASMLの決算がどうなるかに注目です🤔
さあ今週も楽しみな米国市場が始まります!
※情報整理であり投資助言ではありません


🥤 $PEP (ペプシコ)
FY2026 Q3 決算まとめ
決算(実績/予想)
【FY2026 Q3】
・売上:252.7億ドル/250.0億ドル→✅
・EPS(コア):$2.34/$2.30→✅
ガイダンス(会社予想/市場予想)
【FY2026 通期】
・売上:YoY 約+6%
※試算すると約996億ドル/988.7億ドル→✅
・EPS(コア): YoY+2.5〜3.5%
※試算すると$8.34〜8.43/$8.56→❌
👉 Q4ガイダンスは開示無しですが、逆算するとコアEPSは$2.19〜2.28で、予想の$2.43を大きく下回る水準です⚠️
📅 対象期間:2026年6月14日〜9月5日(北米は12週間、海外は6〜8月の3か月)
📌トピック:Q3は売上もEPSも予想超え。ただ通期の利益見通しは大きく引き下げられ、「売上は上方修正、利益は下方修正」というねじれ決算に。
📋 事業概要:ペプシ、レイズ、ドリトス、ゲータレード、クエーカーなどを持つ世界最大級の食品・飲料メーカー。売上の約4割、利益の約45%を海外が稼ぐ構造に変わりつつあります。
━━━━━━━━━━━━━━
💬 経営陣コメント
━━━━━━━━━━━━━━
🗣️ ラモン・ラグアルタCEO
・オーガニック売上(為替・買収の影響を除いた実力ベースの売上)は2023年Q4以来の高い伸び。飲料もスナックも世界全体で数量が増えた
・海外ビジネスの規模と底堅さが成果に表れている
・北米は期待を下回った。イノベーション、ブランド投資、売り場づくりで「危機感を持って」立て直す
・新たな構造的コスト削減を数か月以内に実施し、成長投資と原材料インフレ対策の原資にする
🗣️ スティーブ・シュミットCFO
・北米の改善は「計画より時間がかかっている」
・Q4も北米の利益率は圧迫が続く見通し
・通期のコアEPS見通しは、北米の利益率圧迫を反映して引き下げ
━━━━━━━━━━━━━━
📊 財務ハイライト(YoY)
━━━━━━━━━━━━━━
🔹 売上:252.7億ドル(+5.6%)
└ オーガニック売上:+3.1%🔥(約3年ぶりの伸び)
🔹 コア営業利益:42.8億ドル(+3%)
└ このうち関税還付1.8億ドルが+4ポイント分。除くと実質横ばい〜微減
🔹 コア営業利益率:16.9%(▲0.35ポイント)
🔹 コアEPS:$2.34(+2%)/GAAP EPS:$2.23(+17%)
【セグメント別売上(カッコ内はオーガニック成長率)】
🔹 北米スナック(PFNA):65.0億ドル(±0%)
🔹 北米飲料(PBNA):77.1億ドル(±0%、買収込みでは+5%)
🔹 海外飲料フランチャイズ:14.0億ドル(+7%)
🔹 欧州・中東・アフリカ:54.1億ドル(+9%)
🔹 中南米スナック:30.2億ドル(+6%)
🔹 アジア太平洋スナック:12.3億ドル(+9%)
👉 海外合計はオーガニック+8%🚀、コア営業利益+16%
👉 一方、北米スナックのコア営業利益は▲12%(利益率は▲2.8ポイント)
【キャッシュフロー(年初来)】
🔹 営業CF(オペレーティングキャッシュフロー):79.5億ドル(+45%)
🔹 FCF(フリーキャッシュフロー):約58.6億ドル(前年は約32.4億ドル)🌟
🔹 有利子負債:約519億ドル(年初から約27億ドル増)
━━━━━━━━━━━━━━
🚀 事業ハイライト
━━━━━━━━━━━━━━
・海外はオーガニック売上で22四半期連続の中〜高一桁成長
・米国のスナック(ポテトチップスなど)は数量が4四半期連続で増え、シェアも改善
・小分けのマルチパック(年商35億ドル超)とヘルシー系(年商約30億ドル)がどちらも好調
・ゲータレードの低糖版やPropel(年商10億ドル超)など、機能性飲料が伸びている
・セルシウスとの提携で、エナジードリンク市場のシェアは約20%
・ドリトス・プロテインやNKDなど、高たんぱく・シンプル原材料の新商品を拡大
・KFC×ドリトス・ローデッドを欧州27市場で展開、エナジードリンクのStingを中国・サウジへ
・広告大手Publicisと世界規模のメディア提携、カールスバーグとのボトリング提携も拡大
・一方、北米の炭酸飲料はカテゴリー全体の伸びに届かず、立て直しが最優先課題
━━━━━━━━━━━━━━
📣 株主還元 / 注目トピック
━━━━━━━━━━━━━━
・2026年の株主還元計画は89億ドルで据え置き(配当79億ドル+自社株買い10億ドル)
・年初来の配当支払いは59.4億ドルで、FCFとほぼ同じ額
・FY2026ガイダンス:オーガニック売上は約+3%、売上は約+6%、コアEPSは+2.5〜3.5%(従来は+5〜7%の下限)
・新たな構造的コスト削減(本社コストや成長に直結しない支出のカット)を数か月以内に開始
━━━━━━━━━━━━━━
✅ ポジティブ
━━━━━━━━━━━━━━
1️⃣ 海外がオーガニック+8%、利益+16%と絶好調🔥
2️⃣ 飲料もスナックも世界全体で数量がプラス
3️⃣ 米国スナックが値下げ効果で数量・シェアを回復
4️⃣ FCFが前年から大きく改善し、還元計画も維持
5️⃣ 売上見通しは上限側へ引き上げ
━━━━━━━━━━━━━━
⚠️ リスク
━━━━━━━━━━━━━━
1️⃣ 通期のコアEPS見通しを大幅に引き下げ
2️⃣ Q3のビートは関税還付頼みで、実質はほぼ横ばい
3️⃣ 北米スナックの利益率が大きく低下(値下げのコスト)
4️⃣ 北米の炭酸飲料が市場の伸びに負けている
5️⃣ 原材料インフレと広告費の増加で、Q4も利益の圧迫が続く
━━━━━━━━━━━━━━
📝 総括
━━━━━━━━━━━━━━
売れる力は戻ってきたが、儲ける力はまだ戻っていない決算となりました。
海外の強さは本物で、北米も値下げで数量は回復してきました。ただ、その代償がそのまま利益率に出ています。為替の追い風が増え、税率の見通しも下がったのに利益予想を削ったということは、本業の利益力はそれ以上に弱いということ。会社自身も「北米の回復は想定より遅い」と認めています。
しかもQ3のビートには約1.8億ドルの関税還付が含まれていて、筆者の試算では、これを除くとコアEPSは$2.24前後。実質的には予想にわずかに届いていない計算です。
📉 市場の反応:
(昨日プレマでの決算発表で1日遅れのまとめ)
決算前の週にJPモルガンとドイツ銀行が相次いで格下げしていて、株価はすでに年初来安値圏。期待値はかなり下がっていました。
Q4の利益見通しの弱さがあり、個人的には厳しいかと思っていましたが、昨日の株価は+3.73%となりました。
※本投稿は決算資料に基づく個人的な情報整理であり、投資判断はご自身の責任でお願いします。
#PEP #ペプシコ #PepsiCo #米国株 #決算 #投資 #株式投資

✈️ $DAL (デルタ航空)
【FY2026 Q3】決算まとめ
決算(実績/予想)
【FY2026 Q3】
・売上:201.9億ドル/189.2億ドル → ✅
※製油所の外部販売を含む総売上。製油所分を除く調整後売上は175.9億ドル(+16%)
・EPS(Non-GAAP):1.72ドル/1.76ドル → ❌(小幅ミス)
※GAAP EPSは1.15ドル
ガイダンス(会社予想/市場予想)
【FY2026 Q4】
・売上:YoY+20%
※試算すると192億ドル/186.6億ドル → ✅
・EPS:1.15〜1.65ドル/1.42ドル → ❌
(中間値1.40ドル)
【FY2026 通期】
・EPS:5.10〜5.60ドル/5.46ドル → ❌
(中間値5.35ドル)
📅 対象期間:2026年7月〜9月(9月期四半期、10月9日寄り前発表)
📌トピック:需要は9月期として過去最高なのに、燃料費がその伸びをほぼまるごと飲み込んだ決算。通期の利益予想は2割強の引き下げとなりました。
📋事業概要:米国最大級の航空会社。プレミアム席とアメックス提携のマイレージ事業を稼ぎ頭に持ち、燃料コスト対策として自前の製油所も保有しています。
━━━━━━━━━━━━━━
💬 経営陣コメント
━━━━━━━━━━━━━━
🗣️ エド・バスティアンCEO
・需要は引き続き強く、消費者の「モノより体験・旅行」志向が追い風。空の旅は消費の中でも割安な部類
・Q3の税引前利益は15億ドルで前年並み。ここ最近でもっとも燃料が高い環境を乗り切れたのは、長年かけて築いた「構造的な底堅さ」のおかげ
・通期は燃料費の60億ドル増を吸収しつつ、税引前利益 約45億ドルを見込む
・長期目標(10%台半ばの利益率・資本効率、安定したFCF、総レバレッジ約1倍)は変えない
🗣️ ジョー・エスポジートCCO(最高商業責任者)
・座席数横ばいのまま売上+16%。高いコストをまかなうため、量より「利益率重視」で運営
・Q4も全商品・全地域で好調。座席の伸びは2%未満(エコノミー席は削減)で、単価はさらに改善へ
🗣️ エリック・スネルCFO
・7月の予想時点から5億ドル超の燃料高を吸収しつつ、EPSは前年並みを確保
・通期予想の引き下げは「すべて燃料が理由」
・Q4の燃料以外の単位コストの伸びは、Q3から1〜2pt改善する見込み。来年は一桁前半の伸びに戻す計画
━━━━━━━━━━━━━━
📊 財務ハイライト(YoY)
━━━━━━━━━━━━━━
🔹 売上(調整後):175.9億ドル(+16%)🔥 9月期過去最高
🔹 営業利益(調整後):16.6億ドル(▲2%)、営業利益率9.4%(▲1.7pt)
🔹 税引前利益(調整後):15.0億ドル(+1%)
🔹 EPS(調整後):1.72ドル(+1%)
※GAAP EPSは1.15ドル(▲47%)。保有株の評価損と燃料ヘッジ損が主因
🔹 座席あたり総収入(TRASM、調整後):+15%🚀 Q2の+12%から3pt加速
🔹 搭乗率:86%(前年並み)、供給座席はほぼ横ばい
✈️ 商品別
・プレミアム席:68.2億ドル(+18%)🌟 座席+6%でも単価が二桁改善
・エコノミー席(メインキャビン):68.0億ドル(+12%)、座席を減らしつつ単価+17%
・ロイヤルティ(マイレージ関連):+18%
・貨物:3.0億ドル(+29%)
・MRO(他社機の整備受託):3.0億ドル(+28%)
→ エコノミー以外の「高収益な収入」が売上の61%を占める
🌍 地域別(旅客)
・国内:単価+16%、搭乗率+1pt
・大西洋:単価+11%(Q2から4pt改善)
・中南米:単価+22%🔥
・太平洋:売上+13%、座席+8%でアジア新路線を拡大
⛽ コスト
・燃料費(調整後):41.4億ドル(+62%)、1ガロン3.61ドル(+60%)
・燃料以外の単位コスト(CASM-Ex):+7.3%。乗務員コストと、夏の嵐などで座席が計画を下回った影響
💰 キャッシュフロー・財務
・営業CF(オペレーティングキャッシュフロー):17.1億ドル
・設備投資:14.1億ドル(+27%)
・FCF(フリーキャッシュフロー):4.6億ドル(▲44%)、年初来19億ドル
・調整後純負債:133.5億ドル(年初から9.5億ドル減)、Q3の借入返済12億ドル
・手元流動性:69億ドル(未使用の融資枠31億ドル含む)
━━━━━━━━━━━━━━
🚀 事業ハイライト
━━━━━━━━━━━━━━
・定時到着・定時出発の両方で米大手6社中トップ
・Q3に13機を受領(A350-900、A321neo、A220-300)
・2027年からシアトル〜成田、ロサンゼルス〜マニラ、ボストン〜ベネチアなど国際線を新設🇯🇵
・ホテル大手ハイアットと戦略提携、マイレージの使い道がさらに拡大
・アメックス提携カードの新規獲得・利用額がともに二桁増(利用額は8四半期連続の二桁増)。アメックスからの受取額は+15%で、通期90億ドル超へ🌟
・AIアシスタント「Delta Concierge」を全マイレージ会員に展開
・法人売上は全業種で二桁増(銀行・テック・エネルギーがけん引)。法人調査では9割超が「2027年の出張は増える/横ばい」と回答
━━━━━━━━━━━━━━
📣 株主還元 / 注目トピック
━━━━━━━━━━━━━━
・配当:Q3の支払い1.41億ドル(前年から+16%)
・自社株買い:今回の資料に記載なし。現金は借入返済を優先(2026年は20億ドル超を返済予定)
・📌Q4の燃料想定は1ガロン4.25ドルと、Q3からさらに約2割上昇。うち自社製油所の恩恵が約0.40ドル/ガロン
・通期ガイダンスを下方修正:EPS 6.50〜7.50ドル→5.10〜5.60ドル、FCF 30〜40億ドル→約25億ドル。年末の総レバレッジは約2.2倍の見込み
━━━━━━━━━━━━━━
✅ ポジティブ
━━━━━━━━━━━━━━
1️⃣ 需要は過去最高水準:売上+16%、Q4は約+20%へさらに加速の見通し🔥
2️⃣ 「量より値段」で稼ぐ力:座席横ばいで座席あたり収入+15%、Q2から加速
3️⃣ 高収益な収入源が厚い:プレミアム・マイレージともに+18%、アメックス受取は通期90億ドル超へ
4️⃣ 財務の立て直しが進む:純負債を年初から9.5億ドル削減、年20億ドル超の返済計画
5️⃣ 運航品質で業界トップ:定時運航首位がブランド力とプレミアム需要を下支え
━━━━━━━━━━━━━━
⚠️ リスク
━━━━━━━━━━━━━━
1️⃣ 燃料高が止まらない:Q4想定4.25ドル/ガロンでさらに上昇、通期で60億ドルの負担増
2️⃣ 通期ガイダンスの大幅引き下げ:EPS中間値で約▲24%、市場予想もわずかに下回る
3️⃣ 燃料以外のコストも重い:単位コスト+7.3%と、会社目標の「一桁前半」を大きく上回る
4️⃣ キャッシュが細る:Q3のFCFは▲44%、設備投資は+27%と増加傾向
5️⃣ GAAPとの差が大きい:GAAP EPSは▲47%。保有株の評価損やヘッジ損で見た目の利益は大きく目減り
━━━━━━━━━━━━━━
📝 総括
━━━━━━━━━━━━━━
需要は満点でしたが、燃料高騰が残念過ぎる決算です。
座席をほとんど増やさずに売上を+16%伸ばし、プレミアム席やマイレージといった稼げる収入もそろって二桁成長。航空需要の強さという意味では、これ以上ない内容でした。ところが燃料単価が前年の1.6倍に跳ね上がり、売上の伸びはほぼ燃料代に消えてしまいました。CFO自身が「通期予想の引き下げはすべて燃料」と言い切っているとおり、本業が崩れたわけではなく、コストの外部要因に押しつぶされた形です。
厳しめに見ると、気になるのは燃料だけではありません。燃料以外のコストも+7%台と重く、FCFは大きく細り、自社株買いも止まったまま。そしてQ4はさらに燃料が高い想定で、上限でも前年並みの利益にとどまります。「燃料が下がれば一気に戻る」はたしかに魅力ですが、それは燃料しだいの賭けでもあります。
📉市場の反応:株価はプレマーケットで▲2.63%となっています。
通期予想の大幅引き下げのわりに反応がおだやかなのは、決算前にアナリストが悪い数字を織り込み済みだったから。
むしろQ4の売上+20%見通しが市場予想を上回ったことで、需要の強さが下値を支えた格好です。今後は燃料価格と運賃への転嫁の綱引きを見守る局面だと思います。
※本投稿は決算資料に基づく個人的な情報整理であり、投資判断はご自身の責任でお願いします。
#DAL #デルタ航空 #米国株 #決算 #投資 #株式投資
