Spirit Advisors: 日本企業の米国上場を支援する財務アドバイザリー、経営コンサルティング、IPOアドバイザリーの専門家。🌍💼 詳細はこちら: https://xitter.cf/t.co/MVIZypMMyk

Joined June 2024
価値を国境を越えて届ける。Spirit Advisorsは日本企業のアメリカ市場での成功を支援し、イノベーションに国境はないことを証明します。🌸🌎
4
6
223
3,059
日本企業の資本解放は今後約10年続く可能性がありますが、グローバル資本のローテーションはすでに始まっています。市場を予測するより、重なる局面で実行できる上場・資本戦略の選択肢を先に持つことが重要です。
21
小型クロスボーダーIPOの買い手は、米国大手機関だけではありません。APACの機関投資家・ファミリーオフィス、欧州・グローバルファンド、一部の米国投資家など、より国際的です。現実の投資家層に基づく案件設計が、価格形成と上場後の安定を左右します。
1
37
米国上場は、①成長性に基づく再評価、②株主構成の転換、③余剰資本の成長基盤への配分、④カーブアウトによる価値顕在化、⑤開示・内部統制を通じた改革へのコミットメントという五つの経路から企業価値へ働きかけます。
1
13
2026年第1四半期までにRussell 2000は約8%上昇し、S&P 500は約1.5%にとどまりました。小型株は大型株に対し予想利益ベースで30%超割安です。大型テックへの集中が緩むなか、世界の資金は新しい投資対象を探しています。
22
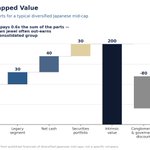
中核事業だけで全社時価総額に匹敵しても、成熟事業、余剰現金、保有株式、複雑なガバナンスが評価を押し下げる。価値解放には、資産売却を超えた構造改革が必要です。
1
21
日本企業の自社株買い設定額は2024年度に18.7兆円へ達し、4年連続で過去最高を更新しました。ただし、株主還元は解放資本の使途の一部です。より大きな可能性は、成長投資、海外展開、M&A、事業再編へ資本を振り向けることにあります。
23
政策保有株式はピーク時、日本市場の時価総額の約半分を占めていました。縮減が進んだ現在も約11%、8,400億米ドル超が残ります。これは一時的なテーマではなく、日本企業の資本保有と配分が長期的に組み替えられる構造変化です。
1
16
米国投資家が見るのは保有資産だけではありません。資産以外のキャッシュフローや、価格上昇が止まった場合の債務・配当の原資も確認します。上場は実体のある事業の代わりにはなりません。
15
日本企業には8,400億米ドル超の政策保有株式が残り、解消には約10年を要する見通しです。同時に、世界の資金は大型テックから新たな投資機会へ動き始めています。米国上場は、国内で眠る価値とグローバル資本を結ぶ資本戦略になり得ます。
20
企業に必要なのは相場のピークを当てることではなく、資金が自社の分野へ向かったときに動ける準備です。監査、組織体制、申請準備を先に進め、市場の注目が集まる局面を逃さないことが重要です。
18
コンセンサス・トレードの問題は、判断が誤っていることではありません。多くの投資家が気づいた時点で、次の買い手が少なくなっていることです。成長テーマの正しさと、資金流入のタイミングは別です。
12
コンセンサス・トレードの問題は、判断が誤っていることではありません。多くの投資家が気づいた時点で、次の買い手が少なくなっていることです。成長テーマの正しさと、資金流入のタイミングは別です。
18
2026年、暗号資産から資金が流出する一方、半導体やAIには資金が集中しました。資金が消えたのではなく、向かう先が変わったのです。「限界のドル」の行き先が企業評価を左右します。
17
ビットコイン保有企業は、保有資産の2~4倍で評価される局面がありました。割高な株価で増資し、さらに資産を購入できるため、プレミアム自体が資金調達の原動力でした。
37
ビットコイン保有企業の株価は約1年で36倍になった後、ピークから約88%下落しました。保有量は増えていたため、失われたのは資産ではなく、株価に上乗せされていたプレミアムです。
31
企業価値の再評価には、二つの道があります。発見されるのを待つか。評価される環境を自らつくるか。米国上場は、企業が日程と市場を選び、より厚い投資家層に成長ストーリーを提示する資本政策です。 #米国上場 #NASDAQ #IPO #企業価値 #資本政策
24
国内市場での再評価は、外部要因に左右されがちです。一方、米国上場は、企業が自ら日程と評価の場を選ぶ戦略です。再評価を待つのか。再評価される場を設計するのか。この違いは大きい。 #米国上場 #NASDAQ #IPO #企業価値 #資本政策
27
日本市場の改革は進んでいます。ただし、その速度は市場全体にゆっくり広がるものです。個別企業がいつ再評価されるかは、依然として不確実。 #米国上場 #NASDAQ #IPO #企業価値 #資本政策
20
同じ利益でも、東京で評価されるか、米国で評価されるかで、企業価値は大きく変わり得ます。変わるのは事業ではなく、投資家層の厚みと評価倍率です。 #米国上場 #NASDAQ #IPO #企業価値 #資本政策
493
倍率を3倍にするのに EBITDAを2倍にする必要はありません。 カバレッジ 投資家アクセス ガバナンスへの信頼 それで評価は変わります。 spiritadvisors.jp #NASDAQ
38