
PatrickLorg retweeted

ทองคำสัปดาห์หน้า จับตาข้อมูลเศรษฐกิจสหรัฐฯ ชุดสำคัญ ตลาดจะให้น้ำหนักกับดอกเบี้ย หรือความเสี่ยงมากกว่ากัน?
สัปดาห์วันที่ 19–23 ตุลาคม 2569 มีข้อมูลเศรษฐกิจหลายรายการที่คนติดตามทองคำควรจดไว้ โดยเฉพาะตัวเลขตลาดแรงงาน ดัชนี PMI และความเชื่อมั่นผู้บริโภคของสหรัฐฯ ซึ่งจะช่วยให้ตลาดประเมินว่าเศรษฐกิจยังแข็งแกร่งแค่ไหน และมุมมองต่อทิศทางดอกเบี้ยจำเป็นต้องเปลี่ยนไปหรือไม่
แต่การอ่านข่าวเพื่อวิเคราะห์ทอง ไม่ใช่แค่ดูว่าตัวเลขออกมา “ดี” หรือ “แย่” เท่านั้น สิ่งสำคัญกว่าคือ ตัวเลขนั้นต่างจากที่ตลาดคาดมากแค่ไหน และหลังประกาศแล้ว ดอลลาร์กับอัตราผลตอบแทนพันธบัตรสหรัฐฯ เคลื่อนไหวไปทางใด
เพราะบางครั้งตัวเลขเศรษฐกิจดูดีขึ้น แต่ถ้าดีไม่เท่าที่ตลาดหวัง ทองก็อาจไม่ได้ตอบสนองแบบที่หลายคนคิด
มาดูกันว่าสัปดาห์นี้มีอะไรต้องจับตาบ้าง
──────────────────
จันทร์ 19 ต.ค. | เริ่มต้นสัปดาห์ด้วยเศรษฐกิจจีน
เวลา 09.00 น. ตามเวลาไทย ติดตาม GDP จีนไตรมาส 3 และผลผลิตภาคอุตสาหกรรมเดือนกันยายน
ข้อมูลชุดนี้จะช่วยสะท้อนว่าเศรษฐกิจจีนยังขยายตัวได้ดีเพียงใด โดยเฉพาะภาคการผลิตที่เชื่อมโยงกับการค้าและเศรษฐกิจโลก
สำหรับทองคำ ผลกระทบอาจไม่ได้ตรงไปตรงมาเหมือนข้อมูลสหรัฐฯ แต่จีนเป็นหนึ่งในประเทศที่ตลาดทองให้ความสำคัญ ทั้งในมุมกิจกรรมเศรษฐกิจและความต้องการทองคำ
ถ้าตัวเลขอ่อนแอกว่าคาด ตลาดอาจกังวลเรื่องการเติบโตมากขึ้น แต่ก็ไม่ควรสรุปทันทีว่าจะทำให้ทองขึ้น เพราะต้องดูด้วยว่าเงินไหลเข้าทอง เข้าดอลลาร์ หรือย้ายไปสินทรัพย์ประเภทใด
อีกเรื่องที่ควรติดตามในสัปดาห์นี้คือการประกาศอัตราดอกเบี้ยเงินกู้ลูกค้าชั้นดี หรือ LPR ของจีน ซึ่งอาจส่งผลต่อบรรยากาศการลงทุนและมุมมองต่อมาตรการดูแลเศรษฐกิจ
──────────────────
อังคาร 20 ต.ค. | ดูสัญญาณแรงงานและภาคที่อยู่อาศัยสหรัฐฯ
เวลา 19.15 น. ติดตามข้อมูลการเปลี่ยนแปลงการจ้างงานภาคเอกชนรายสัปดาห์ของ ADP โดยต้องแยกให้ออกจากรายงาน ADP รายเดือนที่นักลงทุนคุ้นเคย
จากนั้นเวลา 19.30 น. ติดตามตัวเลขการเริ่มสร้างบ้านและใบอนุญาตก่อสร้างเดือนกันยายน และเวลา 21.00 น. ติดตามยอดทำสัญญาขายบ้านที่รอปิดการขายตามกำหนดการเบื้องต้น
ทำไมตลาดบ้านถึงเกี่ยวกับทอง?
เพราะภาคที่อยู่อาศัยเป็นหนึ่งในจุดที่ช่วยสะท้อนผลของต้นทุนการกู้ยืม หากกิจกรรมยังแข็งแกร่ง ตลาดอาจมองว่าเศรษฐกิจยังรับมือกับภาวะดอกเบี้ยได้ แต่หากอ่อนแอต่อเนื่อง ก็อาจเพิ่มคำถามว่าแรงกดดันจากดอกเบี้ยกำลังกระทบเศรษฐกิจมากขึ้นหรือไม่
อย่างไรก็ตาม ข้อมูลบ้านแต่ละเดือนอาจผันผวน จึงควรดูหลายรายการประกอบกัน ไม่ใช้ตัวเลขเพียงชุดเดียวตัดสินภาพเศรษฐกิจทั้งหมด
──────────────────
พุธ 21 ต.ค. | เงินเฟ้ออังกฤษเป็นอีกตัวแปรที่ต้องมอง
เวลา 13.00 น. ติดตามดัชนีราคาผู้บริโภค หรือ CPI และข้อมูลราคาผู้ผลิต หรือ PPI ของอังกฤษเดือนกันยายน
แม้ไม่ใช่เงินเฟ้อสหรัฐฯ แต่ข้อมูลอังกฤษอาจเปลี่ยนมุมมองต่อทิศทางดอกเบี้ยของธนาคารกลางอังกฤษ และส่งผลต่อค่าเงินปอนด์ รวมถึงการเคลื่อนไหวของดอลลาร์เมื่อเทียบกับสกุลเงินหลัก
สำหรับทองคำ ควรมองเป็นปัจจัยทางอ้อมมากกว่าตัวชี้ทิศทางหลัก และไม่ควรตีความว่าเงินเฟ้อสูงจะทำให้ทองขึ้นเสมอไป
หากเงินเฟ้อสูงจนตลาดคาดว่าดอกเบี้ยต้องอยู่สูงนานขึ้น แรงกดดันจากดอกเบี้ยและผลตอบแทนพันธบัตรอาจมีน้ำหนักมากกว่าความต้องการถือทองเพื่อป้องกันเงินเฟ้อได้
──────────────────
พฤหัสบดี 22 ต.ค. | จับตาผู้ขอรับสวัสดิการว่างงานสหรัฐฯ
เวลา 19.30 น. ติดตามจำนวนผู้ขอรับสวัสดิการว่างงานรายสัปดาห์ ซึ่งเป็นข้อมูลที่ช่วยให้ตลาดเห็นการเปลี่ยนแปลงของภาคแรงงานได้ค่อนข้างเร็ว
หากจำนวนผู้ขอรับสวัสดิการสูงกว่าคาดมาก ตลาดอาจเริ่มกังวลว่าการจ้างงานกำลังชะลอตัว และกลับมาให้น้ำหนักกับโอกาสผ่อนคลายนโยบายการเงินมากขึ้น
ในทางกลับกัน หากตัวเลขต่ำกว่าคาด ก็อาจสะท้อนว่าตลาดแรงงานยังแข็งแกร่ง และทำให้ความคาดหวังเรื่องการลดดอกเบี้ยลดลง
แต่ต้องระวังการอ่านตัวเลขเพียงสัปดาห์เดียว เพราะข้อมูลอาจได้รับผลจากปัจจัยชั่วคราว ควรดูแนวโน้มต่อเนื่องและข้อมูลผู้รับสวัสดิการต่อเนื่องประกอบด้วย
เวลา 21.00 น. ยังมีดัชนีชี้นำเศรษฐกิจสหรัฐฯ เดือนกันยายน ซึ่งใช้ประกอบการประเมินทิศทางเศรษฐกิจในระยะข้างหน้า
──────────────────
ศุกร์ 23 ต.ค. | ช่วงสำคัญของสัปดาห์ อยู่ที่ PMI และความเชื่อมั่นผู้บริโภค
ช่วงบ่ายติดตาม PMI เบื้องต้นของยุโรป ก่อนเข้าสู่ข้อมูลสหรัฐฯ ในช่วงค่ำ
เวลา 20.45 น. ติดตาม PMI ภาคการผลิตและภาคบริการเบื้องต้นของสหรัฐฯ เดือนตุลาคม
PMI เป็นดัชนีที่สำรวจภาวะธุรกิจ โดยระดับเหนือ 50 โดยทั่วไปสะท้อนการขยายตัว ส่วนต่ำกว่า 50 สะท้อนการหดตัวเมื่อเทียบกับเดือนก่อน
แต่สำหรับคนติดตามทอง อย่าดูแค่ตัวเลขรวม ต้องดูรายละเอียดด้วยว่า
คำสั่งซื้อใหม่ดีขึ้นหรือแย่ลง
ธุรกิจเพิ่มหรือลดการจ้างงาน
ต้นทุนวัตถุดิบและต้นทุนดำเนินงานเป็นอย่างไร
บริษัทปรับขึ้นราคาขายได้มากน้อยแค่ไหน
เหตุผลคือ PMI อาจบอกได้ทั้งเรื่องการเติบโตและแรงกดดันด้านราคา หากเศรษฐกิจชะลอแต่ราคายังเร่งขึ้น ตลาดจะตีความเรื่องดอกเบี้ยได้ยากกว่ากรณีที่ทั้งกิจกรรมเศรษฐกิจและเงินเฟ้อชะลอลงพร้อมกัน
ต่อมาเวลา 21.00 น. ติดตามดัชนีความเชื่อมั่นผู้บริโภคมหาวิทยาลัยมิชิแกน โดยควรอ่านทั้งความเชื่อมั่นและการคาดการณ์เงินเฟ้อของผู้บริโภค
สองรายการนี้ประกาศห่างกันเพียง 15 นาทีตามปฏิทินเบื้องต้น จึงควรระวังการสรุปทิศทางจากปฏิกิริยาแรกหลัง PMI เพราะข้อมูลชุดถัดไปอาจทำให้ตลาดเปลี่ยนมุมมองได้
──────────────────
แล้วข้อมูลแบบไหนที่อาจหนุนทอง หรือกดดันทอง?
ภาพแรก เศรษฐกิจอ่อนกว่าคาด และแรงกดดันด้านราคาลดลง
ตลาดอาจเพิ่มน้ำหนักให้กับการผ่อนคลายนโยบายการเงิน หากดอลลาร์และอัตราผลตอบแทนพันธบัตรปรับลงตาม ก็เป็นสภาพแวดล้อมที่มีโอกาสเอื้อต่อทองคำ
ภาพที่สอง เศรษฐกิจแข็งแกร่งกว่าคาด และแรงกดดันด้านราคายังสูง
ตลาดอาจมองว่าดอกเบี้ยจำเป็นต้องอยู่สูงนานกว่าที่เคยประเมิน หากดอลลาร์และผลตอบแทนพันธบัตรขยับขึ้น ก็อาจสร้างแรงกดดันต่อทอง
ภาพที่สาม เศรษฐกิจชะลอ แต่เงินเฟ้อยังไม่ลง
กรณีนี้อ่านยากที่สุด เพราะมีทั้งแรงซื้อทองจากความกังวลเศรษฐกิจ และแรงกดดันจากความเป็นไปได้ที่ดอกเบี้ยจะลดลงได้ไม่มาก การตอบสนองของตลาดจึงอาจผันผวนและสลับทิศทาง
ทั้งหมดนี้เป็นกรอบในการติดตาม ไม่ใช่สูตรตายตัว เพราะราคาทองยังขึ้นอยู่กับสิ่งที่ตลาดรับรู้ไปแล้ว สถานะการลงทุน และข่าวอื่นที่เกิดขึ้นในเวลาเดียวกัน
──────────────────
อย่าลืมข่าวนอกปฏิทิน และค่าเงินบาท
นอกจากตัวเลขเศรษฐกิจ ยังต้องติดตามสถานการณ์ตะวันออกกลาง ราคาน้ำมัน และถ้อยแถลงของเจ้าหน้าที่ธนาคารกลางสหรัฐฯ หากมีความเห็นใหม่เกี่ยวกับเงินเฟ้อหรือดอกเบี้ย
ข่าวเหล่านี้อาจเข้ามาเปลี่ยนบรรยากาศตลาดระหว่างวัน และบางช่วงอาจมีน้ำหนักมากกว่าตัวเลขในปฏิทินด้วยซ้ำ
ส่วนคนติดตามทองคำไทย ต้องดู USD/THB ควบคู่ไปด้วย เพราะราคาทองในประเทศไม่ได้ขึ้นอยู่กับทองโลกเพียงอย่างเดียว
หากทองโลกปรับขึ้นแต่เงินบาทแข็งค่า การเพิ่มขึ้นของราคาทองไทยอาจถูกลดทอนลง ขณะที่เงินบาทอ่อนค่าอาจช่วยพยุงราคาทองไทยในช่วงที่ทองโลกอ่อนตัวได้ ทั้งนี้ยังมีส่วนต่างราคาและภาวะตลาดในประเทศเข้ามาเกี่ยวข้องด้วย
สัปดาห์นี้จึงควรเปิดดูพร้อมกันอย่างน้อย 3 อย่าง คือ ราคาทองโลก ค่าเงินดอลลาร์ และอัตราผลตอบแทนพันธบัตรสหรัฐฯ ส่วนทองไทยให้เพิ่มเงินบาทเข้าไปอีกหนึ่งตัวแปร
ประเด็นสำคัญไม่ใช่แค่ว่า “ข่าวออกมาอย่างไร” แต่คือ “ข่าวนั้นทำให้ตลาดเปลี่ยนความคิดเรื่องดอกเบี้ยและความเสี่ยงหรือไม่”
หมายเหตุ: เวลาทั้งหมดเป็นเวลาไทย อ้างอิงกำหนดการเบื้องต้น ณ วันที่จัดทำ ควรตรวจสอบวัน เวลา และตัวเลขคาดการณ์อีกครั้งก่อนประกาศจริง เนื่องจากกำหนดการอาจเปลี่ยนแปลงได้ เนื้อหานี้จัดทำเพื่อให้ข้อมูล ไม่ใช่คำแนะนำซื้อขาย
#ทองคำ #ราคาทองคำ #วิเคราะห์ทองคำ #ปฏิทินเศรษฐกิจ #เศรษฐกิจสหรัฐ #ค่าเงินบาท #XAUUSD
🤖 Made with AI

PatrickLorg retweeted

ตั้งแต่ต้นปีจนถึงกันยายน 2026 (YTD) ยอดขายรถยนต์ใหม่รวมที่อังกฤษเพิ่มขึ้น +10.2% YoY หรือ +161,099 คัน รวมทั้งหมด 1,739,271 คัน
ยอดขายรถยนต์ใหม่แบรนด์จีนเพิ่มขึ้น +209.2% YoY หรือ +152,322 คัน รวม 225,147 คัน คิดเป็นส่วนแบ่งตลาด 13%
ยอดขายในเดือนกันยายน 2026 และการเพิ่มขึ้น YoY ทั้งหมดมาจากยอดขายรถจีนที่เพิ่มขึ้น YoY ยอดรถ PHEV และ BEV เพิ่มขึ้นอย่างมาก รถดีเซลก็เพิ่มขึ้น ส่วนรถเบนซินและ HEV ลดลง
เบนซิน: -6.7% YoY 131,864 คัน
ดีเซล: +11.5% YoY 14,061 คัน
HEV (ไฮบริด): -4.3% YoY 45,839 คัน
BEV (รถยนต์ไฟฟ้าแบตเตอรี่): +36.3% YoY 99,201 คัน
PHEV (ปลั๊กอินไฮบริด): +55.5% YoY 59,571 คัน
ทรงดูเหมือนจะดีนะคะ แต่ว่ากันยายนเป็นช่วง update เปลี่ยนป้ายทะเบียนของอังกฤษ (ปีนึงเปลี่ยนสองครั้งคือ มีนาคมกับกันยายน) ปกติเดือนนี้จะเป็นเดือนที่ทำยอดขายได้ดีที่สุด ยอดที่โชว์คือยอดจดทะเบียน นักวิเคราะห์จะนิยมใช้ข้อมูลเดือนกันยายนเพื่อดูทิศทางของตลาด แต่ยังไม่ใช่ยอดสรุปจาก demand ของผู้บริโภคโดยตรง
แต่รวมๆแล้ว ยอดขายยังต่ำกว่าระดับก่อนโควิด แต่ว่าก็ถือว่าดีขึ้นมาก ส่วนแบรนด์จีน ยอดขายเดือนกันยายนสูงจริง แต่ทั้งปีอยู่ที่ 13% market share shift เปลี่ยนมาเป็นของจีนแล้วจริง ๆ ไม่ใช่แค่ตลาดขยายตัว
ปล. อังกฤษไม่มี Tariff ตอบโต้รถไฟฟ้าจากจีน แบรนด์จีนจึงเข้ามาตีตลาดได้ง่ายกว่า ข้อตกลงการค้าของอียูและอังกฤษ (เรื่อง Made in the EU) จะเริ่มต้นปีหน้าน่าจะกระทบกับอุตสาหกรรมรถยนต์ของอังกฤษโดยตรง
แต่ถ้ามองภาพใหญ่แล้ว อังกฤษได้ประโยชน์มากกว่า เพราะอังกฤษได้รถราคาถูกจากจีน เพราะไม่ตั้งภาษี แล้วก็ได้ประโยชน์ทางอ้อมจากภาษีของอียู-จีน เพราะรถจีนที่เข้าไปขายในอียูจะยากขึ้น ทำให้จีนต้องมาทำการตลาดที่อังกฤษมากเป็นพิเศษ ทำให้ค่ายรถต่างๆในอังกฤษต้องแข่งขันกันทำโปรโมชั่น
smmt.co.uk/record-electric-c…


อังกฤษผลิตรถออกมา 8 ใน 10 คันคือส่งออก
ตลาดใหญ่คือส่งไป EU
ในขณะเดียวกัน จีนก็ส่งรถไฟฟ้าราคาถูกมาตีตลาดอังกฤษยับเหมือนกัน
#bloomberg

PatrickLorg retweeted

There it is folks.
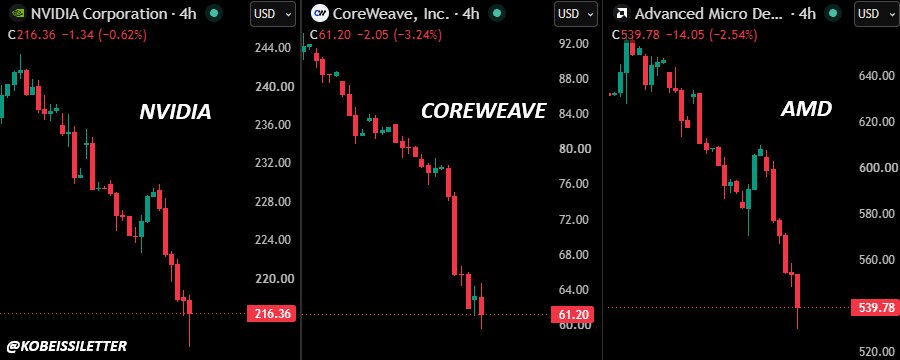
The Nasdaq 100 is now down -3% on the day and on track for its biggest weekly decline since April 2025.
US tech stocks have erased over -$3 trillion in market cap in just 10 days.
This puts the Nasdaq 100 just ~2.5% away from entering a technical correction.
As outlined below, we are in a "Bear-Bull Market."





PatrickLorg retweeted

Higher bond yields: how concerning?
New Top of Mind via @GoldmanSachs
gspublishing.com/content/res…

PatrickLorg retweeted
หุ้นที่เกี่ยวกับ AI ตอนนี้เข้าสู่โหมด correction โดยเฉพาะบริษัทที่พึ่งพาหนี้แล้วเจอแรงกดดันจากดอกเบี้ย ทำให้ต้นทุนสูงขึ้น ซึ่งอาจจะกระทบกับแผนการลงทุน ดีไม่ดีจะไปทำให้เศรษฐกิจชะลอตัวได้
หุ้นอย่าง Marvell -8%, Oracle -11%
ส่วน CoreWeave นี่ถูกพูดถึงกันมากเพราะต้นทุนเพิ่มขึ้นเป็น 12.5% เทียบกับค่าเฉลี่ยของกลุ่ม neocloud แล้ว CoreWeave สูงกว่า พอบริษัทพึ่งพาหนี้จากการกู้ยืมก็ไปกดดันทั้งกำไร สภาพคล่องและความสามารถในการขยายธุรกิจ
แล้วหุ้นกลุ่มนี้ที่ฮิตๆกันนอกจาก CoreWeave แล้ว ก็มี Nebius และ IREN คาดการณ์ก็ยังขาดทุนไปจนถึงปี 2027
สมมติถ้าเงินเฟ้อยังสูงอยู่จนทำให้เฟดต้องใช้นโยบายเข้มงวดมากกว่านี้ บริษัทเหล่านี้จะเจอปัญหาในการระดมทุนเพิ่ม ท้ายสุดก็จะนำไปสู่การชะลอการลงทุน พวกนักลงทุนที่กังวลๆ กันก็อาจจะไปซื้อพันธบัตรรัฐบาลสหรัฐ ฯ แทน ส่งผลให้อัตราผลตอบแทนลดลง ถึงแม้ว่าจะยังมีแรงกดดันเงินเฟ้ออยู่แล้วก็ตาม
แต่ความเสี่ยงจริงๆ น่าจะเป็นผู้ให้บริการ cloud ขนาดใหญ่หรือ
hyperscalers หุ้นกลุ่มนี้มีอยู่ประมาณ 29.46% ใน S&P 500 หากรวมกับบริษัทที่เกี่ยวข้องกับ AI ประมาณ218 แห่ง สัดส่วนจะเพิ่มเป็น 62.04% .. สูงมากๆ
PatrickLorg retweeted

พลังไม่เหมือนกัน แต่ชนะได้เหมือนกัน
มันมี 7 พลังที่ทำให้ธุรกิจอยู่เหนือคู่แข่ง
บริษัทที่แข็งแรงจริงๆ มักไม่ได้มี ข้อได้เปรีย แบบเดียว แต่มีพลัง ที่ทำให้คู่แข่งตามยาก เช่น
1) Scale Economies ยิ่งขายมาก ต้นทุนยิ่งต่ำ
พวก Netflix
ยิ่งผลิตหรือให้บริการมาก ต้นทุนต่อหน่วยยิ่งลด
โตแล้วคุ้มขึ้น
2) Network Economies คนใช้มาก ยิ่งมีค่า
พวก LinkedIn Facebook
ยิ่งมีคนใช้มาก เครือข่ายยิ่งมีประโยชน์
คนอยู่เยอะ ก็ยิ่งใช้เยอะขึ้นตาม
3) Counter-Positioning โมเดลที่ของเดิมเลียนยาก
เช่น Vanguard
Vanguard ในวงการกองทุน
เขาใช้โมเดลที่เน้นค่าธรรมเนียมต่ำมาก จนผู้เล่นเดิมที่เก็บค่าธรรมเนียมสูง ตามได้ยาก เพราะถ้าลดค่าธรรมเนียมตามก็จะกระทบกำไรตัวเอง
4) Switching Costs เปลี่ยนแล้วเจ็บ
พวก SAP ลูกค้าใช้ระบบไปแล้ว ถ้าจะเปลี่ยนค่ายต้องเสียเวลา เสียเงิน เสียความเสี่ยง
ยิ่งใช้ไปนาน ยิ่งย้ายออกยาก
5) Branding แบรนด์ทำให้ของธรรมดามีมูลค่าสูงขึ้น
Tiffany & Co.
ของคล้ายกัน แต่คนยอมจ่ายมากกว่า เพราะ “ชื่อ” และ “ความหมาย”
สินค้าเหมือนกัน แต่คนเชื่อไม่เหมือนกัน
6) Cornered Resource ถือทรัพยากรที่คนอื่นอยากได้
Pixar
มีทรัพยากรหรือสินทรัพย์ที่หาแทนยาก และสร้างคุณค่าได้เอง
ใครครองของหายาก ก็มีแต้มต่อ
7) Process Power — ระบบเก่งจนเลียนแบบยาก
ตัวอย่าง: Toyota
ความได้เปรียบไม่ได้อยู่แค่ตัวสินค้า แต่อยู่ที่วิธีทำงานทั้งระบบ
คิดง่าย ๆ: ไม่ใช่แค่เก่งที่ปลายทาง แต่เก่งทั้งกระบวนการ
ธุรกิจที่ชนะจริง มักไม่ได้ชนะเพราะเก่งกว่าอย่างเดียว
แต่ชนะเพราะมี พลังบางอย่างที่คู่แข่งลอกไม่ได้ง่าย

PatrickLorg retweeted
เพิ่งฟังบทสัมภาษณ์ล่าสุดของป้าเยลเลน ความเห็นของป้าคือ
1. เงินเฟ้อวันนี้มาจาก supply shock ต่อเนือ่งกัน ไม่ใช่มาจากค่าจ้าง การขึ้นดอกเบี้ยไม่สามารถแก้ปัญหาตรงนี้โดยตรงได้ แต่จำเป็นต้องทำเพื่อกันการคาดการณ์เงินเฟ้อไม่ให้หลุดเป้า
2. ความเสี่ยงระยะยาวที่น่ากลัวอยู่ที่ฝั่งการคลัง
3. ตลาดแรงงาน ไม่น่ากังวล ความเสี่ยงขาลงของตลาดแรงงานน้อยกว่าเมื่อครึ่งปีก่อน อัตราว่างงาน 4.2% ตรงกับค่ามัธยฐานประมาณการอัตราปกติระยะยาวของ FOMC พอดี และยังลดลงมาเล็กน้อย ภาพที่ดูขัดกันคือ การสร้างงานเฉลี่ยในปีที่ผ่านมามีเพียงราว 40,000 ตำแหน่งต่อเดือน ตลาดอยู่ในโหมดไม่จ้างเพิ่ม และไม่เลิกจ้าง อัตราการลาออกต่ำมาก แรงงานกังวลเรื่องตกงาน
ป้าเยลเลนชี้ว่าตัวเลขที่ต่ำแบบนี้ไม่ได้แปลว่าเศรษฐกิจอ่อนแอ เพราะอุปทานแรงงานเองก็โตช้า การย้ายถิ่นฐานเข้าประเทศลดลงมาก และเบบี้บูมเมอร์เกษียณมากขึ้น
ป้าเยลเลนคือผู้เชี่ยวชาญด้านแรงงาน ในความเห็นของป้าเฟดกำลังทำตามพันธกิจด้านการจ้างงานได้ดีแล้ว
4. เงินเฟ้อ PCE ล่าสุดอยู่ที่ 3.4% เทียบปีต่อปี ส่วน Core PCE ประมาณ3% ซึ่งป้าเยลเลนย้ำว่า "3% ก็ไม่ใช่ 2%" ที่สำคัญคือเงินเฟ้ออยู่เหนือเป้ามาห้าปีแล้ว มันเลยดูแย่! แต่ต้นตอรอบนี้ไม่ได้มาจากตลาดแรงงาน ผลิตภาพโตราว 2% ขณะที่ต้นทุนแรงงานต่อหน่วยเพิ่มเพียง 1.4% ในปีที่ผ่านมา บริษัทจึงยังไม่ได้ขึ้นราคาสินค้าเพราะแรงกดดันค่าจ้าง
ป้าเยลเลนมองว่าปัญหาคือ Supply Shock ที่มาต่อกันเป็นทอด ๆ ทุกครั้งที่เงินเฟ้อกำลังจะลง ได้แก่
1. ภาษีนำเข้าของทรัมป์ ยกระดับราคาสินค้า ซึ่งส่วนใหญ่น่าจะส่งผ่านไปสู่ราคาแล้ว
2. สงครามอิหร่านราคาน้ำมันและผลิตภัณฑ์กลั่นพุ่ง กำลังการ
กลั่นขาดแคลน กระทบต้นทุนขนส่งและโลจิสติกส์ทั้งระบบ
3. กระแสบูม AI ราคาเซมิคอนดักเตอร์และชิปหน่วยความจำขึ้นราคา ต้นทุนก่อสร้างดาต้าเซ็นเตอร์เพิ่มขึ้นและส่งผ่านไปยังสินค้าผู้บริโภค
ตามหลักการ Shock แต่ละครั้งเป็นแบบครั้งเดียว คือยกระดับราคาขึ้นแล้วเงินเฟ้อก็ควรชะลอลงเอง ป้าเยลเลนเห็นด้วยกับกรรมการสาย Dovish ใน FOMC ว่าหากรอนานพอ เงินเฟ้อน่าจะกลับสู่ 2% ได้ภายในสองสามปีข้างหน้า
ป้าเยลเลนยอมรับตรง ๆ ว่าการขึ้นดอกเบี้ยไม่ได้ทำให้ราคาสินค้าลดลง และไม่ได้หยุดกระแส AI และไม่ได้ย้อนผลของภาษีนำเข้า
กลไกปกติของนโยบายตึงตัวคือทำให้ตลาดแรงงานอ่อนแอลง กดการเติบโตของค่าจ้าง แล้วต้นทุนแรงงานต่อหน่วยและเงินเฟ้อจึงลดตาม แต่วันนี้ค่าจ้างไม่ใช่ปัญหา และ Phillips Curve ระยะสั้นดูค่อนข้างแบน การกดเงินเฟ้อผ่านช่องทางนี้จึงต้องแลกด้วยการตกงานจำนวนมาก
แต่สาเหตุที่ต้องขึ้นดอกเบี้ย เพราะเราเคยเจอเหตุการณ์เงินเฟ้อยุค 70 มาแล้ว ตอนนั้น Supply Shock ชุดหนึ่งก็ควรเป็นแค่การยกระดับราคาครั้งเดียว แต่เฟดยุคนั้นทำไม่เต็มที่ การคาดการณ์เงินเฟ้อจึงสูงขึ้น สหภาพแรงงานที่แข็งแกร่งเรียกค่าจ้างชดเชยเงินเฟ้อ ทำให้เจ้าของกิจการต้องส่งผ่านต่อไปยังราคาสินค้า จนเงินเฟ้อติดล็อกและต้องใช้นโยบายตึงตัวอย่างหนักจึงแก้ได้
แต่วันนี้ยังไม่ถึงจุดนั้น
TIPS Spread ยังสอดคล้องกับเงินเฟ้อ 2% ในระยะยาว มีเพียงการคาดการณ์ของครัวเรือนที่ขยับขึ้นบ้าง ป้าเยลเลนเตือนว่า "เราอาจไปถึงจุดนั้นได้" และเฟดไม่ควรเดิมพันว่าจะไม่เกิด
ป้าเยลเลนวิเคราะห์การขึ้นดอกเบี้ยเดือนกันยายนว่าเป็นการถอน "การลดดอกเบี้ยเชิงประกัน" ที่เคยทำไว้เพื่อป้องกันตลาดแรงงานทรุดออกไปหนึ่งครั้ง มติ FOMC ก็เป็นเอกฉันท์ และบันทึกการประชุมระบุชัดว่าความเสี่ยงได้ย้ายจากความอ่อนแอจากตลาดแรงงานไปสู่ความเสี่ยงที่เงินเฟ้อจะสูงนานเกินไปและการคาดการณ์เงินเฟ้อเปราะบาง
ป้ายังพูดถึงตลาดพันธบัตรว่า Real Rates ที่ขึ้นมาไม่ใช่เป็นเพราะเงินเฟ้อ เธอมองว่า Yield ระยะยาวที่พุ่งแรงไม่ได้สะท้อนความกลัวเงินเฟ้อ หลักฐานคือค่าชดเชยเงินเฟ้อจาก TIPS แทบไม่ขยับ และ Yield ระยะยาวก็ขึ้นพร้อมกันในหลายประเทศ สิ่งที่ขึ้นจริงคืออัตราดอกเบี้ยที่แท้จริงจาก
1. การแข่งขันระดมทุน รัฐบาลสหรัฐฯ ขาดดุลมหาศาลและต้องออกพันธบัตรแข่งกับบริษัท AI ที่ระดมทุนผ่านตราสารหนี้ในตลาดเดียวกัน
2. เฟดเข้มงวดกว่าที่เคยคิด ตลาดเชื่อว่าเฟดจะคุมเข้มมากขึ้นเพื่อคุมเงินเฟ้อ Yield ระยะยาวขยับแรงในวันที่สถานการณ์ตะวันออกกลางดูแย่และราคาน้ำมันขึ้น
3. R-Star สูงขึ้น ยุค Secular Stagnation ที่โลกท่วมด้วยเงินออมและโอกาสลงทุนน้อย เคยกด R-Star ลงเหลือราว 0.5% ตอนนี้ประมาณการขยับขึ้น เพราะ AI สร้างโอกาสลงทุนที่ดีและการเติบโตที่แข็งแกร่งขึ้น
ป้าเยลเลนย้ำแล้วย้ำอีกว่านักลงทุนควรกังวลเรื่องการขาดดุลการคลัง แต่ในสหรัฐฯ ซึ่งกู้ในสกุลเงินตัวเอง ความเสี่ยงการคลังแสดงออกผ่านเงินเฟ้อมากกว่า และวันนี้ยังไม่เห็นสัญญาณนั้นในตลาด
Forward Guidance และ Dot Plot ในยุคสมัยของ Warsh
ป้าเยลเลนแยก Forward Guidance ออกเป็นสองแบบ แบบสุดโต่งคือที่เฟดใช้หลังวิกฤตการเงิน ดอกเบี้ย 0% นานเจ็ดปี เฟดเกือบสัญญาว่าจะคงดอกเบี้ยต่ำไว้นาน ควบคู่กับ QE เธอเรียกว่าเครื่องมือทุบกระจกฉุกเฉินและไม่ควรเป็นแนวปฏิบัติปกติ
อย่างที่สองคือแบบพื้นฐาน คือการอธิบายต่อสาธารณะว่าเฟดเห็นอะไรและคำนึงถึงอะไร สิ่งนี้ยังจำเป็นเพื่อความโปร่งใสและแสดงถึงความรับผิดชอบ บันทึกการประชุมที่อธิบายเหตุผลของการขึ้นดอกเบี้ยเชิงประกัน ก็ถือเป็น Forward Guidance ในความหมายนี้
Dot Plot ซึ่งป้าเยลเลนบอกว่า Warsh ไม่ชอบสิ่งนี้ แต่เธอคิดว่ามันยังมีประโยชน์ เธอไม่เคยพบว่าจะมีคนไหนที่มองว่า Dot Plot เป็นคำสัญญา มันเป็นเพียงภาพรวมมุมมองของคณะกรรมการผู้เข้าร่วม 19 คน ณ วันที่ต้องพลอตความเห็น
ข้อเสนอของเธอเพื่อปรับปรุง dot plot มีสามอย่างด้วยกัน
1. เผยแพร่ประมาณการทั้งชุดของแต่ละคนแบบไม่ระบุชื่อ เพราะวันนี้ Dot ที่ลดดอกเบี้ยอาจมาจากคนที่กังวลตลาดแรงงาน หรือคนที่มองเงินเฟ้อในแง่ดีก็ได้
2.เผยแพร่ฉากทัศน์ที่แสดง Reaction Function เช่น ถ้า Shock รุนแรงและยืดเยื้อกว่าคาด เฟดจะคุมเข้มเท่าไร
3. เผยแพร่การพยากรณ์ของเจ้าหน้าที่เฟด ซึ่งวันนี้เปิดเผยการคาดการณ์หลังห้าปีแม้เจ้าหน้าที่เองจะไม่อยากให้เผยแพร่
เธอเห็นด้วยที่ Warsh ตั้งคณะทำงานและเปิดรับมุมมองจากภายนอก และเห็นว่าการที่กรรมการ 19 คนต่างออกมาพูดเรื่องนโยบายเป็นปัญหาจริง เพราะมุมมองของประธานคือสิ่งที่มีค่าที่สุด
มาถึงเรื่องสำคัญคือ เรื่องหนี้สาธารณะและเงื่อนไขของ Fiscal Dominance
ป้าเยลเลนบอกว่ามันน่ากลัวจริง ๆ หนี้ต่อ GDP แตะ 100% ดอกเบี้ยจ่ายปีนี้เกิน 1 ล้านล้านดอลลาร์ และดุลการคลังเบื้องต้น (Primary Balance คือรายได้ลบรายจ่ายโดยไม่รวมดอกเบี้ยจ่าย) ขาดดุลประมาณ 2.5% ของ GDP
{เงื่อนไขที่จะทำให้หนี้ต่อ GDP คงที่คือ ดุลเบื้องต้นต้องเกินดุลเท่ากับส่วนต่างระหว่างอัตราดอกเบี้ยบนหนี้ (r) กับอัตราการเติบโตของเศรษฐกิจ (g) คูณด้วยสัดส่วนหนี้ต่อ GDP}
ในอดีต r ต่ำกว่า g มาก รัฐบาลจึงขาดดุลเบื้องต้นได้โดยหนี้ไม่บานปลาย แต่วันนี้ r ใกล้เคียง g แล้ว จึงต้องมีดุลเบื้องต้นอย่างน้อยเป็นศูนย์
แต่สหรัฐฯ ยังขาดดุล 2.5% และเมื่อหนี้เก่าถูก roll over ด้วยดอกเบี้ยที่สูงขึ้น เงื่อนไขจะเข้มงวดขึ้นเรื่อย ๆ หากสภาคองเกรสไม่ทำอะไร ตลาดจะเรียก Term Premium เพิ่ม ซึ่งยิ่งทำให้ปัญหาแย่ลง
ป้าบอกว่าทางออกมีแค่ขึ้นภาษี หรือแตะ Medicare และ Social Security ซึ่งไม่มีทางไหนที่ประชาชนจะยอมรับได้ง่ายๆ
เรื่อง Fiscal Dominance ป้าเยลเลนแยกชัดสองระดับ
วันนี้มันยังไม่เกิด เธอไม่เห็นหลักฐานว่าการตัดสินใจของเฟดถูกแรงกดดันการคลังหรือการเมืองครอบงำ
แต่....แต่ เงื่อนไขเบื้องต้น ครบหมดแล้ว ปธน. พยายามใส่คนที่ีมีแนวคิดเหมือนกับเขาเข้าไปอยู่ใน FOMC ด้วยมุมมองว่าสหรัฐฯ เป็นประเทศที่มีเครดิตดีที่สุดจึงควรจ่ายดอกเบี้ยต่ำ, มีความพยายามปลด Powell อดีตประธานเฟดและผู้ว่าการ Cook รวมถึงการท้าทายหลักคดี Humphrey's Executor
ส่วน Bessent รมต.คลังคนปัจจุบันพยายามกด Yield ระยะยาว ทั้งผ่านการแทรกแซงตลาดเงินตราและการขยายโครงการซื้อคืนพันธบัตร
======
สรุปความเห็นของป้าเยลเลนกับเส้นทางการขึ้นดอกเบี้ย คือ
เฟดควรขึ้นดอกเบี้ยพอให้ตลาดเชื่อว่าเฟดเอาจริง แล้วรอให้ Supply Shock จัดการดอกเบี้ยเอง
สิ่งที่นักลงทุนควรติดตาม
1. การคาดการณ์เงินเฟ้อ
2. TIPS Spread และผลสำรวจครัวเรือน ถ้าเริ่มขยับขึ้น สมมติฐานขึ้นอีกครั้งเดียวพอ อาจจะใช้ไม่ได้
3. ราคาน้ำมันจากตะวันออกกลาง และราคาชิป คือสองตัวแปรที่อาจยืดเวลาเงินเฟ้อออกไป
4. Real Yields และ R-Star หากการประมาณ R-Star ยังขยับขึ้นต่อ ดอกเบี้ยระยะยาวอาจไม่กลับไปต่ำเหมือนยุคก่อน
5. อุปทานพันธบัตร การขาดดุลการคลังบวกการระดมทุนของบริษัท AI กดดัน Term Premium
PatrickLorg retweeted

Bessent, aka the Baghdad Bob of Bonds, is increasingly acting like a propaganda minister. Trump's debt explosion speaks for itself.

PatrickLorg retweeted

Another day, another Econ 101 lesson for Professor Warren.
Her “Trumpflation” tracker conveniently ignores the Bidenflation tidal wave that crushed American families, cherry-picks wage growth by refusing to acknowledge positive real wage gains since President Trump came into office, and swaps official medical-care CPI data for premium projections when it suits her narrative.
The Harvard Square inflationista is offering a statistical sleight of hand, not a serious assessment of today’s U.S. economy.
Here is the full picture, including an apples-to-apples comparison of President Trump’s real economic results measured against the failed policies Senator Warren championed under Biden.

PatrickLorg retweeted

อันนี้รายงานฉบับเต็มนะคะ mckinsey.com/capabilities/te…


PatrickLorg retweeted

(1/2) เห็นตารางประมาณการ GDP ของ IMF และ World Bank แล้วมีคนบ่นกันเยอะว่าทำไมเศรษฐกิจไทยถึงโตช้ากว่าเวียดนาม.. อินโด.. มาเล.. หรือแม้แต่กัมพูชา..
ผมว่าบ่นได้ครับ เพราะเศรษฐกิจไทยมีปัญหาจริง 😅 แต่การเอา GDP Growth มาเรียงอันดับกันแล้วด่าแม่งเลย.. ผมอยากให้เข้าใจเรื่องนึงก่อน..
GDP Growth มีทั้งส่วนที่มาจากจำนวนแรงงาน.. และส่วนที่มาจากผลผลิตที่แรงงานเหล่านั้นสร้างขึ้น..
ประเทศที่มีประชากรวัยทำงานเพิ่มขึ้นทุกปี ก็ย่อมมีโอกาสขยายกำลังแรงงานได้ง่ายกว่าประเทศที่ประชากรวัยทำงานกำลังหดตัว หากปัจจัยอื่นๆ ใกล้เคียงกัน…
ลองดูข้อมูล World Bank ปี 2024.. ประชากรวัยทำงานอายุ 15–64 ปี ของแต่ละประเทศเปลี่ยนแปลงประมาณนี้
💦 ไทย -0.5%
💦 เวียดนาม +0.6%
💦 อินโดนีเซีย +1.0%
💦 มาเลเซีย +1.5%
💦 ฟิลิปปินส์ +1.6%
ไทยเป็นประเทศเดียวในกลุ่มนี้ที่ประชากรวัยทำงานลดลง..
สมมติว่าเศรษฐกิจสองประเทศมี Productivity Growth เท่าๆ กัน.. แต่ประเทศนึงมีแรงงานเพิ่ม ส่วนอีกประเทศมีแรงงานลด.. GDP รวมก็ย่อมมีแนวโน้มเติบโตแตกต่างกันอยู่แล้ว
ทีนี้.. ลองปรับตัวเลข GDP Growth ให้คำนึงถึงจำนวนประชากรวัยทำงานกันบ้าง…
⚠️ ผมจะใช้ข้อมูลจริงปี 2024 ทั้งชุด เพื่อไม่ให้เอาตัวเลขประชากรคนละปีไปปนกับ GDP Forecast ปี 2027 ในภาพนั่น..
เมื่อคำนวณอัตราการเติบโตของ Real GDP ต่อประชากรวัยทำงาน จะได้ประมาณนี้..
💦 ไทย GDP โต 2.5% .. GDP ต่อคนวัยทำงานโต 3.0%
💦 มาเลเซีย 5.1% .. 3.5%
💦 ฟิลิปปินส์ 5.7% .. 4.0%
💦 อินโดนีเซีย 5.0% .. 4.0%
💦 เวียดนาม 7.1% .. 6.5%
จากเดิมที่ GDP ไทยโตช้ากว่ามาเลเซีย 2.6 Percentage Points พอปรับด้วยจำนวนประชากรวัยทำงานแล้ว ช่องว่างบนตัวชี้วัดนี้เหลือแค่ประมาณ 0.5 จุด
แต่กับเวียดนาม.. ช่องว่างยังเหลือถึงประมาณ 3.5 จุด
แปลว่าความแตกต่างด้าน Demographics ช่วยอธิบายช่องว่างของ Headline GDP Growth ในเชิงบัญชีได้มากพอสมควรสำหรับบางประเทศ.. แต่ก็ยังอธิบายไม่ได้ทั้งหมด
⚠️ ต้องแยกให้ออกด้วยนะครับว่า GDP ต่อประชากรวัยทำงาน.. ไม่ใช่ Labor Productivity ที่แท้จริง..
เพราะประชากรวัยทำงานไม่ได้มีงานทำทุกคน และ GDP ยังขึ้นอยู่กับ Labor Force Participation.. Employment Rate.. ชั่วโมงทำงาน.. และผลผลิตต่อชั่วโมงด้วย
แต่ต้องเข้าใจก่อนว่า.. การคำนวณแบบนี้เป็นเพียง Accounting Decomposition ที่ช่วยแยกองค์ประกอบของ GDP Growth ในเชิงตัวเลขเท่านั้น.. ยังไม่ได้พิสูจน์ว่า Demographics เป็นสาเหตุที่ทำให้เศรษฐกิจแต่ละประเทศเติบโตแตกต่างกันมากน้อยแค่ไหนจริงๆ ครับ..
อีกอย่าง.. ตัวเลขปีเดียวก็ยังมีผลจาก Business Cycle.. Base Effect.. และปัจจัยเฉพาะของแต่ละประเทศ.. เลยไม่ควรเอามาตัดสินศักยภาพการเติบโตระยะยาวทั้งหมด..
ทีนี้.. ปัญหาเศรษฐกิจไทยมีข้อจำกัดสำคัญอยู่ 2 อันครับ
🍆 อันแรกคือ Demographic Headwind
ประเทศไทยเข้าสู่สังคมสูงวัยเร็วกว่าประเทศเพื่อนบ้านหลายประเทศ.. ขณะที่ประชากรวัยทำงานเริ่มลดลงแล้ว..
การเปลี่ยนแปลงโครงสร้างประชากรแบบนี้แก้ไขภายใน 2–3 ปีไม่ได้แน่นอน… เพราะคนที่จะเข้าสู่ตลาดแรงงานในวันนี้ต้องเกิดมาตั้งแต่เกือบ 20 ปีก่อน..
แต่จำนวนประชากรวัยทำงานที่ลดลง ก็ไม่ได้หมายความว่าจำนวนคนที่ทำงานจริงจะต้องลดลงในอัตราเดียวกันครับ.. เพราะเรายังสามารถเพิ่มจำนวนแรงงานในระบบเศรษฐกิจได้.. ผ่านการเพิ่ม Labor Force Participation การส่งเสริมให้ผู้สูงอายุที่ยังพร้อมทำงานทำงานต่อ.. และการบริหารแรงงานข้ามชาติอย่างเหมาะสม
เพียงแต่เรื่องพวกนี้มีข้อจำกัด และต้องอาศัยการปรับนโยบายตลาดแรงงานควบคู่กันไป..
🍆 ปัญหาอันที่สองคือ Productivity และ Capital Allocation..
จริงๆ ส่วนนี้ผมคิดว่าประเทศไทยควรทำได้ดีกว่านี้มาก.. ประเทศไทยยังไม่ใช่ High-income Economy เรายังมีช่องว่างในการเพิ่ม Capital per Worker.. Technology Adoption.. Total Factor Productivity อีกมาก..
แต่การลงทุนของไทยกลับอยู่ในระดับต่ำเมื่อเทียบกับอดีต.. พร้ออมๆ กับที่กฎระเบียบ.. ข้อจำกัดด้านการแข่งขัน คุณภาพแรงงาน.. ประสิทธิภาพของการจัดสรรทรัพยากรยังเป็นอุปสรรคต่อ Productivity Growth..
จริงๆ ปัญหาไม่ใช่แค่ลงทุนกันน้อย แต่รวมถึงว่าเงินทุนและแรงงานถูกจัดสรรไปอยู่ตรงไหนด้วย.. ธุรกิจที่มี Productivity


PatrickLorg retweeted

เย็ดเข้ ใส่นวม ขึ้นเวทีเลยมั้ย ไม่ยอมว้อย 😡😡😡
เวที IMF-World Bank วันที่ 3 เดือดแต่เช้า ผู้จัดการ IMF สอนรัฐบาลไทยว่าก่อนจะฝันถึงการเติบโตทางเศรษฐกิจฟู่ฟ่า หันมองจุดอ่อนตัวเองก่อน เตือนไทยหนี้ครัวเรือนก็สูง รัฐต้องรักษาวินัยการคลังก่อนเพราะตอนนี้มีภาระการกู้เงินสูง ไม่งั้นจะรับกับความเปราะบางลำบาก อาเซียนกำลังโตแต่ไทยกลับให้ความสำคัญน้อย ขณะที่ชาตินอกภูมิภาคแห่ลงทุนกอบโกยชิงความได้เปรียบจนหมด และยังเปราะบางด้านพลังงานที่จะกระทบเงินเฟ้อของแพง
facebook.com/share/p/1HidHU7…


PatrickLorg retweeted

กดฟอลทันที เพราะชอบภาษา

ร้านผมเพิ่งเปิดได้ 12 วัน ก็โดนรีวิวหนึ่งดาวแล้วครับ
ผมเปิดร้านกาแฟได้แค่สิบสองวัน ก็โดนรีวิวหนึ่งดาวแล้วครับ
ลูกค้าคนนั้นเขียนว่า “ร้านนี้เงียบมาก เงียบจนไม่กล้าจาม ถ้าจะมานั่งคุยกับเพื่อน แนะนำไปร้านอื่น”
ผมนั่งอ่านอยู่หลังเคาน์เตอร์ตั้งนาน ตอนนั้นในร้านก็ไม่มีลูกค้าสักคน เลยยิ่งรู้สึกแย่เข้าไปใหญ่
ก่อนเปิดร้านผมคิดภาพไว้หมดแล้วนะ ว่าตอนเย็นจะมีคนมานั่งคุยกัน มีเสียงหัวเราะ มีคนมาประจำจนจำเมนูกันได้ สุดท้ายเปิดมาครึ่งเดือน เสียงที่ได้ยินบ่อยสุดคือเสียงตู้เย็นตัด
แม่โทรมาถามว่าวันนี้ขายดีไหม ผมบอกยังไม่ค่อยดี
แกถามอีกว่า “เปิดเพลงบ้างหรือเปล่า ร้านกาแฟเขาต้องมีเพลงสิ”
ผมบอกเปิดแล้วแม่ แต่ลำโพงมันเสีย เปิดดังหน่อยเสียงแตก แกก็เลยบอกเอาของที่บ้านมาใช้ก่อน
ผมลากลำโพงเก่าไปตั้งวันรุ่งขึ้น เปิดเพลงยุคเก้าศูนย์ตามที่แม่ชอบ ตอนสายมีลูกค้าผู้หญิงคนหนึ่งเข้ามา สั่งอเมริกาโนแล้วเปิดคอมทำงาน
ไม่ถึงสิบนาทีแกเดินมาถามว่า “พี่คะ ลดเสียงได้ไหม หนูต้องอ่านงาน”
ผมก็ลด
อีกพักหนึ่งแกมาอีก “ขอเบากว่านี้นิดหนึ่งได้ไหมคะ”
สุดท้ายผมปิดเลยครับ
แกยิ้ม บอก “ขอบคุณมากค่ะ” แล้วนั่งต่ออีกสามชั่วโมง
ตอนแกกลับผมยังนึกเลยว่า อย่างน้อยวันนี้มีลูกค้าคนหนึ่งที่ชอบร้านเงียบ ๆ ของผม
สองวันต่อมาอยู่ ๆ มีนักศึกษามาสี่คน สั่งน้ำคนละแก้วแล้วแยกย้ายไปนั่งคนละมุม ทุกคนมีคอมกับหูฟัง ไม่มีใครคุยกันเลย
วันถัดมามาอีกหกคน
พอวันเสาร์ เก้าอี้แทบไม่พอ
ผมงงมากว่ารู้จักร้านจากไหน เพราะไม่ได้ซื้อโฆษณา ไม่ได้ทำโปรโมชันอะไรด้วยซ้ำ
เลยลองถามน้องคนหนึ่ง เขาหยิบโทรศัพท์ให้ดู เป็นรูปรีวิวหนึ่งดาวของผมนั่นแหละครับ มีคนแคปไปลงกลุ่มนักศึกษา แล้วเขียนแคปชันว่า
“เจอแล้ว ร้านที่ไม่ต้องคุยกับใคร”
ใต้โพสต์มีคนตอบกันเต็มเลย บางคนบอกจะมาทำรายงาน บางคนบอกจะมานั่งอ่านหนังสือ มีคนหนึ่งพิมพ์ว่า “ขอให้เจ้าของร้านรักษาความเงียบนี้ไว้ด้วย”
ผมอ่านแล้วก็ขำ คือผมไม่ได้ตั้งใจจะทำร้านแนวนี้เลย ลำโพงมันเสียเฉย ๆ
แต่ลูกค้าเริ่มมาจริง ๆ ผมก็เลยลองจัดโต๊ะใหม่ เอาปลั๊กพ่วงไปไว้ตรงผนัง ซื้อโคมไฟมาเพิ่มสองดวง แล้วเขียนป้ายตัวเล็ก ๆ ว่า “คุยกันได้ครับ แต่อย่าเพิ่งตะโกน”
ถึงตอนนี้ร้านผมเริ่มมีลูกค้าประจำ บางคนเจอกันแทบทุกวันแต่ไม่เคยคุยกัน จนวันหนึ่งฝนตกหนัก น้ำไหลเข้าตรงประตู น้องที่นั่งทำงานอยู่ลุกมาช่วยผมยกพรม อีกโต๊ะช่วยขยับเก้าอี้ มีคนเอาทิชชูมาเช็ดพื้น
วันนั้นผมเพิ่งได้ยินเสียงทุกคนในร้านพร้อมกันเป็นครั้งแรก
อาทิตย์ก่อนมีผู้ชายคนหนึ่งเดินเข้ามา มองรอบร้านแล้วหัวเราะ บอกว่า “โห คนเยอะกว่าเดิมมากเลยนะพี่”
ผมจำหน้าไม่ได้ เขาเลยบอกว่าเคยมาช่วงร้านเปิดใหม่ วันที่ทั้งร้านมีแค่เขากับผม
ผมเริ่มคุ้น ๆ
เขาพูดต่อ “รีวิวหนึ่งดาวนั่นผมเขียนเองครับ”
ผมนี่วางผ้าเช็ดแก้วเลย
เขาบอกว่าวันนั้นพาเพื่อนมาคุยงาน แล้วพอร้านเงียบมาก ทุกคำที่พูดเหมือนดังไปทั้งร้าน เขาเกร็งจนคุยไม่ออก เลยหงุดหงิดไปหน่อย
เขาขอโทษแล้วบอกว่าจะกลับไปแก้คะแนนให้
ผมบอก “แก้เถอะพี่ หนึ่งดาวมันดูไม่ค่อยดี”
เขาหยิบโทรศัพท์ขึ้นมา เปิดหน้ารีวิว แล้วนิ่งไปพักหนึ่ง
ก่อนจะถามว่า “ถ้าผมแก้เป็นห้าดาว คนจะยิ่งมาเยอะไหม”
ผมบอกไม่รู้เหมือนกัน
เขามองโต๊ะที่แน่นเกือบทั้งร้าน แล้วพูดว่า
“งั้นพี่ช่วยหาที่นั่งให้ผมก่อน เดี๋ยวผมค่อยแก้”
ตอนนี้รีวิวเขาเป็นห้าดาวแล้วครับ แต่ข้อความยังเหมือนเดิมทุกคำ
“ร้านนี้เงียบมาก เงียบจนไม่กล้าจาม ถ้าจะมานั่งคุยกับเพื่อน แนะนำไปร้านอื่น”
แค่เติมท้ายไปว่า “แต่ถ้าอยากนั่งเงียบ ๆ ร้านนี้ดีจริง”
ส่วนลำโพงเก่าที่แม่ให้มา ผมยังวางไว้หลังเคาน์เตอร์เหมือนเดิม
ไม่ได้เปิดหรอกครับ
เมื่อวานแม่แวะมาเห็นคนเต็มร้าน แกดีใจใหญ่ ถามว่าทำไมทุกคนนั่งเงียบกันหมด
ผมบอกไม่รู้เหมือนกันแม่ แต่วันนี้กาแฟหมดตั้งแต่บ่ายสามแล้ว
แม่เลยยิ้มแล้วกระซิบว่า “งั้นเอาลำโพงกลับบ้านก็ได้เนอะ”
ผมบอก “พูดปกติก็ได้แม่ ไม่มีใครห้าม”
ปรากฏว่าทุกโต๊ะหันมามองพร้อมกันอีกแล้วครับ
ถ้ามีคนรีวิวร้านกาแฟว่า ‘เงียบเกินไป’ สำหรับคุณนี่คือข้อเสียหรือข้อดีครับ? ☕
เรื่องมันมีอยู่ว่า...
เรื่องราวจากชีวิตประจำวันของใครบางคน ที่อะไร ๆ ก็ไม่ได้เป็นอย่างที่คิด
ฝากกดติดตามกันไว้ แล้วมาเจอกับเรื่องเล่าใหม่ ๆ กันทุกวัน ประมาณหนึ่งทุ่มนะครับ
PatrickLorg retweeted

สรุป IMF World Economic Outlook – October 2026
หัวข้อ: Resilience Under Strain, Urgent Choices เศรษฐกิจโลกยังยืดหยุ่น แต่กำลังเผชิญแรงกดดัน และต้องตัดสินใจเชิงนโยบายอย่างเร่งด่วน
รายงาน World Economic Outlook (WEO) ฉบับเดือนตุลาคม 2026 ของ IMF มีสาระสำคัญว่า เศรษฐกิจโลกยังขยายตัวได้ดีกว่าที่คาด แม้เผชิญสงครามตะวันออกกลาง ราคาพลังงานสูง และความตึงเครียดทางการค้า โดยมีการลงทุนใน AI เป็นแรงขับเคลื่อนสำคัญ อย่างไรก็ตาม ความสามารถในการรองรับผลกระทบเริ่มลดลง และการเติบโตระหว่างประเทศมีความแตกต่างกันมากขึ้น
1. ตัวเลขคาดการณ์เศรษฐกิจโลก
• Global GDP Growth 2026: 3.1% (ไม่เปลี่ยนจากคาดการณ์เดือนเมษายน 2026)
• Global GDP Growth 2027: 3.4% (ปรับเพิ่มขึ้นเล็กน้อย)
• Global Inflation 2026: 4.7% (แรงกดดันจากราคาพลังงานและอาหาร)
• Global Inflation 2027: 4.1% (คาดว่าเงินเฟ้อเริ่มชะลอลง)
IMF ปรับประมาณการเงินเฟ้อโลกปี 2026–2027 เพิ่มขึ้นรวม 0.7 จุดเปอร์เซ็นต์จากประมาณการเดือนเมษายน โดยมีสาเหตุหลักจากราคาพลังงานและอาหาร
=====
2. ประเด็นสำคัญจากรายงาน
1) เศรษฐกิจโลกยังมีความยืดหยุ่น แต่กำลังเข้าใกล้ขีดจำกัด (Resilience Under Strain)
เศรษฐกิจโลกในช่วงครึ่งแรกของปี 2026 ขยายตัวได้ดีกว่าคาด แม้สงครามตะวันออกกลางจะยืดเยื้อ เนื่องจากภาคธุรกิจสามารถปรับห่วงโซ่อุปทาน เปลี่ยนเส้นทางขนส่ง ใช้สินค้าคงคลัง และหันไปใช้พลังงานทางเลือก อย่างไรก็ตาม มาตรการเหล่านี้มีข้อจำกัด โดยเฉพาะเมื่อสินค้าคงคลังลดลงและต้นทุนทางการเงินสูงขึ้น
2) AI กลายเป็นเครื่องยนต์สำคัญของเศรษฐกิจโลก
การลงทุนใน AI, Semiconductor, Data Center และโครงสร้างพื้นฐานด้านเทคโนโลยีช่วยกระตุ้นการลงทุนและการค้าโลก ชดเชยผลกระทบเชิงลบจากสงครามบางส่วน แต่ IMF ตั้งคำถามว่าการลงทุนจำนวนมหาศาลจะเปลี่ยนเป็นผลิตภาพ (Productivity) และกำไรที่เพิ่มขึ้นจริงได้มากเพียงใด หากผลตอบแทนไม่เป็นไปตามคาด อาจเกิดการปรับฐานของหุ้นเทคโนโลยีและการชะลอตัวของการลงทุน
3) เศรษฐกิจโลกกำลังแตกออกเป็นสองกลุ่ม (A Split Global Economy)
ประเทศที่ได้ประโยชน์จาก AI Supply Chain หรือเป็นผู้ส่งออกพลังงานนอกพื้นที่สงครามมีแนวโน้มรับมือกับวิกฤตได้ดีกว่า ขณะที่ประเทศนำเข้าพลังงานและไม่ได้มีส่วนร่วมในห่วงโซ่เทคโนโลยีจะเผชิญทั้งต้นทุนพลังงานสูง ค่าเงินอ่อนแอ และกำลังซื้อที่ลดลง ทำให้ความเหลื่อมล้ำทางเศรษฐกิจระหว่างประเทศมีแนวโน้มเพิ่มขึ้น
4) สงครามตะวันออกกลางยังเป็นความเสี่ยงหลักต่อเงินเฟ้อ
IMF มองว่าความขัดแย้งที่ยืดเยื้ออาจทำให้ราคาพลังงานและอาหารอยู่ในระดับสูงนานกว่าคาด โดยเฉพาะหากเกิดการหยุดชะงักของอุปทานจริง ซึ่งมีผลต่อเงินเฟ้อและกิจกรรมทางเศรษฐกิจรุนแรงและยาวนานกว่าการปรับขึ้นของราคาจากความกังวลด้านภูมิรัฐศาสตร์เพียงอย่างเดียว
5) ความเสี่ยงด้านหนี้สาธารณะและ Bond Yield เพิ่มสูงขึ้น
หลายประเทศมีหนี้สาธารณะสูง ขณะที่ต้นทุนการกู้ยืมเพิ่มขึ้น ส่งผลให้รัฐบาลมีพื้นที่ทางการคลัง (Fiscal Space) จำกัดมากขึ้น IMF จึงเตือนว่าหากตลาดสูญเสียความเชื่อมั่นต่อความยั่งยืนทางการคลัง อาจเกิดการปรับขึ้นของ Bond Yield อย่างรวดเร็ว และส่งผลกระทบต่อเศรษฐกิจและตลาดการเงินทั่วโลก
6) ธนาคารกลางไม่สามารถใช้นโยบายเดียวกันได้ทุกประเทศ
ประเทศที่เงินเฟ้อยังสูงและได้รับแรงกระตุ้นจากการลงทุน AI อาจจำเป็นต้องรักษานโยบายการเงินที่เข้มงวดหรือขึ้นดอกเบี้ยเพิ่มเติม ขณะที่ประเทศที่เศรษฐกิจอ่อนแอจากราคาพลังงานสูง แต่เงินเฟ้ออยู่ในระดับเป้าหมาย อาจมีเหตุผลให้ดำเนินนโยบายอย่างระมัดระวังมากกว่า
7) การค้าโลกชะลอตัว แต่ห่วงโซ่เทคโนโลยียังเติบโต
IMF คาดว่าปริมาณการค้าโลกจะชะลอลงในปี 2026 ก่อนทรงตัวในปี 2027 จากผลกระทบของภาษีนำเข้าและการปรับโครงสร้าง Supply Chain อย่างไรก็ตาม การค้าสินค้าที่เกี่ยวข้องกับ AI ยังคงเป็นปัจจัยสนับสนุนสำคัญ ทำให้การเติบโตของการค้าแตกต่างกันระหว่างอุตสาหกรรม
8) ความเสี่ยงเศรษฐกิจโลกยังเอนเอียงไปด้านลบ (Downside Risks)
IMF ประเมินว่าความเสี่ยงที่เศรษฐกิจจะเติบโตต่ำกว่าคาดมีมากกว่าความเป็นไปได้ที่จะเติบโตสูงกว่าคาด โดยความเสี่ยงสำคัญประกอบด้วยสงครามที่ยืดเยื้อ การปรับฐานของหุ้น AI ปัญหาหนี้สาธารณะ ความตึงเครียดทางการค้า และเหตุการณ์สภาพอากาศรุนแรง อย่างไรก็ตาม หาก AI สร้าง Productivity ได้เร็วกว่าคาด เศรษฐกิจโลกก็มีโอกาสเติบโตสูงกว่ากรณีฐาน
9) วิกฤตค่าครองชีพควรแก้ด้วยมาตรการเฉพาะกลุ่ม ไม่ใช่อุดหนุนราคาทั่วไป
Chapter 2 ศึกษาบทเรียนจากวิกฤตค่าครองชีพ โดย IMF เสนอให้รัฐบาลใช้มาตรการช่วยเหลือรายได้ที่ตรงกลุ่มเป้าหมายและมีระยะเวลาจำกัด แทนการกดราคาสินค้าหรืออุดหนุนพลังงานเป็นวงกว้าง ซึ่งอาจบิดเบือนกลไกราคาและเพิ่มภาระการคลัง
10) การลดภาษีนิติบุคคลมีผลกระทบข้ามประเทศ (Corporate Tax Spillovers)
Chapter 3 พบว่าการลดภาษีนิติบุคคลอาจช่วยกระตุ้นเศรษฐกิจภายในประเทศในระยะสั้น แต่หากรัฐบาลต้องกู้เงินมาชดเชยรายได้ภาษีที่ลดลง อาจทำให้เกิดการแย่งชิงเงินทุนจากประเทศอื่น ส่วนในระยะยาว การถ่ายทอดความรู้และเทคโนโลยีข้ามประเทศอาจสร้างผลบวก แต่ต้องแลกกับความเสี่ยงด้านรายได้ภาษีและความสามารถในการลงทุนภาครัฐ
=====
3. ประเด็นสำคัญสำหรับกลยุทธ์การลงทุน
📈 Equity: ติดตามการเติบโตของกำไรบริษัท AI (AI Earnings) ระดับ Valuation และความเสี่ยงจากการกระจุกตัวของตลาดหุ้นในกลุ่มเทคโนโลยี
🏦 Government Bonds: ระวังแรงกดดันจากเงินเฟ้อที่อาจยืดเยื้อ ความยั่งยืนทางการคลัง และความเสี่ยงที่ Bond Yield ระยะยาวจะปรับตัวสูงขึ้น
💳 Credit: ติดตามต้นทุนทางการเงินและความเสี่ยงที่ Financial Conditions อาจกลับมาตึงตัวอย่างรวดเร็ว ส่งผลต่อความสามารถในการชำระหนี้ของภาคธุรกิจ
🛢️ Commodities: ความเสี่ยงด้าน Supply Disruption โดยเฉพาะน้ำมัน ก๊าซธรรมชาติ และอาหาร ซึ่งอาจทำให้ราคาสินค้าโภคภัณฑ์ผันผวนสูง
🌏 Emerging Markets: ประเทศที่อยู่ใน AI Supply Chain อาจได้รับประโยชน์จากการลงทุนด้านเทคโนโลยี ขณะที่ประเทศพึ่งพาการนำเข้าพลังงานอาจเผชิญแรงกดดันด้านต้นทุน เงินเฟ้อ และค่าเงิน
⚖️ Asset Allocation: ควรให้ความสำคัญกับการกระจายความเสี่ยงทั้งจาก Geopolitical Shock, Inflation Shock และ AI Valuation Shock โดยพิจารณาปัจจัยเสี่ยงที่แท้จริงของแต่ละสินทรัพย์
หมายเหตุ: ส่วนกลยุทธ์การลงทุนเป็นการตีความจากรายงาน ไม่ใช่คำแนะนำจัดพอร์ตโดยตรงของ IMF
=====
4. ข้อสรุป
รายงานฉบับนี้สะท้อนว่าเศรษฐกิจโลกกำลังอยู่ภายใต้แรงขับเคลื่อนสองด้านที่สวนทางกัน คือ AI Investment Boom ที่ช่วยพยุงการเติบโต กับ Geopolitical and Energy Shock ที่กดดันเงินเฟ้อและต้นทุนทางเศรษฐกิจ
ประเด็นสำคัญจึงไม่ใช่เพียงเศรษฐกิจโลกจะเติบโตได้เท่าไร แต่เป็นคำถามว่า การลงทุนใน AI จะสร้างผลิตภาพได้เร็วพอที่จะชดเชยแรงกดดันจากสงคราม เงินเฟ้อ และต้นทุนทางการเงินที่สูงขึ้นหรือไม่
หาก AI ยังเติบโตแข็งแกร่ง เศรษฐกิจโลกอาจรักษาความยืดหยุ่นไว้ได้ แต่หาก AI ชะลอตัวพร้อมกับต้นทุนพลังงานที่ยังสูง เศรษฐกิจโลกอาจเผชิญแรงกดดันทั้งด้านการเติบโตและเงินเฟ้อพร้อมกัน
อ้างอิง: IMF, World Economic Outlook, October 2026, Executive Summary และ Chapters 1–3
