

You only live life once And the way i live Once is enough
ON ANOTHER LEVEL
Joined August 2010
- Tweets4K
- Following1.4K
- Followers2.5K
- Likes2.1K



这个老哥用Fable 5.2搭了个Quant Elder系统,在Polymarket上一天赚3039美元。
165天下来,盈亏已经做到+501414美元,平均每笔大概270美元,在BTC涨跌市场里每小时差不多重复28次同一套操作。
几个Grok Bot驱动的AI代理合在一起跑,当成一个算法用:
1. Elder Ray判断买方和卖方谁更控制BTC
机器人先算一个13周期EMA,再拿最新的最高价、最低价跟它比:
Bull Power = 最高价 - EMA(13)
Bear Power = 最低价 - EMA(13)
Bull Power看买方能把BTC推到均价上方多远
Bear Power看卖方能把它压到均价下方多远
两个放一起,就能看出压力是在往Up还是往Down那边偏。
2. Net Power判断这股压力什么时候变成有方向的
算法把两个读数合起来:
Net Power = Bull Power + Bear Power
然后:
Net Power为正而且在涨 → 做多信号更强
Net Power为负而且在跌 → 做空信号更强
Bull Power走强、Bear Power同时回升,说明买方在拿回控制权
Bear Power越来越负,系统就判定卖压在加大
机器人只跟那些既有EMA基线撑着、力量对比又在变的行情。
这是第一个能帮你把交易机器人策略做出来、再直接给你搭好的代理:join.horizon.trade/Quant
这个交易员的Polymarket账号polymarket.com/zh-hant/@boso…
最赚的几笔:
806美元 → 3234美元(+2428)
657美元 → 2708美元(+2051)
598美元 → 2611美元(+2014)
一句话总结:系统用Elder Ray量买卖压力,再用Net Power判断哪一边开始占上风。 #Polymarket
🤝 Paid partnership
12
18
727
这个老哥用Grok Bot搭了一套量化加权活跃度系统,在Polymarket上一天能赚4036美元。
148天下来,盈亏已经做到+597263.68美元。
这套系统专做BTC短线的涨跌市场,平均每笔35.8美元,活跃时段每小时能跑95.1笔。
几个AI代理协同工作,合起来当成一个算法用:
1. VWMA盯方向,同时把成交量算进去
第一个代理算的是一个加权平均价,成交量大的K线权重更高:
VWMA = Sum(收盘价 × 成交量) / Sum(成交量)
两个求和用的是同一个已完成K线窗口。
然后:
价格在上升的VWMA之上 → 偏多
价格在下降的VWMA之下 → 偏空
说白了,就是拿价格跟一个能反映窗口内交易活跃度的水平线比,看方向偏哪边。
2. Relative Volume看信号有没有放量配合
第二个代理拿最新一根已完成K线的成交量,跟前面十根的平均成交量比:
RVOL = 当前成交量 / 前面平均成交量
举个例子:
RVOL = 1 → 成交量跟近期平均差不多
RVOL = 1.5 → 成交量比平均高50%
加个RVOL > 1.5的过滤:
价格在上升的VWMA之上 + RVOL > 1.5 → 做多信号
价格在下降的VWMA之下 + RVOL > 1.5 → 做空信号
阈值和窗口长度是针对BTC,用历史数据单独调出来的。
买之前,系统会用参考价和剩余时间算一遍结果,每股的总成本必须低于它的估算价值。
他的Polymarket账号:mo-money
想自己搭交易机器人可以看这里:
join.horizon.trade/build
最赚的几笔:
1666.16美元 → 4175.47美元(+2509.31)
1119.70美元 → 3555.62美元(+2435.92)
392.17美元 → 2746.06美元(+2353.89)
一句话总结:VWMA定方向,Relative Volume只在交易活跃度够高的时候才放信号进来。
19
32
1,510

这个交易者胜率只有6.5%,靠交易每日气温赚了8200美元
他的交易数据是这样的:
-> 7399个仓位,全在天气市场
-> 94%的仓位是在10美分以下进的
-> 10月赚了2800美元,11月赚了5400美元
👀:polymarket.com/@descubra?via…
那他怎么赚钱的?
他在全球各个城市买低概率的温度结果,经常一股只要1到10美分
5美分买进,赢了结算拿1美元,等于进价的20倍。也就是说,他可以连输19笔差不多的单子,第20笔中了就能回本,手续费还没算
他的实际交易能看出来这套怎么跑:
-> 米兰:0.6美分进,赚480美元(+16134%)
-> 台北:4.6美分进,赚585美元(+2069%)
-> 东京:1.4美分进,赚582美元(+7018%)
-> 洛杉矶:17.4美分进,赚640美元(+475%)
价格分布也说明同样的事
他将近7000个仓位落在0到10美分这个区间,贡献了大概4900美元利润
20到40美分进的又添了大概4000美元,价格更高的仓位贡献就少多了
有意思的是,他根本没打算让大部分交易赢。他找的是那种潜在回报足够大、能扛住频繁亏损的结果
当然,买便宜的结果不代表自动就赚钱。真正的优势在于,市场是不是低估了它们真实发生的概率
6.5%的胜率,几千个亏钱的仓位,照样是赚的
你会去做这种十笔里输九笔还多的策略吗?

2
133
在Polymarket上做个做市商。一个这样的机器人一天能赚大约800美元,连着跑了19个月。
我把怎么搭一个讲清楚了:
一句话总结:它赚的是买卖价差。从想跑的人手里买,卖给想进的人。
它做的市场是加密货币价格关口:BTC、ETH、SOL、XRP这周、这月、今年会不会摸到某个价位。期权里管这叫一触即付。
每个关口上它都挂两个限价单:一个比现价低一点买,一个比现价高一点卖。
这套玩法的风险和回报:
回报:赚价差。91美分买入NO,11小时后95美分卖出。这部分大概占它收入的三分之二。另外Polymarket还给做市商返佣和流动性奖励,又能多拿大概10%。
风险:买了没来得及卖出去的份额。这些份额会一直压在手里到市场关闭,要是价格朝反方向摸到那个关口,就直接归零。
今年1月,这类压手里的份额让它亏了4万4千美元。同月靠转卖赚了7万4千,1月整体还是赚了3万美元。
MVP一步步来:
1 从Polymarket的Gamma API拉市场列表:找“比特币会摸到多少价位”这类事件,ETH、SOL、XRP同理。每个价位都是独立的市场,有自己的订单簿。
2 通过官方py-clob-client下单。机器人读这个价位的订单簿,挂两个限价单:比中间价低一点买,比中间价高一点卖。
3 订阅websocket盯自己的成交。买单一旦成交,机器人马上在买入价上方挂一个卖单。
4 同时机器人盯着币安上的BTC。价格靠近某个关口时,赶紧把那个关口的挂单撤了。不然你的限价单会按老价格被人吃掉,你还没来得及撤。
5 每个关口的仓位都放小。没卖出去的存货就是你的风险。
一个这类机器人的主页在这:polymarket.com/profile/0x691…
🤝 Paid partnership
1
231
0xSLEEPY retweeted

一台iPad起步,牛津学生靠AI套利月入280万美金
一个牛津学生,就靠一台iPad加上Claude,用氛围编码的方式起步。
最开始只是当副业做:3D打印二维码立方体,每一面放不同的链接,AI几秒钟就能生成。
顺着这个思路,他搭出了一套多代理体育预测系统。
分析足球、扫描NBA盘口
抓取市场情绪
覆盖Polymarket上数千个市场
别人还在手动刷信息找机会,AI已经在持续跑单了。
战绩:
3956次预测
月利润280万美金
单笔最高接近100万美金
账号:polymarket.com/ja/@labradfor…
反差感直接拉满:
没有华尔街昂贵的机房,就一台iPad加AI工具。
AI代理持续在跑,重新给体育市场定价。
核心就一句话:
门槛不再是技术和设备,而是一套能落地的AI工作流。
#Polymarket
🤝 Paid partnership

这家伙用Claude Opus 5.5搭了个Quant Probit库存系统,在Polymarket上一天赚3080美元
结果已经出来了:163天赚了501974.05美元,平均每笔交易22.31美元,活跃时段每小时在BTC涨跌市场做109笔
几个AI代理协同工作,组成一个算法:
1. Probit判断哪一边有方向性优势
第一个代理把BTC收益的z分数、离参考价的距离、波动率和剩余时间结合起来:
p_Up = Φ(β₀ + β₁Z + β₂d + β₃v + β₄τ)
其中:
> Z = BTC收益的z分数
> d = 离参考价的距离
> v = 波动率
> τ = 剩余时间
> Φ = 标准正态累积分布函数
当选中那一边的模型价值超过它的可执行买入价加上成本时,就考虑进场
2. 均值方差平衡对冲和剩下的方向性敞口
已经成交了Q股Up之后,第二个代理决定买多少股Down来做对冲H:
H* = argmax [H × F_Down − C_D(H) − λ × Var(PnL)]
剩下的结算方差是:
Var(PnL) = ($1)² × p_Up × (1 − p_Up) × (Q − H)²
C_D(H)包括对冲买入和完成成本
λ > 0 控制风险厌恶程度
代理在可用流动性和资金范围内评估 0 ≤ H ≤ Q
每个非零对冲还必须满足:
c_U + C_D(H) / H < $1
c_U是每一股Up搭配该对冲后的平均总成本
当另一边重新定价时,系统会用更新后的模型价值和执行成本重新计算H
成交的配对可以按每套1美元合并。剩下的Q − H股Up保留方向性敞口
他的Polymarket账号:polymarket.com/zh-hant/@boso…
最赚钱的几笔:
806.32美元 → 3234.34美元(+2428.02)
656.96美元 → 2708.01美元(+2051.05)
597.94美元 → 2611.45美元(+2013.51)
Probit负责方向性进场,均值方差决定多少库存变成低于1美元的完整套组,多少继续暴露在选定的方向上
🤝 Paid partnership
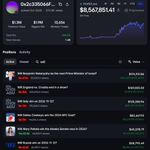
这家伙在Polymarket体育市场赚了883万美元
昨天帖子发出来之后,24小时又进账25.8万美元
玩的都是NBA、NFL、UFC、LOL、网球、足球、欧冠、欧国联
他的钱大部分压在40到80美分这个区间,只有7%放在95美分以上的稳赢盘,一共交易了13656个市场
他的策略?大概率是高频算法加人工操作:深厚的体育认知配上自动化执行
我也没法告诉你他具体怎么设置的,说实话我自己也特别好奇,但最离谱的是这套东西是真管用
主页和当前持仓:polymarket.com/@0x2c335066fe…
昨晚他最大的几笔盈利,来源到处都是:
> 森林狼 +24.5万美元
> 指挥官 +20.4万美元,另外胜平负再 +8.8万美元
> 佩古拉 +14.6万美元
> CS2猎鹰 +10.8万美元
> 英格兰对克罗地亚 +7.8万美元
不管这是机器人、天才,还是两者都有,这就是市场效率拉满的样子 #Polymarket
🤝 Paid partnership

6
9
465
0xSLEEPY retweeted

有个24岁的姑娘,把自家次卧改成了一个小型数据中心,闷声不响赚了5.84万美元。
48台翻新的Mac mini整整齐齐码在铁丝架上,旁边就放着一个灭火器和一把塑料凳。房东每次来收租,都以为她在家里挖矿。
以前她每个月要花1.4万美元租云GPU跑广告业务,心疼得不行。现在好了,这个架子7×24小时不停转,她睡觉的时候,机器就能自动产出1.4万张图和900个视频。
接了11个品牌,一个月稳稳进账2.64万美元,电费只要314美元。买硬件的钱,67天就回本了。
有意思的是,架子最上面还开着Polymarket的钱包。那边赚得更狠——总利润780万美元,97%来自体育市场。靠4.94亿美元的交易量,一点一点堆出1%的稳定回报。
一边卖算力,一边卖数学。
两套系统就在同一间卧室里安安静静地跑着。机器不停,钱包不停。姑娘要做的,就是收钱,偶尔擦擦灰。

在Polymarket上怎么当延迟狙击手?有人靠这个在BTC 5分钟市场每天赚500美元左右。
下面是具体步骤
其实比想象中简单:BTC突然跳价后,抓住还没更新的旧价格,等市场翻转时买另一边
他的打法:
1. 每5分钟开一个新市场:BTC 5分钟后是涨还是跌
2. 市场价格跟着Chainlink上的BTC价格走。Chainlink从各家交易所收集价格,取平均值,再喂给Polymarket
3. 最早的异动会先出现在Binance上,这就是进场信号。BTC在15到30秒内猛涨或猛跌,Polymarket上还是旧价格,他立刻买那一侧
4. 如果BTC掉头,另一边就会变便宜。他也买下来,这样UP加DOWN一对的成本不到1美元
5. 所有仓位都拿到市场结束,或者把一对合并回1美元。他从来不卖
钱从哪来?
大约70%来自跳价后的进场。同一时间、同一价格进场的其他买家,扣掉手续费后平均亏3%左右,而他能赚10%
另外约30%来自配对。UP加DOWN平均花他91美分,结算时拿回1美元
这为什么能成立?
假设还剩3分钟。BTC横盘,UP价格50美分。然后Binance上BTC突然拉升。Polymarket上的卖家还把单子挂在50到55美分,他就去吃这些单
10个市场里有6个,他会把UP拿到最后
如果BTC回落,DOWN会跌到35美分左右,他就买下来。这样一对成本大约88美分,不管结果如何,结算都拿1美元
他的单子都很小,平均一笔6美元左右,因为干这活的不止他一个
他的主页:polymarket.com/@viniangusso?…
🤝 Paid partnership
你花钱让Claude干的活,一个小模型133毫秒就干完了。
我算了一下这个账,真的肉疼。
108个Polymarket市场,让一个大模型一个一个查:1.77美元。
同样的活,用@NaceAI的Drex for Finance:0.13美元。
108个全部分辨正确
93.5%直接由Drex自己搞定
Claude只看它没把握的那7个
便宜了93%
如果你的代理每做一个决定都要叫大模型,那你就是在简单题上白烧钱。
钱包主页在这,数据公开可查:👇
polymarket.com/zh?via=ace-cq…
🤝 Paid partnership
2
4
160
意大利对法国,英格兰对克罗地亚,今晚欧国联。
一边看球,一边拆一个Polymarket上的体育量化玩家,他的盈亏刚刚突破850万美元。
他今天这两场比赛的持仓:polymarket.com/@0x2c335066fe…
见见这位巨鲸。这么大的成交量和这么精准的仓位,大概率是一套调得很细的算法在操盘。不管具体怎么搭的,这个优势是实打实的。
意大利对法国:法国在A1组头名,一场没输,意大利落后3分。时间线预期是一场紧凑、低比分的战术战,但看衰意大利赢球,是在跟主场情绪对着干。
英格兰对克罗地亚:英格兰9分,追着西班牙,克罗地亚在榜尾挣扎。球迷几乎一边倒觉得英格兰会碾压,看衰平局正好符合一场一边倒的比赛。
你今晚支持谁?
再看看这个,齐达内和这支法国队的化学反应,想不喜欢都难。#Polymarket
🤝 Paid partnership

100
0xSLEEPY retweeted
Polymarket上有个账户闷声发大财,只用50美元本金,愣是滚到了43万5千美元,这事居然没几个人聊。
我把它的操作逻辑扒了个底朝天,还让Claude照着同款策略,花40分钟就搭出了一个功能差不多的机器人。
核心原理特别简单:Polymarket更新BTC合约价格的速度,比真实市场行情慢半拍。
机器人一边盯着TradingView和CryptoQuant的BTC预测数据,一边捕捉Polymarket价格滞后超过0.3%的瞬间,在市场价格追上来之前,用不到100毫秒的速度完成交易,每秒能处理1000多笔订单,每笔交易只冒0.3%到0.8%的风险。
风控也做得很死:单笔交易风险控制在0.5%,单日总风险不超过2%,跑下来每天能稳定赚400到700美元。
而且这机器人直接本地就能跑,不用云端服务器,也不用GPU,纯靠Rust写的,效率拉满。
就想问问,这种机器人收割的好日子,还能持续多久?
这个人用Grok Bot搭了一套Copula分位数量化系统,在Polymarket上每天赚2772美元。
结果是在173天里已经赚了479471.49美元的盈亏,平均每笔交易大约33.50美元,在BTC涨跌市场上每个活跃小时大约有150笔交易。
几个AI代理协同工作,组成一个算法:
1. Clayton Copula描述BTC走势和合约后续报价之间的关系
第一个代理测量BTC相对参考价格的距离:
xₜ = ln(Sₜ / K)
然后把外部指标和未来的卖出报价转换成历史排名:
u = Fₓ(x)
v = F_b(bₕ)
其中:
Sₜ = 当前BTC价格
K = 参考价格
bₕ = 间隔h后的卖出报价,表示为1美元的分数
Fₓ和F_b = 平滑后的历史分布
它们的联合关系用下式描述:
Cθ(u, v) = (u^(−θ) + v^(−θ) − 1)^(−1/θ)
θ > 0是对依赖参数
校准时会考虑可比波动率和剩余时间。对于下跌方向,外部指标的符号会反转,模型单独训练
2. 条件分位数选择一个价格基准来评估入场
第二个代理计算条件分位数:
v_α = [1 + u^(−θ) × (α^(−θ/(1 + θ)) − 1)]^(−1/θ)
然后把它转换回价格:
Bid_α = 1美元 × F_b⁻¹(v_α)
其中α = 选定的分位数水平
比如α = 0.20,就在模型对未来卖出价格预测区间的较低部分设定一个基准
入场条件:
Bid_α > Ask + Costs
系统认为,当所选的低价基准都超过入场价加成本时,就可以考虑买入
订单参数会随着新的BTC数据到来而重新计算。间隔h同时用于训练和规划退出
他的Polymarket账户:polymarket.com/zh/@almach?vi…
你可以在这里搭建自己的交易机器人:
join.horizon.trade/build
最赚钱的几笔交易:
598.41美元 → 3176.05美元(+2577.64美元)
859.80美元 → 2999.80美元(+2140.00美元)
617.72美元 → 2565.80美元(+1948.08美元)
Clayton Copula把BTC市场状况和后续报价的范围联系起来,而条件分位数则设定一个价格基准来筛选方向性入场
🤝 Paid partnership
这个哥们儿用Grok Bot搭了个Quant Vigor系统,在Polymarket上一天能赚2931美元。
结果摆在那儿:216天累计盈利63万3039美元,平均每笔交易赚738美元左右,在BTC涨跌市场上每个活跃小时大概重复这套操作31次。
几个AI代理协同工作,合起来就是一个算法:
1. 相对活力指数(RVI)衡量每根K线里BTC走得多强
机器人把K线的开盘到收盘的幅度和整根K线的波动范围做对比:
RVI = SMA(收盘价 - 开盘价) / SMA(最高价 - 最低价)
然后:
RVI为正 → 上涨压力更强
跟简单的方向指标不一样,RVI是把价格运动和最近几根K线的整体波动范围做比较
2. RVI信号线用来确认这个方向压力什么时候发生变化
系统把最近四个RVI读数做平滑处理:
信号线 = (RVI₀ + 2 × RVI₁ + 2 × RVI₂ + RVI₃) / 6
然后:
RVI上穿信号线 → 上涨确认更强
机器人会忽略那些较弱的波动,只盯着有持续正负读数支撑的交叉信号
这是第一个能帮你制定交易策略、然后直接把它搭出来的代理:join.horizon.trade/Quant
这个交易员的Polymarket账户:polymarket.com/zh/@0x50f7?vi…
最赚钱的几笔交易:
269美元 → 8999美元(+8730)
207美元 → 8905美元(+8699)
93美元 → 8434美元(+8341)
这套系统用RVI来衡量方向压力,再用信号线来判断这个压力什么时候发生变化。
🤝 Paid partnership

17
21
767
0xSLEEPY retweeted

Polymarket上有个账户闷声发大财,只用50美元本金,愣是滚到了43万5千美元,这事居然没几个人聊
我把它的操作逻辑扒了个底朝天,还让Claude照着同款策略,花40分钟就搭出了一个功能差不多的机器人
核心原理特别简单:Polymarket更新BTC合约价格的速度,比真实市场行情慢半拍
机器人一边盯着TradingView和CryptoQuant的BTC预测数据,一边捕捉Polymarket价格滞后超过0.3%的瞬间,在市场价格追上来之前,用不到100毫秒的速度完成交易,每秒能处理1000多笔订单,每笔交易只冒0.3%到0.8%的风险
风控也做得很死:单笔交易风险控制在0.5%,单日总风险不超过2%,跑下来每天能稳定赚400到700美元
而且这机器人直接本地就能跑,不用云端服务器,也不用GPU,纯靠Rust写的,效率拉满
就想问问,这种机器人收割的好日子,还能持续多久?
Polymarket上有个机器人,每天稳定扫走大概1050美元
没有AI,没有什么秘密信号,就是限价单,蹲在5分钟加密市场里
我把它的玩法扒了一遍。说实话,这套逻辑一个小孩都能照抄:
建仓:每5分钟Polymarket就开一个新盘:BTC、ETH还是SOL,收盘是涨还是跌?
布网:机器人在涨和跌两边同时挂买单,每一个价位都挂。1美分、2美分、3美分……一路挂到99美分。两边各挂一整排
时机:市场一开,这排单子立刻上去,一直挂到结束前60秒。然后全部消失
刷新:大概每5秒,它就把整个订单簿清掉,从头再挂一遍
规则:只要成交了,就锁死拿到结算。从来不卖
整套机器就这么点东西
钱从两个完全不同的地方来
90美分以上买的那些近乎确定的东西,每轮安安稳稳赚1.5%到3%。无聊,但几乎不失手
那些垃圾价成交的,就是彩票。市场尾盘反转的时候,它几分钱捡的份额能赔出成本的20到30倍
谁在对面接它的单?
恐慌割肉的人。比特币一个瞬间下杀,有人猛砸UP的卖单,价格从45美分跌到30、15、5美分。机器人把下跌的每一层全接住。只要BTC爬回来,这些便宜份额每一股都变成1美元
还有那些没耐心的人。不想熬最后1到2分钟的交易员,把UP在95美分就套现走人。机器人接手,等结果出来,稳稳拿走那1美元
单笔规模:大概3美元
时间:全天候,24/7
主页在下面:polymarket.com/profile/0x4a0…
🤝 Paid partnership
51美元变24180美元。他押了个没人信会出现的比分
这场比赛根本不需要真按那个比分结束。在Polymarket上,你不需要猜对结果。你只需要便宜买进,价格一冲就卖
这个钱包干的就是这个:
> 阿根廷0比3埃及 @ 0.1美分 → 51美元变24180美元
> 佛得角获胜 @ 0.2美分 → 101美元变22763美元
> 佛得角获胜 @ 0.6美分 → 457美元变36876美元
> 加拿大对卡塔尔双方都进球 @ 1.3美分 → 983美元变26171美元
看那些股数。7万7千股佛得角卖了3万6千9,说明他大概在48美分就套现走人了,根本没等到终场哨
套路就是:在没人信的结果上挂一堆零点几美分的限价单。比赛一有风吹草动、恐慌上来,价格就往上窜,他就往这个价格里出货
但他也不是全买彩票。他也会在50到60美分上压4万到9万美元的NBA比赛。跟所有人一样,他也有亏的仓位,但总数说明一切:
历史总盈利+99万6千6百美元
过去30天+12万5千
交易量1亿8千零60万
polymarket.com/@0x228b8d11eb…
你会在一个离谱比分上挂个0.1美分的单,然后就干等着吗?
🤝 Paid partnership

5
8
119
0xSLEEPY retweeted
这周我真是服了,完全不敢相信……周六特朗普想把哈比布·努尔马戈梅多夫弄进白宫新闻发布厅。周三哈比布的表弟乌斯曼就在酒店大堂扇了梅拉布·达瓦利什维利一巴掌
不是在UFC比赛现场。是在RAF的选手酒店,距离梅拉布在同一座城市为白大拿打比赛才过了18天
连LlamaEnjoyer都在买大拿上台,就是那个靠布鲁斯·巴佛一次口误把676美元变成67608美元的地址。5000股,5.5美分买的,还剩17.5美元
谁押了什么:
[01] aviato:在95.1美分挂了12840股No,已经赚了585美元还在涨
polymarket.com/@aviato?via=a…
[02] LlamaEnjoyer:5.5美分买了5000股Yes,亏了257.70美元
polymarket.com/@llamaenjoyer…
[03] hanbetscap:没碰大拿,三次做空梅拉布,赚了21011美元
polymarket.com/@hanbetscap?v…
特朗普是在开玩笑。但这些钱包可不是闹着玩的
大拿不会走。总得有人管这摊子事
🤝 Paid partnership

这哥们用Claude Fable 5.1搭了个Quant Spline Balance系统,在Polymarket上一天赚1667美元
结果已经出来了:201天总盈亏+335210.39美元,平均每笔约60.02美元,活跃时段每小时做72.4笔,覆盖BTC、ETH、SOL的涨跌市场
几个AI智能体合在一起当一套算法用:
1. GAM把BTC的市场状态通过非线性函数连到Up和Down的价值上
第一个智能体算的是:
z = β₀ + s₁(d) + s₂(v) + s₃(τ) + s₄(OFI)
其中:
> d = BTC相对参考价的偏离
> v = 波动率
> τ = 剩余时间
> OFI = 订单流失衡
> sⱼ = 从历史数据里学出来的平滑函数
然后:
p_Up = 1 / (1 + e^(−z))
F_Up = 1美元 × p_Up
F_Down = 1美元 − F_Up
同样的BTC波动,模型会根据波动率和离市场结束还剩多少时间,给出完全不同的估值
当Fᵢ > 买入成本ᵢ时,就考虑进场
2. Mean Variance决定仓位里留多少方向性敞口
手里已经有Up仓位时,第二个智能体会拿它的模型价值跟加Down这个选项做比较
目标残差:
R* = min(Rmax, max(0, [p_Up − (1 − c_Down)] / [γ × p_Up × (1 − p_Up)]))
其中:
> c_Down = Down相对1美元结算价值的全部成本
> γ = 对盈亏波动的敏感度
> Rmax = 方向性残差上限
如果当前Up残差超过R*,就可以买Down来降低净敞口
Down那边算法一样,方向反过来就行
两边库存配对后,只要满足:
Up成本(t₁) + Down成本(t₂) < 1美元
就有套利空间
他的Polymarket账号:polymarket.com/@antsaslyku?v…
最赚的几笔:
535.21美元 → 2860.41美元(+2325.20)
632.26美元 → 2896.22美元(+2263.96)
685.37美元 → 2601.80美元(+1916.43)
GAM负责用非线性公允价值估算选边,Mean Variance负责定对冲规模和方向性残差。成本加起来低于1美元拼出来的配对,本身就带着结构性优势 #Polymarket
🤝 Paid partnership
