

I'm Co-founder FINNOMENA with passion in Crypto , Stock , Mutual Fund , Wealth Management.
Thailand
Joined August 2009
- Tweets33.9K
- Following454
- Followers351K
- Likes1.3K



งานเข้าจริงๆครับ สำหรับตลาดหุ้นอินโดนีเซีย
ล่าสุด มีข่าวว่า MSCI Inc. ผู้จัดทำดัชนีชั้นนำระดับโลก ประกาศ เปิดรับฟังความคิดเห็น (Public Consultation) เกี่ยวกับข้อเสนอ การลดสถานะดัชนี MSCI Indonesia จาก "ตลาดเกิดใหม่ (Emerging Market)" ลงสู่ "ตลาดเดี่ยว (Standalone Market)"
ซึ่งถ้าทำจริง นี่จะเป็นมาตรการที่รุนแรงกว่าการลดชั้นสู่ Frontier Market ด้วยซ้ำ ซึ่งเกิดขึ้นหลัง MSCI พบปัญหาด้านธรรมาภิบาลและความโปร่งใสในตลาดหุ้นอินโดนีเซียเรื้อรังยาวนาน
รายละเอียดเป็นยังไง ไปดูกัน
---
สาเหตุหลักของการเสนอถอดออกจาก Emerging Markets
1. ความไม่โปร่งใสและพฤติกรรมปั่นราคาหุ้น
นักลงทุนสถาบันต่างชาติต่างแสดงความกังวลอย่างต่อเนื่องเกี่ยวกับความไม่โปร่งใสของโครงสร้างการถือหุ้น รวมถึงพฤติกรรมส่งคำสั่งซื้อขายผิดปกติที่สงสัยว่าเป็นการปั่นราคาหุ้น
2. มาตรการแก้ไขของทางการยังไร้ผล
และแม้หน่วยงานกำกับดูแลของอินโดนีเซียจะออกมาตรการปรับปรุง เช่น การบังคับเปิดเผยข้อมูลผู้ถือหุ้นระดับ 1% ขึ้นไป, รายงานหุ้นที่มีการถือครองกระจุกตัวสูง และแผนเพิ่ม Free Float ขั้นต่ำเป็น 15% แต่นักลงทุนสถาบันระบุว่า "ยังไม่เห็นผลสัมฤทธิ์ที่เป็นรูปธรรมและไม่มีการบังคับใช้กฎหมายอย่างจริงจัง"
---
คำถามต่อมาคือ ทำไม MSCI ถึงเลือกปรับตกชั้นไป Standalone แทนที่จะเป็น Frontier Market?
MSCI ระบุว่าเสียงสะท้อนจากนักลงทุนชี้ว่า การลดชั้นไปแค่ Frontier Market ไม่ได้สะท้อนถึงระดับความรุนแรงของปัญหาด้านโครงสร้างและธรรมาภิบาลของตลาดได้อย่างเหมาะสม ดังนั้น ต้องออกไปอยู่นอกลีคเลย
---
แล้วจะรู้ผลเมื่อไหร่?
วันประกาศผลชี้ขาด คือช่วงก่อนวันที่ 30 มิถุนายน 2027 ครับ โดย MSCI ส่งสัญญาณชัดเจนว่าจะเดินหน้าลดชั้นสถานะอย่างแน่นอน เว้นแต่ทางการอินโดนีเซียจะสามารถพิสูจน์ให้เห็นถึงการปฏิรูปที่ชัดเจน
โดยระหว่างนี้ MSCI ไม่อนุญาตการเพิ่มน้ำหนัก ไม่มีการเพิ่มค่า Foreign Inclusion Factors (FIF), ไม่เพิ่มจำนวนหุ้น และไม่มีการคัดเลือกหุ้นอินโดนีเซียเข้าใหม่ในดัชนี MSCI Indonesia Investable Market Index
รวมถึง จะไม่มีการย้ายหุ้นจาก Small Cap ขึ้นมายัง Large/Mid Cap ระหว่างพิจารณานี้เลย
แถมตอนนี้ MSCI จะยังคงปลดหุ้นที่มีโครงสร้างผู้ถือหุ้นกระจุกตัวสูงออกจากดัชนีต่อเนื่อง และนำข้อมูลเปิดเผยผู้ถือหุ้นระดับ 1% มาใช้ปรับประมาณการ Free Float ไปก่อน
ที่น่ากังวลขึ้นไปอีกคือ หาก FTSE Russell ดำเนินการปรับลดชั้นตามในลักษณะเดียวกันกับ MSCI จะมีเม็ดเงิน Passive ไหลออกเพิ่มอีก 2,700 ล้านดอลลาร์สหรัฐ รวมเม็ดเงิน Passive ที่เสี่ยงหลุดออกจากตลาดทั้งสิ้นกว่า 8,300 ล้านดอลลาร์สหรัฐ
ยังไม่รวมกองทุน Active อีก ถึงแม้จะไม่ได้ถูกบังคับขายโดยอัตโนมัติเหมือน Passive แต่การที่ภาพลักษณ์ตลาดถูกลดชั้น อาจกระตุ้นให้ผู้จัดการกองทุนทยอยขายลดน้ำหนักออกมาด้วน เรียกว่า ซวยซ้ำ ซวยซ้อน เลย
---
ผลต่อตลาดหุ้นอินโดเอง เป็นอย่างไร?
สถิติพังยับปี 2026 ครับ โดยดัชนี MSCI Indonesia ร่วง -47% YTD ทำให้ตลาดหุ้นอินโดเป็นหนึ่งในตลาดที่ให้ผลตอบแทนแย่ที่สุดในเอเชียในปีนี้
การร่วงนี้ สาเหตุหลักมาจาก ต่างชาติขายสุทธิไปแล้วกว่า 5,100 ล้านดอลลาร์สหรัฐ ในปี 2026 ส่งผลให้สัดส่วนการถือครองหุ้นของนักลงทุนต่างชาติลดลงจาก 27% ในเดือนมกราคม เหลือ 25% ในเดือนตุลาคม
ทำให้มูลค่าหุ้นที่ต่างชาติถือครองลดลงเกือบเท่าตัว จากเดิมประมาณ 250,000 ล้านดอลลาร์สหรัฐ เหลือเพียง 130,000 ล้านดอลลาร์สหรัฐ
แถมเศรษฐกิจอินโดยังเจอวิกฤตซ้อนเข้าไปอีก แบงก์ชาติอินโดนีเซีย จ่อขึ้นดอกเบี้ยอีก 2 ครั้ง ในไตรมาส 4 ปีนี้ และไตรมาส 1/2027 เพื่อสกัดเงินเฟ้อและพยุงค่าเงินรูเปียห์ ซึ่งจะยิ่งซ้ำเติมการเติบโตทางเศรษฐกิจและกดดัน Valuation ของตลาดหุ้นเพิ่มขึ้นอีก
---
กรณีของอินโดนีเซียในวันนี้ถือเป็น "บทเรียนราคาแพงของ EM" ที่เตือนใจผู้กำหนดนโยบาย และนักลงทุนอย่างเราๆว่า
ในยุค Higher for Longer สภาพคล่องระดับโลกไม่ได้วิ่งหาแค่ของถูก แต่เลือกลงทุนในตลาดที่มีความโปร่งใสและกติกาชัดเจน การถูกตราหน้าว่าเป็น Standalone Market คือฝันร้ายที่ทำให้ตลาดทุนถูกตัดขาดจากกระแสเงินทุนหลักของโลก และสูญเสียโอกาสมหาศาล
---
ผลกระทบต่อภูมิภาคอาเซียน (รวมถึงหุ้นไทย) จะเป็นอย่างไร?
ถ้ามองในเชิงการ Re-allocation กองทุนต่างชาติบางส่วนที่จำเป็นต้องคงสัดส่วนในกลุ่ม ASEAN หรือ Emerging Market Asia อาจต้องพิจารณาโยกเม็ดเงินออกจากอินโดนีเซียเพื่อนำไปเฉลี่ยเพิ่มน้ำหนักในตลาดอื่นที่มีสภาพคล่องและโครงสร้างกำกับดูแลที่ดีกว่าครับ
นี่คือ อีกหนึ่ง Case Study ที่เตือนเราว่า ธรรมาภิบาลและความโปร่งใส สำคัญยิ่งกว่าความสามารถในการหารายได้ และการสร้างกำไรของบริษัทจดทะเบียนในตลาดนะครับ
Mr.Messenger รายงาน

สัญญาณเตือนภัยล่วงหน้า (Early Warning Sign) สำหรับทุกรัฐบาลบนโลกนี้
ขอโพสถึงประเด็นการประท้วงในฝรั่งเศสและสิ่งที่ผู้นำรัฐบาลทุกประเทศควรทำ และควรหลีกเลี่ยง เพื่อไม่ให้เกิดเหตุการณ์นี้ขึ้นครับ
---
จุดเริ่มต้นของการประท้วงในฝรั่งเศส
การประท้วงมีจุดเริ่มต้นมาจากกลุ่มนักเรียนมัธยมในปารีสที่ขัดแย้งเรื่องปัญหาขาดแคลนครูครับ
และได้ขยายตัวกลายเป็นความไม่พอใจระดับชาติในประเด็นเรื่อง "ค่าครองชีพที่พุ่งสูงขึ้น และคุณภาพบริการสาธารณะที่ตกต่ำลง"
รัฐบาลฝรั่งเศสประเมินว่า มีผู้เข้าร่วมประท้วงทั่วประเทศไว้ที่ราว 550,000 คน โดยทางการเข้าจับกุมผู้ก่อเหตุแล้วอย่างน้อย 1,200 คน
ความเสียหายในหลายเมืองใหญ่:
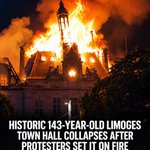
รูปของโพสนี้ คือ Limoges อาคารศาลากลางเมืองถูกจุดไฟเผาอย่างหนักจนหลังคาพังทลายลงมาบางส่วน
ที่เมือง Marseille และ Lyon กลุ่มผู้ประท้วงบุกรุกศาลากลางเมือง พ่นสีสัญลักษณ์อนาธิปไตย และจุดไฟเผาศูนย์แนะนำการท่องเที่ยว
ส่วนปารีส เกิดการปะทะหนักในช่วงค่ำเมื่อวาน มีการทุบทำลายและปล้นสะดมร้านค้าหรู (เช่น Lacoste), ห้างสรรพสินค้า Galeries Lafayette, ธนาคาร และร้านโทรศัพท์มือถือ รวมถึงการเผารถยนต์หลายคัน
เจ้าหน้าที่ตำรวจใช้น้ำฉีดและแก๊สน้ำตาเข้าสลายการชุมนุม มีรายงานเจ้าหน้าที่บาดเจ็บอย่างน้อย 150 นาย
---
ท่าทีจากรัฐบาลฝรั่งเศส
นายกรัฐมนตรี Sébastien Lecornu และประธานาธิบดี Emmanuel Macron ออกมาประณามกลุ่มผู้ก่อความวุ่นวายว่าเป็น "ผู้หว่านเมล็ดพันธุ์แห่งความโกลาหล (Sowers of chaos)" และชี้ว่ากลุ่มการเมืองฝ่ายซ้ายจัด (Far-left) พยายามใช้ความรุนแรงนี้เป็นสนามลองไฟก่อนการเลือกตั้งประธานาธิบดีที่จะถึงในปีหน้า
การประท้วงรอบนี้ เกิดขึ้นท่ามกลางภาวะเศรษฐกิจที่ฝรั่งเศสเผชิญกับต้นทุนการกู้ยืมเงินของรัฐบาล (Bond Yields) ที่พุ่งสูงที่สุดในรอบกว่า 20 ปี จากการพยายามลดหนี้สาธารณะ
---
การประท้วงไม่มีแค่ในฝรั่งเศสแล้ว
วิกฤตค่าครองชีพไม่ได้เกิดขึ้นเฉพาะในฝรั่งเศส แต่แพร่กระจายไปยังหลายประเทศในยุโรปเมื่อสุดสัปดาห์ที่ผ่านมา
เบลเยียม: กลุ่มเยาวชนและนักศึกษาหลายร้อยคนประท้วงเรื่องค่าใช้จ่ายด้านการศึกษาที่สูงขึ้น เกิดการปะทะกับตำรวจสั้นๆ
โปรตุเกส: ประชาชนหลายหมื่นคนลงถนนประท้วงปัญหาราคาที่อยู่อาศัยที่พุ่งขึ้นเท่าตัวนับตั้งแต่ปี 2017 และวิกฤตค่าครองชีพ
อิตาลี: การประท้วงต้านค่าครองชีพแพร่ระบาดไปหลายเมือง ตำรวจต้องใช้แก๊สน้ำตาและแรงดันน้ำเข้าสลายการชุมนุม
แอลเบเนีย: การประท้วงของนักศึกษาเข้าสู่วันที่ 5 เพื่อขับไล่นายกรัฐมนตรี Edi Rama จากปัญหาคอรัปชัน และคุณภาพการศึกษาตกต่ำ โดยตำรวจใช้กระสุนยางรับมือผู้ประท้วง
---
ถอดบทเรียนถึงรัฐบาลไทย
1. ฝรั่งเศส: การชุมนุมเริ่มต้นจากกลุ่มเล็กๆ แต่เมื่อผนวกเข้ากับความกดดันสะสมจากราคาน้ำมัน พลังงาน และค่าครองชีพที่พุ่งสูง มันได้ขยายตัวเป็นความขัดแย้งระดับชาติทันที
ไทย: โครงสร้างเศรษฐกิจไทยปัจจุบันเผชิญความท้าทายจากภาระหนี้ครัวเรือนที่สูงเกิน 85% ของ GDP และค่าครองชีพ (ค่าเดินทาง ค่าอาหาร ค่าไฟฟ้า) ที่สวนทางกับรายได้จริง การแก้ไขปัญหาด้วยการ "แจกเงินชั่วคราว" อาจไม่เพียงพอ แต่รัฐบาลต้องมุ่งเน้นการควบคุมต้นทุนโครงสร้างพื้นฐาน เช่น ราคาพลังงานและค่าขนส่งมวลชนอย่างยั่งยืน
2. ฝรั่งเศส: ประชาชนรู้สึกไม่คุ้มค่ากับการจ่ายภาษี เมื่อบริการสาธารณะพื้นฐาน เช่น โรงเรียน รพ.รัฐ หรือระบบคมนาคมเสื่อมโทร
ไทย: รัฐบาลไทยจำเป็นต้องยกระดับการให้บริการสาธารณะ (การศึกษา สวัสดิการรักษาพยาบาล รัฐสวัสดิการพื้นฐาน) ให้เห็นผลเป็นรูปธรรม มิฉะนั้น ความเหลื่อมล้ำทางสังคมจะกลายเป็นชนวนความขัดแย้งระหว่างกลุ่มวัยรุ่น/คนรุ่นใหม่ กับภาครัฐ เหมือนเช่นกรณีม็อบนักเรียนมัธยมในปารีสและแอลเบเนีย
3. ฝรั่งเศส: พยายามลดหนี้สาธารณะแต่ไม่สำเร็จ จนทำให้อัตราดอกเบี้ยกู้ยืมของรัฐบาล (Bond Yields) พุ่งสูงขึ้นในรอบกว่า 2 ทศวรรษ บีบให้รัฐบาลไม่มีงบประมาณมากพอมาอุดหนุนสวัสดิการประชาชน
ไทย: ปัจจุบันหนี้สาธารณะของไทยทยอยขยับเข้าใกล้เพดานวินัยการเงินการคลัง (70% ต่อ GDP) รัฐบาลไทยต้องระมัดระวังการสร้างหนี้ผูกพันระยะยาวจากโครงการประชานิยมที่ไม่สร้างการเติบโตทางเศรษฐกิจ เพราะหากเกิดวิกฤตภายนอก (เช่น สงครามหรือราคาพลังงานพุ่ง) รัฐบาลจะขาดเครื่องมือทางการคลังในการช่วยเหลือประชาชน
4. ฝรั่งเศส: การใช้กำลังปราบปรามและติดตักเตือนว่าเป็นเรื่องของ "กลุ่มหัวรุนแรง (Far-left) หรือแก๊งป่วนเมือง" โดยไม่รับฟังรากเหง้าของปัญหา มีแต่จะยิ่งทำให้สถานการณ์ลุกลาม
ไทย: เมื่อเกิดแรงกดดันทางเศรษฐกิจ ภาครัฐต้องเปิดช่องทางสื่อสารที่จริงใจ และแก้ไขปัญหาที่ต้นตอ แทนการใช้กฎหมายหรือกำลังเข้มงวด เพราะความโกรธเคืองทางเศรษฐกิจสามารถถูกเปลี่ยนเป็นเชื้อเพลิงทางการเมืองได้ง่ายมาก
Mr.Messenger รายงาน

อยากเขียนถึงหุ้นตัวหนึ่ง ที่ไม่เกี่ยวกับ AI อะไรเลย แต่ทำผลตอบแทนให้นักลงทุตดีอย่างต่อเนื่อง นั่นก็คือ ยักษ์ใหญ่เครื่องดื่มระดับโลกอย่าง Coca-Cola ครับ
ต้องบอกว่า กำลังอยู่ในช่วง Top Form เลย เพราะนอกจากราคาหุ้นจะพุ่งทำ All-Time High ที่ระดับ $93.37 แล้ว ล่าสุดยังสร้างแรงสั่นสะเทือนครั้งใหญ่ในวงการ Fast Food ด้วยการแย่งสัญญาจัดส่งเครื่องดื่มในร้าน KFC สหรัฐฯ มาจากคู่ปรับตลอดกาลอย่าง PepsiCo ได้สำเร็จ ‼️
---
นี่คือสรุปวิเคราะห์และประเด็นสำคัญที่ครับ:
📌 ชัยชนะครั้งประวัติศาสตร์: KFC ทิ้ง Pepsi หันซบ Coke
* การเปลี่ยนผ่านครั้งแรกในรอบเกือบ 40 ปี: ร้าน KFC ในสหรัฐฯ เตรียมยกเลิกการขายเครื่องดื่มค่าย PepsiCo และเปลี่ยนมาใช้ Coca-Cola ทั้งหมด โดยคาดว่ากระบวนการเปลี่ยนผ่านจะเสร็จสมบูรณ์ในทุกสาขาภายใน Q1/2027
* ปมประวัติศาสตร์: KFC เคยอยู่ภายใต้เจ้าของเดิมคือ PepsiCo ตั้งแต่ปี 1986 ก่อนจะถูกสปินออฟออกมาเป็น Yum! Brands
และถึงแม้จะแยกบริษัทกันมานาน แต่ KFC สหรัฐฯ ก็ยังคงใช้เครื่องดื่ม Pepsi มาโดยตลอด การเปลี่ยนมาใช้ Coke ในครั้งนี้จึงถือเป็นความพ่ายแพ้เชิงสัญลักษณ์ที่รุนแรงของ Pepsi มากๆ
* ส่วนหนึ่งของแผน "Kentucky Fried Comeback": Catherine Tan-Gillespie ประธาน KFC สหรัฐฯ บอกว่า นี่คือกลยุทธ์สำคัญในการพลิกฟื้นแบรนด์และดึงดูดลูกค้ารุ่นใหม่กลับมาจากคู่แข่งอย่าง Chick-fil-A และ Popeyes ผ่านการพัฒนารายการเครื่องดื่มใหม่ๆ (เช่น กาแฟเย็น ชา และเครื่องดื่มสูตรพิเศษ) ร่วมกับ Coca-Cola
* Coke เดินหน้ากวาดแบรนด์ดัง: ชัยชนะครั้งนี้เดินตามรอยดีลก่อนหน้าที่ Coke เคยชิงลูกค้ามาจาก Pepsi ไม่ว่าจะเป็น Costco (Food Court), Marriott Hotels, Culver's, Arby's และ Panda Express
---
📊 สภาพแวดล้อมทางธุรกิจและราคาหุ้น All-Time High
* ผลตอบแทนย้อนหลังสุดแกร่ง: หุ้น $KO ทำผลตอบแทนรวม (Total Return) สูงถึง +40.46% ในรอบ 1 ปีที่ผ่านมา สะท้อนถึงความเชื่อมั่นของนักลงทุนต่อโมเดลธุรกิจที่ทนทานต่อสภาวะเงินเฟ้อ
* มาร์จิ้นสูงลิ่ว & ปันผลสถิติโลก: Coca-Cola รายงานอัตรากำไรขั้นต้น (Gross Profit Margin) สูงถึง 61.89% และเป็นหนึ่งใน Dividend King ที่ ปรับเพิ่มเงินปันผลต่อเนื่องยาวนานถึง 55 ปีติด
* มูลค่าหุ้น (Valuation) ตึงตัว: แม้ Financial Health Score จะอยู่ในระดับ "GREAT" (3.23) แต่การพุ่งขึ้นแตะ $93.37 ทำให้ราคาหุ้นปัจจุบันสูงกว่า Fair Value ที่นักวิเคราะห์ประเมินไว้
อย่างไรก็ตาม ค่ายใหญ่อย่าง Piper Sandler ยังคงเชียร์ "Overweight" ให้เป้าหมายที่ $95.00 โดยมองว่า Coke มีขีดความสามารถในการบริหารจัดการที่เหนือกว่าคู่แข่งในกลุ่มเดียวกัน
---
🌐 ความเคลื่อนไหวเชิงกลยุทธ์อื่นๆ
* สปินออฟธุรกิจบรรจุขวดในอินเดีย: มีรายงานว่า Coca-Cola กำลังเตรียมนำหน่วยธุรกิจบรรจุขวดในอินเดีย (Hindustan Coca-Cola Beverages) เข้าจดทะเบียนในตลาดหุ้นอินเดีย โดยเริ่มดึง Axis Capital และ IIFL Capital เข้ามาร่วมเตรียมไฟลิ่งในเดือนธันวาคมนี้
* หลบภัยวิกฤตพลังงาน (Safe Haven Asset): โบรกเกอร์ชั้นนำหลายเจ้า ชี้ว่า $KO กลายเป็น Safe Haven ของนักลงทุนในช่วงที่เกิดวิกฤตราคาพลังงานและราคาน้ำมันผันผวนจากสถานการณ์ในตะวันออกกลางและพายุเฮอริเคน
---
💡 มุมมอง Mr.Messenger
บทสรุป Move นี้ของ $KO ก็คือ "ชัยชนะในช่องทาง Fountain Drink คือเครื่องมือปั๊ม Free Cash Flow ชั้นดี"
การที่ Coca-Cola สามารถแย่งสัญญา Fountain Account ระดับบิ๊กอย่าง KFC มาได้ ไม่เพียงแต่จะช่วยเพิ่มปริมาณการขายมหาศาล แต่ยังเป็นการขยาย Brand Visibility ไปยังผู้บริโภครุ่นใหม่ด้วย
ถึงแม้ราคาหุ้นในปัจจุบัน อาจจะดูแพงในเชิง Valuation ระยะสั้น แต่การเติบโตของมาร์จิ้น, Pricing Power, และการแย่งส่วนแบ่งการตลาดจากคู่แข่งได้อย่างต่อเนื่อง ทำให้ $KO ยังคงเป็นหุ้น defensive คุณภาพสูงที่เหมาะสำหรับการถือยาวจริงๆ
---
สัดส่วนของ $KO ในพอร์ต Berkshire คิดเป็นมูลค่าราว $32,500 ล้านดอลลาร์ (สัดส่วนประมาณ 10.9% ของพอร์ตหุ้นรวม) ซึ่งถือเป็นหุ้นที่มีขนาดใหญ่เป็นอันดับ 3 ในพอร์ตของ Berkshire รองจาก Apple ($AAPL) และ American Express ($AXP)
ปู่บัฟเฟต เคยให้สัมภาษณืถึงมุมมอง Moat ของ Coca-Cola ไว้แบนนี้ครับ
"If you gave me $100 billion and said take away the soft drink leadership of Coca-Cola in the world, I'd give it back to you and say it can't be done."
ในยุคที่ทุกคนถามหาว่า หุ้น AI ฟองสบู่จะแตกไหม กลับกัน นักลงทุนผู้มีประสบการณ์จะเลือกหา และลงทุนในบริษัทที่มีอำนาจการต่อรองและแบรนด์ที่ไม่มีใครทำลายได้
Mr.Messenger รายงาน

ตลาดหุ้นสหรัฐฯ ปิดทำการคืนวันศุกร์ (16 ตุลาคม 2026) ในแดนลบ นำโดยการปรับตัวลงแรงของกลุ่มเทคโนโลยี
ขณะที่ตลาดถูกกดดันเพิ่มเติมจากราคาน้ำมันดิบที่ปรับตัวสูงขึ้นและความกังวลเรื่องเงินเฟ้อ อย่างไรก็ตาม โอกาสการขึ้นดอกเบี้ยของ Fed ในเดือนนี้ปรับตัวลดลงหลังการแถลงของประธาน Fed ที่กรุงเทพฯ
---
📌 ภาพรวมดัชนีหลักและผลตอบแทนรายสัปดาห์
* ดัชนี S&P 500: ปิดลบ -1.1% ที่ 7,659.11 จุด (ตลอดทั้งสัปดาห์ปรับตัวลดลง -2.0%)
* ดัชนี Dow Jones: พลิกกลับมาร่วง -0.6% ปิดที่ 52,001.52 จุด (แต่ภาพรวมทั้งสัปดาห์ยังคงบวกได้ +0.7%)
* ดัชนี NASDAQ: ทรุดหนัก -2.2% ปิดที่ 26,140.03 จุด (ตลอดทั้งสัปดาห์ดิ่งลงแรงถึง -4.5%)
---
📌 วิกฤตแรงเทขายหุ้น AI และเซมิคอนดักเตอร์
กลุ่มเทคโนโลยีและชิปเผชิญสัปดาห์ที่ยากลำบากอย่างยิ่ง ดัชนีชิป Philadelphia Semiconductor Index (SOX) ดิ่งลง -11.4% ในสัปดาห์นี้ ซึ่งเป็นการลดลงรายสัปดาห์ที่รุนแรงที่สุดนับตั้งแต่ต้นเดือนเมษายน 2025 โดยได้รับแรงกดดันจาก 4 ปัจจัยหลัก:
* แรงกดดันจากชิปจีน (CXMT Progress): ความก้าวหน้าด้านชิป DRAM ของ CXMT จากจีน ทุบราคาหุ้นผู้ผลิตหน่วยความจำระดับโลกตลอดสัปดาห์ โดย Micron ร่วง -14.6%, Samsung ดิ่ง -17.8% และ SK Hynix ร่วงรุนแรงถึง -24.3%
* วิกฤตความเสี่ยงหุ้นกู้ Neocloud: ตลาดกังวลเรื่องภาระหนี้กู้ยืมและรายงานจาก Gartner ที่คาดว่า 80% ของผู้ให้บริการ Neocloud จะต้องเลิกดำเนินงานอิสระภายในปี 2030 ส่งผลให้หุ้น CoreWeave และ Nebius ร่วงลงถึง -25.2% ในสัปดาห์นี้
และแม้ Jensen Huang CEO ของ Nvidia จะออกมายืนยันว่าสภาพคล่องของ CoreWeave ยังแข็งแกร่งก็ตาม หุ้นก็ยังไม่รีบาวน์อยู่ดี
* การปรับลด Valuation ของ Anthropic: รายงานข่าวชี้ว่านักลงทุนบางส่วนปรับลดมูลค่าประเมิน IPO ของ Anthropic ลงเหลือ $1.5 ล้านล้านดอลลาร์ (จากเดิม $2 ล้านล้านดอลลาร์) หลังอัตราการเติบโตของรายได้ Q3 แม้จะพุ่งแตะ $1.68 หมื่นล้านดอลลาร์ แต่เริ่มชะลอตัวลงเมื่อเทียบรายไตรมาส
* Tesla สวนทาง แต่สู้แรงไม่ไหว: Tesla แม้จะเปิดตัว Next-Gen Roadster ที่โชว์ระบบขับดันแบบจรวดไปในวันพฤหัสบดีจนราคาหุ้นปรับตัวขึ้นช่วงแรก แต่ในที่สุดก็ถูกแรงเทขายในกลุ่มเทคฯ ฉุดให้ปิดลบ -2.1% ในวันศุกร์อยู่ดี
---
📌 ผลการแถลงของ Kevin Warsh ที่กรุงเทพฯ: ดอกเบี้ยเดือน ต.ค. ลดความร้อนแรง
สปอตไลต์ของตลาดเงินโลกในวันศุกร์จดจ่ออยู่ที่การขึ้นเวที Fireside Chat ของ Kevin Warsh ประธาน Fed ร่วมกับ Kristalina Georgieva ผู้อำนวยการ IMF ณ ศูนย์การประชุมแห่งชาติสิริกิติ์ กรุงเทพฯ
* คำพูดสำคัญ: Warsh ระบุว่าเงินเฟ้อยังคงเป็นความท้าทายของธนาคารกลางทั่วโลก แต่เศรษฐกิจโลกมีความทนทาน (Resilience) เกินคาด พร้อมเน้นย้ำว่าการเติบโตในสหรัฐฯ มาจากการทะลักของเงินลงทุนภาคเอกชน และผลิตภาพที่เพิ่มขึ้นจาก AI
* จุดที่ตลาดขานรับ (What He Didn't Say): Warsh "ปฏิเสธที่จะส่งสัญญาณชี้นำ" เกี่ยวกับการตัดสินใจเรื่องอัตราดอกเบี้ยในการประชุม FOMC วันที่ 27-28 ตุลาคมนี้ และไม่ได้แสดงท่าทีเหยี่ยวเสวนทางกับตัวเลข CPI/PPI ที่พุ่งสูงเกินคาด
* โอกาสขึ้นดอกเบี้ยดิ่งลง: เครื่องมือ CME FedWatch Tool ชี้ว่า โอกาสที่ Fed จะปรับขึ้นอัตราดอกเบี้ย 0.25% ในเดือนตุลาคมนี้ ลดลงเหลือเพียง ~17% เนื่องจาก Fed กำลังเข้าสู่ช่วง Blackout Period ตั้งแต่วันเสาร์นี้เป็นต้นไป
---
📌 ตลาดพลังงาน: น้ำมันดิบพุ่งยกสัปดาห์
ราคาน้ำมันดิบโลกปิดสัปดาห์ด้วยการปรับตัวขึ้นอย่างรุนแรง:
* Brent Crude: ปรับตัวขึ้น +4.7% ในสัปดาห์นี้
* WTI Crude: พุ่งขึ้น +10.7% ในสัปดาห์นี้
* ปัจจัยขับเคลื่อน: ปัญหาการหยุดชะงักของการขนส่งในช่องแคบฮอร์มุซ และการสู้รบที่รุนแรงบริเวณช่องแคบ Bab el-Mandeb ในตะวันออกกลาง ขณะที่ในสหรัฐฯ สมาชิกสภาผู้แทนราษฎรได้ยื่นร่างกฎหมายเพื่อบล็อกข้อตกลงซื้อขายดีเซลระหว่างประธานาธิบดีโดนัลด์ ทรัมป์ และประธานาธิบดีวลาดิเมียร์ ปูติน ของรัสเซีย
---
💡 มุมมอง Mr.Messenger
"ตลาดกำลังเปลี่ยนผ่านจากความโลภในเรื่อง AI สู่การตั้งการ์ดสูงเพื่อรับมือสภาวะ Higher for Longer"
และถึงแม้ฤดูกาลประกาศงบไตรมาส 3 จะเป็นความหวังสำคัญของวอลล์สตรีท แต่ตลาดกำลังกังวลว่าปี 2026 อาจเป็น "จุดสูงสุดของรอบการเติบโตของกำไร (Peak Earnings Growth)" เนื่องจากกำไรของ S&P 500 กว่า 1 ใน 3 ถูกแบกโดยหุ้นหลักเพียงไม่กี่ตัว เช่น Nvidia, Micron และ Google
เมื่อตัวเลขเงินเฟ้อตอกย้ำสภาวะ "Higher for Longer" นักลงทุนจึงเริ่มปรับพอร์ตอย่างระมัดระวัง (Defensive Mode) โดยหมุนเวียนเงินออกจากหุ้นเติบโตสูงที่มีภาระหนี้หรือ Valuation แพง เข้าสู่หุ้น Value Stocks และพันธบัตรรัฐบาลคุณภาพดี
Mr.Messenger รายงาน

สัปดาห์ที่ผ่านมาตลาดสินเชื่อส่งสัญญาณชัดว่านักลงทุนเริ่มไม่ยอมรับการกู้ยืมมหาศาลเพื่อสร้างโครงสร้างพื้นฐาน AI อีกต่อไปแล้ว โดยเฉพาะกับบริษัท Neocloud อย่าง CoreWeave นะครับ
ทำไมถึงเป็นอย่างงั้น ตามไปดูเรื่องนี้กัน
---
เกิดอะไรขึ้น?
CoreWeave ซึ่งเป็นผู้ให้บริการคอมพิวเตอร์คลาวด์สำหรับงาน AI ถึงตอนนี้ ได้สะสมหนี้และภาระผูกพันมากกว่า 51,000 ล้านดอลลาร์ เพื่อซื้อชิปและสร้างศูนย์ข้อมูล ขณะที่ยังขาดทุนและ Free Cash Flow ติดลบหนัก
---
ผลจากหนี้มหาศาล และยังขาดทุน คืออะไร?
- Credit Spread CDS 5 ปีของ CoreWeave พุ่งทะลุ 1,000 bps (บางช่วงแตะกว่า 1,140 bps) ซึ่งเป็นระดับที่ตลาดมักมองว่าเป็น “distress” หรือ มีโอกาสผิดนัดชำระหนนี้สูงมาก
- อัตราผลตอบแทนหุ้นกู้ของบริษัท (เช่นรุ่นครบกำหนดปี 2031) ขึ้นไปอยู่แถว 15–16%
- ตลาด CDS ตีความว่ามีความน่าจะเป็นผิดนัดชำระหนี้ใน 5 ปีข้างหน้าสูงกว่า 60% (จากประมาณ 30% เมื่อปีก่อน)
หุ้น CoreWeave เองก็แกว่งแรง ร่วงหนักวันพุธก่อนฟื้นตัวปิดบวกวันพฤหัสฯ แต่ความกังวลลามไปยังหุ้น Neocloud อื่น ๆ อย่าง Nebius (NBIS) และ IREN (IREN) รวมถึง CDS ของ Oracle ก็ขยับขึ้นตาม
---
หุ้น AI เสี่ยงเททั้งกระดานจากปัญหานี้ไหม?
จริงๆ ยังมีเรื่องที่ต้องติดตามต่ออีก 2-3 ปัจจัยครับ
1. กระแสเงินสดจากการรับรู้รายได้จริง: ตัว Core Weave เองมี backlog มากกว่า 100,000 ล้านดอลลาร์ ส่วนใหญ่มาจากลูกค้าชั้นดีอย่าง Microsoft, Meta, IBM เป็นต้น แต่คำถามคือรายได้เหล่านี้จะเข้ามาเร็วพอที่จะรองรับดอกเบี้ยที่พุ่งขึ้นหรือไม่
2. ต้นทุนการกู้ยืมใหม่ จะขึ้นไปเท่าไหร่? ถ้าดอกของหุ้นกู้ Coreweave ยังอยู่ระดับ 15% ขึ้นไป การระดมทุนเพิ่มเพื่อขยายกำลังการผลิตจะแพงและยากขึ้นมาก ซึ่งอาจบีบให้บริษัทต้องชะลอแผนลงทุน อันนี้ น่ากังวลเหมือนกันถ้าเกิดขึ้น
3. การสนับสนุนจาก Nvidia และลูกค้ารายใหญ่ยังอยู่ไหม? Nvidia มีข้อตกลงรองรับกำลังการผลิตที่ขายไม่ออกบางส่วน และ CEO Jensen Huang ออกมาลดความกังวล แต่ตลาดยังไม่เชื่อเต็มที่ ต้องรอดูต่อไป
---
แนวโน้มราคาหุ้น Coreweave และตัวอื่นๆที่เกี่ยวข้อง
- หุ้นและหุ้นกู้ CoreWeave: ยังมีความเสี่ยงผันผวนสูงในระยะสั้น ถ้าตลาดยังโฟกัสที่หนี้และดอกเบี้ยมากกว่า backlock ราคาหุ้นอาจถูกกดดันต่อเนื่อง ขณะที่ตัวหุ้นกู้อาจถูกเทขายเพิ่มถ้าความเชื่อมั่นไม่ฟื้น
- กลุ่ม Newcloud และบริษัทกู้ยืมเพื่อลงทุน AI: มีโอกาสถูกปรับฐานต่อเนื่องในระยะสั้นถึงกลาง ตราบใดที่ตลาดยังสงสัยเรื่องการเปลี่ยน backlog เป็นกระแสเงินสด
- หุ้นชิปและโครงสร้างพื้นฐาน AI ขนาดใหญ่: อาจถูกกระทบแบบจำกัด เพราะลูกค้าหลักยังมีงบประมาณ แต่อาจเห็นการหมุนเงินออกจากชื่อที่มี leverage สูงไปหาบริษัทที่มีงบดุลแข็งแรงกว่า
---
มุมมอง Mr.Messenger
เรื่องนี้ไม่ใช่สัญญาณว่า “AI จบแล้ว” แต่เป็นสัญญาณว่าตลาดเริ่มแยกแยะระหว่าง
- บริษัทที่มีกระแสเงินสดจริงและงบดุลแข็ง
- กับบริษัทที่พึ่งพาหนี้มหาศาลและรายได้ในอนาคต
สำหรับการลงทุนในธีม AI ต่อไป ควรพิจารณา:
- ลดหรือหลีกเลี่ยงการถือครองโดยตรงในบริษัท Neocloud ที่มี leverage สูงมากอย่าง CoreWeave ในช่วงนี้
- เน้นบริษัทที่มีงบดุลแข็งแรงและกระแสเงินสดบวกในห่วงโซ่ AI (เช่นผู้ผลิตชิปชั้นนำหรือผู้ให้บริการคลาวด์รายใหญ่ที่มีความสามารถในการสร้างรายได้จาก AI อยู่แล้ว)
- ถ้ายังอยากได้ exposure ในโครงสร้างพื้นฐาน AI อาจพิจารณาผ่านกองทุนหรือบริษัทที่มีสัดส่วนหนี้ต่ำกว่า และติดตามการเปลี่ยนแปลงของ CDS Spread และ Bond Yield ของกลุ่มนี้เป็นตัวชี้วัดความเสี่ยงอย่างใกล้ชิด
- พักเงินในกองทุนตราสารหนี้ระยะสั้นส่วนหนึ่ง เพราะถ้าความกังวลเรื่องหนี้ AI ลุกลาม อาจเปิดโอกาสซื้อชื่อบริษัท AI ที่แข็งแกร่งในราคาที่ถูกกว่าวันนี้ได้
ตลาดกำลังบอกว่า “ความต้องการ AI มีจริง แต่การกู้ยืมเพื่อสร้างมันต้องมีหลักฐานกระแสเงินสดรองรับ” ถ้า CoreWeave และบริษัทลักษณะเดียวกันพิสูจน์ได้ว่า backlog แปลงเป็นเงินสดได้ตามแผน ตลาดจะกลับมาให้ความเชื่อถือ แต่ถ้าช้าเกินไป ความเสี่ยงด้านเครดิตอาจกลายเป็นแรงกดดันต่อธีม AI ในวงกว้างได้ครับ
Mr.Messenger รายงาน

ตลาดหุ้นสหรัฐฯ โชว์ฟอร์ม Comeback พลิกจากติดลบหนักกลับมาปิดในแดนบวกได้อย่างน่าประทับใจ แม้ต้องเผชิญกับตัวเลขเงินเฟ้อฝั่งผู้ผลิต (PPI) ที่พุ่งขึ้นร้อนแรงที่สุดในรอบ 4 ปีครึ่ง
แต่แรงหนุนจากการไหลเข้าของเงินทุนสู่ "พันธบัตรรัฐบาล" ในฐานะ Safe-Haven ได้ช่วยฉุดให้ Bond Yields ร่วงลงอย่างมีนัยสำคัญ และกลายเป็นตัวช่วยพยุงตลาดหุ้นไว้ได้ในท้ายที่สุด
---
📌 สรุปภาพรวมตลาด
* ดัชนี Dow Jones: พุ่งขึ้น +1.1% ปิดที่ 52,177.81 จุด
* ดัชนี S&P 500: ขยับขึ้น +0.3% ปิดที่ 7,744.81 จุด (พลิกกลับมาจากที่เคยร่วงลงไปถึง -0.6%)
* ดัชนี NASDAQ: ปรับตัวขึ้น +0.1% ปิดที่ 26,713.03 จุด (พลิกกลับมาจากติดลบหนักถึง -1.4% ในช่วงแรกของการซื้อขาย)
* อัตราผลตอบแทนพันธบัตร (Treasury Yields): ยีลด์ 10 ปี ดิ่งลงแรง 10.1 bps มาอยู่ที่ 5.088% ขณะที่ยีลด์ 2 ปี ลดลง 4.7 bps มาอยู่ที่ 4.755%
* ราคาน้ำมันดิบ: น้ำมันดิบ WTI ทะยานขึ้น +3% แตะ $97.10 หลังสต็อกน้ำมันดิบสหรัฐฯ ลดลงมากกว่าคาด ส่วน Brent ทรงตัวแถว $104.40 จากข่าวทรัมป์อาจผ่อนปรนการคว่ำบาตรเรือขนส่งน้ำมันเพื่อลดค่าขนส่งเรือ
---
📌 ดัชนี PPI พุ่งกระฉูด: เงินเฟ้อฝั่งผู้ผลิตโตแรงที่สุดนับตั้งแต่ปี 2022
รายงานจากกระทรวงแรงงานสหรัฐฯ (BLS) ระบุว่า:
* PPI รายเดือน (M/M): เดือน ก.ย. พุ่งขึ้น +1.3% M/M (สูงกว่าคาดการณ์ที่ 0.3% อย่างมาก และเป็นการพุ่งขึ้นต่อเดือนที่แรงที่สุดในรอบ 4 ปีครึ่ง)
* PPI รายปี (Y/Y): พุ่งแตะ +6.3% Y/Y (สูงกว่าคาดการณ์ที่ 5.3%) ถือเป็นระดับสูงสุดนับตั้งแต่เดือนธันวาคม 2022
* ปัจจัยหลัก: หมวดพลังงานขั้นสุดท้าย (Final Demand Energy) พุ่งขึ้นถึง +10.8% M/M คิดเป็นสัดส่วนมากกว่า 80% ของการเพิ่มขึ้นของราคาสินค้าทั้งหมด
* ข้อมูลเศรษฐกิจอื่น: ยอดขายปลีก (Retail Sales) เดือน ก.ย. เพิ่มขึ้น +0.8% M/M (ดีกว่าคาดที่ 0.3%) และยอดขอสวัสดิการว่างงานครั้งแรกอยู่ที่ 199,000 ราย สะท้อนเศรษฐกิจและกำลังซื้อผู้บริโภคที่ยังคงแข็งแกร่ง
---
📌 3. ทำไมพันธบัตรรัฐบาลถึงกลับมาแรลลี่ได้?
โดยปกติ เมื่อตัวเลขเงินเฟ้อออกมาพุ่งสูงเกินคาด อัตราผลตอบแทนพันธบัตรจะต้องปรับตัวสูงขึ้นเพราะตลาดจะคาดว่า Fed จะขึ้นดอกเบี้ยต่อ แต่ในครั้งนี้ ตลาดพันธบัตรรัฐบาลกลับเกิดแรงซื้ออย่างหนัก (Yields ปรับลง) เนื่องจาก:
* ความกังวลในกลุ่มหุ้นเทคโนโลยีและ AI: นักลงทุนเริ่มกังวลเรื่องการลงทุนเกินตัว (Overinvestment), การออกหุ้นกู้/ตราสารหนี้ภาคเอกชนมหาศาลเพื่อสร้าง Data Center, และการแข่งขันจากชิปจีน (CXMT)
* การย้ายเงินสู่สินทรัพย์ปลอดภัย (Flight to Quality): ความเสี่ยงในตลาดส่งผลให้นักลงทุนโยกย้ายเงินทุนออกจากหุ้นเทคฯ และสินทรัพย์เสี่ยง เข้าสู่พันธบัตรรัฐบาลสหรัฐฯ เพื่อความปลอดภัย
* โอกาสขึ้นดอกเบี้ยของ Fed รอบหน้ายังน้อย: เครื่องมือ CME FedWatch Tool ชี้ว่า โอกาสที่ Fed จะขึ้นดอกเบี้ย 0.25% ในการประชุมปลายเดือนนี้ ดีดขึ้นไปแตะ 34% ช่วงสั้นๆ ก่อนจะย่อตัวลงมาเหลือ 27%
---
📌 ดราม่าวงการ AI: หุ้น Neocloud ผันผวน - Anthropic ชะลอตัว
* วิกฤต Neocloud: กลุ่มผู้ให้บริการคลาวด์เช่า GPU ถูกเทขายอย่างหนัก หลัง Gartner ออกรายงานคาดการณ์ว่าภายในปี 2030 ผู้ให้บริการ Neocloud กว่า 80% จะต้องเลิกดำเนินงานอิสระ ส่งผลให้ CoreWeave ร่วงหนักและราคาหุ้นกู้ดิ่งลง
* Jensen Huang กู้วิกฤต: Jensen Huang CEO ของ Nvidia (ผู้ถือหุ้นรายใหญ่อันดับ 2 ของ CoreWeave) ออกมายืนยันความมั่นคงทางการเงินของ CoreWeave ว่าไม่จำเป็นต้องมีแผนอุ้ ส่งผลให้หุ้น CoreWeave เด้งกลับมาปิดบวกเกือบ +6%
* Anthropic: มีรายงานว่าแจ้งนักลงทุนสถาบันถึงรายได้ Q3 ที่เพิ่มขึ้น 45% เป็น $16.8 พันล้านดอลลาร์ แม้ตัวเลขจะสูงแต่สปีดการเติบโตของรายได้เริ่มชะลอตัวลงเมื่อเทียบกับไตรมาสก่อนหน้า
* TSMC สวนกระแส: รายงานกำไรไตรมาส 3 ทำสถิตินิวไฮสูงสุดเป็นประวัติการณ์ที่ NT$7.63 แสนล้าน (พุ่ง +69% Y/Y) พิสูจน์ให้เห็นว่าอุปสงค์ชิปขั้นสูงยังแข็งแกร่ง
---
💡 บทวิเคราะห์ Mr.Messenger
ตลาดในขณะนี้กำลังซื้อขายบนความผันผวนสูง นักลงทุนกำลังชั่งน้ำหนักระหว่าง "กำไรบิ๊กเทคฯ และดีมานด์ AI" กับ "ต้นทุนพลังงาน เงินเฟ้อ และภาระหนี้กู้ยืม"
การที่พันธบัตรรัฐบาลกลับมาทำงานเป็นสินทรัพย์ปลอดภัย ถือเป็นสัญญาณว่าตลาดเริ่มระมัดระวังความเสี่ยงเรื่องวงจรเครดิต (Credit Cycle) มากขึ้น
ไฮไลต์สำคัญวันนี้ ตลาเจะไปจับตาการแถลงข่าวของ Kevin Warsh ประธาน Fed ณ ศูนย์ฯ สิริกิติ์ กรุงเทพฯ เวลา 10:30 น. (ตามเวลาประเทศไทย) อย่างใกล้ชิด เพราะจะเป็นการส่งสัญญาณทิศทางดอกเบี้ยครั้งสุดท้ายก่อนเข้าสู่ช่วง Blackout Period ก่อนการประชุม FOMC ปลายเดือนนี้ครับ
Mr.Messenger รายงาน

🚨 วิกฤตเทขาย AI ลามทั่วโลก! KOSPI ดิ่งหนักจนต้องหยุดการซื้อขาย - Nikkei ทรุด 5%
ตลาดหุ้นเอเชียวันนี้เจอแรงเทขายในกลุ่มเซมิคอนดักเตอร์และชิป AI อย่างหนักหน่วง ท่ามกลางความกังวลเรื่องอัตราเงินเฟ้อสหรัฐฯ ที่พุ่งสูงเกินคาด (3.7% YoY) และการตั้งคำถามต่อความสามารถในการทำกำไรจริง (Monetization) ของบริษัทใน AI Supply Chain
---
📌 สรุปการเคลื่อนไหวตลาดเอเชีย
* ตลาดเกาหลีใต้โดนถล่มจนถูกสั่งหยุดการซื้อขายอีกวัน:
ดัชนี KOSPI ซึ่งมีสัดส่วนหุ้นเซมิคอนดักเตอร์สูง ดิ่งลงแรงถึง -8% จนต้องเปิดใช้นโยบายหยุดการซื้อขายชั่วคราว
* หุ้นยักษ์ใหญ่อย่าง SK Hynix ร่วงลงเฉียด -11% ส่วน Samsung Electronics ดิ่งลง -9.3%
* หุ้น AI อื่นๆ ร่วงหนักยิ่งกว่า เช่น Samsung Electro-Mechanics (ผู้ผลิตชิ้นส่วนเซิร์ฟเวอร์ AI) ดิ่ง -15% และ Hyosung Heavy Industries (ผู้ผลิตอุปกรณ์ไฟฟ้า Data Center) ร่วง -13%
* ถ้านับจากจุดสูงสุดในเดือนมิถุนายนที่ KOSPI เคยพุ่งทะลุ 9,300 จุด ราคาหุ้น SK Hynix ปรับตัวลงมาแล้วถึง 58% และ Samsung ปรับลง 44%
* แรงกระแทกลามไปตลาดญี่ปุ่นที่อื่นด้วย:
ดัชนี Nikkei 225 ของญี่ปุ่น ร่วงลง -5.3% นำโดย SoftBank Group (ผู้ลงทุนใน OpenAI) ที่ดิ่งลงเกือบ -10% และ Kioxia ร่วง -11%
* ดัชนี TAIEX (ไต้หวัน) ย่อตัวลง โดย TSMC ปรับลง -2% ก่อนการประกาศงบ Q3
* ฝั่งจีน ดัชนี CSI 300 ดิ่งลง -1.8% ต่ำสุดนับตั้งแต่เดือนสิงหาคม 2025 และดัชนี Star 50 ลบกำไรที่ทำมาตลอดทั้งปีออกทั้งหมดวันนี้
* เงินทุนแห่เข้าสู่สินทรัพย์ปลอดภัย (Flight to Safety) ชัดเจน:
ตลาดพันธบัตรฟื้นตัวอย่างแข็งแกร่งสะท้อนว่านักลงทุนกำลังโยกเงินออกจากสินทรัพย์เสี่ยง 10-Year Treasury Yield ปรับลดลง 9 bps มาอยู่ที่ 5.10% ขณะที่ยีลด์พันธบัตรรัฐบาลญี่ปุ่น (JGB) ลดลงมาอยู่ที่ 2.92%
Dollar Index ชะลอตัวลง 0.6% โดยเงินเยนและเงินยูโรกลับมาแข็งค่าขึ้นเมื่อเทียบกับดอลลาร์
---
🧨 4 ปัจจัยหลักเบื้องหลัง "การดิ่งลงของกระแส AI"
* พิษเงินเฟ้อพลังงานและดอกเบี้ย: ตัวเลข CPI สหรัฐฯ ที่พุ่งแตะ 3.7% จากราคาน้ำมันที่แพงขึ้นตามสงครามอิหร่าน ส่งผลให้ต้นทุนทางการเงิน (Discount Rate) ยังคงสูง
* งบการเงิน Anthropic ต่ำกว่าคาด: รายงานผลประกอบการของ Anthropic ที่ต่ำกว่าเป้า เข้ามาตอกย้ำความกังวลของนักลงทุนว่า "ยอดขายและกำไรจริงจาก AI ยังไล่ตามงบลงทุน (CapEx) ไม่ทัน"
* การก้าวขึ้นมาของชิปจีน (The CXMT Factor): การประกาศความสำเร็จของ CXMT ในการผลิตชิป DRAM เทคโนโลยี 4F² สร้างความกังวลระยะยาวต่อส่วนแบ่งตลาดและอำนาจการกำหนดราคาของเจ้าตลาดเดิมอย่าง Samsung, SK Hynix และ Micron
* ความเสี่ยงทางการเมืองจากการเลือกตั้งกลางเทอมสหรัฐฯ: นักลงทุนเริ่มกังวลว่าหากรัฐบาลสหรัฐฯ หลังการเลือกตั้งกลางเทอมเปลี่ยนผ่าน อาจนำไปสู่กฎระเบียบการควบคุม AI (AI Regulation) ที่เข้มงวดขึ้น
---
💡 มุมมอง Mr.Messenger
> ผมมองว่า “นี่ยังไม่ใช่จุดจบของธีมเทคโนโลยี AI" นะครับ
เป็นไปได้ว่า เกิดจากการ "ปิดสถานะและดึงเงินกลับของสถาบันต่างชาติ (Foreign Outflows & Deleveraging)" หลังจากที่ธีม AI มันเป็นธีมที่ร้อนแรงที่สุดธีมเนิงของโลกในช่วงที่ผ่านมา
แต่แม้ปัจจัยพื้นฐานในระยะยาวของเทคโนโลยี AI จะยังคงขยายตัวต่อ แต่ในระยะสั้น ตลาดกำลังปรับสมดุลราคา (Valuation Reset) เพื่อสะท้อนความเสี่ยงเรื่องดอกเบี้ยสูงและระยะเวลาการคืนทุนที่ยาวนานขึ้นครับ
คืนนี้ สายตาของนักลงทุนทั่วโลกจะจับจ้องไปที่การแถลงของ Kevin Warsh ประธาน Fed ณ กรุงเทพฯ ในเช้าวันศุกร์นี้ (10 โมงครึ่ง) ว่าจะส่งสัญญาณชะลอการขึ้นดอกเบี้ยเพื่อประคองตลาด หรือจะเดินหน้าสู้เงินเฟ้อต่อ
Mr.Messenger รายงาน

รายงานดัชนีราคาผู้บริโภค (CPI) ประจำเดือนกันยายนออกมาแล้วครับ สรุปคือ "ร้อนแรงกว่าที่คาด"
โดยเงินเฟ้อทั่วไป (Headline CPI) ปรับตัวขึ้นสู่ระดับ 3.7% YoY ซึ่งส่งผลกระทบโดยตรงต่อการคาดการณ์นโยบายของ Fed ในการประชุมช่วงปลายเดือนตุลาคมนี้
---
📌 สรุปสาระสำคัญ
ราคาน้ำมันเบนซินคือตัวเร่งหลัก
* การพุ่งขึ้นของราคาน้ำมันเบนซินคิดเป็นสัดส่วนมากกว่าครึ่งหนึ่งของแรงดันที่ทำให้ CPI ทั่วไปขยับสูงขึ้นในเดือนนี้
* ความผันผวนและวิกฤตพลังงานในตลาดโลกเริ่มส่งผ่านอย่างชัดเจนมายังต้นทุนการเดินทางและการใช้จ่ายประจำวันของผู้บริโภค
คาดการณ์ดอกเบี้ย Fed พลิก
* ก่อนหน้านี้ ตลาดให้น้ำหนักว่า Fed จะ "คงอัตราดอกเบี้ย" ในการประชุมวันที่ 27-28 ตุลาคม
* แต่ตัวเลข CPI ที่สูงกว่าคาด ได้จุดชนวนความเป็นไปได้ที่คณะกรรมการ FOMC อาจต้องพิจารณา "ปรับขึ้นอัตราดอกเบี้ยอีก 0.25%" ในเดือนตุลาคมนี้ทันที เพื่อสกัดกั้นไม่ให้เงินเฟ้อฝังรากลึก
* ดัชนี Core CPI (ไม่รวมอาหารและพลังงาน) แม้จะทยอยปรับตัวลดลงตามแนวโน้มเดิม แต่สปีดการลดลงยังคงล่าช้าและอยู่สูงกว่าระดับเป้าหมาย 2% ของ Fed อย่างมีนัยสำคัญ
---
💡 มุมมอง Mr.Messenger
ภาพ Higher for Longer ถูกตอกย้ำชัดขึ้น: นักลงทุนควรต้องเตรียมรับมือกับอัตราดอกเบี้ยที่อาจขยับขึ้นอีก และจะถูกตรึงอยู่ในระดับสูงยาวนานกว่าที่เคยประเมินไว้
ภาพนี้จะกดดัน Valuation หุ้น Growth โดยอัตราผลตอบแทนพันธบัตรรัฐบาล ยังมีแนวโน้มปรับตัวสูงขึ้นตอบรับข่าว
ควรคิดถึงกลยุทธ์ตั้งรับ: กระจายพอร์ตในสินทรัพย์ที่ทนทานต่อเงินเฟ้อ เช่น หุ้นกลุ่มพลังงาน (Energy Sector) หรือตราสารหนี้ระยะสั้นที่ให้ผลตอบแทนสูง เพื่อลดความผันผวนของพอร์ตการลงทุนในระยะสั้นด้วยนะครับ
Mr.Messenger รายงาน

ตัวเลขไตรมาส 3 ของสิงคโปร์ออกมาเมื่อเช้านี้ เศรษฐกิจขยายตัว 5.4% YoY สูงกว่าที่นักเศรษฐศาสตร์คาดไว้ที่ 5%
ฝั่งไทย ผู้ว่าแบงก์ชาติ คุณวิทัย รัตนากร บอกเมื่อวันอังคารว่า มั่นใจเศรษฐกิจปีนี้จะโตได้ 2.3% สอดคล้องกับนักวิเคราะห์ส่วนใหญ่ที่มอง 2–2.3% หลังจาก IMF เพิ่งปรับประมาณการไทยปี 2026 ขึ้นจาก 1.9% เป็น 2.1%
ตัวเลขสองตัวนี้ห่างกันไม่น้อย และมันไม่ได้เพิ่งเกิดปีนี้ครับ
สิงคโปร์รักษากรอบคาดการณ์ทั้งปีไว้ที่ 4.5–5.5% หลังจากปรับขึ้นสองครั้งในปีนี้ จากเดิมที่ต้นปีมองแค่ 1–3% ครึ่งปีแรกของเขายกตัวด้วยอุตสาหกรรมที่เกี่ยวข้องกับ AI และส่งออก ส่วนไตรมาส 3 ภาคการผลิตยังโต 7.5% แม้ชะลอจากไตรมาสก่อน โดยกลุ่มอิเล็กทรอนิกส์ วิศวกรรมความแม่นยำ และวิศวกรรมขนส่งยังหนุน ขณะที่เคมีและชีวการแพทย์อ่อนลง
ไทยก็มีจุดหนุนเหมือนกัน ผู้ว่าฯ วิทัย บอกว่าตัวขับหลักคือ ส่งออกที่คาดว่าจะโต 17–18% และการลงทุนโดยตรงจากต่างประเทศที่อาจเพิ่มขึ้นถึง 13% กระแส AI ก็เป็นหนึ่งในปัจจัยที่ช่วยพยุงการเติบโต ส่วนเงินเฟ้อคาดว่าจะอยู่ราว 2.2% ซึ่งสะท้อนว่าเศรษฐกิจยังทรงตัวได้ แม้จะเจอน้ำท่วม
แต่คุณวิทัยก็พูดต่อทันทีว่า ปัญหาเชิงโครงสร้างยังเป็นความกังวลหลักครับ
---
นี่คือจุดที่ต่างกันจริง ๆ
อัตราการเติบโตที่เป็นไปได้ของไทยลดลงมาอยู่ราว 2.7% จากช่วงที่เคยโตได้ 3–5% ในอดีต สาเหตุมีหลายข้อ
1. การลงทุนต่ำต่อเนื่องหลายสิบปี ผลิตภาพและความสามารถในการแข่งขันลดลงเพราะอุตสาหกรรมดั้งเดิมเสียเปรียบ
2. แรงงานหดตัวเพราะเข้าสู่สังคมสูงวัย ระบบการศึกษาที่ยังอ่อน และหนี้ครัวเรือนที่อยู่ที่ 86–87% ของ GDP ซึ่งจัดว่าสูงมากในระดับโลก
3. หนี้สาธารณะก็ยังเป็นประเด็น
สิงคโปร์ไม่มีปัญหาเหล่านี้ในระดับเดียวกัน เพราะเขาเล็ก เปิดรับแรงงานต่างชาติได้ ลงทุนโครงสร้างพื้นฐานต่อเนื่อง และมีอุตสาหกรรมที่เกาะกระแสเทคโนโลยีได้เร็วกว่า ภาคการผลิตของเขาไม่ได้ใหญ่โต แต่ชิ้นส่วนที่เหลืออยู่คือ ชิ้นที่ยังมีออเดอร์จาก AI และอิเล็กทรอนิกส์
ไทยมีฐานการผลิตที่ใหญ่กว่า แต่หลายส่วนยังอยู่ในอุตสาหกรรมที่โตช้า หรือถูกแย่งตลาด และเงินที่ควรไปลงทุนใหม่ถูกดึงไปจ่ายหนี้ครัวเรือนและหนี้สาธารณะ
ผู้ว่าฯ วิทัย บอกว่า ปัญหาโครงสร้างแบบนี้แก้ด้วยโครงการเดียวไม่ได้ ต้องประสานงานหลายหน่วยงาน ธปท. จึงขยายบทบาทจากนโยบายการเงินอย่างเดียว ไปทำงานร่วมกับหน่วยงานอื่นเพื่อเร่งปฏิรูป พยุงเสถียรภาพ ยกระดับคุณภาพชีวิต และช่วย SME
---
คำถามที่หลายคนอยากได้คำตอบคือ แล้วไทยจะรวยเมื่อไหร่?
ถ้ามองจากตัวเลขปัจจุบัน คำตอบสั้น ๆ คือยังไม่ใช่ปีนี้หรือปีหน้า อัตราการเติบโตที่ 2% เศษ ๆ หมายความว่าเศรษฐกิจขยายตัวช้ากว่าที่เคย และช้ากว่าประเทศที่กำลังเกาะคลื่นเทคโนโลยีอย่างสิงคโปร์
สิ่งที่อาจเปลี่ยนภาพได้คือการลงทุนที่ฟื้นตัวจริง โดยเฉพาะ FDI ที่ผู้ว่าฯ มองว่าอาจโต 13% และถ้าการปฏิรูปที่เขาพูดถึงเริ่มเห็นผลในด้านผลิตภาพและแรงงาน ศักยภาพการเติบโตที่ตอนนี้อยู่ราว 2.7% ซึ่งขยับขึ้นได้เล็กน้อย
แต่ตราบใดที่หนี้ครัวเรือนยังสูง และการลงทุนยังต่ำกว่าที่ควร ช่องว่างระหว่างไทยกับสิงคโปร์จะยังกว้างอยู่ดีครับ
สำหรับไทยเรา ถ้าส่งออกโตแรงแต่การลงทุนยังไม่ตาม ภาพการเติบโตจะยังเป็นแบบพึ่งภายนอกมากกว่าพึ่งตัวเอง
สิงคโปร์โตได้เร็วเพราะโครงสร้างที่เขาสะสมมาพอดีกับจังหวะ AI
ไทยเรามีโอกาสครับ ประตูเติบโตไม่ได้ปิดตาย แต่ต้องใช้เวลาแก้ปัญหาที่สะสมมานานกว่านั้น
Mr.Messenger รายงาน

🚨 Wallstreet ผันผวนรับงบแบงก์ใหญ่ - หุ้นชิปกดดันต่อ - น้ำมันดิบทรงตัว 🇺🇸📉
โดยดัชนี Dow Jones พลิกกลับมาร่วงลงหลังจากบวกขึ้นไปถึง 0.9% ในช่วงแรก ท่ามกลางการรายงานผลประกอบการไตรมาส 3 ของกลุ่มธนาคารพาณิชย์ยักษ์ใหญ่ และแรงกดดันอย่างต่อเนื่องในกลุ่มหุ้นเทคโนโลยีและชิปหน่วยความจำ
---
📌 ภาพรวมดัชนีหลัก
* ดัชนี S&P 500: ปิดทรงตัวที่ 7,806.26 จุด
* ดัชนี NASDAQ: ลดลง 0.2% ปิดที่ 27,204.38 จุด
* ดัชนี Dow Jones: ลดลง 0.4% ปิดที่ 51,670.99 จุด
* อัตราผลตอบแทนพันธบัตรรัฐบาล 10 ปี ปรับตัวลดลง 3.7 bps มาอยู่ที่ 5.209% ขณะที่ยีลด์ 30 ปี ลดลงมาที่ 5.561%
* น้ำมันดิบ Brent ปรับลงเล็กน้อย 0.5% ที่ $106.13 ส่วน WTI ขยับขึ้น 1.0% ที่ $94.67
---
📌 หุ้นกลุ่มชิปยังโดนเทขายต่อ
หุ้นกลุ่ม Memory Chips ยังคงเผชิญแรงเทขายต่อเนื่อง นำโดย Micron ที่ปรับตัวลดลงเป็นวันที่ 4 ติดต่อกัน ขณะที่ดัชนี KOSPI ของเกาหลีใต้ดิ่งลงถึง 5.5% จากแรงขายในหุ้น Samsung และ SK Hynix
ประเด็นสำคัญจากผู้บริหารวงการเทคโนโลยี:
* Lip-Bu Tan (Intel): ระบุว่าต้นทุนต่อ Token ในการใช้งาน AI ของบริษัทจีนนั้นต่ำกว่าสหรัฐฯ มาก ส่งผลให้ Adoption ในจีนเป็นไปอย่างรวดเร็ว
* Hock Tan (CEO ของ Broadcom): ส่งสัญญาณเตือนเรื่องการลงทุน AI โดยระบุว่า "บริษัทส่วนใหญ่ยังไม่เห็นผลตอบแทนจากการลงทุน (ROI) ที่ชัดเจนจาก AI และนักลงทุนจำนวนมากกำลังคาดหวังสูงเกินไปเหมือนกำลังเล่นการพนันในคาสิโน"
---
📌 สรุปผลประกอบการกลุ่มธนาคารยักษ์ใหญ่
แม้ผลงานโดยรวมของกลุ่มธนาคารจะสะท้อนว่าเศรษฐกิจสหรัฐฯ ยังคงแข็งแกร่ง แต่ราคาหุ้นส่วนใหญ่ปรับตัวลดลงจากแรงเทขายทำกำไรและความกังวลเรื่องต้นทุน:
JPMorgan รายได้จากตลาดตราสารหนี้ลดลงจนกำไรพลาดเป้าเล็กน้อย แต่ปรับเพิ่มคาดการณ์รายได้ดอกเบี้ยสุทธิ (NII) ทั้งปีเป็น $1.062 แสนล้าน แต่ราคาหุ้นย่อปิด -0.8%
Jamie Dimon ระบุว่าเศรษฐกิจยังได้แรงหนุนจากการบริโภคและการลงทุนภาคธุรกิจ แต่ต้องระวังการขาดดุลการคลังและเงินเฟ้อ
Citigroup รายได้และกำไรดีกว่าคาด กำไรสุทธิพุ่ง 40% Y/Y แตะ $5.25 พันล้าน ทำสถิติรายได้ไตรมาสดีที่สุดในรอบทศวรรษ แต่หุ้นร่วงแรงถึง -5.6%
Jane Fraser ระบุว่าผลการดำเนินงานขยายตัวได้ดีในทุกกลุ่มธุรกิจ
Wells Fargo รายได้ดอกเบี้ยสุทธิ (NII) เพิ่มขึ้น 5% Y/Y จากยอดสินเชื่อและการลงทุนที่เติบโต ปิดตลาด -3.1%
Charlie Scharf ยืนยันว่าการใช้จ่ายของผู้บริโภคยังดี ยอดหนี้เสียยังอยู่ในระดับต่ำ
Goldman Sachs กำไรและรายได้ดีกว่าคาด รับแรงหนุนจากธุรกิจ Trading และ Investment Banking หุ้นปิดบวกได้ +0.2% ปรับตัวขึ้นได้เล็กน้อยสวนทางกับธนาคารอื่นในกลุ่ม
---
💡 มุมมอง Mr.Messenger
* ด่านทดสอบถัดไป: จับตาตัวเลขเงินเฟ้อ CPI เดือนกันยายนอย่างใกล้ชิด เพื่อประเมินทิศทางดอกเบี้ยของ Fed ในการประชุมปลายเดือนนี้
* นักลงทุนเริมมองว่า การที่เศรษฐกิจยังชะลอตัวแบบ Soft Landing จากปัญหาเงินเฟ้อ ทำให้บริษัทจดทะเบียนไม่สามารถใช้วิกฤตมหภาคเป็นข้ออ้างได้อีกต่อไป
แค่งบออกมา "ชนะคาดการณ์" ไม่พออีกแล้ว แต่ต้องแสดงให้เห็นถึง คุณภาพของกำไร ทั้งการคุมค่าใช้จ่าย และรักษามาร์จิ้นที่มั่นคง และ Guidance ที่น่าเชื่อถือด้วย
นี่ขนาดงบดียังโดนแรงขายนะ สัปดาห์หน้า งบกลุ่มเทตต้องดีขนาดไหนถึงลากตลาดกลับมาได้?
Mr.Messenger รายงาน

รายงานล่าสุดจาก IDC เผยให้เห็นถึงจุดเปลี่ยนครั้งใหญ่ในสมรภูมิเซมิคอนดักเตอร์โลก เมื่อยักษ์ใหญ่ชิป AI อย่าง Nvidia เริ่มสูญเสียส่วนแบ่งการตลาดในประเทศจีนอย่างมีนัยสำคัญในช่วงครึ่งแรกของปี 2026
---
นี่คือสรุปตัวเลขและประเด็นสำคัญ:
📌 สรุปตัวเลข 1H 2026 Market Snapshot
Nvidia จัดส่งชิปสำหรับ AI Data Center ในจีนได้เพียง 678,000 ชิ้น ในช่วง 6 เดือนแรกของปี 2026 ดิ่งลงถึง -44% เมื่อเทียบกับช่วงเดียวกันของปีที่แล้ว ส่งผลให้ส่วนแบ่งตลาดชิป AI ของ Nvidia ในประเทศจีนตกลงมาอยู่ที่ 34%
สาเหตุหลัก คือ:
1. มาตรการกีดกันจากสหรัฐฯ (US Export Controls): รัฐบาลสหรัฐฯเดินหน้ายกระดับการห้ามขายชิประดับท็อปให้แก่จีน
2. รัฐบาลจีนแบนชิปสเปกต่ำ: ฝั่งรัฐบาลปักกิ่งเองก็ปฏิเสธและอนุมัติการสั่งซื้อชิปเวอร์ชันลดสเปก (ที่สหรัฐฯ อนุญาตให้ขายได้) ในปริมาณที่จำกัดมาก เพื่อลดการพึ่งพาเทคโนโลยีสหรัฐฯ
---
การเว้นว่างของ Nvidia กลายเป็นโอกาสทองของบริษัทเทคโนโลยีสัญชาติจีนในการเร่งพัฒนาและผลิตชิปทดแทน นำทัพโดย Huawei
📊 สรุปอันดับส่วนแบ่งตลาดชิป AI ในประเทศจีน (1H 2026)
(อ้างอิงข้อมูลจาก IDC / Reuters)
🥇 1. Nvidia 🇺🇸 — 34%
🥈 2. Huawei 🇨🇳 — 28%
🥉 3. T-Head (Alibaba) 🇨🇳 — 7%
🏅 4. Cambricon 🇨🇳 — 5%
🏅 5. Kunlunxin (Baidu) 🇨🇳 — 4%
🏅 6. Hygon 🇨🇳 — 3%
🔹 อื่นๆ / In-house — 19%
---
มุมมอง Mr.Messenger
แม้ความต้องการชิป AI ของ NVidia ในฝั่งสหรัฐฯ และชาติตะวันตกจะยังคงแข็งแกร่งมหาศาล แต่การสูญเสียรายได้และฐานลูกค้าในตลาดจีน ซึ่งเป็นตลาดที่เคยสร้างรายได้สัดส่วนใหญ่ จะกลายเป็นปัจจัยกดดันเชิงโครงสร้างระยะยาว
และการขยับขึ้นมาครองส่วนแบ่งถึง 28% ของ Huawei (ผ่านชิปซีรีส์ Ascend) สะท้อนว่ายักษ์ใหญ่จีนรายนี้ก้าวข้ามข้อจำกัดด้านการผลิตชิปขั้นสูงได้เร็วกว่าที่สหรัฐฯประเมินไว้ครับ
และแม้ประสิทธิภาพต่อชิปอาจยังตามหลัง Nvidia แต่การทดแทนด้วยระบบ Cluster และซอฟต์แวร์ก็เริ่มตอบโจทย์ค่ายบิ๊กเทคจีนได้ดีขึ้น
และนี่คือหลักฐานว่า "สงครามชิป AI กำลังเข้าสู่ยุค สองระบบสองมาตรฐาน (Bifurcated Ecosystem)" ครับ
Mr.Messenger รายงาน

Samsung และ SK Hynix โดนเทหนัก หลังจีนประกาศความสำเร็จ DRAM รุ่นใหม่
หุ้นกลุ่มเซมิคอนดักเตอร์เผชิญความผันผวนอย่างหนัก โดยเฉพาะในฝั่งเอเชีย เมื่อผู้ผลิตชิปยักษ์ใหญ่ของจีนได้ประกาศความสำเร็จในการพัฒนาเทคโนโลยีหน่วยความจำรุ่นใหม่ ซึ่งสร้างความกังวลต่อการแข่งขันและส่วนแบ่งการตลาดในอนาคต
* จีนเร่งเครื่องพัฒนา 4F² DRAM: ChangXin Memory Technologies (CXMT) บริษัทผู้ผลิตหน่วยความจำรายใหญ่ของจีน ประกาศ แผนเปิดตัวผลิตภัณฑ์หน่วยความจำสำหรับเซิร์ฟเวอร์ (DDR5 RDIMM) ที่ใช้เทคโนโลยีล้ำสมัย 4F² ภายในสิ้นปีนี้
เทคโนโลยีนี้ช่วยให้หน่วยความจำมีความหนาแน่นสูงขึ้นโดยการลดพื้นที่เซลล์ลงเมื่อเทียบกับดีไซน์เดิม ซึ่งถือเป็นการท้าทายผู้นำตลาดอย่าง Samsung และ SK Hynix ตรงๆ
* ผลกระทบ: ข่าวนึ้ส่งผลให้ราคาหุ้นของผู้นำตลาดอย่าง Samsung และ SK Hynix ร่วงลงอย่างหนัก โดยร่วงลงไปมากกว่า 6% และ 9% ตามลำดับ
การเทขายนี้ยังส่งผลให้ดัชนี Kospi ของเกาหลีใต้ปรับตัวลดลงต่ำกว่าระดับ 6,000 จุด และกระตุ้นให้เกิดการระงับการซื้อขายแบบ "sell-side trading curb" เป็นครั้งแรกในรอบเกือบ 2 เดือน
* ผู้ผลิตในสหรัฐฯ ก็ได้รับผลกระทบ: หุ้นของบริษัทหน่วยความจำของสหรัฐฯ อย่าง Micron และ SanDisk ก็ปรับตัวลดลงจากความกังวลเกี่ยวกับการแข่งขันที่เพิ่มขึ้นเช่นเดียวกัน
แม้ว่าบริษัทอย่าง Samsumg คาดว่าจะเปิดตัวผลิตภัณฑ์ที่ใช้เทคโนโลยี 4F² ได้ราวปี 2028 แต่การประกาศเป้าหมายที่ทะเยอทะยานของ CXMT ทำให้ตลาดต้องทบทวนความคาดหวังและประเมินความเสี่ยงด้านการแข่งขันในตลาดชิปหน่วยความจำอีกครั้ง
Mr.Messenger รายงาน

วอลล์สตรีทปิดตลาดแบบผสม! จับตาสัปดาห์ชี้ชะตาทั้ง "งบแบงก์ใหญ่" และ "เงินเฟ้อ CPI" 🇺🇸📊
ตลาดหุ้นสหรัฐฯ เปิดสัปดาห์นี้ (12 ต.ค. 2026) ด้วยภาวะทรงตัวและปิดผสมผสานกันไปครับ โดยตลาดขาดปัจจัยชี้นำใหม่ๆ เนื่องจากตลาดพันธบัตรสหรัฐฯ ปิดทำการในวันโคลัมบัส (Columbus Day)
---
นี่คือสรุปความเคลื่อนไหวล่าสุดก่อนเข้าสู่ช่วงหัวเลี้ยวหัวต่อของสัปดาห์:
📌 สรุปภาพรวมตลาด
* Dow Jones: ปิดบวก 0.4% (51,850.31 จุด) ได้รับแรงหนุนจากหุ้นบางตัวในกลุ่มบลูชิป
* S&P 500: ขยับลงเล็กน้อย 0.1% (7,807.36 จุด)
* Nasdaq: ปิดลบ 0.4% (27,245.90 จุด) โดนกดดันจากแรงเทขายในหุ้นกลุ่มเทคโนโลยีและเซมิคอนดักเตอร์
🚀 หุ้นเด่น-หุ้นร่วง (Key Movers)
* Micron Technology (-3.9%): เจอแรงกดดันหนักจาก 2 ปัจจัยหลัก คือ การแข่งขันที่สูงขึ้นหลังบริษัทจีน (CXMT) พัฒนาชิป DRAM รุ่นใหม่ได้สำเร็จ และความเสี่ยงจากการประท้วงหยุดงานของพนักงานกว่า 15,000 คนในไต้หวัน ซึ่งเป็นฐานการผลิตชิป HBM ที่สำคัญ
* Meta Platforms (+3.4%): สวนกระแสตลาดเทคฯ หลังเปิดตัวโมเดล AI รุ่นใหม่ "Muse Wonder" และ "Muse Wonder Full" สำหรับการใช้งานส่วนบุคคลและองค์กร ซึ่งต่อยอดความสำเร็จจากโมเดลแรกที่ฮิตติดชาร์ต App Store ไปเมื่อเดือนก่อน
* Salesforce (+2.1%): ได้รับการปรับเพิ่มน้ำหนักการลงทุน (Upgrade) จาก Bank of America โดยประเมินว่าลูกค้าระดับองค์กรจะไม่ทิ้งแพลตฟอร์มเดิมง่ายๆ แม้จะมีเทคโนโลยี AI เข้ามาท้าทายก็ตาม
---
🧨 3 ปัจจัยที่ต้องติดตามในสัปดาห์นี้
* ฤดูกาลงบ Q3 ของกลุ่มธนาคาร: วันอังคารนี้ (13 ต.ค.) เตรียมพบกับงบของ JPMorgan, Goldman Sachs, Wells Fargo และ Citi สิ่งที่ตลาดรอดูคือ "รายได้ดอกเบี้ยสุทธิ" และ "การตั้งสำรองหนี้เสีย" เพื่อประเมินว่าผู้บริโภคชาวอเมริกันยังทนทานต่อสภาวะดอกเบี้ยสูงได้ดีแค่ไหน
* ตัวเลขเงินเฟ้อ CPI & PPI: วันพุธและพฤหัสบดีนี้จะมีการประกาศดัชนีราคาผู้บริโภคและผู้ผลิต ซึ่งเป็นตัวแปรสำคัญที่จะชี้ขาดว่า Fed จะตัดสินใจอย่างไรในการประชุมปลายเดือนตุลาคม
* สถานการณ์น้ำมันและภูมิรัฐศาสตร์: ราคาน้ำมันดิบ Brent ขยับขึ้น 1.3% แตะ $106.09 ตลาดจับตาความตึงเครียดหลังเหตุโจมตีสนามบินในซาอุดีอาระเบีย
ขณะที่สหรัฐฯ พยายามเจรจากับรัสเซียเพื่อเพิ่มอุปทานน้ำมันดีเซลเข้าสู่ตลาดโลก ท่ามกลางความไม่แน่นอนของข้อตกลงหยุดยิงด้านพลังงานในยูเครน
---
💡 มุมมอง Mr.Messenger
> มันน่าสนใจตรงที่แม้สุดสัปดาห์ที่ผ่านมาจะมีเหตุการณ์ความตึงเครียดระดับโลกเกิดขึ้นมากมาย แต่นักลงทุนในตลาดหุ้นกลับมองข้ามข่าวร้ายทางภูมิรัฐศาสตร์ เพราะเชื่อว่ามันยังไม่กระทบโดยตรงต่อปัจจัยพื้นฐาน
อย่างไรก็ตาม การประกาศงบของกลุ่มธนาคารในสัปดาห์นี้อาจไม่ได้ช่วยสะท้อนภาพรวมของบริษัทในอุตสาหกรรมอื่นๆ มากนัก แต่มันจะเป็นกระจกบานใหญ่ที่สะท้อนถึง "สุขภาพการเงินของผู้บริโภค" และ "คุณภาพสินเชื่อ" ซึ่งเป็นรากฐานสำคัญของเศรษฐกิจสหรัฐฯ ในยุคดอกเบี้ยแพง
Mr.Messenger รายงาน

ตลาดฟิวเจอร์สฝั่งสหรัฐฯ เปิดด้วยด้วยสีเขียวอ่อนๆ (S&P 500 +0.12%, Nasdaq 100 +0.24%, Dow +0.05%) รับโมเมนตัมบวกต่อเนื่องจากสัปดาห์ที่แล้ว
ขณะที่ตลาดเอเชียก็เปิดบวกรับเช้าวันจันทร์เช่นกัน ท่ามกลาง 3 บททดสอบสำคัญที่นักลบทุนต้องเผชิญในสัปดาห์นี้
---
📌 1. ฤดูกาลงบ Q3: ความแข็งแกร่งจริง หรือแค่ AI Hype?
สัปดาห์นี้กลุ่มธนาคารยักษ์ใหญ่จะเรียงคิวกันประกาศผลประกอบการ (JPMorgan Chase, Bank of America, Citigroup, Goldman Sachs, Morgan Stanley และ Wells Fargo)
* ตัวเลขความคาดหวังสูงปรี๊ด: ข้อมูลจาก FactSet ประเมินว่ากำไรของบริษัทใน S&P 500 ไตรมาสนี้จะเติบโตถึง 29.6% ซึ่งจะเป็นการเติบโตระดับ >25% ติดต่อกันเป็นไตรมาสที่ 4 (แรงหนุนหลักมาจากการลงทุน AI Data Center)
* จุดชี้ชะตา (Forward Guidance): สิ่งที่ตลาดโฟกัสมากกว่าตัวเลขกำไร คือ Guidance ที่บริษัทต่างๆ จะสามารถรักษามาร์จิ้นและผลักภาระ "ราคาน้ำมันแพง" และ "ต้นทุนการกู้ยืมที่สูงลิ่ว" (จากบอนด์ยีลด์ที่พุ่งสูงสุดนับตั้งแต่ปี 2002) ไปยังผู้บริโภคได้หรือไม่?
📌 2. ชี้ชะตาเงินเฟ้อ: CPI & PPI
วันพุธนี้ (14 ต.ค.) เตรียมรับแรงกระแทกจากตัวเลข CPI เดือน ก.ย. และตามด้วย PPI ในวันพฤหัสบดี ตัวเลขชุดนี้จะเป็นตัวตัดสินว่า Fed จะวางท่าทีอย่างไรในการประชุมปลายเดือน และจะชี้ขาดทิศทางของตลาดพันธบัตรที่กำลังผันผวนอย่างหนัก
📌 3. ความเสี่ยงภูมิรัฐศาสตร์: สหรัฐฯ จ่อลุยฮูตีในเยเมน?
ราคาน้ำมันดิบ Brent ยังคงยืนแข็งแกร่งเหนือ $104 หลังทรัมป์ ส่งสัญญาณในช่วงสุดสัปดาห์ว่า สหรัฐฯ "กำลังพิจารณา" ที่จะเข้าร่วมกับซาอุดีอาระเบียในการตอบโต้ทางทหารต่อกลุ่มกบฏฮูตีในเยเมน (ซึ่งได้รับการหนุนหลังจากอิหร่าน)
* ความเคลื่อนไหวนี้เกิดขึ้นหลังเหตุโจมตีสนามบินริยาด และถือเป็นการเปิดความเสี่ยงที่สหรัฐฯ จะถูกดึงเข้าสู่สมรภูมิที่สองในตะวันออกกลาง
---
สัปดาห์นี้ถือเป็น "จุดตัด" สำคัญว่าปัจจัยพื้นฐานจะแข็งแกร่งพอที่จะอุ้มตลาดให้ฝ่าดงระเบิดของปัจจัยมหภาค (เงินเฟ้อ/ดอกเบี้ย/สงคราม) ได้หรือไม่นะครับ
Mr.Messenger รายงาน

สรุปจาก BCA Research โดย Doug Peta หัวหน้านักยุทธศาสตร์การลงทุนสหรัฐฯ น่าสนใจมากนะครับเลยเอามาให้อ่านกัน
เขาออกมาชี้มุมมองสำคัญว่า "ระดับของอัตราดอกเบี้ยจริง (Real Yield Level)" ส่งผลต่อผลตอบแทนของตลาดหุ้นมากกว่า "ทิศทาง (Direction)" พร้อมกางสถิติย้อนหลังตั้งแต่ปี 1948 ยืนยันว่า ยุคที่ Bond Yield ขยับขึ้น ไม่ได้หมายความว่าตลาดหุ้นจะต้องดิ่งเสมอไป
ผมสรุป 4 ประเด็นเปลี่ยนเกมและชุดข้อมูลสถิติที่นักลงทุนต้องรู้มาดูกัน
---
📊 1. สถิติย้อนหลัง: ทำไม Real Yield พุ่ง หุ้นถึงยังบวกได้?
* สถิติชนะขาด: เมื่ออัตราผลตอบแทนพันธบัตรรัฐบาลจริง (Real 10-Year Treasury Yield) ปรับตัวขึ้นมากกว่า 100 bps ดัชนี S&P 500 สามารถสร้างผลตอบแทนเฉลี่ยได้สูงถึง 9.9% ต่อปี ซึ่งสูงกว่าช่วงที่ Real Yield ลดลงเกิน 100 bps ที่ทำผลตอบแทนได้เพียง 5.5% ต่อปี (เปรียบเทียบกับค่าเฉลี่ยดัชนีทั้งหมดนับตั้งแต่ปี 1948 ที่ 8.2%)
* กลไกเบื้องหลัง: การเพิ่มขึ้นของ Real Yield มักจะเกิดขึ้นพร้อมกับ "การเติบโตทางเศรษฐกิจที่แข็งแกร่ง" และ Upward Earnings Revisions ซึ่งแรงดันฝั่งกำไรสามารถเอาชนะแรงกดดันด้าน Valuation ที่ถูกคิดลดราคาลงมาได้
---
🎯 2. ตัวเลขเปลี่ยนเกม: สถิติ Real Yield vs Potential Growth (2.0%)
BCA Research ประเมินว่า Potential Growth ของเศรษฐกิจสหรัฐฯ อยู่ที่ราว 2.0% (เทียบกับ Real Yield เดือนสิงหาคมที่ 1.59% และขยับเข้าใกล้ 2% หลังรวมตัวเลขเงินเฟ้อเดือนกันยายน) โดยสถิติย้อนหลังชี้ผลตอบแทน S&P 500 ไว้อย่างชัดเจน:
* Real Yield < 2.0% (และกำลังขยับขึ้น): S&P 500 สร้างผลตอบแทนเฉลี่ยพุ่งสูงถึง 11.8% ต่อปี
* Real Yield ขยับจากล่างขึ้นมาเหนือ 2.0%: ผลตอบแทนเฉลี่ยชะลอลงมาเหลือ 8.6% ต่อปี
* Real Yield ค้างอยู่ > 2.0% (ทั้งจุดเริ่มต้นและสิ้นสุด): ผลตอบแทนดัชนีพลิกกลับเป็น ติดลบ -1.3% ต่อปี
---
🏢 3. P/E Multiples & พฤติกรรมเงินทุน
* เส้นแดงเตือน Valuation: ดัชนี S&P 500 จะเริ่มเห็น P/E Multiples ถูกกดดันลงอย่างมีนัยสำคัญ ก็ต่อเมื่อ Real Yield พุ่งขึ้นไปแตะระดับ 5.5% ขึ้นไป ขณะที่ในช่วง 2% – 5% ระดับ Valuation ยังมีความผันผวนกว้าง
* ไม่มีการแห่โยกเงินออกระบบ: ข้อมูลย้อนหลังไม่พบหลักฐานว่านักลงทุนสถาบันจะแห่เทขายหุ้นเพื่อโยกเข้าพันธบัตรทันทีที่ Yield พุ่งขึ้น เนื่องจากสถาบันติดข้อกำหนดนโยบายการลงทุน ขณะที่นักลงทุนรายย่อยมักเลือกลงทุนตามผลงานของตลาดหุ้นในอดีตมากกว่า
---
⚠️ 4. 4 Checklist ที่นักลงทุนต้องเฝ้าระวัง
ชนวนเหตุที่จะทำให้เกิด "Stock-and-Bond Collision" (ตลาดหุ้นและพันธบัตรกอดคอกันร่วง)
จะเกิดขึ้นก็ต่อเมื่อ Real Yield ทรงตัวยืนเหนือระดับ Potential Growth (2.0%) ต่อเนื่องกันหลายเดือน โดย BCA แนะนำให้เฝ้าระวัง 4 จุดเสี่ยงหลัก:
* กำไรและคุณภาพหนี้ของ หุ้นขนาดเล็ก (Small-Caps): เปราะบางที่สุดเพราะพึ่งพาสินเชื่อสูง ต่างจากหุ้นใหญ่ที่ใช้การออกหุ้นกู้ดอกเบี้ยคงที่
* อัตราการผิดนัดชำระหนี้ภาคครัวเรือน (Household Delinquencies)
* การผิดนัดชำระหนี้และการปรับโครงสร้างหนี้ในกลุ่ม Private Equity
* ประสิทธิภาพและคุณภาพของสินเชื่อในตลาด (Credit Performance)
---
💡 มุมมอง Mr. Messenger
รายงานของ BCA Research ฉบับนี้ตอกย้ำว่า "ตลาดยังไม่ได้อยู่ในจุดที่ Bond Yield จะเข้ามาทำลายตลาดหุ้นพังทลายในทันที" ตราบใดที่ Real Yield ยังไม่ได้ค้างยืนเหนือระดับ Potential Growth (2%) เป็นระยะเวลานานหลายเดือน
อย่างไรก็ตาม กลุ่มที่น่าเป็นห่วงที่สุดคือ หุ้นขนาดเล็ก (Small-Caps) และบริษัทนอกตลาดที่มีหนี้ผันแปรสูง ในภาวะที่ Fed ยืนนโยบายสายเหยี่ยว
การเลือกลงทุนแบบ Flight to Quality โดยเน้นหุ้นใหญ่ที่มีงบดุลแข็งแกร่ง มีกระแสเงินสดหนาแน่น และคุมภาระหนี้สินได้ดี ยังคงเป็นกลยุทธ์ที่ปลอดภัยและสร้างผลตอบแทนได้ดีที่สุด
Mr.Messenger รายงาน

Wallstreet ปิดสวยรับสุดสัปดาห์! Tech รีบาวด์ - คลายกังวลสงครามก่อนเลือกตั้ง 🇺🇸🚀
ตลาดหุ้นสหรัฐฯ ปิดตลาดเมื่อคืนด้วยภาพบวก ดัชนีหลักกอดคอกันปิดเขียวและเก็บชัยชนะรายสัปดาห์ได้สำเร็จ (Dow Jones +0.83% หรือบวกกว่า 423 จุด, Nasdaq +0.64%) หลังจากเผชิญแรงเทขายอย่างหนักจากกลุ่มเทคโนโลยีในช่วงกลางสัปดาห์
---
นี่คือ 4 ประเด็นขับเคลื่อนตลาดที่เราต้องรู้ก่อนเปิดสัปดาห์หน้า:
* คลายแพนิก OpenAI หนุนกลุ่ม Tech รีบาวด์: ตลาดคลายความกังวลเรื่องรายได้ของ OpenAI หลังนักวิเคราะห์ชี้แจงว่าตัวเลข 5 หมื่นล้านดอลลาร์ในเดือน ก.ย. เป็นเพียงกลไกทางบัญชี และมีลุ้นพุ่งแตะ 7 หมื่นล้านดอลลาร์ในสิ้นปีจากฝั่งลูกค้าองค์กร (Enterprise)
ข่าวนี้ช่วยปลุกชีพหุ้น Megacap อย่าง Tesla (+1.8%), Nvidia (+1.5%) และ Microsoft (+1.2%) ให้กลับมาเป็นแกนนำดึงตลาดขึ้น
* แต่ตลาดเจอ SpaceX Effect: หุ้นกลุ่มสื่อสารกลายเป็นจุดอ่อนเดียวของตลาด หลัง SpaceX ของ Elon Musk บรรลุดีลกว้านซื้อคลื่นความถี่ต่ำ (Low-band spectrum) ทั่วประเทศ เพื่อปูทางให้ Starlink Mobile แข่งขันโครงข่ายภาคพื้นดิน
ข่าวนี้สร้างความหวาดผวาให้ตลาด จนเกิดการทุบหุ้นค่ายมือถือยักษ์ใหญ่ดิ่งเหวรุนแรง ทั้ง T-Mobile (-9.1%), AT&T (-7.4%) และ Verizon (-6.3%)
* สงครามลดอุณหภูมิ: ราคาน้ำมันดิบ Brent ย่อตัวลงสู่ระดับ $103 หลังทรัมป์ ยืนยันว่าสหรัฐฯ จะไม่โจมตีอิหร่านก่อนการเลือกตั้งกลางเทอมในเดือนพฤศจิกายน
การยืนยันนี้ช่วยล้าง "War Premium" หรือความกังวลเรื่อง Supply Shock ออกจากตลาดพลังงานชั่วคราว
* ผู้บริโภคอเมริกันเริ่มทนไม่ไหว: แม้ตลาดหุ้นจะฟื้น แต่ดัชนีความเชื่อมั่นผู้บริโภคเบื้องต้นเดือน ต.ค. (UoM Consumer Sentiment) กลับดิ่งลงมาอยู่ที่ 46.3 (ต่ำกว่าคาด) และเข้าใกล้สถิติต่ำสุดในประวัติการณ์
ภาพนี้สะท้อนให้เห็นว่าปัญหาเงินเฟ้อ ดอกเบี้ย และค่าครองชีพ กำลังกัดกินกำลังซื้อของภาคครัวเรือนอย่างหนัก ซึ่งอาจเป็นความเสี่ยงต่อ GDP สหรัฐฯ ในระยะยาว
---
สัปดาห์หน้าวอลล์สตรีทจะเข้าสู่ "ฤดูกาลประกาศผลประกอบการไตรมาส 3" อย่างเต็มรูปแบบ นำทัพโดยกลุ่มธนาคารยักษ์ใหญ่ (JPMorgan, BofA)
ตัวเลขกำไรจริงจะเป็นตัวตัดสินว่า ตลาดหุ้นที่เทรดอยู่บนความคาดหวังของธีม AI จะมีแรงส่งพื้นฐานมารองรับเพื่อวิ่งทำ New High ต่อได้หรือไม่
ส่วนแรงสั่นสะเทือนจาก SpaceX รอบนี้ทำให้เห็นเลยครับว่าในยุคนี้ไม่มีธุรกิจไหนปลอดภัยจากการถูก Disrupt
Mr.Messenger รายงาน

🚨 ราคาทองคำรีบาวด์พุ่ง +1.5% แตะ $4,218! รับอานิสงส์ดอลลาร์ชะลอ-ยีลด์ย่อตัว แม้ Fed ส่งสัญญาณขึ้นดอกเบี้ยสู้เงินเฟ้อ🪙📈
ตลาดสินค้าโภคภัณฑ์ในฝั่งเอเชียวันนี้(9 ต.ค. 2026) ฟื้นตัวได้บ้าง ราคาทองคำขยับขึ้นบวกแรงกว่า 1.5% หลังได้รับแรงหนุนจากดอลลาร์สหรัฐที่ชะลอการแข็งค่า และอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ที่ย่อตัวลงติดต่อกันเป็นวันที่สอง
---
📌 สรุปตัวเลขและภาพรวมตลาด
* ราคาทองคำ Spot: พุ่งขึ้น +1.5% แตะระดับ $4,218.15 ส่งผลให้ภาพรวมทั้งสัปดาห์ทองคำปรับตัวบวกขึ้นมาได้ +1.3%
* สัญญาทองคำล่วงหน้าสหรัฐฯ (Gold Futures): ปรับตัวขึ้น +1.5% อยู่ที่ $4,219.40
* กลุ่ม Precious Metal ตังอื่นก็กอดคอบวก:
* Silver บวกแรง +2.0% แตะ $60.63/ออนซ์
* Platinum พุ่ง +2.5% แตะ $1,686.15/ออนซ์
* LME Copper ปรับขึ้น +1.2% แตะ $14,512.33/ตัน
---
🧨 2 ปัจจัยหนุน VS 2 ปัจจัยกดดัน
🟢 ปัจจัยหนุนราคาทองคำ (Bullish Drivers)
* ดอลลาร์และยีลด์ย่อตัว: การพักฐานของดอลลาร์สหรัฐช่วยลดความกดดันต่อนักลงทุนที่ถือครองสกุลเงินอื่น ขณะที่ 10-Year Yield ปรับลดลงต่อเนื่อง ช่วยลดค่าเสียโอกาสในการถือครองทองคำซึ่งเป็นสินทรัพย์ที่ไม่ให้ดอกเบี้ย
* แรงซื้อจากธนาคารกลางและหนี้สาธารณะ: ตลาดยังคงได้รับแรงหนุนระยะยาวจากความต้องการเข้าซื้อทองคำเป็นทุนสำรองอย่างต่อเนื่องของธนาคารกลางทั่วโลก (โดยเฉพาะธนาคารกลางจีน: PBOC) ประกอบกับความกังวลเรื่องระดับหนี้สาธารณะที่พุ่งสูงขึ้นในหลายประเทศมหาอำนาจ
🔴 ปัจจัยกดดันที่ต้องระวัง (Bearish Risks)
* วิกฤตพลังงานดันเงินเฟ้อพุ่ง: ราคาน้ำมันดิบ Brent ยังคงทะยานยืนเหนือ $104 จากความเสี่ยงของการหยุดชะงักด้าน Supply ในตะวันออกกลาง ต้นทุนพลังงานที่แพงขึ้นกำลังเป็นแรงกดดันหลักไม่ให้เงินเฟ้อลงสู่เป้าหมาย
* Fed ส่งสัญญาณเดินหน้าขึ้นดอกเบี้ย: Alberto Musalem ประธาน Fed สาขาเซนต์หลุยส์ ออกมาเตือนว่า Fed อาจจำเป็นต้องขึ้นดอกเบี้ยเพิ่มเติมในช่วง 6–9 เดือนข้างหน้า เพื่อดึงเงินเฟ้อกลับสู่เป้าหมาย 2%
* คาดการณ์ตลาด (CME FedWatch): ให้น้ำหนักโอกาสขึ้นดอกเบี้ยพุ่งสูงถึง 82% สำหรับการขึ้นดอกเบี้ยในการประชุมเดือนธันวาคม
---
💡 มุมมอง Mr.Messenger
> ทองคำฟื้นตัวในกรอบจำกัด ตราบใดที่ราคาน้ำมันยังบีบให้ Fed ต้องคงดอกเบี้ยระดับสูง
> ถ้าราคาทองคำเหนือระดับ $4,200 ในสัปดาห์นี้ถือเป็นสัญญาณเชิงบวกเชิงเทคนิคในระยะสั้น อย่างไรก็ตาม กรอบการขึ้นยังคงถูกจำกัด โดยปัจจัยมหภาคขนาดใหญ่
* ในสภาวะที่เงินเฟ้อเกิดจาก "ช็อกด้านอุปทานพลังงาน (Oil Shock)" มันจะกดดันให้ธนาคารกลางทั่วโลกต้องใช้นโยบายการเงินแบบ Hawkish และตรึงดอกเบี้ยไว้ในระดับสูง ซึ่งย้อนกลับมากดดันราคาทองคำอีกต่อหนึ่ง
* กลยุทธ์การลงทุน: นักลงทุนควรติดตามตัวเลขเงินเฟ้อและทิศทางราคาน้ำมันต่อ หากราคาน้ำมันดิบ Brent สามารถย่อตัวลงได้ จะช่วยปลดล็อกให้ทองคำขยับขึ้นได้ผ่อนคลายมากขึ้น
Mr.Messenger รายงาน

🚨 วอลล์สตรีทร่วงต่อเป็นวันที่ 2! พิษข่าวสะพัดรายได้ OpenAI ต่ำกว่าคาดทุบหุ้นเทคฯ - ทรัมป์การันตีไม่ถล่มอิหร่านก่อนเลือกตั้งกลางเทอม 🇺🇸📉🔥
ตลาดหุ้นสหรัฐฯ ปิดลบต่อเนื่องเป็นวันที่สองเมื่อคืน รับแรงกดดันจากหุ้นกลุ่มเทคโนโลยี หลังมีรายงานข่าวเรื่องรายได้ของ OpenAI ต่ำกว่าที่เคยประเมินไว้ ขณะที่ตลาดพันธบัตรเริ่มชะลอการเทขายชั่วคราว
---
นี่คือสรุปภาพรวมและประเด็นสำคัญที่ครับ
📌 สรุปไฮไลต์ตลาดและประเด็นสำคัญ
* หุ้นเทคฯ ร่วงยกแผงเซ่นข่าว OpenAI: ดัชนี S&P 500 ปิดลบ 0.5% (7,764.51 จุด) ขณะที่ Nasdaq ดิ่งหนัก 1.3% (27,193.34 จุด) โดนฉุดโดยกลุ่มเทคโนโลยีที่ร่วงเกือบ 2% หลัง Financial Times รายงานว่า Annualized Revenue ของ OpenAI ต่ำกว่าที่เคยส่งสัญญาณไว้กับนักลงทุนถึงราว 20,000 ล้านดอลลาร์
* ดีลระดมทุน AI ระดับแสนล้านยังสะพัด: แม้จะมีข่าวรายได้ แต่การอัดฉีดทุนใน AI ยังคงหนาแน่น โดย Wall Street Journal รายงานว่า Broadcom กำลังรวบรวมทุนกว่า 50,000 ล้านดอลลาร์เพื่อพัฒนาชิป AI ร่วมกับ OpenAI, Oracle อยู่ระหว่างเจรจากับ Apollo และ Goldman Sachs เพื่อซื้อชิปล็อตใหญ่
ส่วน SpaceX ของ Elon Musk กำลังเจรจากู้เงิน 40,000 ล้านดอลลาร์เพื่อซื้อโปรเซสเซอร์จาก Nvidia
* ตลาดพันธบัตรพักหายใจ แต่ Demand ตราสารหนี้ระยะยาวแผ่ว: อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ชะลอตัวลง โดยยีลด์ 10 ปี ปรับลดลง 5.7 bps มาอยู่ที่ 5.221% และยีลด์ 30 ปี ปรับลง 5.9 bps มาอยู่ที่ 5.602%
อย่างไรก็ตาม ผลการประมูลพันธบัตรอายุ 30 ปี มูลค่า 22,000 ล้านดอลลาร์ ออกมาน่าผิดหวัง (Tailed) สะพัดถึงอุปสงค์จากสถาบันต่างชาติที่เริ่มแผ่วลง
* ทรัมป์เบรกความตื่นตระหนกสงครามอิหร่านก่อนเลือกตั้ง: ราคาน้ำมันดิบ Brent พุ่งขึ้น 3.3% ปิดที่ $103.55 จากเหตุโจมตีเรือในช่องแคบฮอร์มุซและการโจมตีซาอุฯ โดยกลุ่มฮูตี แต่ราคาย่อตัวลงจากจุดสูงสุด หลังทรัมป์ โพสต์ผ่าน Truth Social ยืนยันว่า สหรัฐฯ จะ "ไม่โจมตีอิหร่าน" ก่อนการเลือกตั้งกลางเทอมในวันที่ 3 พฤศจิกายนนี้ แม้จะยังคงมาตรการปิดล้อมทางทะเลไว้ก็ตาม
* โอกาส Fed คงดอกเบี้ยสูงถึง 81%: ตัวเลขผู้ขอรับสวัสดิการว่างงานครั้งแรก (Initial Jobless Claims) ลดลงเหลือ 197,000 ราย ต่ำสุดนับตั้งแต่เดือนกุมภาพันธ์ ส่งผลให้เครื่องมือ CME FedWatch บ่งชี้ว่า ตลาดให้น้ำหนักถึง 81% ที่ Fed จะคงอัตราดอกเบี้ยในการประชุมปลายเดือนตุลาคมนี้
---
💡 มุมมอง Mr.Messenger
> "จาก AI Hype สู่ AI Monetization: เมื่อตลาดเริ่มถามหาผลตอบแทนที่จับต้องได้"
> รายงานเรื่องรายได้ของ OpenAI ที่ต่ำกว่าคาด เป็นจุด Reality Check ตลาดกำลังสแกนแยกแยะระหว่าง "AI Spending" กับ "AI Monetization" การทุ่มเงินระดับหมื่นล้านดอลลาร์สร้าง Data Center หรือชิป จะต้องพิสูจน์ให้เห็นว่าสร้างผลตอบแทนได้คุ้มค่ากับต้นทุนเงินทุนที่สูงขึ้นตามบอนด์ยีลด์ระดับ 5.2%+
ในภาพรวม ตลาดหุ้นกำลังถูก Stress-Test ระหว่างต้นทุนการกู้ยืมที่สูงและภูมิรัฐศาสตร์ กับแรงส่งจากกำไรบริษัทจดทะเบียน เงื่อนไขที่จะทำให้ขาขึ้นเดินหน้าต่อได้มี 3 ข้อคือ:
ราคาน้ำมันหยุดพุ่ง, ยีลด์พันธบัตรหยุดไต่ระดับ และกำไรบริษัทจดทะเบียนโตต่อ
ซึ่งฤดูกาลประกาศงบไตรมาส 3 ของกลุ่มธนาคารใหญ่ในสัปดาห์หน้าจะเป็น 1 ในคำตอบสำคัญแรกของทดสอบนี้ครับ
Mr.Messenger รายงาน

หุ้นสหรัฐฯ ย่อตัวรับรายงานประชุม Fed - ตลาดพันธบัตรเดือด - น้ำมันดิบยืนเหนือ $100 🇺🇸📉
หลังจากดัชนี S&P 500 เพิ่งพุ่งทะลุจุดสูงสุดเป็นประวัติการณ์เหนือ 7,800 จุด ตลาดหุ้นสหรัฐฯ ก็เผชิญแรงขายทำกำไรหยุดสถิติปิดบวก 4 วันติดต่อกัน ท่ามกลางข้อมูลเศรษฐกิจมหภาคและการเมืองโลกที่ยังคลุมเครือ
นี่คือสรุป 4 ประเด็นหลักที่ขับเคลื่อนตลาดในตอนนี้ครับ:
* ตลาดหุ้นย่อตัวแตะเบรก: ดัชนี S&P 500 ปิดลบ 0.3% (7,798.14), Nasdaq ลดลง 0.2% และ Dow Jones ร่วง 0.7%
อย่างไรก็ตาม ดัชนีหลักสามารถฟื้นตัวขึ้นมาได้พอสมควรจากจุดต่ำสุดของวัน สะท้อนว่ายังมีแรงซื้อพยุงอยู่
* Bond Bloodbath & การประมูลครั้งสำคัญ: ตลาดพันธบัตรยังคงถูกเทขายอย่างหนักจากความกังวลเรื่องเงินเฟ้อและการออกหุ้นกู้มหาศาลเพื่อลงทุนโครงสร้างพื้นฐาน AI
US 10-Year Yield ขยับขึ้นมาที่ 5.286% แต่ยังถือว่าโชคดีที่การประมูลพันธบัตรมูลค่า 3.9 หมื่นล้านดอลลาร์ได้รับความสนใจอย่างล้นหลาม (แม้จะให้ผลตอบแทนสูงสุดนับตั้งแต่ปี 2000) ซึ่งช่วยเบรกไม่ให้ยีลด์พุ่งไปแรงกว่านี้
* รายงานการประชุม Fed (FOMC Minutes): คณะกรรมการ Fed ส่วนใหญ่มองตรงกันว่า "จำเป็นต้องขึ้นดอกเบี้ยอีก 1 ครั้งภายในสิ้นปีนี้" เพื่อจัดการกับเงินเฟ้อที่ฝังรากลึก
อย่างไรก็ตาม ข้อมูลเศรษฐกิจที่อ่อนแอลงเมื่อเร็วๆ นี้ (เช่น PCE และการจ้างงาน) ทำให้นักลงทุนเชื่อว่า Fed น่าจะข้ามการขึ้นดอกเบี้ยในเดือนตุลาคมไปก่อน
* สมรภูมิน้ำมันดิบ: ราคาน้ำมัน Brent แกว่งตัวผันผวนก่อนปิดบวก 0.7% ที่ $100.93 ข่าวการโจมตีเรือในช่องแคบฮอร์มุซและการปะทะในเยเมนผลักดันราคาขึ้น ก่อนที่จะถูกสกัดด้วยการประกาศระบายน้ำมันสำรองฉุกเฉินจากฝั่ง IEA และฝรั่งเศส (ดีเซล 10 ล้านบาร์เรล) เพื่อพยุงราคาพลังงานโลก
---
💡 มุมมอง Mr.Messenger
ตลาดหุ้นกำลังอยู่ในจุดวัดใจ แม้หุ้นสหรัฐฯ จะแสดงความแข็งแกร่ง ต้านทานยีลด์ที่ทะลุ 5.2% มาได้ด้วยความหวังจากธีม AI แต่ด่านทดสอบของจริงกำลังจะมาถึงในสัปดาห์หน้า นั่นคือ "Q3 Earnings Season"
เดราะเมื่ออัตราดอกเบี้ยระยะยาว (Discount Rate) พุ่งสูงขึ้น การประเมิน Valuation จะถูกกดดันหนัก วิธีเดียวที่ตลาดหุ้นจะยืนระยะและไปต่อได้ คือ บริษัทต้องโชว์ "การเติบโตของกำไรที่แข็งแกร่งจริงๆ" เพื่อมาชดเชยต้นทุนทางการเงินที่แพงขึ้น
เริ่มจากหุ้นกลุ่มธนาคาร (JPMorgan, BofA) และ Big Tech ถ้างบออกมาน่าผิดหวัง กระแสเงินทุนอาจเริ่มไหลออกจากหุ้นไปหาสินทรัพย์ปลอดภัยอย่างพันธบัตรที่ให้ผลตอบแทนไร้ความเสี่ยงระดับ 5.3% แทน ซึ่งข้อดีคือ คงกดยีลด์ลงได้บ้าง
แต่ถ้างบออกมาสวย ก็อาจเป็นหลักฐานว่า การลงทุนใน AI  ยังเป็นปัจจัยขับเคลื่อนตลาดต่อไปได้อีกระยะครับ
Mr.Messenger รายงาน
