

Solvency & Continuity Engineering (SCE) - Risk Modeling (SGRV): NOMOS-SIM | Quod naturalis ratio inter omnes homini constutuit
Chile
Joined March 2010
- Tweets41.8K
- Following438
- Followers479
- Likes15.2K




Asistí al encuentro Redes 2026 organizado por #ASEMBiobio y @ProChile de @DanielMasValdes Nosotros ofrecemos Consulting Enterprise Risk Management (ERM) con tecnología propietaria. La resiliencia es una ingeniería fiduciaria: previene el fat tail y protege contra barrera absorbnt
🤖 Made with AI

1
32
El mercado ha puesto el diagnóstico y la urgencia sobre la mesa en FES 2026; Nomos-Sim® tiene el modelo matemático y la arquitectura contractual para monetizarlo.

Durante la inauguración de FES Chile 2026, la directora ejecutiva de Acera, Ana Lía Rojas, abordó los cambios que ha generado la incorporación de baterías en la operación del sistema.
➡️ revistaei.cl/fes-2026-ana-li…
#Acera #FES #Almacenamiento #Energía #Electricidad #Chile

19
Power Purchase Agreement (PPA) in battery energy storage systems (BESS) are suffering misunderstunding that destroy asset in the long-term. Check it out @MinEnergia @JoseMSalazarX @ximerincon @jpmorgan @GoldmanSachs @ChinaEmbajada @DKAmbChile
53
Modeling is a fascinating thing. Let me share with you something about Financing Megaprojects #EPC in mining, energy or public-private trade.

16


Esto es lo que realmente constituye el arte del Crisis Management: cuando tu operación se detiene. La emergencia ha desbordado la capacidad de contención.

Clínica UC Christus de San Carlos de Apoquindo termina traslado de pacientes ante suspensión de operaciones por aluvión latercera.com/nacional/notic…

21
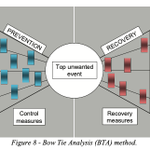
#Aluvion Para poner cada cosa en su lugar estimados @canal13 @TVN @24HorasTVN @chilevision @meganoticiascl @Senapred @GobiernodeChile El modelo de análisis Bow-Tie permite distinguir con claridad donde iría el sistema de radar metereológico y donde las medidas de #contención

1
57
Y una última cosa. El aluvión es una fuerza externa que causa una deriva de aquello que encuentra a su paso. Esto está simulado aquí por #Nomosim @canal13 @24HorasTVN @chilevision @Mega @GobiernodeChile @Ejercito_Chile @DeutscheWelle @FoxNews @latercera
24
Monsieur Clement retweeted

🌐 SEÑAL DF | Corte Suprema le pone freno a la CMF y abre nuevo escenario para las pólizas de garantía df.cl/senal-df/datos-de-sobr…

Hay que preguntarse ¿Qué anticipación permite el sistema de radares antes de aprobar la compra porque hay otras medidas necesarias y recursos escasos? @canal13 #MeEnterePorLaPrensa ;-)
19
Black Swans That Signal Warning: The Deterministic Paradigm in Catastrophic Risk Management
Traditional inspection and prevention techniques—such as ultrasound, dye-penetrant testing, certification audits, and Monte Carlo stochastic models—share a common trait: they were all in place and active at the Philadelphia Energy Solutions (PES) Refinery at the time of its 2019 collapse.
The reason is clear: traditional models measure past probabilities or surface-level failures, yet remain blind to the asset's continuous tensor dynamics.
With the Nomos-Sim® SGRV® engine, we replace probabilistic assumptions with deterministic physics:
34 Days of Lead Time: SGRV® identifies the elastoplastic degradation signature and the risk of collapse (Fat Tail) 34 days prior to the event, providing a critical window for management and reinsurers to execute genuine preventive actions.
Capital Efficiency and Reserve Release: By replacing stochastic over-dimensioning estimates with deterministic assessments, companies and insurers avoid tying up massive amounts of capital in contingency reserves (under Solvency II / Basel III capital adequacy frameworks), thereby freeing up actual liquidity for productive investment without increasing risk exposure.
We accompany this post with a 3D kinematic simulation of the model (IP-Protected Version), which demonstrates the stochastic model's blindness to the asset's tensor-based collapse.
Fiduciary governance assisted by the Geometric Vectorial Risk Simulator.
@ENERGY @MinEnergia @SEC_cl @Enaex_SA @BASF @Oxy_Chem
35
#RiskAssessment #RiskManagement #BlackSwan #HighEnergyOperation
Cómo los modelos actuarios de seguros (CAT) interpretan la estadística versus cómo el SGRV® lee la física real.
A continuación deconstruimos qué significan exactamente esa línea punteada roja, la línea amarilla y por qué existe esa enorme distancia física entre ambas en el gráfico:
1. ¿Qué representa la Línea Punteada Roja? (VaR99.6% / PML 250 años)
En la teoría de Pérdida Máxima Probable (PML - Probable Maximum Loss) y Valor en Riesgo (VaR) del reaseguro internacional:
- El Nivel de Confianza (99.6%): En la estadística de eventos extremos (Distribución de Pareto/GEV), el VaR_99.6% representa el límite de severidad que solo se espera superar el 0.4% de las veces en un año dado (100%−99.6%=0.4%).
- El Período de Retorno (250 años): Matemáticamente, un evento con una probabilidad anual del 0.4% ocurre, en promedio, una vez cada 250 años (0.0041=250 años).
- Ubicación en el Eje X (Severidad ≈10): La línea punteada roja está dibujada muy a la derecha (en el valor ∼10 del eje X) porque representa la magnitud de pérdida de un desastre catastrófico hipotético de "1 en 250 años". Es la barra de contención financiera que la aseguradora fija para cubrir la "Cola Pesada" (Fat Tail).
2. ¿Qué representa la Línea Amarilla? (El Micro-Estrés Evaluado)
La línea amarilla representa el indicador de riesgo que la mesa de suscriptores/auditores está monitoreando hoy en tiempo real (basado en la magnitud escalar de micro-sismicidad, presión de poros o variabilidad ordinaria de costos).
- Ubicación en el Eje X (Severidad ≈3.0 a 4.2): Se mueve en la zona izquierda de la curva (valores bajos de pérdida/frecuencia alta).
- Interpretación del Suscriptor CAT: La mesa de dinero observa la línea amarilla y dice:
"Nuestra carga evaluada hoy es de 3.5, y nuestro límite de alarma por contrato (la línea roja) está en 10.0. Estamos operando con un margen de seguridad enorme. El riesgo es insignificante (P(X≥3.5)∼0.001), por lo tanto, no se requiere ninguna acción operacional ni ajuste de reserva."
3. ¿Por qué la Línea Amarilla queda "tan alejada" de la Línea Roja?
Esa distancia horizontal abismal entre la línea amarilla y la roja es el corazón de la prueba de ceguera del modelo estocástico Monte Carlo / CAT:
La Ilusión Estocástica: El modelo CAT evalúa el riesgo únicamente como un escalar (magnitud L) derivado de series de tiempo históricas. El suscriptor concluye que la estructura está "completamente a salvo".
La Realidad Vectorial Física (Panel Derecho - SGRV®): Mientras la magnitud escalar (línea amarilla) no se mueve en el panel izquierdo, en el panel derecho el vector de fuerza está rotando 90∘ alineándose directamente con la geodésica débil del activo.
El Colapso Sin Aviso: Aunque la línea amarilla nunca se acercó a la línea roja en el gráfico de probabilidades, el activo colapsa catastróficamente en la realidad física porque la tensión pasa por encima del límite elástico.
#CisneNegro #FatTail #Nomosim #Simulador_Geometrico_Riesgo_Vectorial #SGRV
1
105
Monsieur Clement retweeted
Gobierno no renuncia al hidrógeno verde y profundiza convenio con la UE y Alemania
df.cl/empresas/energia/gobie…

Naturally, ENAP have been working under risky performance as the #Nomosim OSR clearly show it 👇🏼


Chile’s state oil company will shut part of the country’s largest oil refinery for maintenance, threatening to worsen the diesel crunch with global fuel markets never tighter bloomberg.com/news/articles/…

68
The Primary Objectives of a Merger (M&A) are:
- To increase market share
- To reduce operating costs
- To share technology and talent, and
- To strengthen financial standing.
This type of transaction is not without risk, although firms have access to established tools that support the process.
Today, I will present NOMOS-D2, our stochastic volatility index applied to a simulation of the CODELCO – Corporación Nacional del Cobre de Chile-Angloamerican sur S.A. los Bronces (Andina-Los Bronces) merger.
My aim is twofold: to demonstrate the potential of the Geometric Simulator and to show how NOMOS-D2 indicates the rate at which certainty regarding projected cash flows—for the 2025–2027 period—dissipates. This analysis compares Codelco’s current state with its projected standalone status in 2027 and the scenario of a Codelco-Anglo Sur merger.
What do we do?
We measure the rate of EBITDA dispersion over time (t+1) and link operations to cash flow. We capture how inventory friction, fixed capital rigidity, and operational noise flatten and distort the probability of cash flow—before the stock market or financial reporting systems register the impact.
Let's look at the projections:
- Net Sales: Codelco 2027 (standalone): US$18.25 billion; Codelco-Anglo Sur (projected merger): US$24.8 billion. Impact: +35.89% in sales scale.
- EBITDA/Gross Profit: Codelco 2027 (standalone): US$5,210,000; Codelco-AA (merger): US$7,450,000. Impact: +43% in cash generation.
- Days in Inventory: Codelco 2027: 84.2 days; Codelco-AA (merger): 48.5 days. Impact: -42.4%.
- NOMOS-D2® (EBITDA Volatility): Codelco 2027 (standalone): 0.220; Codelco-AA (merger): 0.085. Impact: -61.3% in cash risk.
- Debt/EBITDA: Codelco 2027 (standalone): 5.12x; Codelco-AA (merger): 3.18x. Impact: -1.94x (-37.9%) in leverage risk.
- Gross Margin: Codelco 2027 (standalone): 28.55%; Codelco-AA (merger): 30.04%. Impact: +149 bps (or a +5.2% increase).
In contrast to the standard ratios offered by the financial world, NOMOS-D2® measures the stochastic dissipation rate of future cash flow. It allows us to state: "The merger doesn't just add EBITDA; it compresses cash flow risk by 61.3%."
What I offer is real-time modeling designed to create value, rather than merely measure risk. Here is the visualization: on the left, Codelco. As time passes, its probability density recedes and loses value—which is why it shifts backward. On the right, the Codelco-Andes Sur (Anglomerica) merger, which boosts and preserves its stochastic projection through 2027. @AngloAmerican @bhp @Glencore @TeckResources #Nomosim @markets @business @Reuters @TheEconomist
#Mining #Science #Risk #Nomosim #Value #GeometricalSimulator
43
