

📊 Sócio-fundador do @hubinvestidor, a casa de análise do institucional // macroeconomia, análise de empresas & administração pública
Brazil
Joined February 2019
- Tweets6.9K
- Following610
- Followers8.2K
- Likes4.8K






Pinned Tweet
Tô postando conteúdos diferentes sobre economia e mercados na rede vizinha também.
Me sigam lá: @ jaymesimao ✅
instagram.com/jaymesimao


O resultado da Movida #MOVI3 no 3T26 veio bom, como já era esperado.
O lucro foi de R$ 152 milhões, 117% acima do 3T25 e acima do guidance.
Receita, EBITDA e EBIT bateram recorde, e o ROIC LTM chegou a 16,6%, o maior nível em quatro anos.
A companhia vem de vários trimestres de execução operacional muito boa, e este confirmou a sequência.
O problema é o momento.
Com a bolsa sem comprador e o macro horrendo, resultado bom não vira preço.
Confesso que gosto do que a gestão vem entregando, mas, para a ação agora no curto prazo, esquece..

Primeira leitura do 3T26 do Santander #SANB11: resultado fraco.
Lucro recorrente de R$ 2,9 bilhões, queda de 28% em um ano, e ROAE de 11,9%, 5,6 p.p. abaixo do 3T25.
A margem financeira também recuou e as comissões não compensaram.
O que mais me preocupa, porém, é o crédito à pessoa física.
O NPL acima de 90 dias de PF saiu de 4,2% para 5,5% em doze meses, subindo em todos os trimestres.
O atraso curto está estável na casa de 5%, o que indica que a carteira continua migrando para a inadimplência mais longa.
Com custo de crédito em 3,89% e esse NPL ainda subindo, fica difícil ver uma retomada de rentabilidade no curto prazo.

MBRF ou Minerva?
É uma das perguntas que mais recebo quando o assunto é crédito de proteína, e é exatamente para esse tipo de situação que construímos o Tracker de Crédito do @HubInvestidor, hoje usado diariamente por mais de 200 operações, assessorias e family offices.
A ferramenta junta tudo que está precificado na Anbima com a nossa cobertura própria: taxa, duration, retorno esperado, Rating Hub, notas qualitativas por pilar e o relatório com o stress test completo.
Deixa de ser impressão e vira comparação no A mais B.
Os CRAs da Minerva são prefixados e pagam 18,69% em 1,91 ano.
Na MBRF, os indexados à inflação rodam entre IPCA + 13,67% e IPCA + 14,43%.
A diferença está no que sustenta cada taxa.
Na Minerva, o stress test leva o covenant a 4,47x em 2027, contra limite de 3,50x, e o estouro nos parece provável.
Na MBRF, a alavancagem de 3,31x guarda folga de 1,44x contra covenant de 4,75x, com rolagem muito forte no semestre e acesso amplo a capital.
Por isso ficamos com a MBRF. Os dois pagam bem, mas a assimetria é melhor.
Quem quiser testar a plataforma, é só me chamar.


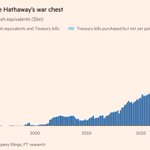
O caixa da Berkshire está perto de US$ 380 bilhões entre caixa, equivalentes e Treasuries de curto prazo.
Em 2020 eram cerca de US$ 130 bilhões, e nos anos 2000 o pico mal passava de US$ 50 bilhões.
O gráfico mostra bem o padrão: o caixa sobe quando ele não encontra preço, e cai rápido quando encontra. A queda de 2020 foi exatamente isso.
O que me parece relevante é que o carrego hoje joga a favor da paciência.
Com Treasury curto pagando perto de 5%, esperar não custa quase nada, e o maior alocador de capital do mundo está sendo pago para não comprar enquanto o mercado americano negocia perto de máximas de valuation.
Não é previsão de crash..
É só um lembrete de que posição defensiva desse tamanho costuma anteceder os melhores pontos de entrada.

A Bradsaúde #SAUD3 entregou um 3T26 melhor do que o esperado, com lucro líquido de R$ 1,08 bilhão, alta de 14% no ano e acima das estimativas.
O que explica o resultado é sinistralidade.
Ela ficou em 84,5% no consolidado, 90 bps melhor que o projetado, e subiu apenas 50 bps no ano contra uma piora de 140 bps que estava nas projeções.
Despesas corporativas recuaram 30 bps e a alíquota efetiva de imposto caiu 480 bps, para 31,6%.
Vale notar que o resultado financeiro recuou 5% no ano, para R$ 685 milhões.
Ou seja, o lucro veio de subscrição e eficiência, não de carrego de juros, que é a forma saudável de crescer nesse negócio.
A saúde suplementar entregou R$ 857 milhões, cerca de 80% do consolidado, com prêmios ganhos subindo 9,5%.
As adições líquidas de beneficiários vieram abaixo do esperado, 51 mil contra 83 mil estimados, então o avanço foi mais preço e disciplina que volume.
Com o lucro de doze meses em R$ 4,3 bilhões e base de comparação mais fácil no 4T26, a projeção de R$ 4,6 bilhões para 2026 parece conservadora.

Mais um caso que mostra o valor de juntar tecnologia e research na mesma plataforma.
O CRA da Refrescos Bandeirantes, do Grupo José Alves, abriu 299 bps em sete dias e 292 bps em quinze, e apareceu como ponto fora da curva no nosso radar de spread.
O papel negocia hoje a 20,87% ao ano, a 79,11% do PU par, com duration de 2,5 anos.
Mas o alerta de preço não foi novidade para quem acompanha nossa cobertura. Já havíamos recomendado a não exposição aos créditos do grupo.
A operação de bebidas, franquia Coca-Cola, segue defensiva e responde por 88% da receita.
O problema nunca esteve no negócio principal, está na estratégia de capital: anos investindo em verticais de diversificação que não maturaram, entram com custo fixo e depreciação antes de gerar retorno, e drenam o caixa das bebidas.
O resultado é um EBITDA consolidado que recuou de R$ 348 milhões em 2025 para R$ 305 milhões nos últimos doze meses, prejuízo de R$ 137 milhões no 1S26, quarto exercício seguido no vermelho, e cobertura de juros de 0,05x.
A alavancagem líquida saltou para 6,5x, acima do teto de 5,0x do próprio waiver.
É isso que uma plataforma de crédito bem construída deve fazer: não apenas mostrar que a taxa abriu, mas explicar por que abriu, com a análise já feita antes do movimento.
Se você aloca ou gere crédito privado e quer conhecer a ferramenta, me chame.


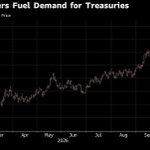
O Treasury de 10 anos recuou de 5,35% para 5,08% nas últimas sessões.
Pequeno em magnitude, mas relevante em natureza: é a primeira vez em meses que a taxa cai por busca de proteção, e não por expectativa de corte de juro.
O gatilho foi o desconforto com o trade de IA.
CDS abrindo no setor, hedge funds reduzindo em tecnologia, e parte desse dinheiro procurando onde parar.
O que me parece interessante é o Treasury voltar a funcionar como refúgio depois de um ano inteiro sendo tratado como fonte de risco fiscal.
Dois papéis difíceis de exercer ao mesmo tempo, e a alternância entre eles diz bastante sobre qual medo está prevalecendo em cada momento…

Mantemos recomendação neutra para #WEGE3.
Não é crítica à empresa. A WEG continua sendo uma das melhores operações da bolsa, com expansão internacional em curso e demanda estrutural por infraestrutura elétrica.
O problema é outro: nos nove primeiros meses de 2026 a receita ficou praticamente estável e o lucro líquido recuou.
Nossas projeções apontam EBITDA de R$ 9,2 bilhões em 2026 e R$ 10,8 bilhões em 2027, com margem na casa de 22%.
É crescimento, mas num ritmo mais moderado do que o múltiplo da ação já embute.
Tem ainda o pano de fundo.
O rali recente da bolsa tem favorecido empresas sensíveis à atividade doméstica, e a WEG, com exposição internacional relevante, fica mais sensível à valorização do real.
Gosto da companhia. Só não vejo, no preço de hoje, a assimetria que ainda existe em outros lugares.

Os CDS de cinco anos de todo o ecossistema de IA estão abrindo juntos.
Oracle em 341 pontos-base, SpaceX em 241, Broadcom em 159, Meta em 115, Amazon em 82 e Nvidia em 57.
Há pouco mais de um ano quase todos rodavam abaixo de 50.
O que me chama atenção não é o nível, é a correlação.
Quando nomes com perfis de crédito tão distintos abrem ao mesmo tempo, o mercado não está precificando balanço individual.
Está precificando a dependência de todos ao mesmo ciclo de capex, financiado cada vez mais com dívida e com contrapartes que são clientes umas das outras.
Equity e crédito vêm contando histórias diferentes há meses…

Hoje teve um caso que mostra bem por que construímos a Central de Assembleias.
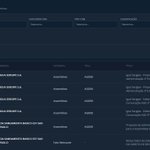
No momento em que a Iguá Sergipe publicou a convocação de duas novas AGDs, a ferramenta capturou o documento, classificou a pauta e conectou automaticamente com o que já temos de research e monitoramento do emissor.
A pauta envolve a rolagem do bridge de aproximadamente R$ 1 bilhão, liability management e alterações em contratos de compartilhamento e garantias, numa concessão ainda em construção que não maturou o suficiente para absorver o desembolso de juros.
Daí veio a parte que nenhuma ferramenta faz sozinha.
Com o alerta na mesa, revisamos todo o escopo da assembleia, mapeamos os riscos com o suporte jurídico e publicamos a Orientação de Voto no próprio card.
A assembleia só acontece em 11 de novembro, mas o cliente que carrega essas debêntures e trata o emissor como crítico já tem a leitura em primeira mão.
É essa combinação que importa: captura automática de corporate action somada à inteligência de uma casa que cobre mais de 120 emissores de crédito privado.
Ferramenta sem research vira feed de documentos apenas.
Se você aloca ou gere crédito privado e sente dificuldade de monitorar todas as assembleias e corporate actions de uma watchlist extensa, me chame para conhecer a solução.


Gravei um vídeo contando uma novidade da nossa cobertura de crédito.
Nossos relatórios de emissores bancários agora trazem stress test, no mesmo padrão que já aplicamos aos emissores corporativos.
Em banco as alavancas são outras, claro. O cenário estressado roda sobre quatro drivers: spread, custo de funding, custo de risco e custo de servir.
É isso que diz se a margem financeira continua cobrindo a despesa operacional depois do choque.
Os indicadores de ruptura também mudam. O espelho do covenant é a Basileia e o Capital Principal.
O espelho do risco de refinanciamento é a cobertura de liquidez, que olhamos também em versão ajustada, expurgando TVM lastreado em crédito originado pela própria instituição.
Num caso recente, o modelo mostrou lucro virando prejuízo a partir de 2027, folga de capital negativa em 2030 e Basileia em 8,71%, abaixo do mínimo.
Com o TVM ajustado, a cobertura não passa de 0,46x em nenhum ano.
Em banco, o problema quase nunca aparece primeiro no resultado do trimestre.
Aparece em capital e liquidez.
Quanto a Petrobras ganha com o Brent mais alto?
A conta é mais direta do que parece. Pelo próprio Plano de Negócios 2026-2030, cada US$ 10 por barril no Brent mexe cerca de US$ 5 bilhões no fluxo de caixa operacional anual.
US$ 20 acima do cenário de referência significam US$ 10 bilhões a mais de caixa.
O 2T26 mostrou isso na prática.
Com o Brent subindo 29,7% no trimestre, o EBITDA ajustado do E&P foi a R$ 80 bilhões, alta de 47,8%, e o EBITDA consolidado chegou a R$ 93,8 bilhões, com margem de 55,4%.
As participações governamentais também subiram, para R$ 23,2 bilhões.
Nossas projeções apontam EBITDA de R$ 304,8 bilhões em 2026, recuando para R$ 282,1 bilhões em 2027 e R$ 251,2 bilhões em 2028, assumindo normalização do petróleo.
O que me parece importante é que esse ano é de pico, não de patamar.
A maturação das plataformas e o controle de custo amortecem parte da queda, mas o refino continua sendo a variável que ninguém controla: depende de reajuste de combustível, e isso é decisão política..

Bolsa Americana:
Entre 9 e 15 de outubro, tecnologia foi de longe o setor mais vendido no prime desk do Goldman.
A venda de posições compradas ficou em 2,61 desvios padrão abaixo da média, o maior movimento de qualquer setor na semana.
O detalhe que me parece importante é que não veio short junto.
A linha de shorting também está negativa, em 0,76. Ou seja, os fundos não estão montando aposta contra tecnologia, estão apenas saindo do comprado.
No mesmo período, compraram Comm Services, Health Care e Financials. É realização e rotação, não tese nova.
O que não muda o fato de que o posicionamento em tech ainda está alto e, se a história virar, ainda tem muito para desmontar.

Muita gente conhece o @HubInvestidor como casa de análise. Mas uma parte cada vez maior do nosso trabalho é construir tecnologia para quem está na linha de frente da alocação e gestão.
Essa semana lançamos a nossa Central de Assembleias, uma ferramenta de corporate actions pensada para o dia a dia de assessorias, wealths e assets.
O caso da Sabesp mostra bem por que isso importa.
Hoje temos uma emissão com assembleia de mudança de regra de covenants já aprovada, outras que não atingiram quórum e vão para segunda convocação, e outras que ainda nem têm data definida.
É o mesmo emissor, com situações diferentes em cada série, cada uma com seu prazo e sua pauta.
Agora multiplique isso por dezenas de emissores na carteira e some a rotina corrida de quem atende cliente o dia inteiro.
Fica fácil perder uma convocação, votar sem entender o que está em jogo ou descobrir o problema quando ele já virou fato consumado.
A Central de Assembleias monitora os editais, atas e convocações publicados na CVM, organiza tudo numa linha do tempo e usa IA para ler os documentos e classificar o que é crítico, o que exige voto e o que é só acompanhamento.
A ideia é simples: você só para para ler o que realmente merece atenção.
E quando a pauta pede uma decisão, a ferramenta se conecta às nossas orientações de voto, para que a estratégia chegue junto com o alerta.
O objetivo é claro: deixar a tecnologia cuidar do trabalho braçal para que assessores e alocadores possam focar no que importa, que é o cliente.


Iniciamos cobertura de crédito da CloudWalk com recomendação positiva.
Gosto da estrutura.
A maior parte do balanço está nos FIDCs, que antecipam recebíveis de cartão cujo risco final é dos bancos emissores, não do lojista.
O FIDC Bela fechou março com PL de R$ 7,94 bilhões e inadimplência zero, com cotas resgatadas só nos doze meses finais de um prazo de cinco anos enquanto o recebível vira caixa em três meses.
Basileia em 32,11%, toda Capital Principal, e lucro de R$ 552 milhões no 1S26 vindo de tarifa, não de crédito.
O ponto de atenção é o crédito próprio, que cresceu 81,07% no semestre e viu o vencido acima de 15 dias subir de 10,55% para 21,87%. Hoje é só 5,13% do ativo.
Vamos acompanhar de perto os próximos trimestres, porque toda essa capitalização existe para virar crescimento de carteira. É aí que o perfil de risco muda.
Os CDBs pagam entre 105,50% e 109,50% do CDI, com FGC. Prêmio assim num emissor com capital folgado e lucro recorrente é raro.
Recomendamos a aquisição.

Adotamos visão negativa para o crédito da Boa Safra #SOJA3
É o caso clássico de deterioração gradual do perfil de crédito no agro: a empresa dá um passo ousado de expansão e alavancagem, o ciclo vira contra, e o balanço montado para um cenário já não serve para o outro.
A dívida bruta saiu de R$ 414 milhões em 2024 para R$ 1,93 bilhão no 2T26, enquanto o EBITDA recuou de R$ 175,8 milhões para R$ 130,4 milhões em 2025, com a margem presa entre 5% e 7%, contra 9,5% em 2024.
Mais passivo, sem retorno no EBITDA.
O que mais incomoda é a cobertura. A despesa financeira bruta de R$ 79,9 milhões é quase o dobro da receita financeira, e o EBIT cobre apenas 0,5x dos juros, contra 1,6x em 2023.
O covenant de 3,50x não rompe, mas a folga depende dos rendimentos do caixa, não da operação.
E esse caixa foi montado com dívida que custa mais do que rende.
O risco aqui é liquidez e rolagem, não solvência.
Só que R$ 304,2 milhões de capital de giro vencem integralmente em 2027, e CRA negociando perto do par não paga isso.

A diferença de preço entre modelos de IA fechados e abertos é maior do que eu imaginava.
No OpenRouter, o Claude Fable 5 cobra US$ 50 por milhão de tokens de saída, o GPT-5.5 US$ 30, enquanto DeepSeek V4, MiMo e Qwen ficam perto de US$ 1.
São cinquenta vezes de diferença.
E a maioria dos modelos abertos vem de fora dos Estados Unidos, principalmente da China.
Isso me parece o ponto mais relevante da tese de monetização de IA.
Toda a projeção de receita que sustenta o capex bilionário assume que capacidade de fronteira vira preço premium de forma duradoura.
Se o modelo aberto resolver a tarefa a um cinquentavo do custo, essa premissa fica difícil de defender..

A BlackRock fechou o 3T26 com cerca de US$ 14,8 trilhões sob gestão.
Em dezembro de 2019 eram US$ 7,2 trilhões, ou seja, o AuM dobrou em menos de sete anos.
O que me parece mais revelador é a composição.
Equity saiu de US$ 3,8 para US$ 9 trilhões, com CAGR de 13,5%, enquanto renda fixa cresceu a 5,6% ao ano, de US$ 2,3 para US$ 3,4 trilhões.
Mesmo com juro alto no mundo todo, o dinheiro novo foi para bolsa.
Vale lembrar que boa parte disso é efeito de marcação, não captação.
Ainda assim, uma só gestora administrando o equivalente a quase sete vezes o PIB brasileiro diz bastante sobre concentração no mercado global de ativos.
Loucura!

A Movida #MOVI3 divulgou prévia do 3T26 com lucro líquido de R$ 152,1 milhões, alta de 117% sobre o 3T25 e o melhor trimestre em quatro anos.
Guidance era de R$ 130 a 150 milhões, então foi o quarto trimestre seguido entregando o que prometeu.
O que sustenta o número é o mix.
A receita de locação bateu recorde em R$ 2,7 bilhões, alta de 19,2%, enquanto Seminovos caiu 16,0%. EBITDA de R$ 1,8 bilhão e EBIT acima de R$ 1,0 bilhão pelo segundo trimestre seguido.
Confesso que o que mais me chama atenção é o pano de fundo..
Dobrar lucro numa empresa com o perfil de alavancagem da Movida, com Selic ainda nesse patamar, não é trivial.
Números preliminares, mas a direção é clara

Os especuladores voltaram a montar posição comprada em dólar.
O net long agregado subiu para cerca de US$ 33 bilhões, perto da máxima do ciclo, segundo dados da CFTC até 6 de outubro.
O que me chama atenção é a velocidade. No começo de 2026 esse posicionamento estava negativo em mais de US$ 20 bilhões. Em poucos meses virou de lado e voltou ao extremo oposto.
Posicionamento esticado assim raramente é o começo de um movimento.
Quando quase todo mundo já está do mesmo lado, qualquer surpresa de juro ou de fluxo tende a doer bem mais do que parece.
