

インベスコは米国アトランタにグループ本社を構え、世界120カ国以上でグローバルな運用力を提供する世界有数の資産運用会社です。 最新の金融市場動向、ファンド関連情報、投資のヒントを得るウェブマガジンの記事等を発信しています。 ※恐れ入りますが、リプライ・DMへの返信は行っておりません。
日本 東京
Joined June 2019
- Tweets3.8K
- Following114
- Followers11.3K
- Likes0




#Market_Newsletter 米国10月19日
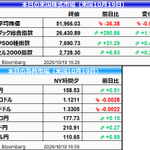
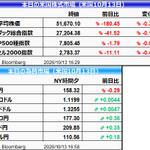
米国株市場では、ダウ平均が小幅続落となった一方、その他主要3指数はそろって反発。ドル円は米長期金利の上昇を追い風に、158円台半ばまでじり高。原油は8営業日続伸。金は3営業日ぶり反落。
米国株市場では、ダウ平均が小幅続落となった一方、その他主要3指数はそろって反発。これまで売り込まれていた半導体株に押し目買いが入り、フィラデルフィア半導体株指数(SOX)は2008年10月以来最長となった8営業日続落に終止符を打った。AI投資サイクルはなお継続するとの見方から、エヌビディアやマイクロンなどが反発。アマゾンも5%上昇し、S&P500の上昇を大きくけん引した。
一方、指数上昇に比べ市場の裾野は狭い展開。S&P500では11業種中、上昇は4業種にとどまり、構成503銘柄のうち値上がりは177銘柄。均等加重指数も約0.3%下落するなど、市場内部の地合いは引き続き弱さがみられた。また、10年債利回りが5.15%近辺まで上昇したことも、金利敏感株を中心に相場の重しとなった。
S&P500の業種別では、一般消費財・サービスが上昇を主導し、情報技術、コミュニケーション・サービス、素材を含む4業種が上昇。一方、公益事業、不動産、金融、資本財・サービス、エネルギーなど7業種が下落した。
外国為替市場では、ドル指数(DXY)が102ポイント近辺まで小反発。目立った材料に乏しいなか、米長期金利の上昇を背景に円と欧州通貨を中心にドル買いが優勢となった。ドルは主要10通貨に対してまちまちの動き。
その他主要通貨では、豪ドルが全面高となったほか、加ドル、NZドル、ノルウェークローネが堅調に推移。一方、円、スイスフラン、ユーロは軟調となった。豪ドルは、豪中銀(RBA)関係者からのタカ派的な発言を受け、買いが膨らんだ。
ドル円は米長期金利の上昇を追い風に、158円台半ばまでじり高。ユーロドルは1.12ドルを挟んでもみ合う一方、ポンドドルは上値の重い展開となり、1.33ドルちょうど近辺まで軟化した。
原油先物相場は8営業日続伸。イエメンの親イラン武装組織フーシ派によるサウジアラビアやイエメン暫定政権への攻撃で中東産原油の供給不安が高まり、買い注文が優勢となった。市場取引の中心となるWTIの11月限は前日比2.25ドル高の1バレル=103.66ドルで取引を終えた。
金先物相場は3営業日ぶり反落。外国為替市場でドルが主要通貨に対して上昇したことから、ドルの代替資産とされる金の売りが優勢となった。米長期金利の上昇も、金利が付かない金の売りを誘った。中心限月の12月限は前日比21.00ドル安の1オンス=4160.10ドルで取引を終えた。
先週は、AI投資の過熱感や関連企業の債務拡大に対する警戒感が強まり、株式・クレジット市場ともにAI関連銘柄を中心に売り圧力が強まった。一方、金利低下に加え、ディフェンシブ株やエネルギー株への資金シフトが市場全体を下支えした。
今週は主要経済指標の発表が比較的少ないなか、来週のFOMCや11月3日の中間選挙を控え、様子見姿勢が強まりやすい。AI関連企業の決算に加え、地政学リスクを巡るヘッドラインや原油価格、金利動向をにらみながら神経質な相場展開が続くだろう。
このポストが面白い・参考になったと思っていただけましたら、Xのフォローをお願いします!
本投稿のご利用にあたっては、以下リンクの「投資信託・投資一任契約に関する留意事項」を必ずお読みください。 invesco.com/jp/ja/policies/f…
#米国株 #インベスコ #ダウ平均 #ナスダック #SP500 #ラッセル2000 #ドル円 #ユーロドル #イラン情勢 #原油 #金 #FRB #日銀 #FRB FOMC #WTI

インベスコ retweeted

おかげさまで「インベスコ 世界厳選株式オープン【愛称:世界のベスト】」8ファンド合計の運用資産総額が5兆円に到達しました。
プレスリリースにもコメントを載せましたが、私たちは今回の到達を、多くの皆さまから資産をお預かりする責任の重さを改めて認識する機会と捉えています。これからもグローバルな運用力と丁寧な情報提供を通じて、投資家の皆さまの長期的な資産形成に貢献できるよう努めてまいります。
ファンドの詳細、リスク、手数料はこちらから:invesco.com/jp/ja/individual…

プレスリリース:インベスコの「世界のベスト」:8ファンド合計で運用資産総額5兆円到達。NISA 成長投資枠対象の<為替ヘッジなし>(年1回決算型)の運用資産額は単体で 6,000億円超に。
invesco.com/content/dam/inve…
ファンドの詳細、リスク、手数料:
invesco.com/jp/ja/individual…
#世界のベスト #インベスコ #世界株式 #投資信託 #NISA #NISA成長投資枠 #成長投資枠

プレスリリースも出しておりますが、おかげさまで「インベスコ 世界厳選株式オープン【愛称:世界のベスト】」8ファンド合計の運用資産総額が5兆円に到達した、と報道いただいております。 今後ともご愛顧のほど、よろしくお願いします。
プレスリリース:invesco.com/content/dam/inve…
ファンドの詳細、リスク、手数料はこちらから:invesco.com/jp/ja/individual…

インベスコ「世界のベスト」シリーズ、合計残高が5兆円突破 moneyworld.jp/news/detail?id…

プレスリリース:インベスコの「世界のベスト」:8ファンド合計で運用資産総額5兆円到達。NISA 成長投資枠対象の<為替ヘッジなし>(年1回決算型)の運用資産額は単体で 6,000億円超に。
invesco.com/content/dam/inve…
ファンドの詳細、リスク、手数料:
invesco.com/jp/ja/individual…
#世界のベスト #インベスコ #世界株式 #投資信託 #NISA #NISA成長投資枠 #成長投資枠


インベスコ retweeted
米長期金利上昇は債務危機の兆候か、それとも経済成長の証拠か?米国の長期金利上昇を財政危機の兆候と捉える見方が広がる一方、ドルは堅調で、長期インフレ期待も安定し、信用スプレッドも低水準を維持している。現時点で市場が織り込んでいるのは、全面的な信用不安ではなく、高金利による経済活動の調整である。
重要なのは、金利上昇の背景が財政への信認低下なのか、AI投資や生産性向上を背景とする実質成長期待なのかという点だ。高金利が需要を抑制すれば、成長率の鈍化を通じて金利上昇そのものが沈静化する可能性がある。株式市場では、この成長率の変化が投資対象を左右する。力強い成長が続けば景気敏感株への資金流入が広がる一方、成長が減速すれば、財務基盤と収益力に優れた大型グロース株への集中が再び強まる。
ただし、金利低下が必ずしも株高を意味するわけではない。AI設備投資の収益化が遅れ、企業利益の下方修正が広がれば、金利低下による株価押し上げ効果は相殺される。今後の市場を左右するのは金利の絶対水準ではなく、金利変動の背景と企業利益の持続性である。
ーーーーーーーーーーーーーーーーーーーーーーーー
レポート要約)金利上昇は債務危機の兆候か、それとも経済の底堅さの証拠か
1. 金利上昇を巡る二つの解釈
米国の長期金利上昇を巡り、市場では二つの見方が対立しています。一つは、巨額の財政赤字と政府債務の累積が投資家の信認を損ない、債務危機の初期段階に入ったという見方です。もう一つは、米国経済の底堅さ、AI関連の巨額設備投資、生産性向上への期待が実質金利を押し上げているという見方です。同じ金利上昇でも、その背景が財政への不信なのか、経済成長への期待なのかによって、金融市場への影響は大きく異なります。
2. 債務危機を裏付ける市場の証拠は限定的
フランス国債とドイツ国債の利回り格差拡大は、先進国の財政持続可能性に対する懸念を強めています。しかし、米国で本格的な債務危機が始まっていると判断するには、他の市場指標との整合性を確認する必要があります。米国財政への信認が大きく揺らいでいるのであれば、ドルの急落や長期インフレ期待の上昇、信用スプレッドの急拡大が生じるはずです。しかし、実際にはドルは堅調で、長期インフレ期待も比較的安定しています。信用市場では低格付けのハイイールド債にストレスが見られるものの、投資適格債や相対的に信用力の高いハイイールド債のスプレッドは歴史的に低い水準を維持しています。市場が示しているのは全面的な信用不安ではなく、信用力による選別の強まりです。
3. 金利上昇は景気敏感セクターに影響を及ぼし始めている
長期金利と原油価格の上昇は、景気敏感セクターに対する逆風となっています。借入コストやエネルギー価格の上昇が企業収益を圧迫することで、これまで期待されていた株価上昇の裾野拡大が停滞しています。著者が重視するのは、金利上昇が経済活動を抑制するという通常の金融引き締め効果です。金利が一定水準を超えると、企業投資や消費が減速し、資金需要が弱まります。その結果、金利を押し上げてきた成長圧力が緩和され、長期金利の上昇もいずれ止まる可能性があります。つまり、金利上昇そのものが、さらなる金利上昇を抑制する調整メカニズムとして機能するという見方です。
4. 本質的な論点は債務危機ではなく成長率の方向性
著者は、現在の市場環境を「成長か危機か」という二者択一で捉えることに疑問を呈しています。より重要なのは、米国経済が力強い成長を維持するのか、それとも高金利の影響で成長ペースが鈍化するのかという点です。力強い成長が続けば、企業業績の改善を背景に景気敏感株や中小型株など、幅広い銘柄への資金流入が期待できます。一方、経済成長が減速しても、長期金利の上昇が止まれば、将来利益の現在価値が高まることで、クオリティ株や大型グロース株に有利な環境が生まれます。どちらのシナリオでも株式市場が上昇する可能性はありますが、市場を牽引する銘柄群は異なります。
5. 株式市場の主導権は再び大型グロース株へ
最近の株式市場では、金利上昇と原油高の影響を受けて景気敏感株が苦戦し、相対的に収益基盤の強い大型グロース株やクオリティ株へ資金が戻りつつあります。これは単なるAI関連株への投資集中ではなく、成長減速と高金利が併存する環境において、財務基盤、収益力、キャッシュフローの安定性を重視する投資行動と解釈できます。市場全体の方向性以上に、企業の収益構造や金利感応度によるパフォーマンス格差が重要になっています。
6. 結論:市場は債務危機ではなく高金利への適応過程にある
著者の結論は、米国経済が債務危機へ向かっているのではなく、高金利という新しい環境に適応しつつあるというものです。ドル、インフレ期待、信用スプレッドを総合的に見る限り、金融システム全体に対する信認の崩壊は確認されていません。投資家が注目すべきなのは、長期金利の水準そのものではなく、金利上昇の背景と、それが企業業績や経済成長に及ぼす影響です。今後の株式投資では、景気拡大の持続性と金利の方向性を見極めながら、景気敏感株と大型グロース株の相対的な投資魅力を判断することが重要になります。

インベスコ retweeted
米国中間選挙、共和党勝利が金融市場のリスクとなる理由。米国中間選挙では、民主党が議会の少なくとも一院を獲得することが金融市場にとって望ましいシナリオとなる。ねじれ議会によって財政拡張が制約され、インフレ期待と長期金利の安定につながるためだ。一方、共和党が両院の多数派を維持した場合、成人1人当たり5,000ドル、総額約1.2兆ドルの現金給付政策が実現する可能性がある。家計可処分所得の約5%に相当する財政刺激は、個人消費を押し上げる一方、2021~22年のようなインフレ再燃を招くリスクを伴う。
重要なのは、財政刺激による短期的な景気押し上げ効果と、インフレ再加速による金融引き締め・長期金利上昇の影響を区別することだ。現在の米国株は高いバリュエーションを前提としており、割引率の上昇に対する脆弱性が大きい。今回の選挙で市場が注目すべきは政党の勝敗そのものではない。財政政策がインフレ期待とFRBの政策余地をどう変化させるかだ。政治的な政策停滞が、むしろ株式・債券双方にとって好材料となる可能性がある。
ーーーーーーーーーーーーーーーーーーーーーー
レポート要約)米中間選挙と「給付金インフレ」リスク
米国中間選挙の最大の市場リスクは、共和党の勝利によって大規模な現金給付政策が実現し、インフレが再加速することにあります。 一方、民主党が議会の少なくとも一院で過半数を獲得すれば、政策の急激な変更が難しくなり、株式・債券市場には比較的安定した環境が生まれると分析しています。
1. 米国中間選挙は民主党が優勢
11月3日の米国中間選挙では、トランプ大統領の支持率低下を背景に民主党が優勢とみられています。トランプ大統領の支持率は就任当初の50%超から約35%に低下し、不支持率は60%を超えています。今回の選挙では、上院7選挙区、下院21選挙区の接戦区の結果が議会の多数派を左右します。インベスコは、民主党が上下両院の少なくとも一方で過半数を獲得することをメインシナリオ、共和党が両院で多数派を維持することをリスクシナリオと位置付けています。
2. 共和党勝利による5,000ドル給付とインフレ再燃
最大の懸念は、共和党が上下両院で多数派を維持した場合、トランプ大統領が提案する成人1人当たり5,000ドルの現金給付政策が実現する可能性です。給付総額は約1.2兆ドルに達し、米国家計の可処分所得の約5.0%に相当します。これは2020~2021年に実施された3回の現金給付の合計額が当時の可処分所得の4.7%だったことを上回る規模です。
2021年の現金給付は個人消費の急拡大を促し、供給制約と重なって2021~2022年の高インフレにつながりました。今回も同様に、巨額の給付が需要を刺激すれば、インフレの再加速、FRBの金融引き締め姿勢の強化、長期金利の上昇、株式・債券価格の下落を引き起こす可能性があります。
3. 民主党勝利なら「ねじれ政治」が市場の安定要因に
民主党が議会の少なくとも一院で過半数を獲得すれば、トランプ政権による大規模な給付金政策や財政拡張策の実現は難しくなります。大統領と議会の対立によって大胆な政策変更が制限され、財政赤字の拡大が抑えられる可能性があります。また、民主党がAI企業への規制強化を目指しても、トランプ大統領の拒否権によって成立が阻まれると予想されます。こうした政策の現状維持は、企業活動の予見可能性を高め、金融市場には必ずしも悪材料ではありません。選挙後の不透明感解消によって短期的な株高・債券高も期待されますが、その後の市場への影響は限定的とみられています。
4. ねじれ政治にも政府閉鎖と債務上限問題のリスク
民主党が議会で多数派を獲得した場合にも、政治的対立によるリスクは残ります。予算案が成立しにくくなることで、連邦政府機関の閉鎖リスクが高まる可能性があります。また、債務上限の引き上げを巡る与野党の対立も懸念されます。ただし、2025年に連邦政府の債務上限が5兆ドル引き上げられているため、次に債務上限の引き上げが必要となるのは2027年半ばから年末にかけてと予想されています。
総括:
市場が警戒すべきは財政刺激によるインフレの再燃
今回のレポートで重要なのは、共和党の勝利が必ずしも株式市場に好材料とはならず、民主党の勝利が必ずしも悪材料とはならないという点です。米国経済では、大規模な財政刺激による需要拡大がインフレ圧力を再燃させ、FRBの金融政策を制約する可能性があります。特に家計可処分所得の5%に相当する給付政策は、消費を刺激する一方、長期金利の上昇を通じて株式のバリュエーションを圧迫するリスクを伴います。逆に、ねじれ政治による財政拡張の抑制は、インフレ期待と長期金利の安定につながる可能性があります。今回の中間選挙を金融市場の視点から評価するうえでは、政党の勝敗そのものよりも、選挙後の財政政策がインフレ、FRBの政策判断、長期金利に与える影響が重要になります。

インベスコ エマージング厳選株式ファンド【愛称:エマージングのベスト】今月の分配金についてのお知らせを公開いたしました。
詳細はこちらから:invesco.com/content/dam/inve…
ファンド詳細・リスク・手数料:
invesco.com/jp/ja/individual…
収益分配金に関する留意事項:
invesco.com/content/dam/inve…
#インベスコ #分配金 #エマージング #ベスト #新興国

先日出展した京葉銀行さまの資産運用フェアの様子を、ゲストの小島瑠璃子さんがご紹介されています✨
実は、当社ブースやインベスコの書籍もちらりと登場しています📚👀
ご来場いただいた方もそうでない方も、ぜひご覧ください!
動画はこちら🎥
youtu.be/Gm1yAo6RqxI?si=PRGZ…
#インベスコ #Invesco #京葉銀行 #資産運用フェア
#Market_Newsletter 米国10月15日
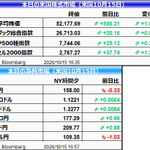
米国株市場は、主要4指数がそろって反発。ドル円は158円を挟んでもみ合い。原油は6営業日続伸。金は4営業日ぶり反発。本日バンコクで講演予定のウォーシュFRB議長の発言に注目。
米国株市場は、主要4指数がそろって反発。アンソロピックの7~9月期売上高の伸び鈍化を受け、AI投資の持続性に対する懸念が強まり、朝方は半導体・AI関連株を中心に売りが先行した。エヌビディアやテスラが下落する一方、アップルやマイクロソフトは相対的に底堅く推移した。
午後に入ると、エヌビディアのフアンCEOが主要顧客であるコアウィーブの財務健全性を擁護したことなどをきっかけに、AI関連株への売りが一服。朝方に大きく売り込まれたコアウィーブも安値から急速に切り返すなど、売り一巡を意識させる動きが広がった。また、9月PPIが市場予想を上回ったにもかかわらず、米長期金利が大きく低下したことも株価を下支えした。スタイル別では小型株やバリュー株が相対的に優位となる一方、AI関連株への警戒感が残り、ナスダックは相対的に上値の重い展開となった。
S&P500指数の業種別では、ヘルスケアと素材が上昇を牽引し、金融、一般消費財・サービス、不動産など11業種中8業種が上昇。一方、エネルギーが1.5%超下落したほか、情報技術、公益事業を含む3業種が下落した。
外国為替市場では、ドル指数(DXY)が102ポイントちょうど近辺まで反落。前日に続きPPIが市場予想を上回り、小売売上高も強い内容となったものの、ドル買いにはつながらず、米長期金利の低下に歩調を合わせて売りが優勢となった。
ドルは主要10通貨の大半に対して下落。その他主要通貨では、スイスフラン、スウェーデンクローナ、英ポンド、ユーロが堅調に推移した一方、豪ドルは全面安。加ドルや円も相対的に軟調となった。豪ドルは弱い雇用統計を受けて売りが膨らんだ。
ドル円は158円を挟んでもみ合い。米PPIが予想を上回ったものの反応は限定的で、米金利低下を背景に一時157円55銭まで下落。ユーロドルは1.12ドルを挟んでもみ合い。ポンドドルは1.32ドル台後半まで上昇し、英月次GDPが予想に反してプラス成長となったことが支援材料となった。
原油先物相場は6営業日続伸。米エネルギー省エネルギー情報局(EIA)が発表した週間石油統計で、原油在庫が市場予想を上回って大幅に減少したことから需給引き締まりへの警戒感が強まり、買い注文が優勢となった。イエメンの親イラン武装組織フーシ派とサウジアラビアの戦闘や、ホルムズ海峡での貨物船沈没も供給不安を高め、相場を押し上げた。市場取引の中心となるWTIの11月限は前日比2.88ドル高の1バレル=97.97ドルで取引を終えた。
金先物相場は4営業日ぶり反発。米長期金利の低下を受け、金利を生まない金の相対的な投資妙味が高まったとの見方から買いが優勢となったほか、逃避需要も相場を下支えした。中心限月の12月限は前日比62.20ドル高の1オンス=4170.10ドルで取引を終えた。
PPIも市場予想を上回ったものの、FRBによる追加利上げ観測はむしろ後退し、長期金利は連日で低下した。株式市場ではAI関連株への売りが継続。ゴールドマンによると、グローバルAI関連株は7月に次ぐ過去1年で2番目の大幅な売り越しとなった。フィラデルフィア半導体株指数(SOX)は7営業日続落となったものの、日中安値からは大きく切り返した。コアウィーブも一時9.5%下落した後、プラス圏まで切り返して取引を終えるなど、AI関連株には売り一巡を意識させる動きもみられた。今夜はバンコクで講演予定のウォーシュFRB議長の発言に注目が集まる。
※日本時間来週月曜日の朝の投稿は都合によりお休みとさせていただきます。
このポストが面白い・参考になったと思っていただけましたら、Xのフォローをお願いします!
本投稿のご利用にあたっては、以下リンクの「投資信託・投資一任契約に関する留意事項」を必ずお読みください。 invesco.com/jp/ja/policies/f…
#米国株 #インベスコ #ダウ平均 #ナスダック #SP500 #ラッセル2000 #ドル円 #ユーロドル #イラン情勢 #原油 #金 #FRB #日銀 #FRB FOMC #WTI

#Market_Newsletter 米国10月14日
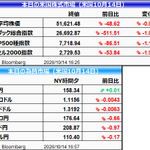
9月CPIが市場予想を上回ったことでFRBの追加利上げ観測が強まり、米国株市場は主要4指数がそろって続落。ドル円はCPI発表後に158円95銭まで上昇したものの、その後158円台前半まで上げ幅を縮小。原油は続伸。金は続落。
米国株市場は、主要4指数がそろって続落。9月CPIが市場予想を上回ったことでFRBの追加利上げ観測が強まり、ハイテク株を中心に幅広い銘柄に売りが広がった。
金利上昇への警戒から半導体株への売りが強まり、SOX指数は3.1%安と6日続落。金融株も決算を嫌気した売りに押され、住宅関連など金利敏感株も軟調となった。ラッセル2000指数は直近高値から10%超下落し、3月以来の調整局面入り。一方、ディフェンシブ銘柄が下支えとなったダウ平均は相対的に底堅く推移した。
S&P500指数では、情報技術とコミュニケーション・サービスを中心に11業種中8業種が下落。一方、ヘルスケアと生活必需品は2%超上昇し、エネルギーも堅調となるなど、グロース株からディフェンシブ株への資金シフトが目立つ展開となった。
外国為替市場では、ドル指数(DXY)が反発し、一時103ポイントをうかがう展開。米9月CPIの上振れを受けてFRBの追加利上げ観測が強まり、米金利上昇とともに一時102.95ポイントと2025年4月以来の高水準をつけた。その後は米長期金利が低下に転じたことで戻り売りが優勢となり、102ポイント台半ば付近まで上げ幅を縮小した。
ドルは円を除く主要9通貨に対して上昇。その他主要通貨では、円とノルウェークローネが相対的に底堅く推移した一方、スウェーデンクローナ、英ポンド、ユーロ、NZドル、スイスフランは軟調となった。
ドル円はCPI発表後に158円95銭まで上昇したものの、その後は米長期金利が低下に転じるなか、158円台前半まで上げ幅を縮小。ユーロドルはドル高に加え、フランスの財政懸念が重しとなり、一時1.11ドル台前半まで下落。ポンドドルも、英中銀ピル氏の利上げに慎重な発言を受け、一時1.3137ドルまで下落した。
原油先物相場は5営業日続伸。イエメンの親イラン武装組織フーシ派がサウジアラビアへの攻撃継続を表明したことを受け、中東情勢の緊迫化に伴う供給懸念が再燃し、原油相場は買い優勢の展開となった。市場取引の中心となるWTIの11月限は前日比0.95ドル高の1バレル=95.09ドルで取引を終えた。
金先物相場は3営業日続落。9月米CPIが市場予想を上回り、コア指数も伸びが加速したことで、FRBによる追加利上げ観測が強まり、金先物には売り圧力が強まった。中心限月の12月限は前日比69.40ドル安の1オンス=4107.90ドルで取引を終えた。
9月CPIはエネルギー価格の上昇を背景に、5カ月ぶりの大幅な伸びとなった。Fed高官の最近の発言を受けて市場のタカ派的な見方はいったん後退していたが、本日の結果を受けて金融政策見通しが再び修正される可能性が高まってきた。明日はPPIと小売売上高の発表が予定されており、PPIが上振れする一方で小売売上高が下振れした場合、成長シナリオへの懸念が強まる可能性がある。
予想を上回るCPIを受けて追加利上げ観測が強まるなか、市場の注目は明日バンコクで開催されるウォーシュFRB議長の講演に集まっている。金融政策の先行きについてどこまで踏み込んだ発言が示されるかが、今後の市場の政策織り込みを左右する材料として注視される。
このポストが面白い・参考になったと思っていただけましたら、Xのフォローをお願いします!
本投稿のご利用にあたっては、以下リンクの「投資信託・投資一任契約に関する留意事項」を必ずお読みください。 invesco.com/jp/ja/policies/f…
#米国株 #インベスコ #ダウ平均 #ナスダック #SP500 #ラッセル2000 #ドル円 #ユーロドル #イラン情勢 #原油 #金 #FRB #日銀 #FRB FOMC #WTI

インベスコ retweeted
Nasdaq 100企業が握る日常生活と経済成長。朝のGoogle、仕事のMicrosoft、買い物のAmazon、夜のNetflix。Nasdaq 100構成企業の製品やサービスは、日常生活のあらゆる場面に浸透している。注目すべきは、これらの企業が消費者との継続的な接点を確保し、膨大なデータ、ネットワーク効果、規模の経済を通じて競争優位性を築いている点だ。さらにAIの普及は、既存サービスの付加価値を高め、新たな収益機会を生み出す可能性もある。
私たちが日々利用するサービスの多くを支えるNasdaq 100企業。その成長の源泉を理解することは、投資を考えるうえでも重要な視点の一つかもしれない。
動画へのリンク:youtube.com/watch?v=Y-Tgbczi…
インベスコQQQの詳細、リスク、手数料: invesco.com/jp/ja/etf/qqq.ht…

【インベスコQQQ (587A):ナスダック100のアニメ動画が公開されました!】
ナスダック100指数の構成企業が、私たちの日常生活の中でどれほど身近な存在であるかを、登場人物の1日を通してご紹介します。
下記リンクよりご覧ください:
youtube.com/watch?v=Y-Tgbczi…
インベスコQQQの詳細、リスク、手数料: invesco.com/jp/ja/etf/qqq.ht…
#インベスコQQQ #587A #ETF #上場投資信託 #ナスダック100指数連動型ETF #NISA成長投資枠

#Market_Newsletter 米国10月13日
米国株市場は、主要4指数がそろって小幅下落。明日のCPI発表を控えて様子見姿勢が強まり、全般的に方向感に乏しい展開。ドル円は、一時下落したものの、158円台を回復。原油は4営業日続伸。金は続落。明日のCPI発表に注目。
米国株市場は、主要4指数がそろって小幅下落した。翌日のCPI発表を控えて様子見姿勢が強まり、全般的に方向感に乏しい展開となった。ただし、NY連銀のウィリアムズ総裁が年内あと1回の利上げが適切との見方を示す一方で、2027年の追加利上げには否定的な認識を示したことを受け、午後には安値から下げ幅を縮小した。
個別銘柄では、決算を発表した大手金融株の動きが分かれた。JPモルガンはEPSが市場予想を下回り0.9%下落した一方、好決算を発表したゴールドマン・サックスは0.9%上昇した。ハイテク株ではマイクロソフトが最高値を更新し、メタも約3%上昇した。一方、中国勢との競争激化への懸念から、アプライド・マテリアルズが6.7%安、マイクロンが3.6%安となるなど、半導体株はこの日も軟調に推移した。フィラデルフィア半導体指数(SOX)は一時3.1%下落し、5営業日続落となった。
そのほかヘルスケアセクターでは、ユナイテッドヘルスが通期見通しの引き上げを好感された一方、ジョンソン・エンド・ジョンソンの決算が重しとなり、セクター全体では相対的に弱い動きとなった。
S&P500指数の業種別では、ヘルスケアが下落を主導したほか、金融、生活必需品、資本財・サービス、不動産など6業種が下落した。一方、エネルギーが上昇を牽引し、コミュニケーション・サービス、公益事業、素材など5業種が上昇した。
外国為替市場では、ドル指数(DXY)が102.20ポイント付近まで反落した。明日の米CPI発表を控えて様子見姿勢が強まる中、米国債利回りの急上昇が一服したことに加え、ウィリアムズNY連銀総裁が現時点で2027年の利上げは不要との見方を示したことが材料視され、ドル売りが優勢となった。
ドルは主要10通貨の大半に対して下落し、ノルウェークローネ、スウェーデンクローナ、NZドル、加ドル、豪ドルが堅調に推移した。一方で、円とスイスフランは軟調な展開となった。
ドル円は、ロンドン時間に「日銀は12月利上げの可能性を排除せず」との報道を受けて157円83銭まで下落したものの、NY時間に入ると持ち直し、158円台を回復。ユーロドルは1.12ドルちょうど付近まで反発し、ポンドドルも1.32ドル台半ばまで上昇した。
原油先物相場は4営業日続伸。過去3営業日の大幅上昇を受けて利益確定売りが優勢となり、朝方は一時2%超下落する場面があった。その後は、供給面を巡る根強い懸念を背景に買い戻しが入り、下げ幅を解消。方向感に乏しい展開ながら、最終的には前日比小幅高で取引を終えた。市場取引の中心となるWTIの11月限は前日比0.40ドル高の1バレル=94.14ドルで取引を終えた。
金先物相場は続落。明日のCPI発表を控えて積極的な買いが手控えられるなか、持ち高調整を目的とした売りが優勢となった。ただ、NY連銀のウィリアムズ総裁が2027年の追加利上げには否定的な認識を示したことを受け、金利先高観測がやや後退。金相場も下げ幅を縮小して取引を終えた。中心限月の12月限は前日比13.30ドル安の1オンス=4177.30ドルで取引を終えた。
明日は9月CPIが発表される、コンセンサスはコアCPIが年率換算2.5%と、8月の2.4%から伸びが加速すると見込まれている。
このポストが面白い・参考になったと思っていただけましたら、Xのフォローをお願いします!
本投稿のご利用にあたっては、以下リンクの「投資信託・投資一任契約に関する留意事項」を必ずお読みください。 invesco.com/jp/ja/policies/f…
#米国株 #インベスコ #ダウ平均 #ナスダック #SP500 #ラッセル2000 #ドル円 #ユーロドル #イラン情勢 #原油 #金 #FRB #日銀 #FRB FOMC #WTI

新規お取り扱い開始のお知らせ🌸
北洋証券株式会社(10月13日~)
【愛称:世界のベスト】
インベスコ 世界厳選株式オープン
<為替ヘッジあり/為替ヘッジなし>(毎月決算型)
<為替ヘッジあり/為替ヘッジなし>(年 1 回決算型)
ファンドの詳細、リスク、手数料:
invesco.com/jp/ja/individual…

#Market_Newsletter 米国10月12日
米国株市場は高安まちまち。コロンバスデーで債券市場が休場となるなか、投資家は週後半に控える大手銀行の決算発表やCPIの発表を前に様子見姿勢を強めた。S&P500指数はほぼ横ばい、ダウ工業株30種平均は小幅高で終了した一方、半導体株の下落がナスダック指数の重しとなった。
半導体セクターでは、中国メモリーメーカーの技術開発進展を受けてマイクロンやSKハイニックスが売られ、フィラデルフィア半導体株指数(SOX指数)は7月以来の連続安を記録。一方、メタは新たなAIモデルの発表が好感され4%超上昇し、主力ハイテク株の一角を支えた。銀行株は翌日から本格化する決算発表を前に軟調に推移し、全体としては重要イベントを控えた持ち高調整中心の一日となった。
S&P500指数の業種別では、エネルギー、生活必需品、コミュニケーション・サービス、不動産、ヘルスケア、金融など8業種が上昇。一方、情報技術、一般消費財・サービス、資本財・サービスの3業種が下落した。
外国為替市場では、ドル指数(DXY)が102.60ポイント付近までじり高。米国ではコロンバスデーの祝日に伴い債券市場が休場となり、市場参加者が限られるなか、中東情勢の緊迫化や原油価格の上昇を背景に、安全資産としてのドル需要が優勢となった。ドルは主要10通貨の大半に対して上昇。主要通貨ではノルウェークローネや英ポンド、円が相対的に底堅く推移した一方、スイスフラン、NZドル、豪ドル、ユーロは軟調な展開となった。
ドル円は堅調地合いを維持し、一時158円75銭まで上昇。ユーロドルはドル買い圧力を受けて1.11ドル台半ば近辺まで下落。ポンドドルも上値の重い展開となり、一時1.32ドル割れをうかがう場面がみられた。
原油先物相場は3営業日続伸。イエメンの親イラン武装組織フーシ派が、サウジアラビアの首都リヤドの空港を連日で攻撃したと伝わり、中東情勢の緊迫化に伴う供給混乱への警戒感が強まったことから買い注文が優勢となった。市場取引の中心となるWTIの11月限は前日比1.89ドル高の1バレル=93.74ドルで取引を終えた。
金先物相場は3営業日ぶり反落。米長期金利の上昇などを背景とした最近の相場下落で値ごろ感が出たとして、買い戻しが続いた。中心限月の12月限は前日比25.70ドル安の1オンス=4190.60ドルで取引を終えた。
今週は大手銀を皮切りに、第3四半期(3Q)決算シーズンが明日から本格化する。経済指標では、9月のCPI(火)とPPI(水)が主な注目材料となる。特に水曜日に発表される9月CPIは、10月28日のFOMCを前に公表される最後のインフレ指標となる。仮にコアCPIが予想比上振れするようだと、追加利上げ観測が再び強まる可能性がある。
このポストが面白い・参考になったと思っていただけましたら、Xのフォローをお願いします!
本投稿のご利用にあたっては、以下リンクの「投資信託・投資一任契約に関する留意事項」を必ずお読みください。 invesco.com/jp/ja/policies/f…
#米国株 #インベスコ #ダウ平均 #ナスダック #SP500 #ラッセル2000 #ドル円 #ユーロドル #イラン情勢 #原油 #金 #FRB #日銀 #FRB FOMC #WTI
