

En av podcastvertene i StockUp. Tannlege med interesse for aksjer siden 2009. DGI-fokusert investor. Porteføljen min er spredt i UK, Sveits, Canada og USA.
Trondheim
Joined August 2023
- Tweets4.6K
- Following105
- Followers5.1K
- Likes8.2K





Pinned Tweet
Hi everyone! 👋
My name is Faruk Zdralovic a retail investor and co-host of the Norwegian podcast called StockUp.
I have spent the last years diving deep into quality compounders, long-term investing strategies, behavioral finance, and conversations with some of the sharpest minds in the game.
I look for exceptional businesses. The companies that are predictable and give solid earnings year after year, who have the best capital allocators, durable moats (the kind that can’t be easily copied, often rooted in strong company culture), and those that grow free cash flow at double-digit rates over the long term.
As I simply try to put it:
Companies that can’t be disrupted easily and don’t need massive CapEx to maintain their dominant position.
Li Lu, Peter Lynch, Nick Sleep and Pulak Prasad are one of my favorite investors. You could say I try to put my own twist as an investor to mix their strenghts together.
This is my first post in English.
I’ve been posting mostly in Norwegian, but I want to see how it lands with an international audience, and try to grow my following here on X, especially fellow compounder seeking investors, DGI investors and people with common sense.
If you’re into the same quality stocks and patient, long-term mindset, or perhaps you get to know the Scandinavian market better? I’d love to have you along for the ride.
What do you think, should I keep going in English? Drop a comment, like or just say hi 👇
Here is how my portfolio looks like:

Leter du etter nordiske selskaper under 10 mrd market cap som faktisk er lønnsomme, vokser og har ROCE over 15 %?
Sjekk denne listen:
- Plejd 🇸🇪
- Mips AB 🇸🇪
- Norbit🇳🇴
- Bouvet🇳🇴
- Harvia 🇫🇮
- Scanfil 🇫🇮
- Sentia🇳🇴
- Kid ASA🇳🇴
- NTG Nordic Transport Group 🇩🇰
- Medistim🇳🇴
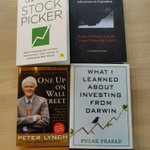
Mine topp fire favorittbøker om enkeltaksjer 📚
Etter å ha lest flere hundre bøker om finansmarkedet, aksjer og økonomi så kan jeg si at disse fire er de beste for en som er interessert i enkeltaksjer.
Hvilke er dine favoritter?

Veldig god uke for porteføljen, plutselig verdsetter markedet cash flow 🔥
4 aksjer er i nye ATHs:
- Visa
- Canadian Natural Resources
- Coca-Cola
- Dollarama
Slow and steady wins the race.

Helt fantastisk hva Elon Musk og Tesla har fått til 🚗🤖
Leser på fintwit at Tesla-fanboys mener aksjen bør dobles pga disse bilene som kommer, men hva er den kommersielle verdien av at en bil kan gjøre slikt?
Er det skalerbart? Eller rettere sagt hvilken funksjonalitet ligger bak dette produktet som hjelper bilførere i dag?
Tesla prises til 158x neste års earnings...
Innovasjonen er imponerende, men hva er rasjonalet her sett fra et investorperspektiv?

Plejd is on fire! 🔥
Net sales: +31 %
EPS: + 58 %
Aksjen er opp over 9 % på rapport.
Hvorfor investere i AI-stories når man har Plejd?

StockUp - Episode 148🎧🎙️
Rustet for vekst med Per Jørgen Weisethaunet CEO i Norbit
Per Jørgen er en av de mest verdiskapende CEO'ene på Oslo børs. Norbit er et selskap som mange investorer har blitt imponert over. Hvordan er ambisjonene for fremtiden?
Vel lytt!


Nettopp ferdig å prate med Per Jørgen Weisethaunet!
Utrolig artig å høre storyen til Norges mest verdiskapende CEO'en siden Norbits børsnotering - med en totalavkastning på 830 % fra 2019.
Den viktigste KPI'en i hans øyne var EPS-vekst.
Episoden blir tilgjengelig i morgen!


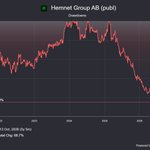
Har sistemann ut slukket lyset? 💡
Bare for et par år siden var Hemnet en darling her på fintwit. Man skal bare et år tilbake, da handlet Hemnet til 50x earnings.
Dette skjer når aksjer med høye multipler møter disrupsjon:

Hacksaw sendes ned 30 %, er det tidenes mulighet?
Det er interessant å lese hvor mange som poster om Hacksaw på fintwit. Etter å ha hatt Nemcap som gjest så hadde jeg vært dum om jeg ikke hadde sett på caset, gitt hans track record.
Hacksaw kom med en oppdatering rundt Q3 som gjorde at markedet sendte aksjen ned 30 %, så hva konkret ble kommunisert ut fra ledelsen?
- Forventet omsetningsvekst +11–12 % YoY
- Justert EBIT: €48–49m (+14–16 % YoY), med margin på rundt 83 % (som er opp fra 81 %)
Ja, 11-12 % vekst er lavere enn 30 % årlig vekst som er selskapets langsiktige mål.
Hadde aksjen vært priset til p/e 20-30 så hadde jeg skjønt reaksjonen bedre, men aksjen prises til p/e under 10, har ingen gjeld og masse penger. De har som mål å betale over 75 % av netto resultat til aksjonærene gjennom utbytte/buybacks. Med så høy lønnsomhet og operasjonell cash flow som ligger tett på EBIT og minimal CapEx så sikler sikkert selv de mest konservative value-investorene.
Til de av dere som holder Hacksaw så er det greit å ha Peter Lynch i bakhodet:
"The short-term movements of a stock price don’t determine whether you are right or wrong."


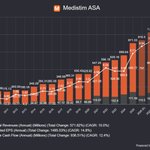
Medistim ⚕️
Et av de beste selskapene på Oslo børs.
Mcap: 5,15 mrd NOK
Utbytte: 2,8 %
ROCE: 36 %
Utbytte-vekst siste 10 årene: 17 %
Liten tvil om at dette selskapet er fantastisk med den konsekvente veksten de har levert.


StockUps program er satt for året! 🔥
Dette er line-upen:
- Per Jørgen Weisethaunet
- Steinar Sønsteby
- Kristian Falnes
- Sverre Bjerkeli
- Thomas Nielsen
- Pål Ringholm
- Preben Rasch-Olsen
- el_metrus (beste investoren i vårt community)
- Ian Cassel
- Bernt Berg-Nielsen
Er dere like giret som oss?! 🔥
Hvem vil dere ha med i 2027?

Protector Forsikring
En darling som har levert 18,3 % årlig avkastning de siste 10 årene er nå inne i sin største nedgang på tre år.
RoE: 37 %
Utbytte: 4,5 %
P/E: 15,6
En god mulighet eller er det rom for større rabatt?


Telenor med den største nedgangen på 3 år.
Vil Starlink ta Telenors marked eller klarer Telenor og forsvare posisjonen sin i Norden?
I hvert fall gir aksjen deg 7,7 % utbytteyield med dagens kurs.

StockUp - Episode 147 🎧🎙️
Shippingmarkedet er korrelert med uro med Eirik Haavaldsen
Eirik Haavaldsen, analysesjef i Pareto Securities og kåret til Norges beste shippinganalytiker i 2025 er på besøk, og tar oss gjennom shippingmarkedet.
Han forklarer hvorfor shipping ikke er ett marked – og hvorfor 2026 kan bli året han forteller barnebarna om.
Vel lytt!


