
Ingeniería, deporte e inversión, en ese orden. Con el foco en mejorar mi calidad de vida a largo plazo.
Joined January 2025
- Tweets663
- Following362
- Followers95
- Likes10.6K





Franfit Inversor retweeted

Un debate apasionante entre los cuatro principales partidos para ver quién presume más de defender la subida generalizada de las actuales pensiones conforme al IPC.
@MrtnzAlvrz, el 30 de noviembre te puedes cambiar el nombre, porque habrá que seguir haciendo pedagogía.


Franfit Inversor retweeted

A estos nos referimos los que llevamos años predicando en el desierto.
Cuando te dicen que las pensiones son sostenibles, no te dicen que son sostenibles a base de ir deteriorando el resto de servicios públicos.
Las infraestructuras dan pena, las listas de espera se multiplican en toda la administración, la atención médica primaria está saturada y así me puedo tirar todo el día.
Al final lo que tenemos son más impuestos, más deuda en términos absolutos y peores servicios públicos.

Franfit Inversor retweeted

Hay personas que parecen físicamente incapaces de reconocer una evidencia sin añadir inmediatamente un «pero», como si aceptar un hecho sin envolverlo en salvedades constituyera una peligrosa capitulación intelectual.
España necesita construir muchas más viviendas allí donde la demanda supera persistentemente la oferta. No es una ocurrencia ideológica, sino un desequilibrio documentado. Sin embargo, basta con señalarlo para escuchar la inevitable letanía. «Sí, hay que construir, pero construir no lo soluciona todo». O cualquier otro «pero».
Naturalmente.
Tampoco los antibióticos curan todas las enfermedades, ni los bomberos evitan todos los incendios. Y sería bastante desconcertante que, ante una escasez de antibióticos, alguien considerase pertinente recordarnos que también necesitamos buenos diagnósticos y una sanidad eficiente. Gracias por la información. ¿Podemos fabricar los antibióticos que faltan?
¿Dónde están las multitudes reclamando que se desbloquee suelo, se agilicen las licencias y se levanten los edificios que necesitamos? ¿Dónde están las pancartas que exijan menos obstáculos para aumentar la oferta allí donde escasea? Hemos aprendido a manifestarnos contra los precios, contra los propietarios, contra los fondos de inversión y contra prácticamente cualquier persona que tenga la desgracia de figurar en el Registro de la Propiedad. Pero resulta mucho más difícil encontrar una movilización cuya reivindicación principal sea algo tan prosaico como construir más casas. No es que las protestas existentes carezcan de otras reivindicaciones legítimas. Es que llama la atención la escasa presencia de una exigencia tan elemental.
sergioparra.substack.com/p/f…
Franfit Inversor retweeted

Adivinad quien es quien.


“PersonotecnIA”, de @Recuenco y @uriondo, ya está en las librerías.
Descubre cómo crear relevancia a gran escala y conseguir que, en la era de la IA, una organización con miles de clientes pueda acercarse a lo que un buen tendero hace: recordar lo importante y saber cómo ayudar.

ALT PersonotecnIa, de Javier Recuenco y Miguel Ángel Uriondo.
Franfit Inversor retweeted

Esto es lo que han aumentado los salarios desde 1994 hasta 2024.
El problema es que hemos tirado 30 años económicos.


👥 Entrevista a Jordi Alberich: "El problema de España es que mucha gente no llega con su salario a final de mes" elmundo.es/opinion/luces-par…

Franfit Inversor retweeted
🆕 Novedades importantes sobre el primer evento de Salud Financiera el próximo 14 de noviembre en Valencia ⤵️
1- Ya está disponible la fila cero para quienes no podáis venir de forma presencial.
¿Qué incluye?
- Acceso a las grabaciones del evento (no habrá streaming en directo)
- Acceso a las diapositivas de las charlas
- Una parte de la sorpresa que tendrán los asistentes presenciales y que forma parte del proyecto que llevo dos meses trabajando.
Coste: 15,50€ (20% de descuento si eres Patreon)
2- Bonificación del 50% de la entrada presencial para nuevos clientes de Trade Republic
Para conseguirla solo tienes que abrir cuenta desde el enlace de patrocinio de Trade Republic con Salud Financiera y escribirme para obtener el cupón para obtener el 50% de descuento.
¿Y si ya había comprado la entrada?
En ese caso si te abres la cuenta solo tienes que escribirme y te devuelvo yo el 50% del importe.
¿Y si ya era cliente de Trade Republic?
En este caso la promoción no te aplica, excepto que algún familiar, amigo o hijo se abra la cuenta siguiendo los pasos anteriores y contactes conmigo para obtener el descuento.
3- Cronograma del evento y charlas
Cómo sabéis la principal diferencia de los eventos que quiero hacer de Salud Financiera es que si compras la entrada es porque confías en mí.
No sabrás hasta que estés ahí o recibas la grabación quienes serán los ponentes, o temáticas.
Lo que sí te puedo adelantar que tendremos 15 charlas, 10 temáticas y que no será un sermón mío de 8 horas a lo Fidel Castro.
De las 210 entradas del aforo, quedan disponibles unas 100.
Si eres de Valencia o alrededores y sigues la divulgación que hago en Salud Financiera creo que no te arrepentirás de asistir.
Si ya te has apuntado, muchísimas gracias por la confianza.
Te dejo los enlaces del online y presencial
📺 comunidadsaludfinanciera.com…
🤵 comunidadsaludfinanciera.com…
🔗 trade.re/saludfinanciera

Franfit Inversor retweeted

Para los más cafeteros del CPS, las turras de El Turrero Post están en EPUB para su descarga.


Franfit Inversor retweeted

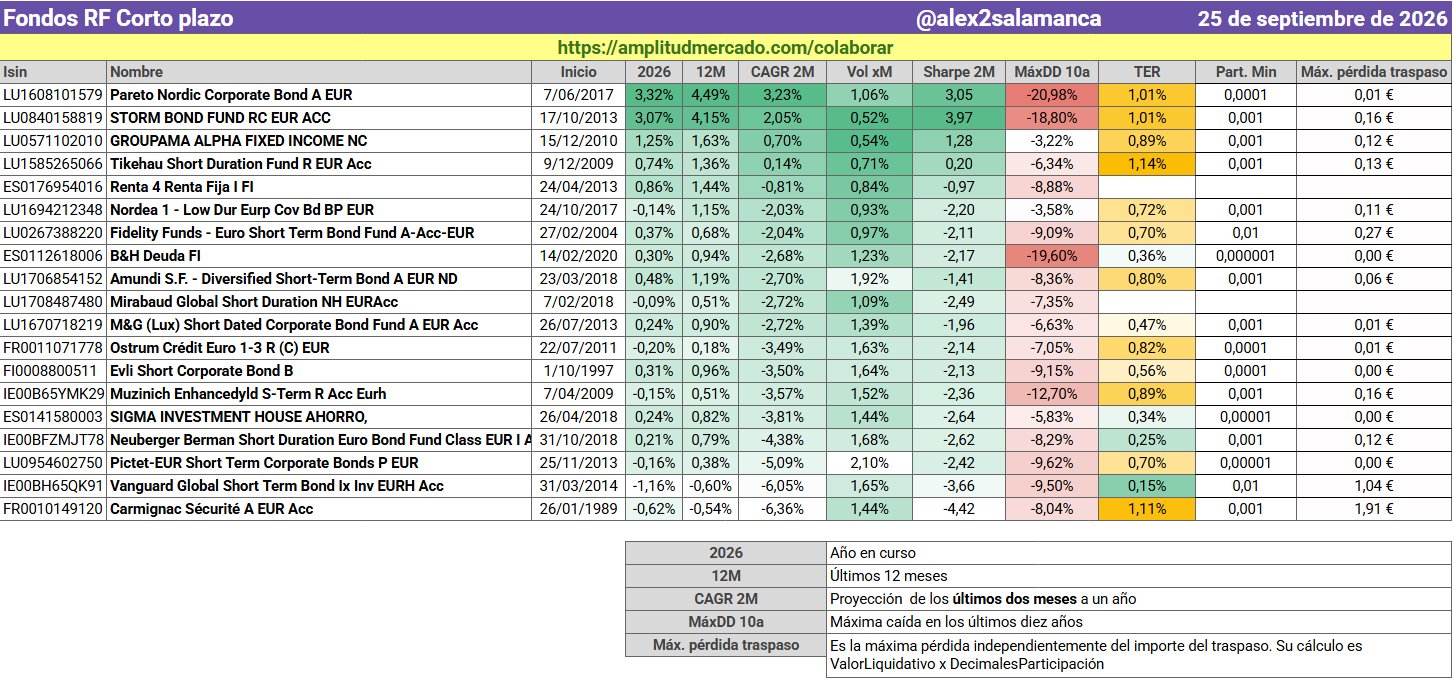
Ahí os paso tablas de fondos monetarios, RF ultra C/P y RF C/P tras la subida de tipos de hace unos días. Los AXA y los DWS liderando las dos primeras categorías


Franfit Inversor retweeted

Por el fondo, por las formas y por todo, el discurso económico más importante que se ha dado en este siglo XXI. Bastos no ganará el Nobel pero, a diferencia de otros economistas, tiene un mensaje práctico que puedes implementar hoy mismo para mejorar tu vida
Franfit Inversor retweeted
He publicado en mi web la app que simula estrategias de retiro en 98 escenarios reales.
1⃣ marcosluque.github.io/retiro…
2⃣ Id modificando
3⃣ Captura en los comentarios📷
4⃣ Dadle cariño ❤️🔃📂

Franfit Inversor retweeted

💫FTGF Putnam US Large Cap Value Fund
El value en EEUU lleva casi 15 años bajo la sombra del growth. Y aun así, sigue habiendo algo que el mercado infravalora: cuánto protege en las caídas. Empezamos la semana grande por aquí.

Franfit Inversor retweeted

Pasamos a Ibercaja y tenemos a Sabadell a Banco Sabadell a tiro de piedra :)
Todo un revolcón en el negocio de la gestión en España.
Gracias a todos los que haceis esto posible.

🎉 Adelantamos a Ibercaja en el ranking de gestión de carteras (vía Inverco):
1. CaixaBank 63,3 mil M€
2. Santander 33,6 mil M€
3. BBVA 30,3 mil M€
4. Kutxabank 15,0 mil M€
5. Sabadell 6,3 mil M€
6. Indexa 5,6 mil M€
7. Ibercaja 5,2 mil M€
blog.indexacapital.com/ranki…

Franfit Inversor retweeted
El burócrata siempre piensa que puede gestionar mejor que tú tu dinero.
Y tiene razón.
Siempre y cuando tengas en cuenta su beneficio y no el tuyo.

Franfit Inversor retweeted

Siempre insisto en que el problema fundamental de las pensiones en España es sencillo de enunciar: con una población envejecida, hay un límite a cuánto podemos gastar en ellas. Determinar ese límite es, desde una perspectiva analítica, básicamente independiente de la estructura del resto del presupuesto de las administraciones públicas. Y también es básicamente independiente de que el sistema sea de reparto, como el que tenemos ahora, o de capitalización. Ese es el motivo por el que nunca me tomo demasiado en serio a quienes sostienen que la “solución” consiste en movernos a un sistema de cuentas privadas: cambiar el envoltorio contable no altera la restricción de recursos.
Tristemente, una parte muy importante de los votantes y de los creadores de opinión en España se niega a admitir esta premisa básica. Hace unas horas volví a colgar un post que escribí hace un año, en el que explico la idea en detalle:
xitter.cf/JesusFerna7026/status/…
Aquel post respondía a dos entradas de @ldpsincomplejos que eran una colección fatua de falacias. Como no me apetecía enzarzarme con ellas, me limité a indicar a mis lectores dónde podían encontrar la respuesta.
La vida, sin embargo, es paradójica, y lo que era mi respuesta a un periodista de derecha pura ha terminado siendo atacado por un destacado dirigente histórico de la izquierda española, @GLlamazares. Dejemos por un momento de lado que, como en tantos otros casos, la derecha y la izquierda más rancias coincidan en defender las instituciones que impiden el crecimiento y el bienestar de los españoles, y entremos en el fondo del asunto. @GLlamazares argumenta que:
“Si fuera algo tan obvio, cabría preguntarse por qué izquierdas y derechas, con el asesoramiento de los actuarios, profesores universitarios y técnicos de la SS, finalmente consensuamos en el Pacto de Toledo el actual modelo de pensiones. Con un coste de oportunidad equiparable.”
Le agradezco sinceramente el comentario, porque plantea la cuestión con una claridad que a mí me habría costado alcanzar. Hay dos respuestas: una obvia y otra más sutil, aunque, a la postre, más importante.
La respuesta obvia es que la economía española de 2026 se parece poco a la de 1995. Y, desafortunadamente, los desarrollos más importantes han ido en la dirección de empeorar la sostenibilidad de las pensiones públicas. Primero, la productividad lleva estancada desde hace tres décadas. Crecemos desde hace años metiendo más gente a trabajar, que no es más productiva, y eso solo agrava el problema a medio y largo plazo. Segundo, la fecundidad sigue muy por debajo del nivel de reemplazo, y lleva tiempo suficiente como para que sus efectos ya estén en la pirámide de población, no en las proyecciones. Lo que podía tener sentido en 1995 ya no lo tiene en 2026.
La respuesta más sutil es que todo el argumento es una simple apelación al consenso. Y un acuerdo, entre los representantes de los reciben las prestaciones (los votantes en 1995) y en ausencia de quienes habrán de pagarlas (las generaciones futuras no nacidas o menores de edad en 1995), no constituye un test de solidez técnica. En economía política, el Pacto de Toledo no es prueba de que el modelo fuera bueno. Es el hecho que hay que explicar.
Y la explicación es que la política se estudia mejor sin romanticismo. Izquierdas y derechas acordaron en 1995 lo que acordaron porque respondían a los intereses de sus votantes, que son las generaciones beneficiadas por el sistema actual, diseñado por el franquismo en 1963 para ser intertemporalmente insostenible. Siempre me hace gracia, aunque no me sorprende, que los mayores defensores de las estructuras económicas franquistas en España estén hoy en la izquierda. Los perjudicados, en cambio, las generaciones futuras, no estaban representados en el Pacto de Toledo, sencillamente porque no habían votado a nadie. Muchos ni siquiera habían nacido. Ni la izquierda ni la derecha tenían incentivo alguno para proteger sus intereses y los políticos, siempre, responden a los incentivos electorales.
Las democracias sufren un problema fundamental: votan los adultos, pero no los menores de edad ni quienes nacerán dentro de tres décadas. Por eso, una y otra vez, las democracias posponen los ajustes. Lo necesario se hace solo cuando no queda más remedio, lo cual suele ser demasiado tarde. Ni yo ni nadie tenemos una solución a este problema. Las dictaduras, de hecho, son todavía peores a este respecto, pues su horizonte rara vez excede el ciclo vital del dictador de turno.
Históricamente, esta capacidad de trasladar costes al futuro tenía un límite: el de la capacidad de emitir deuda. Hoy los estados modernos pueden emitir mucho más, y con poblaciones envejecidas, los votantes posponen decisiones clave, no solo en pensiones, sino en decenas de otros retos, con la esperanza razonable de haberse muerto antes de que llegue la factura.
La respuesta al comentario de @GLlamazares es, pues, meridianamente transparente para quienes no dependemos de los votos de las próximas elecciones: el Pacto de Toledo no demuestra que el modelo sea sostenible. Demuestra que en 1995 nadie tenía incentivo alguno para hacerlo sostenible.
Nota 1: La frase “Con un coste de oportunidad equiparable” emplea incorrectamente el concepto de coste de oportunidad. Pero no merece la pena insistir en ello.
Nota 2: El infográfico me lo ha pasado @SergioRiv98, que tiene muy buen ojo para el diseño.


¿Cuál es el peor contraargumento posible contra el problema presupuestario que tenemos en España ahora mismo con las pensiones públicas? Que este problema se soluciona de manera indolora si reducimos gastos innecesarios o incrementamos ingresos.
Este contraargumento viene en dos versiones, ambas igual de falaces.
🔹 Versión izquierda:
Del lado del gasto: si reducimos el gasto en defensa, Corona, Iglesia o el rescate bancario, hay dinero de sobra.
Del lado de los ingresos: si reducimos el fraude fiscal o conseguimos que los ricos/la banca paguen lo que tienen que pagar, hay dinero de sobra.
🔹 Versión derecha:
Del lado del gasto: si reducimos el gasto en “paguitas”, redes clientelares de políticos o el gasto improductivo de las administraciones públicas, hay dinero de sobra.
Del lado de los ingresos: si bajamos los impuestos, se generará mucha más actividad económica y al final habrá más ingresos totales.
⚠️ Ambas versiones sufren de dos problemas: uno serio y otro catastrófico.
El problema serio es de órdenes de magnitud.
El déficit del sistema contributivo y de clases pasivas en 2024 fue de 60.105 millones de euros, un 3,79% del PIB. Fíjese que hablo del sistema contributivo: estas son las pensiones de quienes pagaron cotizaciones sociales, y no incluye “paguita” alguna (y, por favor, mire los números bien, un presupuesto hay que entenderlo; no bajarse una tabla aleatoria de una página web). Este déficit, además, irá incrementándose a gran velocidad en los próximos años.
Solo por poner un ejemplo: en defensa nos gastamos unos 15.000 millones (ahí va TODO el gasto en defensa, no solo el presupuesto del Ministerio de Defensa). Incluso aunque redujésemos el gasto en defensa a cero, solo cubriríamos el 25% del déficit del sistema contributivo y de clases pasivas.
Y el presupuesto de la Casa Real es de 8,5 millones. Incluso si uno lo multiplica por diez para incluir todos los gastos posiblemente asociados a la Corona que aparecen en otras partidas (y ya es mucho multiplicar por diez), ni empezamos a cubrir nada de magnitud alguna.
Con respecto a los gastos superfluos: he llegado a leer que estos podrían ser de 80.000 millones de euros. Ese número es un absurdo que solo puede decir alguien que nunca ha mirado los presupuestos de las administraciones públicas. En España, las administraciones públicas gastan en pensiones, sanidad, educación e intereses de la deuda. Todo lo demás es poca cosa.
Con los ingresos pasa lo mismo: los números no cuadran por un orden de magnitud en cuanto uno es realista.
Pero el verdadero y catastrófico problema del contraargumento, en sus versiones de izquierda y de derecha, es que ignora el principio más básico de la economía: el coste de oportunidad.
Este se define como el valor de la mejor alternativa a la que renunciamos al gastar dinero en un área en lugar de otra. Supongamos que España logra reducir el gasto público un 3% del PIB recortando aquello que cada cual considera menos prioritario.
La pregunta clave es: ¿por qué ese 3% debería destinarse a pensiones y no a educación, sanidad, infraestructuras, vivienda o reducción de impuestos?
Y da igual que el ajuste sea del 3% o del 9%. Nunca habrá dinero para todo: siempre se podrá gastar más en educación o sanidad, o bajar aún más los impuestos.
Como sociedad, la pregunta fundamental es: dado nuestro PIB total, ¿cuánto deberíamos gastar en pensiones y otras prestaciones contributivas y no contributivas? ¿El 15% del PIB? ¿El 25%? ¿El 50%?
Cada euro extra destinado a pensiones es un euro que no se puede usar en otro ámbito, y su valor debe medirse según su mejor alternativa posible.
Pero este es precisamente el gran reto de España. Nadie, ni izquierda ni derecha quiere afrontar el problema de fondo: con un sistema de reparto y una población envejecida, hay límites estrictos a cuánto podemos gastar en pensiones.
La única diferencia entre la izquierda y la derecha en España es la falacia infantil que cada cual se cuenta para evitar afrontar el problema. Al final del día, todos son igual de irresponsables. Y mientras tanto, el déficit crece y el reloj demográfico no se detiene.
Franfit Inversor retweeted
¿Cuál es el problema de las pensiones contributivas en el País Vasco y su sistema de concierto?
1. El sistema de Seguridad Social de reparto, creado en 1963, implicaba una tasa interna de retorno excesiva. El problema existía ya en 1963, con los parámetros demográficos y económicos de la época.
2. Una tasa interna de retorno excesiva quiere decir, en un sistema de reparto, que el valor presente descontado de las prestaciones futuras es superior al valor presente descontado de las cotizaciones sociales, empleando la tasa de descuento que garantiza que el sistema sea sostenible a lo largo del tiempo: la tasa de crecimiento de los ingresos del sistema.
3. Esto implica que los pensionistas contributivos en 2026 están recibiendo una pensión entre un 45% y un 60% más alta de lo que les correspondería actuarialmente.
4. Esta diferencia es particularmente costosa en términos presupuestarios para las pensiones contributivas más altas: un 45% de 45.000 euros (cerca de la pensión bruta anual máxima) es mucho más que un 45% de 20.000 euros.
5. Esto conduce a que el sistema de pensiones contributivo tenga un déficit grave y creciente.
6. Miguel Ángel García, a, que ha sido director general de Ordenación de la Seguridad Social y director del Gabinete Económico Confederal de CC.OO., ha estimado que el déficit de las pensiones contributivas (la diferencia entre los pagos de pensiones contributivas de la Seguridad Social y clases pasivas y las cotizaciones sociales contributivas) fue en 2024, el último año con cifras completas, de 61.140 millones de euros (copio su cuadro con todas las cifras).
7. Estos 61.140 millones de déficit contributivo no incluyen las pensiones no contributivas. Esos pagos van por otro lado.
8. Incluso los complementos a mínimos de las pensiones contributivas representan solo una pequeña parte del déficit contributivo: 7.873 millones.
9. Estos 61.140 millones de euros de déficit contributivo se cubren mediante transferencias del Estado (45.782 millones), otros ingresos menores y deuda (que, en el futuro, se pagará con más transferencias).
10. Es decir, en estos momentos el 30,1% del coste de las pensiones contributivas no se paga con las cotizaciones sociales de la caja única, sino con otros ingresos del Estado, presentes (transferencias) o futuros (deuda).
11. Este porcentaje en el País Vasco es incluso mayor, ya que sus pensiones contributivas son más altas de media (recordemos que el que los sueldos en el País Vasco fueran más altos en el pasado agrava el problema; no es una “deuda histórica” que esten ahora los pensionistas vascos recibiendo, porque la tasa interna de retorno del sistema está por encima de la sostenible) y por su demografía muy desfavorable.
12. Aunque es difícil tener una cifra exacta (por ejemplo, ¿cómo consideramos a los pensionistas que cotizaron parte de su vida en Burgos y parte en Álava?), el déficit del sistema contributivo en el País Vasco es de unos 5.000 millones anuales.
13. Pero aquí está el problema central: las transferencias del Estado que cubren el déficit contributivo se financian exclusivamente con los impuestos recaudados en las 15 comunidades del régimen común.
14. La consecuencia es que un trabajador de Barcelona paga IRPF e IVA para cubrir al menos el 30% de la pensión contributiva de un jubilado de Bilbao.
15. En cambio, el IRPF y el IVA del trabajador de Bilbao se quedan exclusivamente en el País Vasco, salvo el pago del cupo por los servicios comunes del Estado (embajadas, defensa, etc.).
16. Pero este cupo no incluye ni un solo euro del déficit de las pensiones contributivas.
17. Es decir, las 15 comunidades del régimen común transfieren anualmente unos 5.000 millones al País Vasco para cubrir su déficit de pensiones contributivas, sin que este asuma ninguna responsabilidad al respecto.
18. Dado que la cuantía actual del cupo es de unos 1.468 millones, el País Vasco sale a recibir un mínimo de 3.500 millones anuales de renta del resto de España (excepto Navarra).
19. En realidad, la cifra es más bien cercana a los 6.000 millones, porque el ajuste del IVA está mal calculado y el cálculo del cupo es pura contabilidad ficción, pero olvidémonos por un momento de ello.
20. Todas las comunidades del régimen común, excepto Madrid, son más pobres que el País Vasco y, aun así, transfieren renta a este.
21. Esto sí que es una violación del principio de ordinalidad que algunos economistas defienden con tanto énfasis en otras circunstancias.
22. Esto explica por qué el PNV quiere la gestión de los cobros y pagos del sistema de Seguridad Social (por ejemplo, para poder conceder complementos gracias a su financiación extra), pero no romper la caja única de la Seguridad Social (por mucho que sus ponencias programáticas, diseñadas para engañar a militantes ingenuos que no saben contabilidad, digan lo contrario).
23. La situación se irá agravando con los años por la revalorización de las pensiones contributivas y al acelerado declive demográfico del País Vasco.
24. Las excusas esgrimidas por los nacionalistas vascos no tienen sentido contable alguno.
25. Primero, ya he explicado que las pensiones actuales no son consecuencia directa de las cotizaciones sociales pasadas. El sistema se creó de manera insostenible en 1963.
26. Segundo, no hay ajuste alguno por “deuda” o “intereses de la deuda” generados por las transferencias del Estado a las pensiones contributivas en el cálculo del cupo, que, por otra parte, es totalmente opaco.
27. Que los partidos que se denominan de izquierda mantengan la boca absolutamente cerrada sobre este tema es un nivel de hipocresía sideral.
28. Que el PP nunca haya dicho nada al respecto, pese a que Montoro lo entendía perfectamente, demuestra una vez más que el PP solo busca votos para gobernar, no mejorar España. El PP y Montoro permitieron esta tropelía por el plato de lentejas de los votos del PNV en el Congreso de los Diputados (que luego descubrieron que no valían para mucho).
29. Que la mayoría de los “expertos” en financiación autonómica mantengan la boca absolutamente cerrada es asombroso (o quizá simplemente quieren estar a buenas con el poder y que les inviten a seminarios en San Sebastián).
30. Que los medios de comunicación nacionales no expliquen este tema a los ciudadanos es inexcusable.

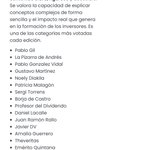
Me alegra ver el nombre de grandes divulgadores un poco fuera del foco como @TorrasLuis, @MoclanoD11 o @CapitalFaktory
Aun así echo de menos algún nombre concreto, @Rankia, pero no vamos a entrar en controversias.
Enhorabuena a los nominados.

3
10
1,460
Franfit Inversor retweeted

Insostenible. Y una lectura adicional: esto añade una presión enorme al factor trabajo que tiene que ser un ~30% más productivo para mantener su nivel salarial neto. Es imposible entender auge estrés/ansiedad entorno laboral sin estos datos.

De cada 100 euros que una empresa destina a un salario de 30.000 € brutos, al trabajador le llegan 59 en neto. Los otros 41 se reparten entre cotizaciones del empleador (9.195 €) e IRPF más cotizaciones del trabajador (6.876 €).
La cuña se ensancha con el sueldo, del 31% en 18.000 € al 45% en 100.000 €, y eso contando con la base de cotización topada .
Casi la mitad de esa factura nunca aparece en la nómina, así que el debate sobre salarios se hace ignorando una parte muy grande de lo que cuesta un puesto de trabajo.
