

金融世界:金融的未来,从这里读懂。 Financial World: Where the Future of Finance Begins.
New York/London/Tokyo
Joined March 2025
- Tweets1.9K
- Following95
- Followers26.3K
- Likes1.7K




有个问题不懂:法国年轻人抗议,这个没有错,但是为何打砸抢小商户呢?这些商户,是否应该配备武器保命?法国人交着全世界最高的税,享受着全世界最好的福利,结果年轻人先造反了!为什么一出大事,总能看到学生冲在前面?原因很简单,年轻人对经济前景的恶化最敏感,他们没有稳定工作,没有住房资产,还要面对越来越激烈的就业竞争。这个与有些大国类似?
法国2025年公共支出占GDP的57.2%,平均工资单身雇员的劳动税负率接近47%,养老金、医疗和社会福利消耗大量财政资源,但经济增长缓慢,公共债务不断累积。年轻人需要承担高昂的生活成本和就业压力,却开始怀疑自己未来还能不能享受同等水平的福利。这就涉及经济学中的代际分配问题:当越来越多资源用于维持现有福利,而经济增长不足以创造更多财富时,年轻人与老年人、纳税人与福利受益者之间的利益冲突就会越来越明显。
看完马斯克这个视频,感觉余承东和雷军还在争论谁家的车更先进,马斯克已经开始考虑整个交通和科技产业的下一步了。传统油车企业看完估计更焦虑,国内车企还在卷价格、配置、智能驾驶,马斯克却不断拿出新的技术和产品,试图改变整个行业的竞争标准。SpaceX和Tesla未来合并的可能性也值得认真讨论。一个掌握火箭、卫星通信和航天技术,一个掌握电动车、自动驾驶、机器人和能源系统,背后还有马斯克的AI布局。如果未来真能整合,技术协同和资本市场的想象空间都会非常大。当然,两家公司业务和股权结构不同,真正合并还有复杂的估值、治理和股东利益问题。
扎克伯格为了融入年轻人,最近连喝啤酒都开始硬演了!一口Guinness下去,表情扭曲,还得强装享受,直接被全网嘲笑。这款老爱尔兰黑啤,最近在欧美年轻人中爆火,认为它很酷的年轻人比例从22%飙升至67%,连扎克伯格都赶着蹭热度。经历Llama 4失利、AI团队大规模重组、143亿美元投资Scale AI之后,Meta终于拿出了更有竞争力的产品,凭借MuseWonder系列模型,重新进入全球顶级AI模型的竞争。
Meta自带36亿用户,AI可以直接提高广告推荐效率和商业变现能力,商业化优势明显。股价中长期仍然偏乐观,如果AI持续推动广告收入增长,同时资本开支逐步转化为利润,股价有望挑战900至1000美元
马斯克居然承认,当年做空特斯拉的人是对的!2018年,Model 3产能迟迟上不去,现金不断消耗,特斯拉差点破产。华尔街已经算准它撑不过这一关,结果马斯克直接在停车场搭了个帐篷,临时建出第三条装配线,硬是突破了每周5000辆的产能目标。现在看空的机会又来了
8年后,特斯拉市值接近1.5万亿美元,股价却在今年跌了约16%。第三季度交付48.65万辆,超过华尔街预期,但同比仍然下降。第二季度经营利润同比下降57%,自由现金流为负11亿美元,今年还计划投入超过250亿美元搞AI、Robotaxi和机器人。特斯拉目前预期市盈率约180倍。这意味着市场已经提前押注Robotaxi和机器人将创造巨额利润。Robotaxi虽然已经上路,却还没证明大规模运营能赚多少钱,最近又因涉嫌在学校区域超速受到监管审查。Optimus同样还处于商业化早期。如果特斯拉盈利增长50%,但市场因为商业化延迟,把市盈率从180倍降到100倍,理论上股价依然会下跌约17%。
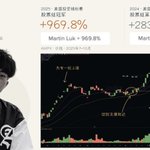
香港大学生MartinLuk靠969.8%的年收益率拿下2025年美国投资锦标赛股票组冠军。你未必能复制这个收益,但他最常用的回调买入法,其实很适合小资金理解,核心就4步。1、先找强势股:看近1个月、3个月、6个月涨幅,优先挑涨幅超过30%、排名前20%-30%、成交活跃的股票,再找上涨后开始整理、低点抬高、波动收窄的。2、等回调到支撑:重点看21日EMA、50日EMA、前期高点和AVWAP,等股价回到这些位置附近、重新止跌回升,再考虑进场。3、先算亏多少,再决定买多少:Martin多数交易把止损控制在2.5%-3%以内,单笔账户风险约0.5%,先定止损,再算仓位,触发信号后才下单。4、上涨后分批兑现:到3R、5R附近先卖一部分,剩余仓位继续跟着9日EMA和趋势走。只做已经很强的股票,把买点尽量靠近止损,用很小的亏损去换下一段大行情。

宇晨又开始给年轻人发版本答案了:30岁前,房别急着买,车别急着买,婚也别急着结,因为年轻人最值钱的其实是流动性和选择权;每天吃什么也别靠感觉,拍饭前饭后的照片给Claude,让AI算卡路里和蛋白质,OuraRing记录睡眠,训练视频也交给AI分析,数据统一存成Markdown,Claude不好用就随时切OpenAI或Gemini;选专业、买房、找机会也一样,别看到第一个就下注,先看100个,把参照系建立起来再决定。听起来很折腾,但他的核心其实很一致:少一点随手决定,多一点数据,多一点比较,尽量别太早把自己锁死。
29岁的亚历山大Wang,父母都是美国国家实验室的物理学家,他自己读MIT时就开始创业,后来退学做ScaleAI,25岁左右成为全球最年轻的白手起家亿万富翁之一,身家一度达到约$32亿。可他总结自己为什么能跑这么快,核心其实就一个:一直鸡自己。极度专注,多走一英里,甚至多走十英里,然后长期超额付出。真正有用的地方在于,大多数人的差距可能没有想象中那么复杂。工作做到80%的人很多,做到100%的人已经少了,愿意几年都把最好的时间压在同一件重要事情上的人更少。投资也是一样,真正产生巨大回报的往往不是每天找到一个新机会,而是你能不能判断什么最重要,然后有耐心把时间、钱和精力持续集中在那里。
网友半夜把肌肉难梁投到深圳湾大楼上,梁文锋一个几乎不做个人营销的程序员,硬是被网友做成了AI圈顶流meme,这种热度其实比花钱买广告更值。梁文锋平时几乎不出来营销,DeepSeek也没走互联网公司那套疯狂烧钱买用户的路子,但靠模型能力、低价和开源,一路把自己做成了全球AI圈都认识的名字。这里面最值得看的其实是获客成本:一家AI公司如果不用砸天价广告,也能让开发者主动讨论、试用、传播,那省下来的每一笔营销费,最后都有机会变成更低的成本、更快的用户增长和更强的品牌。AI模型以后会越来越像,真正贵的可能是让所有人一想到中国AI,先想到谁。DeepSeek现在至少已经拿到了这个位置。
黄仁勋和苏姿丰都出生在台湾台南,还是远房亲戚,两个人小时候几乎没来往,长大后反而正面竞争。一个一手创立英伟达做到AI霸主,一个接手AMD后一路追到黄仁勋身后。现在Meta给AMD最高6GW,OpenAI也是6GW,Anthropic最高2GW。苏姿丰知道,她根本不需要打败黄仁勋,只要让Meta、OpenAI这些一年砸几百亿美元买算力的公司觉得NVIDIA不能一家独大,AMD就有位置。对投资者来说,真正该盯的也不是谁跑分赢一次,而是这些大客户最终愿意把多少新增AI预算从NVIDIA分给AMD。哪怕AMD长期只拿20%的第二供应商份额,对AMD现有体量来说都可能非常大。
孙宇晨刚出来报平安,辟谣自己在迪拜被枪杀;另一边,CZ接受采访时住在阿布扎比一套看起来相当克制的房子里,长期配着安保。放在一起看,其实能理解为什么加密富豪越来越重视人身安全:他们的钱太容易被直接转走了。2026年上半年,全球已公开的Crypto暴力袭击就有46起,成功被抢走超过$3000万,其中绑架占52%,入室抢劫占37%。传统富豪的财富大多在公司股权、房产和基金里,抢到人也很难现场变现;加密只要私钥、手机或硬件钱包被控制,几百万美元可以在几分钟内跨境转走,而且交易很难撤销。更麻烦的是,链上资产公开、社交媒体又容易暴露身份和财富,犯罪分子甚至可以提前筛选目标。

2018年的大疆有多火?计划融资10亿美元,近100家机构来抢,认购金额一度超过计划额度30倍。想拿一点股权,甚至还得搭着认购无息债。那时候机构看大疆,逻辑很简单:无人机卖得好,农业、物流、测绘、低空商业化都能继续往上做,未来空间大得很。6月份中国尊撞机事件之后,低空安全明显变得更敏感。虽然那次事故和大疆无人机本身没有直接关系,但只要整个低空行业监管收紧,大疆一样会受到影响。对一家无人机公司来说,最怕的并不是产品卖不动,而是用户买了以后发现能飞的地方越来越少、审批越来越麻烦、商业项目越来越难落地。
未来低空经济不会凉,但行业会明显分化。中国今年仍在继续补低空通信、导航、监视、适航、保险这些基础制度,国家发改委等部门甚至提出到2027年初步建立无人机责任保险强制投保制度,说明政策方向没有停,只是安全门槛在提高。可以把低空经济拆成3层看。第一层是确定性最高的卖铲子环节,包括电池、电机、电控、通信、导航、雷达、低空网络、起降设施、保险和适航服务;只要行业飞行量增加,这些环节就有需求。第二层是已经有现金流的工业无人机运营。第三层才是eVTOL载人交通,这部分想象空间最大,但兑现时间也最难判断。
易会满,前工商银行行长,前中国证监会主席,大搞IPO腐败,估算贪污至少447个亿。金融圈一直有一种说法:一个IPO指标,价值可以高到几亿元。IPO同时完成两件事,一边给企业融资,一边给原始股东建立退出市场。一家企业IPO之前,创始人、VC、PE拿的是非上市股权,价格低、流动性差,也很难随时套现。一旦上市,股份进入公开市场,公司拿到了融资,早期股东同时获得了退出通道。中国股民的钱,就是这样流向原始股东的。
吴彦祖大陆捞金、王祖贤频频复出,这些港台明星和拉斯维加斯赌场洗钱案串成了一条故事线,大概率涉及资金案。钱也开始有了质量,钱本身开始出现compliancediscount。一个来源清楚、可以自由进入银行系统的$100万,接近完整的$100万。一笔来源解释不清楚、需要额外KYC、可能触发SAR、甚至可能带来监管调查的$100万,对赌场来说价值就低很多。因为接受这笔钱以后,还要扣掉合规成本、法律风险、潜在罚款和牌照风险。
未来不能只看收入增长多少,还要看这些收入需要承担多少合规成本。一个看起来利润率极高的客户群,一旦附带巨大的tail risk,它应该享受的估值倍数自然会下降。

央视刚宣布星舰失败,结果20多分钟后,SpaceX完成重新评估,继续执行入轨点火。最终Starship第一次真正进入地球轨道,26颗V3卫星全部部署成功。一次就给Starlink增加约26Tbps网络容量。Starship终于开始从烧钱研发项目,变成能够直接扩大SpaceX赚钱能力的生产工具。
SpaceX的Connectivity业务今年一季度经营利润已经达到约$1.19bn。也就是说,Starlink已经开始产生大量利润,而Starship未来最大的商业价值之一,就是帮助这个已经赚钱的业务更快扩张。这也是为什么SpaceX的商业模式越来越难和普通火箭公司放在一起估值。火箭只是入口。SpaceX自己造火箭、自己发射、自己造卫星、自己运营网络,再直接向全球用户收费。Starship如果把发射成本继续压低,受益最大的首先就是SpaceX自己的Starlink。
潘石屹为什么没事?优秀投资者先控制不可逆风险。2014年以后,SOHO中国就持续出售国内物业,过去数年累计出售资产超过300亿元;与此同时,潘石屹和张欣在美国配置了大量房地产资产,并建立海外familyoffice。2022年,两人又分别辞去SOHO中国董事长和CEO职务。Bloomberg当时就注意到,这套资产安排让他们的家庭财富对单一国家房地产周期的暴露明显降低。这也是为什么今天回头看潘石屹,很容易得出一个投资上更重要的结论:优秀投资者首先管理的往往不是收益率,而是那些一旦发生就很难恢复的风险。
房价跌20%,以后还有可能涨回来;股票跌30%,公司基本面没坏也可能恢复。但如果资产高度集中在一个行业、一种资产、一个融资结构甚至一个司法辖区里,极端情况下可能连重新下注的机会都没有。