

Mg. en Economía UBA. Economista principal en @BBVAResearch. Orgulloso hincha de San Lorenzo.
Argentina
Joined August 2010
- Tweets3.8K
- Following717
- Followers7.7K
- Likes9.6K


Pinned Tweet
TIPS PARA HACER PRONÓSTICOS MACROECONÓMICOS
Se me ocurrió que podía ser útil una pequeña guía de consejos para aquellos que estén empezando a trabajar en esto (y tal vez para los que tienen alguna experiencia también). Son cosas que quizás están en los libros y quizás no, pero que considero útiles para el oficio y las aprendí de mi experiencia personal (hace 15 años que hago estas cosas). No son “reglas” ni ahí, pero sí consejos:
1- No enloquecerse por predecir perfectamente bien la muestra sobre la que estás estimando el modelo. Hay que concentrarse en minimizar el error de pronóstico FUERA de muestra. Si estimas muy bien la muestra, corres riesgo de sobreajustarte a esos datos y perder capacidad predictiva/de generalización.
2- Intentar que el modelo sea lo más parsimonioso posible. Usar la menor cantidad de variables que sean necesarias para captar adecuadamente lo que buscas predecir. Cuántas más variables se agreguen, se corre riesgo de meter solo ruido y poca información valiosa (y a la vez hacer más tedioso el proceso de estimación e inferencia).
2bis- Hay técnicas de aprendizaje automático (machine learning) y econométricas tradicionales que ayudan a achicar/jerarquizar el número de variables relevantes y separar el ruido de lo que no lo es, pero también existe la necesidad de tener cierto criterio experto/marco teórico que el pronosticador debe usar para terminar de decidir qué queda afuera y qué no.
3- Si te interesa pronosticar una variable que tiene “sub-componentes”, recomiendo pronosticar el agregado primero, no pronosticar las partes y después sumarlas. Si se pronostica cada parte y luego las sumas, estarás sumando los errores de pronóstico de cada sub-componente. Por ejemplo, si queres predecir el PIB, comenzaría primero por pronosticar el agregado, y en todo caso luego hacer los subcomponentes por otra parte y al final chequear consistencia entre los dos ejercicios. En general, es más preciso pronosticar derecho el agregado.
4- No todo modelo es un martillo y no todo pronóstico es un clavo. En general, se usan técnicas distintas para pronosticar a corto plazo y a largo plazo, o a distintas frecuencias temporales (diaria, mensual, trimestral, anual). Necesitas distintas herramientas. Y siempre salen nuevas, es importante mantenerse actualizado. Aunque es verdad también que "lo viejo funciona" dentro de todo bien.
5- Siempre chequear/limpiar estacionalidad de las variables, fundamentalmente cuando las variables que incluis en el modelo tienen patrones estacionales distintos (casi siempre).
6- Los modelos pifian, obviamente, pero deben pifiar en promedio tanto por arriba como por abajo. Si siempre sobre(sub)estiman para el mismo lado, entonces el modelo tiene un sesgo (y se debería corregir).
7- La vida cambia, los modelos cambian. Cuando cambia el entorno, es altamente probable que los parámetros del modelo que tanto te costó calcular queden obsoletos, por lo que es necesario re-estimarlo cada cierto tiempo o cuando hay grandes cambios de contextos. Las elasticidades/relaciones entre variables no son completamente estáticas ni están escritas en piedra.
Espero que sean útiles estos consejos. Si se les ocurre alguna otra cosa valiosa escríbanme.
Este jueves y viernes se hará el workshop anual sobre econometria y redes complejas en la UBA.
El viernes a la mañana estaré exponiendo mi trabajo sobre redes de credito comercial aplicando hipergrafos. Una lente distinta e interdisciplinaria de ver el riesgo sistémico.
Es un lindo espacio para escuchar cosas nuevas!

🗓️22 y 23/10-9H🕘
🟤Workshop Interdisciplinario en Econometría y Redes Complejas @netlab
📍Av. Córdoba 2122, Aula Olivera @UBAeconomicas
📋Programa: bit.ly/Prog-WERC2026a
🔗Más info: bit.ly/WS-2026-info
Conferencias👇


En el análisis del Presupuesto 2027 de la OPC publicaron este muy buen cuadro con el cronograma de las inversiones del RIGI, proyecto por proyecto.
Incluyen los 23 proyectos que estaban aprobados al 15/sep, por un total de USD 33.800 millones.
Como está planteado, no se puede calcular un monto inversión año por año, pero se pueden estimar rangos:
2024-27: minimo USD 9.000 - maximo 26.800 millones
2028+...: minimo USD 7.000 - maximo 24.800 millones
Es decir, hay unos 17.800 millones (53% de lo comprometido hasta ahi) que segun los cronogramas transitarían con flexibilidad entre 2027 y 2028+... (es 2-2,5% del PIB).
Obvio que esos 17.800 son de máxima y no se iban a realizar en ningún escenario solo en 2027, pero si se ejecuta demasiado poco de ese monto antes de dic-27 también es un factor relevante a tener en cuenta de cara al pipeline comprometido para el próximo mandato presidencial
(y esta cuenta no incluye los 3 proyectos por casi USD 18.000 millones que se aprobaron post-Presupuesto).
Va el link al informe por si interesa: opc.gob.ar/presupuesto-de-la…

Federico Forte retweeted

🇦🇷 #Argentina | Los alimentos impulsan la subida de la #inflación en septiembre al 1,9% m/m, aunque el dato de la inflación núcleo confirma la tendencia positiva.
👉 @FedeeForte
🛒Conoce aquí todas las cifras: bbvaresearch.info/3UstcF4🔍

Federico Forte retweeted

Total Factor Productivity, Argentina, Period 1950-2026 (draft-preliminar). Empalme agregado ARKLEMS+LAND con la nueva serie del INDEC.

Nuestros modelos de machine learning en @BBVAResearch nos están dando la inflación de septiembre en 2.0% +/- 0.1 pp

Divina timba.
"Pre-IPO perpetuals": invertir en acciones que todavia no salieron al público, con informacion prácticamente nula de balances/negocios/fcf/etc...

Retail usually only gets access to private companies once they go public and the first move is priced in. Pre-IPO perpetuals let you trade your view before the shares exist.
OpenAI, Anthropic, and Oura are live on Liquid now. You can go long or short any of them, 24/7, without an allocation or a secondary-market seller.
The pipeline behind them is already building. Nscale filed its S-1 in September and is lining up a New York listing. Databricks, Anduril, ClickHouse, and plenty of others could be up next. More pre-IPO markets are coming as those names get closer.
Trade the ones that are live. The rest of the list is next.
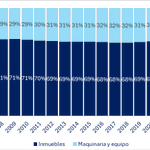
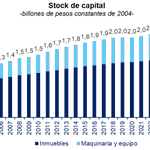
El INDEC publicó por primera vez una serie de la productividad de la economía argentina y actualizó la serie del stock de capital después de 20 años.
Van algunos primeros datos interesantes:
1) Entre 2004 y 2025 el stock de capital creció a una tasa promedio anual de 2,6%.
Según la serie previa que había (1990-2006), entre 1990 y el 2000 también había crecido a una tasa promedio de 2,6% anual. Luego vino la crisis de 2001 y el promedio 1990-2006 terminaba dando +2,2% anual.
(... sigue)


El INDEC difunde una nueva publicación que actualiza, después de 20 años, la medición sobre el stock de capital para el período 2004-2025; y presenta, por primera vez, la productividad de la economía argentina (2016-2025). Más información en: indec.gob.ar/ftp/cuadros/eco…

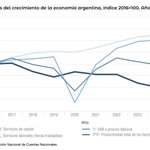
4) Sobre la contabilidad del crecimiento económico publicaron datos desde 2016.
En estos gráficos se ve uno de los problemas más grandes que ha tenido Argentina para crecer y que explican buena parte del desempeño flojo en los últimos 15 años: la Productividad Total de los Factores cayó 0,9% promedio anual desde 2016 a 2025
Revertir esto es clave para salir del estancamiento de largo plazo.


La "paradoja de la capacidad" de los modelos de IA aplicados a finanzas
Un grupo de MIT y Harvard plantean (aquí: arxiv.org/abs/2609.04373) que, como el entrenamiento de los distintos agentes de IA tienden a coincidir en sus metodologías y objetivos, modelos más capaces tienden a comportarse más similarmente, creando una mayor correlación entre sus acciones.
Esto generaría una paradoja: mejorar los modelos individuales puede no necesariamente producir mejores resultados a nivel sistémico (al menos en su aplicación a los sistemas financieros), porque estos modelos tenderían a comportarse y reaccionar en forma muy correlacionada, generando movimientos de mercado cuya elevada correlación generaría un piso de riesgo no diversificable.
Esto podría implicar que, si todos los agentes de IA tienden a entrenarse de la misma manera y con las mismas metas, y son aplicados masivamente a los mercados, el nivel promedio de heterogeneidad de participantes en el mercado podría achicarse (por ejemplo, la cantidad inversores bullish versus bearish, cuya interacción al final del día es la que define el precio de los activos financieros). Esto generaría vaivenes más fuertes y sincronizados entre actores, originando ciertos niveles de riesgo "piso" muy difíciles de minimizar a nivel sistémico.
Sería algo así como una nueva externalidad causada por comportamientos más capaces de los modelos de IA y, ergo (quizás) más sincronizados, que genera cierto perjuicio a nivel agregados.
Este planteo no necesariamente será realidad (tiene varios supuestos discutibles), pero es importante empezar a pensar estas externalidades y efectos de red que surgirán por la proliferación de los agentes en muchas de las tareas del día a día.

Muy interesante, y muy relevante para explicar los ratings soberanos de Argentina!

Ratings largely determine spreads. Yet, their construction remains largely a black box. Our paper assesses the relative importance of debt, deficits and country specific effects in the determination of these ratings. The evidence is at odds with a simple model of default: more importance of debt, less importance of forecast deficits, limited role of r-g, surprisingly large role of country effects.
We are agnostic. The model may be too simple in some fundamental ways. Or the rating agencies may be using incorrect weights. Or a mix of the two... We hope the paper triggers a useful discussion.
Se viene uno de los fenómenos de "El Niño" más fuertes de la historia (implica muchas lluvias).
Estaba pensando que las últimas dos elecciones presidenciales se dieron en el marco de sequías históricas (2018-19 y 2023). Dos "La Niña" fuertisimas que nos recortaron cerca de 30% las exportaciones agrícolas y fogonearon más las crisis cambiarias de esos años.
La de 2027 será entonces una elección presidencial en un entorno opuesto en términos climáticos. Si no genera inundaciones o rupturas de infrastructura severas, los rendimientos de las cosechas tienden a ser mejores al promedio.
Veremos en vivo y en directo cómo influyen las fuerzas del cielo en la economía del año que viene ja

Super Niño 2026: qué se sabe del fenómeno que cambiará por completo el pronóstico en la Argentina a.ln.com.ar/3UXWg7q


Circularon en la @RedNIE5 mi trabajo en el que propongo el uso de hipergrafos para el análisis de las redes de crédito entre bancos y empresas.
Los hipergrafos son una herramienta matematica que permite analizar relaciones multilaterales (no simplemente "BI"laterales); por lo que sugiero que son particulamente útiles para estudiar las exposiciones comunes de muchos bancos a una misma empresa deudora.
Pueden encontrar un resumen más detallado acá: xitter.cf/FedeeForte/status/2076…
Y si hay interés se podría organizar un seminario para contar esta metodología novedosa, que puede aplicarse a otros contextos.

El marco propuesto proporciona un criterio novedoso para detectar instituciones con un mayor potencial de amplificación de tensiones que aquellas seleccionadas mediante medidas de centralidad alternativas.
Por @FedeeForte
ideas.repec.org/p/aoz/wpaper…

Federico Forte retweeted

#FIEL incorpora Asistente de Estadísticas. Estudiantes de Economía promediando carrera. Perfil cuantitativo: herramientas de estadística y programación.
CV y analítico a: [email protected]
Federico Forte retweeted

🔍 OPORTUNIDAD LABORAL
Nos encontramos en la búsqueda de un nuevo perfil para sumar a nuestro equipo de Research bajo la posición de Analista Macroeconómico Junior.
Enviar CV y remuneración pretendida a: [email protected]
Referencia en mail: Analista Junior

El impacto de la IA en la economía global representa un desafío para los bancos centrales del mundo. Tiene efectos contradictorios de corto y de largo plazo, y encima tenemos total incertidumbre de su magnitud final.
Me gustó cómo lo resume este artículo del BIS: bis.org/publications/bulleti…
- De corto plazo, la IA parece tener efectos inflacionarios y expansivos sobre el PIB, por el boom de inversión en la infraestructura digital (+demanda), con impacto desde en precios de commodities como el cobre hasta semiconductores y sus derrames al resto de las industrias. A eso se le suma el "efecto riqueza" positivo del aumento de precio de las acciones tecnológicas.
- De largo plazo, habría un shock de productividad positivo, que generaría un aumento de la oferta global de productos y eso a su vez bajaría precios de muchos bienes (y algunos servicios). Además, podría aumentar el desempleo, al menos transitoriamente. Pero el problema es que no tenemos idea de la magnitud de esto ni del timing de cuándo se va a dar.
A eso se le suma la presión actual sobre las tasas de interés globales derivadas del diluvio de emisiones de deuda de las empresas que están invirtiendo fuerte en esto.
De corto plazo me parece que vamos a derecho a un mundo con tasas de interés algo más altas de lo que hay ahora. No hay mucha duda de eso. Pero capaz en 3 años se puede especular con que será posible el movimiento totalmente inverso.
Evaluar este timing es importante por dos cosas: para los bancos centrales, porque el efecto de sus decisiones sobre la economía es rezagado y por ello siempre tienen que calibrar la política monetaria mirando hacia el futuro; y para los activos financieros, porque no es lo mismo valuar un activo asumiendo tasas altas por mucho tiempo (4, 5... 10 años) o solo un par de años con el potencial de bajas fuertes después.
El equipo económico de Anthropic publicó ayer un modelo en base al cual estimaron escenarios de cómo la IA afectaría el crecimiento económico, el empleo y los salarios, entre otras cosas, hacia 2030 (está acá: anthropic.com/institute/econ…)
Lo explican con dibujitos y animaciones en esa web y también con un paper académico bastante bueno (www-cdn.anthropic.com/files/…).
En dos palabras, arman un modelo de crecimiento con ciertos rasgos basados principalmente en trabajos de Acemoglu y trazan en base a eso escenarios factibles de acuerdo a distintos supuestos (hacen una revisión de literatura muy completa; para los que estén estudiando esto, la recomiendo).
¿Qué les da? Plantean tres escenarios: uno moderado, otro que ellos llaman "substantial", y otro "extremo". Para la economía de EEUU, predicen que:
a) El nivel PIB sería en 2030 un 1,6% más grande en el escenario moderado, +8,3% en el substantial y hasta 32,4% más grande en el escenario extremo.
b) Mercado de trabajo: plantean una diferenciación de trayectorias entre trabajadores que hoy realizan tareas cognitivas reemplazables y los que no. Predicen una tasa de desempleo total 0.1 p.p. más alta respecto de un escenario de "no-IA" en el caso moderado, +0.8p.p. en el del medio y +8.1 p.p. en el escenario extremo.
Por ejemplo, el desempleo en EEUU pasaría de 4% a 12% en ese escenario extremo en 2030.
c) Y es interesante que estiman impacto en la distribución del ingreso entre trabajo y capital. En el escenario moderado no pasa casi nada, en el "substantial" la participación del trabajo cae 4p.p., y en el extremo cae 15p.p. (eso que pierde, lo gana en participación en el ingreso el retorno al capital).
El "escenario extremo" lo asocian a un desarrollo exponencial de la AGI (Artificial General Intelligence, lo que Openai está diciendo que está por lograr).
Además, hicieron 10.000 encuestas a ciudadanos de EEUU y encontraron que el consenso de sus creencias es más parecido al escenario "substantial" (el del medio).
La amplitud de pronósticos es enorme, pero es un ejercicio de reflexión válido sobre lo que puede pasar. Veremos qué se viene.
