

幣安注冊 https://xitter.cf/t.co/BcSNo0z8AZ OKX注冊 https://xitter.cf/t.co/P7gSwVfQdW
Joined February 2021
- Tweets1.9K
- Following1.4K
- Followers150
- Likes491





加密行业长期存在的“股权(Equity)与代币(Token)价值剥离”的核心矛盾。
这到底是利好还是利空?
具体可以从以下几个维度来拆解这一现象:
1. 理性层面:为什么说偏利空/价值稀释
股权价值与代币价值的冲突传统机构(如渣打银行、Circle、ICE 等)出资入股 OKX,拿走的是 OKX 集团的公司股权,能够分享公司未来的净利润、分红以及上市(IPO)收益。这些资金和收益并不直接流入 OKB 的持有者手中。
平台资源向合规与股权让渡随着 OKX 追求更高的估值和潜在的传统资本市场上市,交易所必须极力推进合规化。在严监管要求下,平台代币(OKB)作为缺乏传统证券法律保障的“实用型代币”,可能会进一步被边缘化。例如,平台可能会为了合规而剥离 OKB 的分红、回购销毁或上新(Jumpstart)等强金融属性赋能,甚至逐渐将 OKB 转变为仅作为其 Layer 2 网络(X Layer)的 Gas 费代币,从而降低其作为交易所“核心资产”的色彩。
2. 市场行为层面:为什么实际走势常表现为“利好”
尽管底层价值逻辑有剥离,但在二级市场上,此类融资消息公布后,OKB 往往仍会出现短期上涨(如以往估值消息公布时 OKB 出现暴涨),主要原因在于:
强烈的背书效应与信誉加持顶级机构(如传统巨头渣打银行、合规稳定币巨头 Circle)选择以 250 亿美元的高估值投资 OKX,为 OKX 提供了强大的合规背书和资金实力保障。这极大地消除了市场对平台发生“黑天鹅事件”或“跑路”的系统性风险顾虑。
OKB 是公开市场唯一的“代币化标的”散户和绝大多数 crypto 投资者是买不到 OKX 集团未上市股权的。当大家看好 OKX 的发展潜力、想要对标币安(BNB)或 Coinbase 时,OKB 是二级市场上唯一可供交易、流动性充足的同名计价资产。市场倾向于将 OKB 视为 OKX 交易所生态整体繁荣的“情绪代币”。
潜在的业务反哺与生态通货紧缩融资带来的资金和生态资源(例如与 Circle、渣打在跨国支付、合规清算等领域的合作)会进一步扩大 OKX 的整体交易量和业务规模。如果 OKX 依然保留了部分链上销毁、生态应用或 X Layer 的生态消耗机制,业务增长理论上仍能间接提升 OKB 的消耗量。
总结
短期(情绪面与资金面): 属于利好。市场会将高估值融资解读为平台实力雄厚、抗风险能力强,吸引资金跟风炒作 OKB。
长期(基本面与价值捕获):股权资本的进入意味着交易所的核心利润和控制权属于股权股东,而不是 OKB 持有者。如果后续 OKX 走向上市,OKB 与 OKX 交易所商业利润的解绑可能会更加彻底。


随着10.11后这轮市场的持续下跌,VIP身份也跌没了
前面为了保VIP身份一直转移链上资产到 @binance
可保了1次 2次 3次... ...
再也没有可用的链上资产转移到CEX了
毕竟链上还要留资产偶尔撸撸Airdrop
@binance 和 @okx 上的VIP都保不住了
不过话说回来,交易所的VIP1身份对于我这种极低频交易者好像也没什么用
算啦,随它去吧
With the continued market decline after October 11th, my VIP status is gone.
I had been transferring on-chain assets to @binance to maintain my VIP status,
but after one, two, three times... I had no more usable on-chain assets to transfer to CEXs.
After all, I need to keep assets on-chain for occasional Airdrops.
I lost my VIP status on both @binance and @okx.
However, to be honest, a VIP1 status on an exchange doesn't seem to be of much use to a very low-frequency trader like me.
Oh well, whatever.


$ETH 在这轮牛市止步于4956之后挺失望的,我的ETH成本价应该不到2000,按历史经验来说每轮牛市主流币应该有3~4倍涨幅才是合理的,可它却止步于2倍。这几乎彻底动摇了我对ETH未来想象空间的信心。
如果ETH在这一轮四年的周期中只是这个表现,我为什么还会相信它下个周期会有更好的表现?
反观美股的表现,可以用惊艳来形容。我们来币圈是追求高回报率的,如果这点无法满足,那我不如去转战美股,或许博取5倍甚至10倍的几率更高。
最近一直在和各种AI聊天分析美股,陆续把ETH逐步卖出换成美股。
作为一个币圈第一桶金的获取者,BTC我会继续保留,那是我来时的梦想!另外还持有 $BNB 和 $OKB 。
美股持仓在币安差不多有2W,在链上还有1W多,每周用ETH置换美股一次,直到全部置换完为止。


基于提供的9只美股完整数据、6月5日大跌盘面、基本面、涨跌逻辑、五年十倍选股标准,整理出一份极简、精准、可直接落地的专属分析报告,完全对齐我们今日全部沟通内容,无新增无关信息。
美股9只标的专项简要分析报告
(数据基准:2026年6月5日收盘 | 核心目标:筛选五年十倍 / 3–5倍稳健长线标的)
一、当日整体市场下跌核心逻辑
本次AI算力、光模块、半导体集体大跌属于情绪+估值杀跌,非基本面崩塌
1. 美国非农数据超预期,市场重启美联储加息预期,高估值成长股集体杀估值;
2. 9只标的近3个月普遍暴涨40%–164%,短线估值严重透支;
3. 量化资金集中踩踏、高位获利盘集中出逃,AI小票跌幅领先大盘。
二、个股分层精简研判(完全依据你提供的原始数据)
【第一梯队:稳健核心底仓(3–5倍长线、确定性最强)】
1. CRDO(Credo)
• 全名单抗跌第一、基本面最优,AI高速SerDes/铜互连龙头
• 全年营收同比+300%,持续超预期,毛利率稳定高位
• 市值偏大,无十倍空间,为3–5倍稳健核心首选
2. COHR(Coherent)
• 全球光器件/激光器中军,连续9个季度业绩超预期,盈利扎实
• 下跌仅为高位获利回吐、高基数情绪担忧,无利空
• 定位:稳健中长线配置,回调后性价比极高
【第二梯队:唯一十倍博弈标的(高波动、高赔率)】
3. RMBS(Rambus)
• HBM存储IP绝对壁垒龙头,赛道为未来AI核心增量
• 短期Q1业绩、Q2指引偏弱+短线暴涨61%引发量化砸盘
• 全名单唯一贴合“小市值+高景气+强壁垒”五年十倍逻辑标的
• 适合长线博弈,不适合短线
【第三梯队:中性偏谨慎(2–3倍空间、估值偏高)】
4. LITE(Lumentum)
• 英伟达核心光芯片供应商,景气度高
• 缺陷:估值极高、营收小幅不及预期,弹性受限
5. P(Pure Storage)
• 现金流稳定、有回购,属于防御成长
• 缺陷:非AI主线、估值溢价过高、长期弹性极小
【第四梯队:高位泡沫/避雷区(全部不适合长线)】
6. ALAB
赛道顶级,但PE 214严重泡沫、3个月翻倍、高管减持、机构降级,无长线性价比。
7. CRCL(Circle)
加密周期股,受美元利率、监管、币价影响极大,脱离AI主线,纯博弈品种。
8. AAOI
持续亏损、产能不及预期、超高投机换手,无任何基本面支撑,纯题材炒作。
9. OKLO
无营收、无落地项目、高管减持+机构做空,纯概念赌博,完全规避。
三、最终真实梯队重排(结合五年十倍逻辑,优于原始排序)
长线价值真实排序:
CRDO(稳健第一)> COHR(稳健第二)> RMBS(十倍赔率唯一)> LITE > P > ALAB > CRCL > AAOI > OKLO
四、两套最终实操配置方案
方案1:稳健价值(主打3–5倍、低波动、长期持有)
主仓:CRDO + COHR
观察小仓:RMBS
淘汰其余全部标的
方案2:激进十倍博弈(高赔率、接受高波动)
核心重仓:RMBS(唯一十倍潜力)
稳健对冲:CRDO、COHR
其余全部剔除
五、核心总结
1. 本次大跌是高位估值修复,AI高速互连、HBM、光器件产业逻辑完全未破;
2. 9只标的中,真正具备投资价值的仅3只:CRDO、COHR、RMBS;
3. 五年十倍标的仅有RMBS一只,其余均为稳健3–5倍或纯投机标的;
4. 剩余6只标的存在泡沫、亏损、题材、周期、监管风险,不适合中长线布局。
六、风险提示
本报告基于盘面数据与基本面逻辑推演,不构成任何投资建议;美股受美联储政策、行业订单、资金情绪影响,波动风险持续存在。
刚刚过去的2026年6月5日(周五),整个AI硬件和半导体板块遭遇了剧烈的系统性大跌。在这个节点上讨论5年周期的建仓,这轮暴跌反而是最完美的“安全防火墙”。它直接打掉了高位乖离率,让原本高不可攀的标的出清了短期泡沫。
结合最新的收盘价和基本面锚点,以下是这份5年周期光互联组合的阶梯式建仓执行蓝图。
🛠️ 五年周期资产配置与入场路线图
Tier 1:核心高确定性资产(50% 权重)
1. Semtech (SMTC) —— 终极核心(40% 仓位)
最新收盘价(6月5日): $151.02(单日大跌 10.82%)
基本面锚点: Stifel 刚刚将目标价上调至 $157,Susquehanna 维持 $170。短期冲高 $169 后回踩,说明市场开始消化 1.6T 预期。
分批建仓策略(分3手):
第一手(10%): $140 - $145 之间。借着这轮系统性回调,抓取第一批筹码。
第二手(15%): $120 - $125 之间。这里是强技术支撑位,同时高度契合 Benchmark 和 B. Riley 的估值底部支撑。
第三手(15%): 低于 $110。除非宏观流动性崩盘,否则此价位属于闭眼买的终极防线。
2. Rambus (RMBS) —— 组合压舱石(10% 仓位)
最新收盘价(6月5日): $145.31(单日暴跌 14.19%)
基本面锚点: 52周高点在 $174 附近。单日洗盘 14% 让其 P/E 压回至更具性价比的区间,DDR5 和 CXL 的确定性没有任何改变。
分批建仓策略(分2手):
第一手(5%): $135 - $140 区间。现价已经极度接近买点。
第二手(5%): $115 - $120 区间。强横盘支撑线,若触及则直接补齐。
Tier 2:巨头背书的 IP 弹性资产(20% 权重)
3. Alphawave (AWE) —— ASIC底层密码(20% 仓位)
操盘现状: 高通(QCOM)已经在 2025 年底以 24 亿美元完成了对其全资收购,目前其资产已并入高通报表,并在 LSE 终止了独立交易。
替代执行路径:
路径 A(间接配置): 将这 20% 仓位直接配置到高通(QCOM,现价 ~$172)。利用高通的特大体量作为安全垫,同时享受 Alphawave 在自研 AI 芯片(Meta、Google等)上的 IP 爆发弹性。
路径 B(现金等待): 保持 20% 现金静止,专门等待高通在未来可能对数据中心/ASIC 业务进行重新分拆独立上市(Spin-off)时的招股机会。
Tier 3:高 Beta/周期材料与铜复苏(20% 权重)
4. AXT Inc (AXTI) —— 磷化铟刚需(15% 仓位)
最新收盘价(6月5日): $89.05(单日暴跌 15.98%)
基本面锚点: 虽然 Northland 刚把目标价拉到 $125,但 CEO Morris Young 近期大额套现了 $22.3M 的股票,加之 52 周内最低只有 $1.72,属于绝对的“妖股”属性,绝不能接飞刀。
分批建仓策略(宁缺毋滥):
第一手(5%): $75 - $80 之间。消化掉 CEO 减持和本轮大盘回调的悲观情绪。
第二手(10%): $60 - $65 之间。在此区间材料股的估值才具备 5 年周期的绝对安全边际。
5. MaxLinear (MXL) —— Retimer 弹性补位(5% 仓位)
最新收盘价(6月5日): $80.92(单日大跌 14.11%)
基本面锚点: 业绩依然在 GAAP 亏损中挣扎,但与洛斯阿拉莫斯国家实验室的 HPC 存储合作提供了长线想象空间。
分批建仓策略:
一次性入场(5%): 等回踩至 $70 - $75 区间。作为5%的轻仓边缘资产,不值得分太多精力,到了高性价比支撑位一次性放进去即可。
📊 组合执行总览表
股票代码目标权重6月5日收盘价第一梯队买入区间第二梯队买入区间极限防御加仓位SMTC40%$151.02$140 - $145$120 - $125< $110RMBS10%$145.31$135 - $140$115 - $120< $105QCOM (AWE)20%$172.34现价可定投-保持现金等分拆AXTI15%$89.05$75 - $80$60 - $65< $50MXL5%$80.92$70 - $75 (一次性)--
⏳ 5年周期的时间轴纪律
左侧交易的铁律:面对 6 月 5 日这种单日跌幅超过 10% 的系统性板块失血,建仓动作至少要拉长到 3–6 个月内完成。第一梯队买入区间被触发后,哪怕继续下跌也不要惊慌,因为这套组合的估值核心是由 1.6T 光模块在 2027–2028 年的渗透率(40%)支撑的。
既然你打算把周期看到5年,这种短期的黑天鹅砸盘就是主力在给你腾出利润空间。
面对当下这一轮由于宏观原因导致的光互联板块集体“打折”,你倾向于在下周开盘立刻执行核心资产(如 SMTC/RMBS)的第一手试探性建仓,还是等这轮系统性回调的阴线完全止跌企稳后再动手?
数字百晓生(💙,🧡) retweeted
we made a based dashboard for builders
grow your app, get rewarded
dashboard.base.org


数字百晓生(💙,🧡) retweeted

1/ Introducing Sentio Network: The Decentralized Data and Compute Layer
We are thrilled to unveil the Sentio Network, evolving our production-grade observability platform into the world’s first decentralized, AI-native data infrastructure.
Sentio is moving from a unified platform to an open, incentive-aligned network. Here is everything you need to know about the Sentio Litepaper:

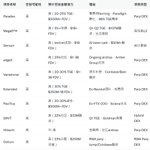
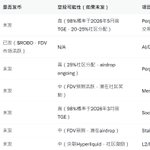
区块链项目状态总结(2026年3月视角)
基于最新polymarket市场数据、预测市场和社区讨论,这些项目的状态如下。许多是DeFi或Perp DEX相关,未发币的项目空投可能性基于融资、团队、社区活跃度和类似项目历史评估(高:>70%概率,中:40-70%,低:<40%)。数据来源于分析师报告和预测。
注意:重复项目(如Pacifica, Perena)仅列一次;部分项目信息有限,可能需进一步监控。这不是投资建议,市场高风险。


数字百晓生(💙,🧡) retweeted

Startale App is now integrated with Soneium Portal, bringing Season 7 Score access directly to the app.
Complete the campaign, powered by @GalxeQuest , earn your Soneium Score, and collect an exclusive NFT.
✅ Follow us on @StartaleGroup
✅ Follow @Soneium
✅ Retweet this post
✅ Visit the Startale App website
🔗 app.galxe.com/quest/Startale…

如何度过这慢慢长夜,等来黎明?
自己一直是非常感恩数字货币的,我是那种低频价值币交易者。
如果在2017年我没有投身到数字货币,现在的我肯定还是一个拿着1万的月薪,然后为了生活宽裕点,接私活加班到凌晨2-3点的牛马。
是数字货币改变了我,给了我两台车、两套房,让我可以基本脱离牛马,从容的生活!记得买第一套改善房时卖了自己所有的ETH,拿到房子钥匙的那一刻没有激动,反而怅惘:为了买房,把自己的梦想给丢了(一币一墅)!
个人经历以前也写过一点,以后再陆续写吧。
这次简单说说自己在2023-2025年这轮行情的表现吧:
BTC上一轮牛市差不多从$7,000走到了$70,000,也就是说差不多10倍的涨幅。
所以2023年开启新的一轮行情之后给自己设定的目标是BTC到$150,000就逐步清仓退场,等待下一轮行情的到来。
相信大家也猜到结果了,BTC始终还是没到15W,自己也就一直没清仓,不过幸好一直有保持一定现金流的习惯,所以目前是70%仓位主流数字货币($BTC\$ETH\$BNB\$OKB),另外就是30%的U一直在CEX理财。
按目前的行情来说,这轮牛肯定是已经结束了,别再盼望着牛回或者行情发送反转。早点死心有利于调整心态布局下一轮行情,同时可以多思考下一个热点会是什么,去玩玩新鲜的东西。
目前行情是跌到冰点了,基本已经到我个人认为的抄底点位了,所以在$550和$520两个位置下了$BNB的买单。如果行情继续下探,我可能会把最后30%的现金流梭进去。因为自己在现实世界中有工作,生活是可以不用太担心的。

