

Hace 6 años ganaba 1.500€ en una panificadora. Hoy: un piso por habitaciones, cartera diversificada, método propio. Cagadas y aciertos sin humo. 👇 Mis números
Joined February 2026
- Tweets5.1K
- Following368
- Followers1.7K
- Likes7.7K




Pinned Tweet
Muchos me habéis preguntado quién soy y por qué deberíais seguirme.
Mentira: nadie me lo ha preguntado.
Pero os lo cuento igual.
Hilo 👇

Tu piso tiene 5 precios distintos. Solo 1 te importa de verdad.
1. Precio de tasación
Lo que dice el banco que vale, para decidir cuánto te presta. No es lo que pagarás.
2. Valor de referencia (Catastro)
Hacienda coge el número MÁS ALTO entre lo que pagaste y este valor. Si el valor de referencia es mayor que tu precio real, pagas impuestos por dinero que nunca pagaste.
3. Valor catastral
El que decide cuánto IBI pagas cada año. Casi siempre el más bajo de los 5.
4. Precio publicado en el portal
El que pone el vendedor. En España negociamos casi todo. Ahora mismo se está cerrando con rebajas de entre el 4% y el 9% sobre ese precio.
5. Precio real
Lo que de verdad pagas en la escritura. El único que importa.
El truco que casi nadie usa: si el valor de referencia es más alto que lo que pagaste de verdad, puedes reclamarlo con un informe pericial y pedir la devolución del ITP pagado de más.
Hay gente que se ha ahorrado entre 3.000€ y 5.000€ así.
Y hay un dato más: hay una cuestión de inconstitucionalidad admitida a trámite en el Tribunal Constitucional sobre si este sistema es legal.
Mientras se resuelve, reclamar ahora puede ser la única forma de recuperar el dinero después.
¿Tú revisaste el valor de referencia antes de firmar o te enteraste después?
2
4
965
Esto lo vi explicado por José Muñoz, experto en inmobiliario, y me pareció tan útil que lo he querido traer aquí con datos verificados.
Puedes consultar el valor de referencia de cualquier inmueble (gratis) en la Sede Electrónica del Catastro: sedecatastro.gob.es/Accesos/…
Necesitas la referencia catastral del inmueble (sale en el recibo del IBI o en la escritura) e identificarte con DNI electrónico o Cl@ve.
Contenido divulgativo, no asesoramiento personalizado. Cada inversor debe valorar su situación.
356
Ayer nos reunimos con el arquitecto para hablar de posibles distribuciones y hoy hemos presentado oferta.
Un 60% del precio de salida.
¿Por qué tan bajo? Porque el asking price no es de mercado y no tiene en cuenta lo que cuesta dejarlo habitable.
¿Qué hemos hecho para dar credibilidad a la oferta? Hemos presentado un presupuesto de reforma integral real.
El propietario no tiene que creerse mi palabra; tiene los números delante.
Ahora toca esperar respuesta.
¿Por qué hacemos esto?
1. Nosotros tenemos números reales de la operación.
2. El propietario ve que vamos en serio, pero que su precio de venta es alto por el estado actual del piso y todo lo que tiene que hacerse.
¿Vosotros habéis presentado alguna vez una oferta muy por debajo del precio pedido? ¿Cómo os fue?

6
5
1,823
Como os dije, ofertamos para ver cómo funcionaba el proceso, pero no teníamos muchas esperanzas en ganar.
Para la próxima lo tengo claro: si queremos participar en subastas, me llevo al reformista a la vista para tener los números claros.


El viernes visité un piso de banco que estaba ocupado.
📍 Subasta a partir de 60.000€
💰 Depósito para pujar: 1.500€ (te lo devuelven si no te lo adjudica)
🏠 3 habitaciones en buena zona
🔨 Reforma: 25K
Mira la cocina 👇
Cuadro eléctrico, baño, puertas interiores, puerta de entrada, persianas, cocina (evidentemente)... todo de cero.
¿Mi siguiente paso?
Llamé a un tasador que conozco para pedirle una valoración rapida.
Antes de pujar, quiero saber cuánto vale el piso para poder comprar con descuento y no tener problemas con la financiación.
Te dejo el enlace con la explicación de este tipo de ventas en Solvia por si te interesa.

2
13
17,135
El lunes a las 11:00 tengo reunión con un arquitecto.
La intención es saber si un piso que queremos comprar tiene solución.
El problema: actualmente no tiene cédula de habitabilidad ni certificado energético.
Sin esos dos documentos, el banco no concede hipoteca. Da igual el precio, da igual tu perfil. Sin papeles, no hay financiación.
Por eso, antes de firmar nada, necesito saber:
→ ¿Se pueden obtener?
→ ¿En qué plazo?
→ ¿A qué coste?
Y si la respuesta es sí, la compra irá condicionada a ello en el contrato de arras.
Esto es clave: las arras penitenciales pueden (y deben) incluir condiciones suspensivas; financiación, obtención de documentos, lo que necesites.
Si el vendedor no acepta esas condiciones, es una señal.
Una cosa que aprendí en este proceso:
Muchos compradores firman arras sin condiciones por miedo a perder el piso. Y luego pierden el dinero cuando el banco dice no.
No firmes nada que no proteja tu salida.
2
4
642
Hace un año compré un piso por 60.000 €.
Ahora me lo tasan en 105.000 €.
Os cuento el estado de la refinanciación, porque no es tan simple como parece.
Situación actual:
🏦 Banco A (vía broker)
→ 80% sobre nueva tasación = 84.000€
→ Sin justificar destino de fondos
→ Coste del broker: 3.500€ a éxito
🏦 Banco B
→ 70% sobre nueva tasación = 73.500€
→ Sin justificar destino de fondos
🏦 Banco C
→ 80% sobre nueva tasación = 84.000€
→ Justificando destino: si traigo arras de otro piso o facturas de reforma, desbloquean.
🏦 Banco D
→ Pendiente de propuesta
→ Entre 80-90% según perfil, sin justificar fondos.
Mi intención es cancelar la hipoteca actual y con los 20-30K restantes acometer otra operación de compra para alquiler de habitaciones.
Y esto sin contar los costes de cancelar la hipoteca actual, posibles penalizaciones, la nueva tasación y un peor tipo de interés del que firmé hace un año.
Cada banco lo llama diferente: subrogación con ampliación, nueva hipoteca... Cada uno va a lo suyo.
¿Habéis pasado por algo parecido? ¿Qué banco os dio mejores condiciones?
Estos días he estado un poco desconectado porque estoy en modo arquitecto.
Estamos valorando la posibilidad de comprar un piso de 180 m² para reformarlo de forma integral y hacer alquiler de habitaciones.
Mañana tenemos visita con el reformista para tener los números claros antes de presentar la oferta; os iré informando de cómo avanza la operación. Sería la más grande hasta la fecha y hay que hacer bien las cosas.
3
6
880
Última cita de la ronda de bancos para estudiar la refinanciación de mi piso.
Con todas las ofertas sobre la mesa, ahora toca analizar números y elegir la mejor opción. 📊💰

6
16
15,736

Estos días he visitado varios bancos para estudiar una operación particular.
El banquero de hoy me ha dicho algo clave:
"Hay palabras que tumban una operación antes de que empiece."
🏦 Subrogación con ampliación de capital.
3 bancos. 3 enfoques distintos. 3 síes.
Lo que he aprendido con la ronda:
→ Preparar la conversación importa tanto como la operación
→ Habla antes con alguien que ya lo haya hecho
→ No vayas a un solo banco, llama a varios y programa las visitas que puedas
→ Cómo presentas el caso es parte de la negociación
¿Has negociado algo con un banco? ¿Cómo preparaste la conversación?
El jueves pasado estaba ocupado por unos okupas.
El lunes me llamó el agente antes de publicarlo.
Hoy he hecho la visita.
Hace unos días os comentaba que es muy importante cuidar las relaciones con las personas del sector.
Por esto te tienen en cuenta cuando hay oportunidades que ni se han publicado.
El piso:
→ 83.000€ precio de salida
→ 3 habitaciones
→ 1º sin ascensor
→ Reforma necesaria: suelo, cocina, parte del baño, pintura...
→ Estado sorprendentemente bueno para lo que ha vivido
Es una herencia de 4 hermanos. Este perfil de vendedor tiene prisa. Eso da margen para negociar.
Vamos a ofertar.
¿La lección?
Las mejores operaciones no están en Idealista.
Están en las conversaciones que has tenido semanas antes.

2
8
2,978
Seguro que has oído esto:
"Los bancos no te dan más de 3 hipotecas".
Es mentira.
Al banco no le importa cuántos pisos tienes.
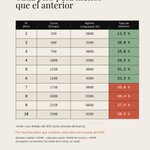
Le importa tu tasa de esfuerzo: qué parte de lo que ingresas se va a pagar deuda. Tope habitual: 35-40%.
Y aquí está la clave que casi nadie explica: si cada piso te suma más alquiler que cuota, esa tasa no se dispara, sino que se frena.
Sueldo de 1.500 €.
Cada piso de alquiler: +250€ de hipoteca y unos +500€ de alquiler que el banco te computa (la mitad, no todo).
Piso 1 → 12,5%
Piso 4 → 28,6%
Piso 7 → 35%
Piso 10 → 38,5%
Cada piso pesa menos que el anterior.
No es el número de hipotecas lo que te frena, es no hacer bien los números y no comprar pisos que no se pagan solos.

Sin humo, la letra pequeña:
- Esto te da capacidad ante el banco, no la entrada (sigues necesitando ahorro para cada compra).
- El alquiler tiene que estar declarado en renta y ser creíble.
- Cada banco computa entre el 50% y el 80% del alquiler, nunca el 100%.
Contenido divulgativo, no asesoramiento. Cada uno valore su caso.
1
368
Ya tenemos nueva lectura para estos días.
¿Alguien lo conoce?
¿Opiniones?
Lo vi en Amazon y me animé.

5
4
988
El viernes visité un piso de banco que estaba ocupado.
📍 Subasta a partir de 60.000€
💰 Depósito para pujar: 1.500€ (te lo devuelven si no te lo adjudica)
🏠 3 habitaciones en buena zona
🔨 Reforma: 25K
Mira la cocina 👇
Cuadro eléctrico, baño, puertas interiores, puerta de entrada, persianas, cocina (evidentemente)... todo de cero.
¿Mi siguiente paso?
Llamé a un tasador que conozco para pedirle una valoración rapida.
Antes de pujar, quiero saber cuánto vale el piso para poder comprar con descuento y no tener problemas con la financiación.
Te dejo el enlace con la explicación de este tipo de ventas en Solvia por si te interesa.
Esta subida del 10% no es especulación: se estima porque en 2027 van a faltar 850.000 viviendas.
Si estás esperando el gran crash para comprar, tómatelo con calma. Puede ir para largo.


