





Parler de “période de reconversion” peut sembler théorique. 📌 Dans les faits, c’est un engagement lourd. Entre 150 et 450 heures de formation, sur une durée maximale de 12 mois, avec un objectif de certification, l’entreprise doit piloter l’ensemble comme un mini-projet (1/3)

€. La reconversion se prépare, elle ne s’improvise pas. #FormationProfessionnelle #OPCO #Reconversion (3/3)
: 🔎 définition du parcours 📅 planification sur l’année 💶 anticipation du financement 📂 formalisation du dossier OPCO En l’absence d’accord de branche spécifique, la prise en charge repose sur un forfait de 9,15 € par heure, pour un coût moyen annoncé autour de 5 000 (2/3)
6 mois : c’est désormais le délai pour transmettre le rapport annuel sur l’utilisation de certaines contributions liées au dialogue social et à la formation professionnelle. Depuis le 11 avril 2026, les organisations bénéficiaires concernées doivent détailler les sommes (1/4)

clôture, classement des justificatifs, validation des reports et suivi trimestriel des reversements. ✅ #DialogueSocial #FormationProfessionnelle #Conformité mon.onlineactu.com/r/cdwyqrq (4/4)
sommes non utilisées doivent en principe être restituées, sauf décision formelle de report sur l’exercice suivant prise par le conseil d’administration et mentionnée dans le rapport annuel. Le bon réflexe consiste à organiser dès maintenant la traçabilité : calendrier de (3/4)
reçues, l’exercice visé, les moyens mobilisés et l’affectation des charges. Ce suivi doit pouvoir être vérifié par un commissaire aux comptes ou, selon les cas, par un expert-comptable. Les pièces ayant servi à établir ce rapport peuvent être demandées pendant 3 ans. Les (2/4)
Une promesse de cession de parts signée avant l’immatriculation d’une SARL peut-elle être exécutée ? La Cour de cassation retient que la signature des statuts suffit à donner la qualité d’associé, même si l’apport n’est pas encore libéré. Conséquence : des fondateurs qui (1/3)

les autres associés. Pour sécuriser une entrée au capital pendant la constitution, alignez promesse, modalités de vote et formalités de notification, et conservez les preuves. #droitdessocietes #creationdentreprise #SARL mon.actuonline.net/r/7nzcuz8 (3/3)
ont agréé par avance un futur cessionnaire ne peuvent pas se dédire en invoquant leur absence de qualité ou l’irrégularité de l’agrément. En revanche, la procédure d’agrément reste encadrée (consultation des associés, notification), et un manquement peut être opposé par (2/3)
Créer ou reprendre une entreprise nécessite de poser des bases financières solides dès le départ. Le prêt d’honneur répond précisément à cet enjeu. 🔍 Accordé à taux zéro et sans garantie personnelle, il permet de financer un projet sans engager les biens de (1/4)

financement, crédibilité et accompagnement vers la réussite du projet. ✅ #Entrepreneuriat #PrêtDHonneur #CréationEntreprise (4/4)
jusqu’à 13 fois le montant du prêt d’honneur. Le dispositif contribue ainsi à sécuriser la trésorerie et à soutenir le développement de l’entreprise dès ses premières étapes. Pour les entrepreneurs, le prêt d’honneur représente un véritable tremplin, combinant (3/4)
l’entrepreneur. En étant assimilé à des fonds propres, il renforce la structure financière et améliore la perception du projet par les partenaires bancaires. Cette solidité accrue facilite l’accès à des financements complémentaires, avec un effet de levier pouvant aller (2/4)
Au T4 2025, la hausse des défaillances n’était plus que de +1,7 % 📊 2025 reste pourtant une année record : 68 574 procédures collectives, soit +12 % sur douze mois, au-dessus des 55 000 d’avant 2020. Les secteurs les plus exposés : bâtiment, commerce de détail et (1/4)

roulement, et diagnostic dès les premiers signaux. #tresorerie #pme #risqueFinancier mon.clicnews.link/r/-uzbwmo (4/4)

5 salariés). À surveiller aussi : la fin des remboursements de PGE à l’été 2026. Pour 2026, le scénario central est une stabilisation autour de 65 000 défaillances, à condition d’agir tôt 🛠️ Priorités : pilotage hebdomadaire de trésorerie, suivi du besoin en fonds de (3/4)
restauration. Radiations : 457 000, +50 %. Les causes reviennent souvent : marges faibles, énergie plus chère, taux plus élevés, dette post-crise, retards de paiement qui dépassent 14 jours. Les micro-entreprises concentrent le risque (85 % des défaillances ont moins de (2/4)
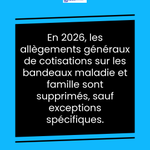
L’année 2026 marquera un changement notable pour les employeurs avec la fin des allègements généraux de cotisations sur les bandeaux maladie et famille. Cette évolution pourrait augmenter les charges sociales pour certaines entreprises, selon leur structure et leur masse (1/3)

dégressives zonées. 📝 Nécessité de maîtriser les nouveaux codes types personnels pour les déclarations. L’Urssaf publie déjà des directives, mais une préparation active demeure essentielle pour anticiper les impacts. #Cotisations #Employeurs #Réglementation2026 (3/3)