

AI Infrastructure & Semiconductor Supply Chain Memory • Advanced Packaging • Optics/CPO • Malaysia Indien Taiwan Südkorea Japan
Joined June 2020
- Tweets41.5K
- Following1.7K
- Followers3.8K
- Likes204K





Pinned Tweet
Ajinomoto Co. Inc. 🇯🇵
Der nächste Hidden Champion in der AI-Kaskade 🏘️
Die Firma, die du mit „Ajinomoto“ und Umami-Gewürz (MSG, Hondashi, Gyōza) assoziierst, ist einer der krassesten versteckten AI-Profiteure. Sie halten ca. 95 % Weltmarktanteil am Ajinomoto Build-up Film (ABF) – dem essenziellen Isolier- und Aufbauschicht-Material für High-End-Semiconductor-Substrates/Packaging.
Ohne ABF keine dichten Kupfer-Leiterbahnen in den Substraten von Nvidia H100/B200, AMD, Intel, Broadcom Switch-Chips oder AI-Servern. Es ist der unsichtbare Flaschenhals in der AI-Supply-Chain.
Unternehmen & Produkte
- Gegründet 1909 in Japan, Weltmarktführer bei Aminosäuren und Umami-Produkten (Food & Seasonings ~ Hauptumsatz, aber nicht mehr der Gewinn-Treiber).
- Diversifikation: AminoScience (Biotech/Pharma), Healthcare und vor allem Functional Materials / Electronic Materials
- Das AI-Killer-Produkt: ABF (seit 1999) – ein dünner Film aus Aminosäure-Chemie (Nebenprodukt der Gewürz-Produktion!). Wird schichtweise in Substrates für CPUs/GPUs/AI-Chips aufgebaut. Ermöglicht höhere Layer-Counts, bessere Signal-Integrität und thermische Performance – genau das, was AI-Data-Center brauchen.
Wo in der Supply Chain? Optics
Sehr weit oben / ultra-kritisch, aber unsichtbar.
Nvidia/AMD/Intel → OSATs (z. B. TSMC, Amkor) → ABF-Substrate (Ajinomoto liefert den Film) → fertige AI-Chips/Server.
ABF ist de-facto-Standard für High-End-Anwendungen (AI/HPC/Data Center).
Keine qualifizierten Alternativen in Sicht, Monopol-ähnliche Position. Nachfrage explodiert durch AI-Server-Boom, Kapazitätsengpässe bis mindestens 2027.
Ajinomoto hat Kunden-spezifische Preiserhöhungen für ABF gestartet (bestätigt Mai 2026), plus Weitergabe von Rohstoffkosten – das ist neu und ein Game-Changer (Aktivist Palliser Capital drängt seit Monaten darauf: „most under-monetized AI infrastructure monopoly“).
Margen im Electronic-Materials-Bereich >50 %.
Langfristig: Kapazitätsausbau bis 2030 (+50 %) + neue Fabrik 2032 signalisieren Vertrauen.
Analysten-Konsens (14 Analysten): Outperform / Moderate Buy Durchschnittliches Kursziel ~4.939 JPY (leichte Unterbewertung zum aktuellen Kurs), High 5.500–6.000 JPY. Einige sehen aber deutlich mehr Potenzial durch Preiserhöhungen + AI-Demand (EPS-Wachstum massiv).
Fundamentals: FY2026 stark (Gewinn fast verdoppelt durch ABF). FY2027 Guidance: weiteres Umsatz-/Gewinnwachstum. Hohe Cashflow-Generierung, progressive Dividende.
Risiken: JPY-Stärke, Makro. Aber AI-Tailwind überwiegt massiv.
Ajinomoto ist kein „Food-Stock“ mehr – es ist ein reiner AI-Play mit defensiver Food-Basis.
Monopol-Position + Preismacht + Kapazitätsausbau = asymmetrisches Upside. Genau das, was in der AI-Kaskade (nach Chip-Designern, Foundry, OSATs) als Nächstes re-pricing wird.
Quellen: Company Data, Nikkei, WSJ, Analystenreports, – at Havixbeck, Deutschland


The strangest AI bottleneck might be ABF.
Ajinomoto is better known for MSG, but its build-up film (ABF) is a critical dielectric layer inside the package substrates used for high-end GPUs.
the moat isn't chemical secrecy alone..
it is qualification lock-in + process integration + reliability history.
and the fact that no chip company wants to risk a $30,000 AI accelerator package to save pennies on dielectric film.
is it a permanent monopoly? Probably not.
but it looks cycle-durable.
if you ask me:
- 1-3 yrs: very hard to replace in high-end AI substrates
- 3-5 yrs: glass substrates and alternatives gain in specific packages
- 5+ yrs: package architectures probably shift
To see this, i'm tracking closely whether Nvidia, AMD, Broadcom, TSMC, Ibiden, Shinko and Unimicron show signals for moving away from ABF.


Björn Sickel 🌍🌏🌎 retweeted

A major milestone years in the making - a successful bidirectional space-to-ground data transfer achieved with our CONDOR terminal. Validation of the technology, vision, perseverance, and expertise of the team at Mynaric. Read more: bit.ly/4sXiqnd

Björn Sickel 🌍🌏🌎 retweeted

SINGULUS is now up 300% in just 5 months since I shared my investment thesis.
Thanks @elonmusk and thanks $SNG.
Now let me share a kind of funny story:
Singulus' number 1 shareholder has been selling shares for the past couple of months.
He just recently finished selling all his shares one or 2 weeks ago, and today you got this crazy news with the stock pumping 108%.
This should be your reminder that insiders have a million reasons to sell, but only one to buy, not always an insider selling big portions of his holdings is a red flag.
Sometimes it is, but not always 👌


I'm long SINGULUS TECHNOLOGIES $SNG , a stock that has already been mentioned on FinX by the likes of @PepInvestStocks but I don't think has received the attention it deserves.
This is a German micro-cap sitting at the intersection of 3 of the biggest megatrends of the decade:
☀️ Next-gen solar
🧠 Semiconductor advanced packaging & MRAM
🧬 Medical devices
And it's trading at a ~€59M market cap with €83M revenue guidance for 2026.
Let me break it all down 🧵

Björn Sickel 🌍🌏🌎 retweeted

We have signed a major supply contract with SINGULUS to create a durable option for advanced solar cell manufacturing to support more than 100 GW of equipment as we accelerate the production of our Starmind satellites in Bastrop, Texas → singulus.com/2026/11/10/spac…

We know what's next
🤖 Made with AI


⚡ 𝐔𝐏𝐃𝐀𝐓𝐄: $MSFT Microsoft Pushes Trump Administration to Drop Chinese AI Hardware Ban — Reuters
👉 𝗞𝗲𝘆 𝗛𝗶𝗴𝗵𝗹𝗶𝗴𝗵𝘁𝘀:
➤ 𝗠𝗶𝗰𝗿𝗼𝘀𝗼𝗳𝘁 urges Trump administration to abandon proposed 𝗖𝗵𝗶𝗻𝗲𝘀𝗲 𝗼𝗽𝘁𝗶𝗰𝗮𝗹 𝘁𝗿𝗮𝗻𝘀𝗰𝗲𝗶𝘃𝗲𝗿 ban.
➤ Proposed 𝗙𝗖𝗖 restrictions target newer Chinese-made optical networking components.
➤ U.S. officials cite 𝗲𝘀𝗽𝗶𝗼𝗻𝗮𝗴𝗲, 𝗺𝗮𝗹𝘄𝗮𝗿𝗲, and infrastructure disruption risks.
➤ Optical transceivers enable 𝗵𝗶𝗴𝗵-𝘀𝗽𝗲𝗲𝗱 𝗱𝗮𝘁𝗮 transmission across AI data centers.
➤ Microsoft currently has 𝟯𝟱 𝗨.𝗦. 𝗱𝗮𝘁𝗮 𝗰𝗲𝗻𝘁𝗲𝗿𝘀 under construction.
➤ Another 𝟭𝟯𝟰 𝗱𝗮𝘁𝗮 𝗰𝗲𝗻𝘁𝗲𝗿𝘀 are planned, according to Cleanview.
➤ Microsoft warns restrictions could 𝗱𝗲𝗹𝗮𝘆 𝗔𝗜 𝗶𝗻𝗳𝗿𝗮𝘀𝘁𝗿𝘂𝗰𝘁𝘂𝗿𝗲 deployment.
➤ Microsoft representatives met 𝗪𝗵𝗶𝘁𝗲 𝗛𝗼𝘂𝘀𝗲 and 𝗡𝗦𝗖 officials in September.
➤ Industry groups argue restrictions could undermine 𝗨.𝗦. 𝗔𝗜 𝗰𝗼𝗺𝗽𝗲𝘁𝗶𝘁𝗶𝘃𝗲𝗻𝗲𝘀𝘀.
➤ 𝗖𝗵𝗶𝗻𝗮 opposes the proposed restrictions, calling them excessive national security measures.
👉 𝗪𝗵𝘆 𝗧𝗵𝗶𝘀 𝗠𝗮𝘁𝘁𝗲𝗿𝘀:
➤ A ban could disrupt critical 𝗔𝗜 𝗱𝗮𝘁𝗮 𝗰𝗲𝗻𝘁𝗲𝗿 supply chains.
➤ Limited component availability could increase 𝗻𝗲𝘁𝘄𝗼𝗿𝗸𝗶𝗻𝗴 𝗰𝗼𝘀𝘁𝘀 and delay deployments.
➤ Restrictions could benefit 𝗻𝗼𝗻-𝗖𝗵𝗶𝗻𝗲𝘀𝗲 𝗼𝗽𝘁𝗶𝗰𝗮𝗹 𝗰𝗼𝗺𝗽𝗼𝗻𝗲𝗻𝘁 suppliers.
➤ Highlights growing tension between 𝗻𝗮𝘁𝗶𝗼𝗻𝗮𝗹 𝘀𝗲𝗰𝘂𝗿𝗶𝘁𝘆 and AI infrastructure expansion.
1
210
Fujikura (5803)
Das Halbjahr liegt schon über der ursprünglichen Jahresprognose
Fujikura hat das erste Halbjahr bis 30.9. vorgelegt.
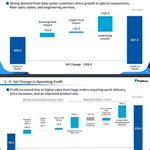
▪️Der Umsatz liegt bei 867,4 Mrd. Yen (+55,2 %)
▪️der Operating Profit bei 235,0 Mrd. Yen (+160,6 %)
▪️der Konzerngewinn bei 180,3 Mrd. Yen (+168,5 %)
💪🏼
Im Mai ist Fujikura mit einer Jahresprognose von 211 Mrd. Yen Operating Profit gestartet, die Aktie ging damals limit-down.
Allein das erste Halbjahr liegt jetzt darüber.
Die im August angehobene Halbjahresprognose von 198 Mrd. hat Fujikura um 19 % übertroffen.
Der Motor ist Telecommunication Systems.
Das Segment setzt 581,5 Mrd. Yen um (+92 %), der Operating Profit hat sich auf 217,7 Mrd. fast verdreifacht.
Die Marge liegt bei 37,4 % nach 24,3 %. Damit kommen 93 % des operativen Gewinns aus diesem Segment.
Als Treiber nennt Fujikura die Data-Center-Investitionen in den USA mit optischen Komponenten, Glasfaserkabeln und Engineering-Leistungen.
Vor den Zahlen war die Marge die große Frage.
Die unabhängige Analyse von VELIQ rechnete für das zweite Quartal mit rund 103 Mrd. Yen Operating Profit.
Geliefert hat Fujikura 130,2 Mrd. Im Segment stieg die Marge von 37,1 % im Q1 auf 37,7 % im Q2.
Der größte Einzelposten im Gewinnplus sind große Aufträge mit kurzer Lieferzeit (+63,2 Mrd. Yen). Von den 144,8 Mrd. Zuwachs kommen 115,0 Mrd. aus dem Geschäft selbst. Wechselkurs, Kupfer und eine Rückerstattung von US-Zöllen (IEEPA) bringen zusammen 29,8 Mrd.
Um liefern zu können, hat Fujikura den externen Zukauf von Glasfaser und Kabeln ausgeweitet.
Beim Umsatz hebt Fujikura die Jahresprognose auf 1.768 Mrd. Yen an. Beim Operating Profit nimmt das Unternehmen sie leicht auf 429 Mrd. zurück (zuvor 432), der Konzerngewinn von 326 Mrd. bleibt. Telecommunication Systems allein soll im Gesamtjahr 1.183,9 Mrd. umsetzen, mehr als der ganze Konzern im Vorjahr (1.182,4 Mrd.).
Für H2 plant Fujikura im Segment mehr Umsatz (602,4 Mrd.) bei weniger Gewinn (177,4 Mrd.).
Das sind 29,5 % Marge nach 37,4 % im ersten Halbjahr.
Die Jahresprognose lag im Mai bei 211, danach bei 310 und im August bei 432 Mrd. Nach diesem Verlauf ist das die bekannte Vorsicht des Managements.
Die Dividendenprognose für das Jahr steigt von 38 auf 80 Yen, nach 37,5 Yen im Vorjahr (splitbereinigt). Fujikura zielt auf 40 % Ausschüttung.
Der Kurs ist gefallen. Die operative Entwicklung zeigt in die andere Richtung.


2
4
317
Optics Japan: Hamamatsu
Hamamatsu Photonics (6965) – Rekordjahr, der eigene Mittelfristplan ist nach 12 Monaten überholt
Hamamatsu hat das Geschäftsjahr bis 30.9. abgeschlossen.
Der Umsatz liegt bei 243,3 Mrd. Yen (+14,8 %), das ist ein Rekord.
Der Operating Profit liegt bei 27,1 Mrd. Yen (+68,2 %), die Marge steigt von 7,6 % auf 11,2 %.
Der Nettogewinn liegt bei 19,8 Mrd. Yen (+39,6 %).
Das vierte Quartal zeigt das Tempo. Der Umsatz liegt bei 70,3 Mrd. Yen nach 56,5 Mrd. im Vorjahresquartal, der Operating Profit bei 10,8 Mrd. nach 3,8 Mrd.
Der Auftragseingang ist etwa doppelt so hoch wie Anfang 2024.
Der Treiber ist Industrial mit 94,4 Mrd. Yen (+27 %).
▪️Sensoren und Lichtquellen für Halbleiterfertigung und -test kommen auf 46,9 Mrd. (+31 %), getragen von AI-Chips. ▪️Fehleranalyse-Systeme wachsen auf 13,1 Mrd. (+26 %), laut Hamamatsu wegen HBM. ▪️Röntgenquellen für die Prüfung von AI-Server-Platinen und Data-Center-Batterien liegen bei 21,0 Mrd. (+24 %).
Hamamatsu sitzt an vielen Stellen der Chipfertigung.
Dazu gehören die EUV-Lichtquelle für die Mask-Blank-Inspektion, Sensoren und Lichtquellen für Wafer-Inspektion und Metrologie (nach eigener Angabe Marktführer) und die Laser-Engine für Stealth Dicing.
Hinzu kommen Fehleranalyse und Röntgenprüfung der fertigen Platine.
Je mehr Schichten ein AI-Chip hat und je teurer der Wafer wird, desto öfter wird gemessen.
Disco verdient pro Stack, Hamamatsu verdient pro Messschritt.
Für die Optik-Kette kündigt Hamamatsu an, die Sensorkapazität für optische Transceiver auszubauen.
Die InGaAs-Photodioden als "Auge" der 1,6T-Optik-Kette eingeordnet. Information/Communication führt Hamamatsu noch unter den neuen Wachstumsfeldern, neben Quantum und Security.
Für FY2027 plant Hamamatsu 270 Mrd. Yen Umsatz (+10,9 %) und 32,0 Mrd. Operating Profit (+17,7 %).
Das gilt trotz der Anlaufkosten für die neue 8-Zoll-Wafer-Fab. Von den 26,6 Mrd. Yen Umsatzwachstum kommen 20,8 Mrd. aus Industrial.
Am deutlichsten wird der Sprung im Vergleich mit dem Dreijahresplan vom November 2025.
Für FY2026 waren 17,2 Mrd. Yen Operating Profit geplant, geliefert wurden 27,1 Mrd. Für FY2027 standen 20,9 Mrd. im Plan, jetzt sind es 32,0 Mrd.
Für FY2028 hebt Hamamatsu den Umsatz von 262 auf 280 Mrd. an und den Operating Profit von 33,6 auf 37,5 Mrd.
Ein Detail mit Deutschland-Bezug. Die Laser-Tochter, die frühere NKT Photonics, entwickelt Lasersysteme für Rheinmetall.
Den Entwicklungsauftrag hat Rheinmetall im Juli 2026 von der Bundesregierung bekommen. Laut Hamamatsu ist schon vor dem eigentlichen Großauftrag Geld geflossen. Das Lasergeschäft soll FY2028 die Gewinnschwelle erreichen.
Grafiken aus der Präsentation von Hamamatsu Photonics vom 10.11.2026.


1
3
220


Ajinomoto
ABF & Functional Materials – der klare Wachstumstreiber bei Ajinomoto (2802)
Aus den aktuellen FY26Q2-Präsentationsslides und den Zahlen:
H1-FY2026 (Apr–Sep) – Functional Materials
- Sales: 163 % vs. Vorjahr
- Business Profit: 181 % YoY
- Starke Nachfrage nach ABF (Ajinomoto Build-up Film) für High-Performance Boards in AI-Servern, GPUs, High-Performance CPUs und ASICs
- Produktmix verbessert sich weiter (höhere, wertigere Grades).
- Package-Substrate werden größer und mehrlagiger → der ABF-Verbrauch pro Package steigt.
Healthcare & Others (wo Functional Materials steckt) hat den Segment-Business-Profit um +57,8 % auf ¥47,4 Mrd. hochgezogen – das ist der Hauptgrund für die Guidance-Anhebungen.
Kapazität & Ausblick
- Neue Varnish-Fabrik auf dem Gelände der Gunma Plant:
Bau bis FY2029, Massenproduktion ab FY2030 Investition ca. ¥21,5 Mrd.
Ziel: Kapazität für die AI-getriebene Nachfrage ausbauen und die Position als De-facto-Standard halten.
- Zusätzlich wurde Land in Kani (Gifu) gesichert (dritte Basis, Betrieb später, ca. 2032) – für post-2030-Nachfrage und Risikodiversifizierung.
Guidance
Die wiederholten Upward-Revisions der Jahresziele (Sales +¥35 Mrd. auf ¥1.767 Bio., Business Profit auf ¥210 Mrd., Netto auf ¥135 Mrd.) werden maßgeblich von Functional Materials / ABF getrieben. Full-Year Business Profit Healthcare & Others wird jetzt bei ¥96 Mrd. gesehen (+45 %).
ABF bleibt der dominante Moat und der größte Profitabilitätshebel im Konzern. Die Nachfrage aus dem AI-/Server-Bereich ist weiterhin stark, der Produktmix verbessert sich und die Kapazitätserweiterung für 2030 ist bereits in der Umsetzung. Das ist genau der Bereich, auf den man bei Ajinomoto schauen sollte.


Ajinomoto Co. Inc. 🇯🇵
Der nächste Hidden Champion in der AI-Kaskade 🏘️
Die Firma, die du mit „Ajinomoto“ und Umami-Gewürz (MSG, Hondashi, Gyōza) assoziierst, ist einer der krassesten versteckten AI-Profiteure. Sie halten ca. 95 % Weltmarktanteil am Ajinomoto Build-up Film (ABF) – dem essenziellen Isolier- und Aufbauschicht-Material für High-End-Semiconductor-Substrates/Packaging.
Ohne ABF keine dichten Kupfer-Leiterbahnen in den Substraten von Nvidia H100/B200, AMD, Intel, Broadcom Switch-Chips oder AI-Servern. Es ist der unsichtbare Flaschenhals in der AI-Supply-Chain.
Unternehmen & Produkte
- Gegründet 1909 in Japan, Weltmarktführer bei Aminosäuren und Umami-Produkten (Food & Seasonings ~ Hauptumsatz, aber nicht mehr der Gewinn-Treiber).
- Diversifikation: AminoScience (Biotech/Pharma), Healthcare und vor allem Functional Materials / Electronic Materials
- Das AI-Killer-Produkt: ABF (seit 1999) – ein dünner Film aus Aminosäure-Chemie (Nebenprodukt der Gewürz-Produktion!). Wird schichtweise in Substrates für CPUs/GPUs/AI-Chips aufgebaut. Ermöglicht höhere Layer-Counts, bessere Signal-Integrität und thermische Performance – genau das, was AI-Data-Center brauchen.
Wo in der Supply Chain? Optics
Sehr weit oben / ultra-kritisch, aber unsichtbar.
Nvidia/AMD/Intel → OSATs (z. B. TSMC, Amkor) → ABF-Substrate (Ajinomoto liefert den Film) → fertige AI-Chips/Server.
ABF ist de-facto-Standard für High-End-Anwendungen (AI/HPC/Data Center).
Keine qualifizierten Alternativen in Sicht, Monopol-ähnliche Position. Nachfrage explodiert durch AI-Server-Boom, Kapazitätsengpässe bis mindestens 2027.
Ajinomoto hat Kunden-spezifische Preiserhöhungen für ABF gestartet (bestätigt Mai 2026), plus Weitergabe von Rohstoffkosten – das ist neu und ein Game-Changer (Aktivist Palliser Capital drängt seit Monaten darauf: „most under-monetized AI infrastructure monopoly“).
Margen im Electronic-Materials-Bereich >50 %.
Langfristig: Kapazitätsausbau bis 2030 (+50 %) + neue Fabrik 2032 signalisieren Vertrauen.
Analysten-Konsens (14 Analysten): Outperform / Moderate Buy Durchschnittliches Kursziel ~4.939 JPY (leichte Unterbewertung zum aktuellen Kurs), High 5.500–6.000 JPY. Einige sehen aber deutlich mehr Potenzial durch Preiserhöhungen + AI-Demand (EPS-Wachstum massiv).
Fundamentals: FY2026 stark (Gewinn fast verdoppelt durch ABF). FY2027 Guidance: weiteres Umsatz-/Gewinnwachstum. Hohe Cashflow-Generierung, progressive Dividende.
Risiken: JPY-Stärke, Makro. Aber AI-Tailwind überwiegt massiv.
Ajinomoto ist kein „Food-Stock“ mehr – es ist ein reiner AI-Play mit defensiver Food-Basis.
Monopol-Position + Preismacht + Kapazitätsausbau = asymmetrisches Upside. Genau das, was in der AI-Kaskade (nach Chip-Designern, Foundry, OSATs) als Nächstes re-pricing wird.
Quellen: Company Data, Nikkei, WSJ, Analystenreports,
Björn Sickel 🌍🌏🌎 retweeted

Rakuten and AST SpaceMobile are launching Rakuten AST, a joint venture to build a D2D satellite network in Japan🚀
With $1B in support from Japan’s MIC, Rakuten AST will build disaster-resilient, uninterrupted communications infrastructure for Japan.
global.rakuten.com/corp/news…


Björn Sickel 🌍🌏🌎 retweeted

Today’s equity selloff is expected to create significant supply.
Levered ETF rebalancing today should create $52bn of US equity for sale if prices at November 5th, 1pm, hold through the close on MS QDS estimates – that’s second only to the $55bn sold on June 5th, 2026. Semiconductors will bear the brunt of that supply, where there should be $21bn for sale, with NASDAQ 100 seeing another $15bn for sale.

hyAIco
HYAICO, das Bild wird klarer
$SKHY $PENG
Am 21.10. hatte ich geschrieben, dass die US-AI-Gesellschaft von SK hynix noch einen Arbeitstitel trägt. Seit dem 3.11. steht der Name im SEC-Filing, HYAICO Corporation. Ein Logo gibt es nicht, der Name reicht. HY für hynix, AI für den Zweck, CO für Company, aus dem Arbeitstitel "AI Co." wurde die hynix AI Company. Die Gesellschaft hieß bis dahin SK hynix NAND Product Solutions Corp., das war Solidigm. Jetzt ist sie die Holding darüber, das NAND- und eSSD-Geschäft läuft als neue Tochter Solidigm Inc. weiter.
Klar wurde es eigentlich schon bei der Präsidentenrunde am 30.10. Kwak Noh-jung bleibt Alleinvorstand, der Vice-Chairman-Titel kam nicht. Dafür wurde das Personal verschoben. Song Hyun-jong gab das Corporate Center, also Strategie und Finanzen, an Yoon Poong-young ab und blieb ohne Ressort als President direkt beim CEO. Mit Ahn Hyun bekam SK hynix erstmals einen eigenen Americas-President, Cha Seon-yong übernahm die Entwicklung. Wer da auf einen freien Stuhl wartete, war am 30.10. nicht benannt. Am 3.11. war es klar, Song ist CEO von HYAICO.
Das Board darüber ist die Konzernspitze. Chairman Chey Tae-won übernimmt persönlich den Vorsitz, dazu Park Sung-wook, der frühere Vice Chairman von SK hynix, Kwak Noh-jung und SK-Telecom-CEO Chung Jae-hun. Seit September sitzen außerdem 3 Konzern-Vice-Chairmen bei SK hynix. Die Holding zieht ihr Personal dorthin, wo das Geld entsteht, das hatte ich am 21.10. vermutet, jetzt hat es Namen.
Erste Handlung von HYAICO war die Übernahme der Penguin-Solutions-Beteiligung von SK Telecom, 9,1 % nach Wandlung für 377 Mio. $, mit Sitz im Board von Penguin. US-AI-Infrastruktur wird nicht mehr über SK Telecom gebaut, sondern über SK hynix. Mandat bis zu 10 Mrd. $, zuerst Architektur und Software für AI-Systeme, dann das breitere Data-Center-Ökosystem, Ziel ist HBM und eSSD vom Bauteil zum System zu erweitern. Zur Präsidentenrunde hatte ich geschrieben, SK habe jetzt ein Instrument, um selbst Hyperscaler zu werden. HYAICO ist dieses Instrument. Speicher aus Icheon, Rechenzentren und Seekabel bei SK Horizon, Cluster-Bau und Kühlung bei Penguin, der Americas-President an den Kunden, der Chairman im Board. Das ist keine Speicherholding, das ist ein Gegenüber für einen Hyperscaler, mit der Option, selbst einer zu sein.
Der Punkt, der für mich am wichtigsten ist. Die Investmentmittel von HYAICO und die Gewinne von Solidigm werden getrennt geführt, die Solidigm-Gewinne bleiben mit der Aktionärsrückführung von SK hynix verknüpft. Das ist die Antwort auf die Governance-Kritik vom Sommer. Kein IPO, keine Mehrfachnotierung, der eSSD-Gewinn landet weiter zu 100 % bei den Aktionären von SK hynix, das AI-Investment läuft daneben in einem eigenen Topf, den der Chairman selbst verantwortet.
Kette von oben nach unten, SK hynix, HYAICO, darunter Solidigm Inc. und die Penguin-Beteiligung. Der Deep Dive zur SK-Gruppe bekommt damit sein fehlendes Kästchen.
3
492
Björn Sickel 🌍🌏🌎 retweeted

IBIDEN’s AI substrate story is about layer-area, not just chip volumes.
Its roadmap moves from 90×90 substrates with 10 build-up layers per side in CY2026 to beyond 130×130 with 14 per side from CY2030 onward. Larger footprints and additional layers mean more fine-line copper wiring to fabricate per package.
That explains the direction of IBIDEN’s forecast: 1.8× AI GPU/ASIC market growth, compounded by 3× production load, drives 5.4× projected SAP demand through CY2030. The key metric is qualified SAP throughput: expanding floor space alone is insufficient unless new lines deliver the required dimensions, layer counts and yields.

Björn Sickel 🌍🌏🌎 retweeted

OpenAI’s Sam Altman sits down with Samsung’s top brass in South Korea to talk about the future of AI


Japanische Zurückhaltung
Kioxia vs SanDisk, Murata vs SEMCO
Gleiche Fab, zwei Prognosen: Warum man japanische Guidance anders lesen muss
Kioxia und Sandisk betreiben Yokkaichi und Kitakami gemeinsam. Gleiche Wafer, gleicher BiCS-Prozess, gleiche Kunden, gleiches Quartal. Diese Woche haben beide berichtet.
Sandisk, Mittwoch: Umsatz 11,0 Mrd. $, +23 % zum Vorquartal, Datacenter +61 %, operative Marge 80,4 %. Ausblick für Oktober bis Dezember: 12,2 bis 12,6 Mrd. $, also +12 % in der Mitte, Bruttomarge unverändert bei 85 %. Die eigene Guidance von 10,3 bis 10,8 Mrd. wurde oben durchbrochen.
Kioxia, Donnerstag: Umsatz 2,48 Bio. Yen, +40 % zum Vorquartal, operative Marge 80,4 %. Ausblick für Oktober bis Dezember: 2,5 Bio. Yen, +1 %. Operativer Gewinn 2,0 Bio., +1 %. Konsens lag bei 2,35.
Dieselbe Marge auf die Nachkommastelle, derselbe Markt, derselbe Zeitraum.
Der eine sagt +12 %, der andere +1 %. Der Unterschied ist nicht das Geschäft, der Unterschied ist, was eine Guidance in Milpitas und was sie in Tokio bedeutet.
In den USA ist die Guidance die Erwartung des Managements. In Japan ist sie die Zahl, die das Management sicher unterschreiben kann, und von der es nichts zurücknehmen muss.
Kioxia zeigt das im Kleingedruckten: gerechnet wird mit 157 Yen je Dollar statt 161, das kostet 55 Mrd. Yen operativ. Nur der Oktober-Kurs ist fixiert, November und Dezember sind Annahmen. Ohne den Gegenwind stünde da +3,5 %. Und das Muster ist bekannt: Im Juli hat Kioxia 1.900 Mrd. für das September-Quartal genannt, geliefert wurden 1.988. Im Mai 1.300 für Juni, geliefert 1.326. Zweimal unter Konsens, zweimal die eigene Zahl geschlagen.
Murata heute, gleiches Muster. Jahresprognose auf 520 Mrd. Yen angehoben, aber im 1. Halbjahr stehen schon 246 Mrd., im September-Quartal allein 147. Für das 2. Halbjahr bleiben 274, also 137 je Quartal. Murata prognostiziert offiziell einen Rückgang gegenüber dem gerade gemeldeten Rekord — und kündigt am selben Tag 1 Bio. Yen Capex für MLCC an, will den MLCC-Umsatz bis 2030 mindestens verdoppeln, Book-to-Bill nahe 1,5. SEMCO am Dienstag im selben Markt: Rekordquartal wie im Juli angekündigt, 691 Mrd. Won operativ, 2,7x Vorjahr, für Q4 weiter steigende Nachfrage. SEMCO formuliert, was es sieht. Murata formuliert, was es garantieren kann.
Deshalb lese ich die 1 % bei Kioxia nicht als Deckel, sondern als Boden. Sandisk sagt, wohin die gemeinsamen Fabs laufen. Kioxia sagt, worunter sie nicht fallen. 2 Bio. Yen operativer Gewinn pro Quartal ist die Zahl, bei der ein japanisches Management keine Prognose korrigieren muss. Im alten NAND-Zyklus hätte an dieser Stelle die Warnung vor dem Preisverfall gestanden. Jetzt steht da ein Capex-Beschluss für Fab3 in Kitakami.
Murata
Murata: 1 Billion Yen für Kondensatoren – der MLCC-Zyklus wird gerade neu vermessen
Murata hat heute Halbjahreszahlen vorgelegt und zum zweiten Mal in Folge die Prognose angehoben. Für mich ist das wichtigste Dokument dieser Berichtssaison zum Thema passive Bauelemente.
Die Zahlen für das Quartal Juli–September:
▪️Umsatz 588,5 Mrd. Yen (+21 %), ▪️operatives Ergebnis 147,5 Mrd. Yen (+42 %)
▪️operative Marge 25,1 % nach 21,3 % im Vorjahr und 19,6 % im Vorquartal.
Das ist Operating Leverage in Reinform: Die Fabriken laufen voll, jede zusätzliche Einheit fällt fast komplett ins Ergebnis.
Die neue Jahresprognose
Umsatz 2.260 Mrd. Yen (+23 %), EBIT 520 Mrd. Yen (+85 %), Nettogewinn 396 Mrd. Yen (+69 %). Im Juli standen hier noch 430 Mrd. EBIT, im April 380 Mrd. Die implizite zweite Jahreshälfte rechnet mit einer Verdopplung des Ergebnisses gegenüber dem Vorjahr.
Murata plant also keine Abkühlung, sondern eine weitere Beschleunigung.
Der eigentliche Punkt steht aber nicht in der Gewinn- und Verlustrechnung:
Murata investiert 2026 bis 2030 rund 1.000 Mrd. Yen in MLCC-Kapazität, 350 Mrd. in Gebäude, 650 Mrd. in Anlagen. Neue Werke in Okayama und Shimane, Ausbau in Thailand und auf den Philippinen. Ziel ist eine Verdopplung des MLCC-Umsatzes von 936 Mrd. Yen (FY2025) bis 2030. Der Weltmarktführer sagt damit: Der AI-Server-Bedarf an Kondensatoren ist kein Zwischenhoch, das man mit Auslastung abfängt, sondern eine Strukturverschiebung, die neue Fabriken braucht. Im Q1 lag der Rechenzentrumsumsatz bereits bei +81 % zum Vorjahr, und Murata nennt als nächste Nachfragewellen explizit Mobility, Edge-Geräte und Humanoide.

MLCC로 유명한 다른 곳은
일본의 Murata
그 외 반도체 소재로는 일본 기업들이 우수한 편인데,
현재 이 기업들이 생산량을 소극적으로 늘리고 있어서
그 빈 부분을 중국 업체들이 조금씩 점유하는 거 아니냐는 전망이 있음.
ENG: xitter.cf/superposition_V/status…