

نُمكّنك من إتقان لغة الأرقام بوعي، لقيادة عالم المال والأعمال بثقة. نمنحك المعرفة والأدوات الاحترافية لتطوير كفاءتك وتمكين قراراتك المالية والاستراتيجية
Joined October 2022
- Tweets978
- Following100
- Followers27.5K
- Likes755






❖ طـرق إستهــلاك الأصـول الثابتـة
➤ ملخص مُبسط لـ أهم طرق احتساب الإهلاك
✓ تعريف الإهــلاك: هو عملية محاسبية تهدف إلى توزيع تكلفة الأصل على عمره الإنتاجي، أي على الفترات المالية التي يتوقع أن يولد فيها الأصل منافع اقتصادية.

❖ الفرق بين الإهــــلاك والإطفــــاء
➤ الإهــــلاك: هو التناقص التدريجي في قيمة الأصول الثابتة والملموسة، لغرض تخصيص تكلفة الأصل على عمره الإنتاجي.
➤ الإطفـــــاء: هو التناقص التدريجي في قيمة الأصول الغير ملموسة لغرض توزيع تكلفة الأصل على فترة انتفاعه أو عمره الإنتاجي.

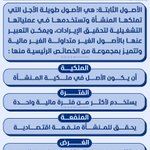
❖ خصائــص الأصــول الثابتــة
➤ الأصول الثابتة: هي الأصول طويلة الأجل التي تملكها المنشأة وتستخدمها في عملياتها التشغيلية لتحقيق الإيرادات، ويمكن التعبير عنها بالأصول الغير متداولة الغير مالية، وتتميز بمجموعة من الخصائص الرئيسية منها :
✓ الملكية
✓ الفترة
✓ المنفعة
✓ الغرض

❖ مذكرة تسوية البنك Bank Settlement
◈ نموذج مُبسط لـ مذكرة التسوية البنكية يوضح الإضافات والخصومات للعمليات التي اثبتها أحدهما (البنك / المنشأة) ولم يثبتها الأخر، وصولاً إلى الرصيد الصحيح (الفعلي) المعدل للبنك.

❖ أهـم 30 مصطلــح فـي المحاسبــة :
➤ ملخص لـ أهم 30 مصطلح (عربي - انجليزي)
في المحاسبة مع تعريفاتها بشكل مُبسط ومختصر

❖ الفـرق بيـن المحاسبـة والماليـة
➤ ملخص مُبسط يوضح الفرق بين المحاسبة والمالية من حيث التعريف، والهدف، والوظائف، وبُعد الزمني، ونطاق البيانات، وإعداد التقارير، والمسارات المهنية.

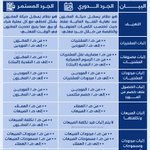
❖ الفرق بين الجرد الدوري والجرد المستمر
➤ ملخص يوضح الفرق بين نظامي الجرد الدوري والجرد المستمر من حيث التعريف، وإثبات المشتريات والمبيعات ومصروفاتها ومردوداتها.

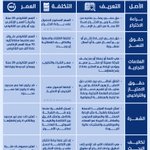
❖ الأصول غير الملموسة Intangible Assets
◈ ملخص مُبسط للأصول غير الملموسة
من حيث التعريـف والتكلفــة والعـمر.
✓ بـراءة الاختـراع
✓ حقـــوق النســخ
✓ العلامات التجارية
✓ حقوق الامتياز والتراخيص
✓ شهــــرة المحــل
✓ تكاليف البحث والتطوير

❖ الفرق بين طريقة الوارد أولاً يصرف أولاً (FIFO)
وطريقة الوارد أخيراً يصرف أولاً (LIFO)
◈ من حيث :
✓ تدفق المخزون
✓ دقة التكلفة
✓ تأثير الربح
✓ تكلفة البضاعة أثناء التضخم
✓ تقييم المخزون
✓ التطبيق العملي
✓ التأثير الضريبي
✓ تأثير الميزانية
✓ المعايير المحاسبية

❖ الأصول الملموسة والأصول غير الملموسة
➤ الأصول الملموسة :
✓ النقدية
✓ الأراضي
✓ المعدات
✓ المخزون
✓ العقارات
✓ الأثاث
✓ الأسهم
➤ الأصول غير الملموسة :
✓ براءات الاختراع
✓ العلامات التجارية
✓ حقوق النشر والتأليف
✓ الشهرة
✓ حقوق الامتياز
✓ نطاقات الإنترنت


❖ تصنيف وعرض الحسابات في القوائم المالية
➤ ملخص مُبسط يوضح تصنيف الحسابات المدينة والدائنة، وطريقة عرضها ضمن القوائم المالية بشكل واضح ومنظم، ليسهّل فهمها وتحليلها.

❖ طبيعة وعرض الحسابات في القوائم المالية
➤ ملخص مُبسط يوضح طبيعة الحسابات
المدينة والدائنة وعرضها في القوائم المالية

❖ المدين والدائن في المحاسبة للمبتدئين :
✓ المشتريات ↢مدينة
✓ المبيعات ↢ دائنة
✓ مردودات مبيعات ↢مدينة
✓ مردودات مشتريات ↢دائنة
✓ الإيرادات ↢ دائنة
✓ المصروفات ↢مدينة
✓ مصروف مقدم ↢مدين
✓ إيراد مقدم ↢دائن
✓ مصروف مستحق ↢دائن
✓ إيراد مستحق ↢مدين

❖ الدورة المحاسبية Accounting Cycle
✓ تحديد العمليات المالية
✓ استيفاء المستندات
✓ التسجيل في دفتر اليومية
✓ الترحيل للأستاذ العام
✓ إعداد ميزان المراجعة
✓ التسويات الجردية
✓ إعداد ميزان المراجعة المعدل
✓ إقفال الحسابات المؤقتة
✓ إعداد القوائم المالية

❖ الفرق بين الدورة المحاسبية والدورة المستندية
◈ الدورة المحاسبية :
هي السياسات والإجراءات وطريقة سير تحليل
وتسجيل وتبويـب وتلخيــص العمليات الماليــة
◈ الدورة المستندية :
هي الأدوات اللازمـة لعمل الـدورة المحاسبيــة
من مستندات معتمـدة وسليمة وذات موثوقية.

❖ الدورة المحاسبية ومفهوم المحاسبة
➤ ترابط الدورة المحاسبية مع الجانب
التطبيقي في مفهوم المحاسبة المالية
✓ استيفاء المستندات ↢ تجميع
✓ التسجيل في اليومية ↢ تسجيل
✓ الترحيل للأستاذ العام ↢ تبويب
✓ إعداد ميزان المراجعة ↢ تلخيص
✓ إعداد القوائم المالية ↢ عرض وتوصيل

❖ الدورة المحاسبية Accounting Cycle
◈ تحديد وقياس العمليات المالية
◈ تسجيل قيود العمليات اليومية
◈ الترحيل للأستاذ العام والمساعد
◈ إعداد ميزان المراجعة
◈ التسويات الجردية
◈ إعداد ميزان المراجعة المعدل
◈ إعداد القوائم المالية

