
재테크, 주식, 부동산, 암호화폐 등에 관한 각종 뉴스 및 소식을 전달합니다. 제 글 많은 인용 바랍니다! 인용 인용 인용!
Joined December 2021
- Tweets11.2K
- Following1K
- Followers1.1K
- Likes4.1K



[메리츠증권 전기전자/IT부품 양승수]
삼성전기(009150):
패키지기판 수주 공시 코멘트: 공급자 우위 시장의 확산
▶ BT 계열 메모리 기판, 공급자 우위 전환 및 추가 판가 상승 본격화
- 삼성전기(009150)가 전일(10/19) 3,605억원 규모의 패키지기판 공급계약을 공시
- 계약 상대방은 북미 메모리 업체로 파악되며, 공급 물량의 대부분은 BGA 기판으로 구성되고 일부 SSD향 ABF 기판도 포함된 것으로 파악
- 당사가 주목하는 금번 공급계약의 시사점은 크게 세 가지
* 1) 기존 선수금 계약에 포함되지 않은 고객사들을 대상으로도 개별 공급계약을 통한 ASP 인상이 본격화
- 동사는 대규모 증설 과정에서 주요 고객사들과 선수금 계약을 체결하며 중장기 공급 물량을 확보한 바 있음
- 금번 계약은 기존 선수금 계약 외 고객사로도 가격 협상력 강화 흐름이 확산되고 있다는 점에서 긍정적
- 특히 이를 시작으로 여타 중소형 고객사들과의 추가 공급계약 및 가격 인상 협상도 구체화될 가능성이 높다고 판단
* 2) BT 계열 기판에서도 처음으로 공급계약이 공시되며 공급자 우위 시장으로의 전환이 확인
- 메모리 업황의 구조적인 업사이클로 수요가 빠르게 확대되는 반면, 주요 업체들의 보수적인 증설 기조로 수급 불균형이 심화되고 있기 때문
- 특히 BGA 기판의 계약 규모를 약 3,000억원으로 가정할 경우, 이는 2025년 삼성전기 BGA 매출액의 약 26%에 해당하는 규모
- 단일 고객사와의 계약만으로 연간 매출액의 상당 부분에 해당하는 물량이 확보되었다는 점에서 고객사들의 안정적인 BT기판 물량 확보 필요성이 높아지고 있음을 시사
* 3) 시장의 우려와 달리 BT 계열 기판에서도 추가적인 판가 인상 여력이 확대되고 있는 것으로 판단
- 특히 동사의 BT 계열 기판은 추가적인 대규모 증설 없이 제한적인 생산능력을 유지하고 있는 만큼, 타이트한 수급 환경이 지속될수록 ASP 상승을 통한 수익성 개선 여력은 더욱 확대될 것으로 기대
▶ 국내 메모리 기판 업체로의 수혜 확산 예상
- 보다 넓은 관점에서 금번 삼성전기의 공급계약은 메모리 고객사들의 안정적인 기판 물량 확보 필요성이 높아지고 있음을 시사하며, 메모리향 매출 비중이 높은 국내 패키지기판 업체들에게도 긍정적인 신호라고 판단
- 실제로 대덕전자, 심텍, 코리아써키트 등 국내 주요 메모리향 패키지기판 업체들 역시 4Q26~1Q27 추가적인 판가 인상을 논의 중인 것으로 파악되며, 이에 따른 실적 추정치의 추가 상향 여력도 확대될 전망
- 특히 국내 주요 업체들은 글로벌 Peer들과 달리 BT 계열 기판의 증설을 추진하고 있는 만큼, ASP 상승과 출하량 증가가 맞물리며 실적 성장세가 한층 가속화될 것으로 기대
buly.kr/HHfZ41A (링크)
*동 자료는 Compliance 규정을 준수하여 사전 공표된 자료이며, 고객의 증권투자결과에 대한 법적 책임소재의 증빙자료로 사용될 수 없습니다.


IBK투자증권
IT/반도체
김운호 연구위원
[삼성전기] 실적 개선 속도를 주가가 못 따라간다
shorturl.at/Qa4wg
삼성전기 26년 3분기 실적 프리뷰 자료입니다.
매출액은 3.8조원, 영업이익 6,668억원으로 상향 조정합니다.
변수는 가격으로 보고 있습니다. 원/달러 환율이 우호적이지 않은 상황에서 보인 실적입니다. 환율이 유지되었더라면 7,000억원을 훌쩍 넘겼을 것으로 보입니다.
26년 4분기도 상향 조정했습니다. 매출 3.96조원에 영업이익 8,005억원입니다.
실적 개선 속도가 너무 빠릅니다. 연초 보고서에서도 언급했지만 올해는 계절성이 없습니다. AI 수요가 실적을 주도하고 있어서 그렇습니다.
2027년 이후 실적 전망치도 상향 조정합니다. 매출액은 18.3조원 영업이익은 4.4조원으로 전망합니다. 이전 영업이익 전망치는 3조원이었습니다.
물량도 예상보다 크지만 가격 상승분 반영이 본격화될 것으로 보고 있습니다.
패키지 영업이익이 1.2조원, 컴포넌트가 3조원까지 커질 것으로 보입니다.
최근 삼성전기는 다양한 수주 공시를 하고 있습니다. 대부분 MLCC인데 2.4조원 수준입니다. 이례적으로 많고, 높은 수준입니다.
거래선도 다양합니다. 대부분이 AI 관련 GPU, ASIC, 네트워크 관련인데 메모리 업체가 포함된게 아주 특이해 보입니다.
어제도 3,600억원 규모의 수주 공시가 있었습니다. 패키지 관련입니다. 이것도 AI칩이 아니고 메모리인 것으로 보입니다.
계약 기간은 모두 1년인데....장기 계약이 아니라서 큰 의미가 없다고 생각할 수 있지만 반대로 생각하는게 맞습니다.
고객은 장기로 하고 싶은데 삼성전기가 1년으로 짜른겁니다.
2028년 이후의 미래에 대해서 걱정들 합니다. 수요도 잘 모르겠고, 공급량은 많아지는거 같고 이러다 공급과잉 될 수도 있는거 아닌가?
합리적이고 상식적인 의심입니다.
그런데....언제는 주가가 6개월 선행 지표라면서...꺾이기 6개월 전에 포지션 정리하는게 맞다고들 하더니.....갑자기 2년 앞 서 포지션 정리가 맞다고 합니다.
삼성전기가 최근 공시한 것 중에 이런 움직임과 가장 배치가 되는 것이 기판 투자 관련 공시인데....
매출 발생 시점이 2028년부터입니다. 다들 어찌 될 지 모르겠다고 하는 시기입니다.
미래 예측이야 누구나 틀릴 수 있다고 치더라도....누구는 그때부터 신규 칩 물량이 많이 늘어나니 칩 메이커들이 돈을 대면서 라인 늘여달라고 하고 있는데....시장 수요 끝났다고 얘기하는 쪽도 여전합니다.
보고서 제목에서 언급한 것 처럼 실적과 주가가 정말 다르게 움직이는 것 같습니다. 모르는 미래에 대해서 약세론이 득세하는 것은 분명한데....그 근거는...강세론에 비해서 약하다고 생각하고 있습니다.
하나씩 점검할 변수가 많아지고 있는 것도 맞으니....천천히 확인할 일입니다.
이렇게 공격적으로 실적을 상향 했음에도 목표가는 유지합니다. 이비덴, 무라타의 밸류에이션 변화를 반영한 영향입니다.
- 동 자료는 컴플라이언스 규정을 준수하여 사전 공표된 자료이며, 고객의 증권 투자 결과에 대한 법적 책임소재의 증빙자료로 사용할 수 없습니다.
- 본 내용은 당사 컴플라이언스의 승인을 받아 발송되었습니다
💻엔비디아가 네오클라우드를 살려야 하는 이유
네오클라우드는 단순한 엔비디아의 고객이 아닙니다. 빅테크가 자체 AI 칩으로 전환하는 것을 견제할 수 있는 핵심 수단입니다.
엔비디아 입장에서는 네오클라우드가 성장할수록 빅테크에 대한 협상력이 높아지고, 자사 GPU 중심의 AI 생태계를 유지하기 유리해집니다.
📌 빅테크에 맞먹는 새로운 고객군
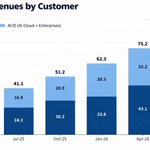
엔비디아의 AI 클라우드·기업 고객 매출은 2025년 7월 169억 달러에서 2026년 7월 403억 달러로 약 138% 증가
같은 기간 하이퍼스케일러 매출은 242억 달러에서 487억 달러로 증가하며 두 고객군의 매출 격차 축소
AI 클라우드·기업 고객이 전체 매출의 약 45%를 차지하며 빅테크에 버금가는 수요처로 성장
📌 네오클라우드가 빅테크를 견제하는 구조
구글·아마존·마이크로소프트 등 빅테크는 엔비디아 의존도를 낮추기 위해 자체 AI 칩 개발을 확대
그러나 빅테크가 엔비디아 GPU 도입을 늦추면 고객들이 최신 GPU를 제공하는 네오클라우드로 이동할 가능성 존재
네오클라우드가 빅테크의 자체 칩 전환 속도를 제약하는 경쟁 수단으로 작용할 수 있는 구조
📌 엔비디아가 네오클라우드를 지원하는 이유
엔비디아는 네오클라우드에 지분투자와 GPU 구매계약, 금융지원 등을 제공하며 협력관계 강화
네오클라우드의 생존과 성장은 엔비디아 GPU 수요를 유지하고 고객사 선택지를 확대하는 데 중요한 요소
결국 네오클라우드 지원은 단순한 고객사 육성을 넘어 AI 산업의 엔비디아 의존도를 유지하기 위한 전략적 투자로 해석 가능
💻반도체 소부장💻[그로쓰리서치]
telegram.me/growth_semi

💻 빅테크의 잉여현금흐름(FCF)이 엔비디아로 이동하는 구조
J.P. Morgan에 따르면, 하이퍼스케일러들의 잉여현금흐름 감소분을 웃도는 규모의 현금흐름이 엔비디아에서 창출될 전망
📌 하이퍼스케일러의 FCF 급감
마이크로소프트, 구글, 아마존, 메타, 오라클 등 5개 기업의 합산 FCF 추이
2024년: 2,330억 달러
2025년: 1,840억 달러
2026년(E): -180억 달러
2027년(E): -830억 달러
2024년 대비 2027년 합산 FCF 감소 규모는 약 3,160억 달러
AI 데이터센터 구축과 GPU 확보를 위한 대규모 CAPEX 집행이 현금흐름 악화의 주요 배경
📌 반대로 엔비디아의 FCF는 급증
하이퍼스케일러들의 FCF가 감소하는 구간에서 엔비디아의 FCF는 가파른 증가세를 보일 전망
특히 2026~2027년에는 빅테크의 합산 FCF가 마이너스로 전환
반면, 엔비디아는 막대한 현금창출력을 유지할 것으로 추정
📌 AI 투자 확대에 따른 현금흐름의 재편
빅테크는 AI 인프라 구축을 위해 현금을 지출하고, 엔비디아는 GPU 공급을 통해 이를 매출과 잉여현금흐름으로 전환하는 구조
결국 현재 AI 투자 사이클의 특징은 하이퍼스케일러의 현금흐름 감소와 엔비디아의 현금흐름 증가가 동시에 나타나는 현상
💻반도체 소부장💻[그로쓰리서치]
telegram.me/growth_semi
#엔비디아

💻골드만삭스: 중국 CXMT, 차세대 D램 전환에도 격차 여전
중국 CXMT가 D램 기술 추격에 나서고 있지만, 삼성전자·SK하이닉스와의 격차는 여전히 큽니다.
특히 고부가 제품 중심의 경쟁에서는 국내 메모리 업체들의 우위가 유지되고 있습니다.
📌 삼성·SK하이닉스, LPDDR5 전환 가속
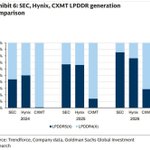
삼성전자의 LPDDR5(X) 비중은 2024년 약 44%에서 2026년 약 85%까지 확대될 전망
SK하이닉스 역시 같은 기간 50%에서 약 76%로 증가하며 고성능 제품 중심으로 전환
두 업체 모두 기존 LPDDR4(X) 비중을 줄이고 차세대 메모리 공급 확대
📌 중국 CXMT도 차세대 D램 추격
CXMT의 LPDDR5(X) 비중은 2024년 약 1%에서 2025년 약 14%로 확대
2026년에는 약 29%까지 증가하며 차세대 제품 전환에 속도를 낼 전망
다만 삼성전자·SK하이닉스와 비교하면 LPDDR5(X) 비중에서 여전히 큰 격차 존재
📌 고부가 메모리 경쟁력 차이
2026년 기준 삼성전자와 CXMT의 LPDDR5(X) 비중 격차는 약 56%p에 달할 전망
CXMT는 여전히 LPDDR4(X)가 전체 제품의 약 71%를 차지하는 구조
국내 업체들은 차세대 제품 비중이 높아 제품 구성 측면에서 경쟁 우위를 유지할 것으로 예상
💻반도체 소부장💻[그로쓰리서치]
telegram.me/growth_semi

[메리츠증권 전기전자/IT부품 양승수]
▶ '4분기 스마트폰 감산' 삼성전자, PCB 원재료 수급 차질
- 삼성전자, 메모리 가격 급등과 PCB 핵심 원재료인 CCL용 유리섬유 가격 상승에 따른 원가 부담 확대로 4Q26 중저가 스마트폰 생산계획 축소
- 일본 Nittobo가 수익성이 높은 AI 반도체용 T-Glass 생산에 집중하면서 스마트폰 PCB용 E-Glass 공급이 감소. 이에 따른 E-Glass 수급 부족과 가격 상승이 스마트폰 제조원가 부담을 가중
- E-글래스는 스마트폰에서 경성회로기판(RPCB)인 주 기판(HDI:High Density Interconnect), 그리고 경연성회로기판(RFPCB)의 프리프레그(PP) 등에 사용
- 삼성전자의 4Q26 스마트폰 생산계획은 기존 3,140만대에서 2,420만대로 약 23% 하향 조정. 월별로 10월 1,430만대 → 990만대, 11월 950만대 → 760만대, 12월 760만대 → 670만대로 축소
- 연간 스마트폰 출하량 전망치 역시 기존 부품업계 기대치인 2.4억대에서 2.3억대 초반으로 낮아진 상황. 특히 수익성이 낮은 갤럭시 A 시리즈 중심으로 생산량 조정이 이루어지는 것으로 파악
- 삼성전자는 내년도 스마트폰 사업계획도 아직 협력사에 공유하지 않은 상황으로, 관련 부품업체들의 사업계획 수립에도 불확실성 확대
- 반면 갤럭시 S27 등 플래그십 제품의 출하 계획은 높은 수준을 유지. 내년 폴더블 스마트폰 출하량 확대에 대비해 일부 협력사는 관련 부품 생산능력 확대 일정을 앞당기는 것으로 파악
buly.kr/6MuYmkO (ZD Net Korea)
*본 내용은 당사의 코멘트 없이 국내외 언론사 뉴스 및 전자공시 자료 등을 인용한 것으로 별도의 승인 절차 없이 제공합니다.
💻 인텔 구조조정 80% 완료, 미국 정부 지원 기반 파운드리·AI 패키징 사업 확대 추진
asia.nikkei.com/business/tec…
📌 미국 정부 지분 보유에도 경영 독립성 유지
미국 정부는 지난해 기존 보조금을 전환해 인텔에 89억달러 투자, 지분 9.9% 확보
이후 유상증자로 정부 지분율은 약 8.2%로 희석
립부 탄 CEO는 미국 정부가 이사회에 참여하거나 경영 전략에 개입하지 않는다고 강조
📌 파운드리 재건, 장기적인 정부 지원 필요
인텔은 TSMC에 뒤처진 첨단 반도체 제조 경쟁력을 회복하기 위해 파운드리 사업 재건 추진
립부 탄 CEO는 TSMC도 글로벌 1위 파운드리로 성장하는 데 10~20년이 걸렸다고 언급
파운드리 사업은 장기간 막대한 설비투자가 필요한 만큼 미국 정부의 지속적인 지원이 중요하다는 입장
📌 구조조정 80% 완료, AI 중심 사업 재편
립부 탄 CEO는 인텔의 구조조정 작업이 약 80% 완료됐다고 설명
기존 첨단공정 파운드리 외에 AI용 첨단 패키징과 맞춤형 반도체(ASIC)를 새로운 성장동력으로 제시
취임 이후 고위 경영진 대부분을 교체했으며 SK하이닉스 출신 이석희 전 CEO 등 핵심 인재 영입
📌 엔비디아·소프트뱅크 70억달러 투자 확보
인텔은 엔비디아와 소프트뱅크로부터 총 약 70억달러 규모의 지분투자를 유치
탄 CEO는 투자사들이 장기적으로 5~6배의 투자수익을 거둘 가능성을 언급
2025년 3월 취임 이후 인텔 주가는 약 4배 상승하며 시장의 구조조정 기대감 반영
💻반도체 소부장💻[그로쓰리서치]
telegram.me/growth_semi

-반도체·미국 빅테크 3분기 실적발표 일정 정리입니다
(날짜 확정된 주요기업입니다)
-한국날짜 기준이며, 미국 기업들은 위날짜 새벽 5시경 발표.
-미국 데이터 확인은
earningswhispers.com/
- 메타부터 시작이군요. 흥미로울거 같네요.
메타, 구글, 아마존, 인텔
출처 요약하는 고잉

💻 중국이 한국 D램 따라잡는다더니… 한계 왔나? 둔화 쇼크 맞은 CXMT
segye.com/newsView/202610195…
저희가 CXMT 내용도 꾸준히 업로드드리고 있는데요, CXMT의 추격을 무시할 수는 없지만,
신기술 발표와 실제 양산 경쟁력은 구분해서 볼 필요가 있습니다.
특히 삼성, SK하이닉스가 HBM과 첨단 D램에 집중하는 만큼 중국 업체의 기술 추격에 대한 과도한 우려는 경계할 필요가 있습니다.
📌 3분기 순이익 10조원에도 주가 급락
CXMT의 3분기 순이익 추정치는 533.9억~548.9억위안(약 10.6조~10.9조원)
전분기 대비 이익 증가율은 1~4%로, 2분기 증가율 113%에서 급격히 둔화
실적 발표 이후 주가가 장중 8% 이상 하락하며 성장 둔화 우려 부각
📌 D램 가격 상승률 둔화가 핵심 원인
D램 고정거래가격 상승률은 1분기 93~98%에서 2분기 58~63%로 하락
3분기에는 13~18%까지 낮아지며 가격 상승에 따른 이익 증가 효과 축소
신규 생산라인 가동에 따른 감가상각비 증가와 소비자용 D램 수요 약세도 부담
📌 해외 시장 진출에도 높은 장벽
CXMT의 주요 매출 기반은 중국 내수시장
해외 고객 확보가 필요하지만 미국의 규제와 중국산 반도체 채택에 대한 우려가 걸림돌
애플의 CXMT 메모리 채택 가능성도 미국 정부의 반대로 불확실한 상황
📌 4F² 기술 발표와 실제 양산 경쟁력은 별개
CXMT는 최근 4F² 등 차세대 D램 기술을 공개하며 기술 추격에 속도
다만 관련 기술의 양산 수율과 상업화 경쟁력은 아직 확인되지 않음
💻반도체 소부장💻[그로쓰리서치]
telegram.me/growth_semi


📌 코어위브, 25% 급락 후 골드만삭스 투자의견 상향에 급등
골드만삭스가 최근 신용불안으로 급락한 코어위브(CRWV)의 투자의견을 중립에서 매수로 상향했습니다.
골드만삭스는 시장이 코어위브의 자금조달 위험을 과대평가하고, AI 컴퓨팅 투자수익률은 과소평가하고 있다고 판단했습니다.
📊 골드만삭스의 핵심 판단
최근 5거래일 주가 24% 급락
투자의견 중립 → 매수
목표주가 139달러 → 106달러 하향
향후 2년간 컴퓨팅 설비 MW당 반복매출(ARR) 증가 전망
GPU 공급 부족과 경쟁력 개선으로 투자수익률(IRR) 상승 기대
🏦 회사채 금리 급등, 실제 조달비용과 다르다
골드만삭스는 코어위브의 무담보 회사채 수익률이 13.5~15%까지 상승했지만, 이것이 실제 신규 자금조달 비용을 정확하게 반영하지는 않는다고 분석했습니다.
코어위브는 주로 GPU 등 자산을 담보로 자금을 조달하기 때문입니다.
골드만삭스는 전체 차입비용 상승폭이 100~200bp 수준에 그칠 것으로 예상했습니다.
📈 주가 반응
투자의견 상향 발표 이후 코어위브는 장전 거래에서 6.3% 상승했습니다.
다만 정규장에서는 상승세를 유지하지 못해 신용불안이 완전히 해소됐다고 보기는 어렵습니다.
🔎 체크포인트
이번 분석의 핵심은 회사채 시장이 평가하는 신용위험과 실제 담보부 자금조달 비용 사이에 괴리가 있을 수 있다는 것입니다.
AI 컴퓨팅 수요가 견조하고 투자수익률이 개선된다면 최근 주가 하락이 과도했을 가능성도 있습니다.
그러나 AI 인프라의 수익성이 높다는 것과 자금조달 위험이 해소됐다는 것은 별개의 문제입니다.
향후 실제 신규 차입금리와 회사채 수익률의 안정 여부를 확인할 필요가 있습니다.
investing.com/news/stock-mar…


* 美증시 특징주] 반도체 '저가매수'에 오랜만에 동반 상승…메모리 급등
- 19일(현지시간) 인공지능(AI) 주도주인 엔비비아는 오후 3시14분 현재 1.50% 오른 217 달러 부근에서 움직이고 있다. 거의 9일만의 반등이다. 같은 AI 반도체주인 브로드컴은 1.80%, AMD는 2% 각각 상승했다.
이날 반도체주는 메모리가 주도했다. SK하이닉스 미국상장주식은 4.60%, 마이크론테크놀로지는 3% 각각 뛰었다. 샌디스크는 6% 치솟았다. 메모리주는 지난주 조정장에서 마이크론테크놀로지가 15% 급락하는 등 가장 큰 폭으로 떨어졌으나 저가 매수세가 유입되면서 나스닥시장의 상승장을 주도했다.
인텔은 3%, TSMC ADR은 2% 각각 올랐다. 반도체 장비주도 강세였다. 램리서치는 3.40%, 어플라이드 머티리얼즈는 1.50%, ASML홀딩스 미국상장주식은 1.10% 각각 뛰었다. 또 반도체 설계업체인 암홀딩스 ADR은 1.60%, 마벨테크놀로지그룹은 4.60% 각각 상승했다. 퀄컴도 1.40% 올랐다.
향후 관건은 대형 기술기업들의 설비투자 계획과 반도체 기업들의 자체 실적 전망이 어떻게 나오느냐이다. 이번주에는 램리서치, 텍사스인스트루먼트, 웨스턴디지털 등의 실적 발표가 예정돼 있다.
mediapen.com/news/view/11310…
>>UBS: 구글 TPU의 HBM 소비량, 2027년 급증 전망
•UBS는 구글 TPU의 HBM 소비량이 2027년 192.4억 Gb로, 2026년 예상치인 58.5억 Gb 대비 229% 급증할 것으로 전망함. TPU 관련 HBM 수요는 2025년 18.1억 Gb에서 빠르게 증가해 2027년에는 240.48만 GB에 이를 것으로 예상
•구글의 자체 개발 칩 생산 규모 확대는 전용 메모리 웨이퍼 생산능력을 차지하며, HBM 구매 수요가 클라우드 기업의 맞춤형 ASIC 칩으로 이동하도록 할 전망임. UBS는 2027년 TPU v8i 듀얼 다이 AX가 HBM3E 115.2만 GB, TPU v8t가 95.04만 GB, TPU v7이 28.8만 GB를 소비할 것으로 추산
•전체 AI 가속기의 HBM 수요는 전년 대비 91% 증가한 615.2억 Gb에 이를 전망임. 핵심 리스크는 첨단 패키징의 조립 생산능력임. TSMC의 CoWoS 패키징 생산능력이 제한될 경우 시스템 통합 일정이 지연되고, 메모리 업체에 완제품 HBM 적층 칩 재고가 과잉으로 쌓일 수 있음
>瑞银预测,谷歌 TPU 的 HBM 消耗量 2027 年预估将达到 192.4 亿 Gb,较 2026 年预估的 58.5 亿 Gb 同比大增 229%。
SK하이닉스 (000660.KS) : 3분기(3Q26) 프리뷰: 환율 역풍에도 불구하고 탄탄한 3분기 실적 예상
씨티의 견해 (Citi's Take)
우리는 SK하이닉스의 3분기(3Q26) 영업이익(OP)이 환율 역풍과 HBM4 관련 노이즈에도 불구하고 시장 컨센서스인 75조 5,000억 원을 8% 상회하는 81조 3,000억 원(전분기 대비 +34% / 전년 동기 대비 +614%)을 기록할 것으로 예상합니다. 3분기를 넘어, AI 추론 수요 증가와 지속적 학습(continual learning) 도입이 HBM 및 eSSD 수요를 더욱 견인하여 2028년까지 메모리 공급 부족 현상이 지속될 것으로 전망합니다. 현재 12개월 선행 P/E 2.7배, P/B 1.4배의 밸류케이션은 장기 메모리 호황기의 잠재력을 온전히 반영하지 못하고 있다고 판단하므로, 목표주가 300만 원을 유지하며 매수(Buy) 의견을 재확인합니다.
3분기(3Q26) 영업이익 81조 3,000억 원 예상
우리는 불리한 환율과 HBM4 노이즈에도 불구하고, SK하이닉스가 3분기 매출액 101조 2,000억 원(전분기 대비 +28% / 전년 동기 대비 +314%)과 영업이익 81조 3,000억 원(전분기 대비 +34% / 전년 동기 대비 +614%)을 기록하여 시장 컨센서스(75조 5,000억 원)를 8% 웃돌 것으로 예상합니다. KV-캐시(KV-cache) 워크로드에 필요한 메모리 요구량을 키우는 강력한 AI 추론 수요에 힘입어, 하이닉스의 3분기 DRAM 평균판매가격(ASP)은 전분기 대비 28%, NAND 평균판매가격은 전분기 대비 24% 상승했을 것으로 전망합니다
2027년 AI 지속적 학습(Continual Learning)으로 eSSD 수요 급증 전망
우리는 AI 지속적 학습 도입이 확대됨에 따라 AI 추론 수요도 계속해서 확장되어, 2027년 eSSD 수요가 전년 동기 대비 52.9% 성장할 것으로 예상합니다. 이와 더불어, 효율적인 데이터 보관과 검색을 지원하기 위해 가속기 근처에 더 큰 스토리지 풀이 필요해짐에 따라 QLC 기반의 GPU 근접 스토리지 솔루션이 주목받을 것으로 봅니다. SK하이닉스는 고밀도 QLC 낸드 기술에 특화되어 있고 AI 맞춤형 솔루션으로 TLC 낸드 성능을 향상시키고 있어, 급증하는 eSSD 수요의 최대 수혜주로 자리매김하고 있습니다.
AI 자금 조달 우려에도 매력적인 밸류케이션
SK하이닉스는 AI 자금 조달에 대한 우려가 커진 가운데 현재 12개월 선행 P/E 2.7배, P/B 1.4배에 거래되고 있습니다. 그러나 현재의 밸류케이션은 2027년부터 지속적 학습이 확산됨에 따라 HBM 및 eSSD 수요 가속화 가능성과 이로 인해 2028년까지 이어질 메모리 공급 부족 현상을 온전히 반영하지 못하고 있다고 판단합니다. 매수 의견을 재확인하며 목표주가 300만 원을 유지합니다.


■ 로봇 배터리로 '전고체 배터리'여야 하는 이유
1) 사람과 근접해서 활동해야 되는 로봇이기에 '화재 위험'이 절대적으로 없어야 함
2) 차와 달리 배터리 탑재공간이 좁은 휴머노이드 특성상 '부피,무게 최소화'가 필요
3) 순간적인 고출력 전류를 안정적 공급 가능
*한줄 요약하면,
'27년에 전고체 배터리는 꼭 꼭 꼭 봐야된다!'
로봇에서 차지하는 단가 자체는 낮지만...
몇배짜리는 이런 스토리에서 저는 나올 수도 있다 생각.
내년엔 좀더 로봇 키워드들이 나올테고요
#전고체

[메리츠증권 전기전자/IT부품 양승수]
▶ PCB拉貨動能強 陸CCL廠Q3大賺
- AI 서버 수요 확대에 따른 PCB 발주 증가로 중국 PCB, CCL 및 관련 소재 업체들의 실적이 동반 개선되는 추세
- 10월 15일 기준 다수의 중국 A주 상장사가 3Q26 또는 1~3Q26 실적 전망을 공개했으며, 순이익이 전년 대비 큰 폭으로 증가
- AI 서버의 연산 밀도와 데이터 전송 속도가 높아지면서 PCB의 층수, 신호 손실, 방열 성능, 소재 안정성에 대한 요구가 강화
- 이에 고급 소재 수요 증가와 업스트림 원재료 공급 부족이 맞물리며 제품 가격 인상도 확대되는 상황
- 중국 PCB 업체 Guangdong Goworld는 1Q26~3Q26 순이익을 3.4~3.6억위안(+90.78~102% YoY)으로 전망
- 상반기 순이익이 8,000만위안이었던 점을 감안하면 3Q26 순이익은 전분기 대비 약 181~206% 증가할 것으로 추정
- 회사는 CCL 업황 호조에 따른 판매가격 및 판매량 동반 상승, 높은 주문 수준 유지가 이익 증가의 주요 원인이라고 설명
- PCB 사업에서도 제품 믹스 개선과 가동률 상승이 이어지며 전반적인 수익성 개선에 기여
- 중국 PCB 업체 Kinwong Electronics는 3Q26 순이익을 9.12~10.89억위안(+205.46~264.74% YoY)으로 전망
- 업스트림 유리섬유 직물 업체들도 산업 수요 확대에 따른 수혜가 나타나는 중
- China Jushi는 1~3Q26 순이익을 51.36~53.93억위안(+100~110% YoY)으로 전망하며 시장 기대치를 상회
- 실적 개선과 함께 CCL 업계 전반의 가격 인상 움직임도 지속 확대
- Kingboard Laminates는 10월 13일 일부 얇은 유리섬유 직물 기반 CCL과 PP 반경화시트 가격을 추가로 15% 인상
- 이는 Kingboard Laminates의 2026년 여덟 번째 가격 조정에 해당
- 업스트림 유리섬유 직물과 유리섬유사의 공급 부족이 지속되는 가운데 원재료 비용 상승까지 더해지면서 CCL 업체들의 제품 가격 인상이 이어지는 상황
buly.kr/ET1R2pC (CTEE)
*본 내용은 당사의 코멘트 없이 국내외 언론사 뉴스 및 전자공시자료 등을 인용한 것으로 별도의 승인 절차 없이 제공합니다.
[메리츠증권 전기전자/IT부품 양승수]
▶ '4분기 스마트폰 감산' 삼성전자, PCB 원재료 수급 차질
- 삼성전자, 메모리 가격 급등과 PCB 핵심 원재료인 CCL용 유리섬유 가격 상승에 따른 원가 부담 확대로 4Q26 중저가 스마트폰 생산계획 축소
- 일본 Nittobo가 수익성이 높은 AI 반도체용 T-Glass 생산에 집중하면서 스마트폰 PCB용 E-Glass 공급이 감소. 이에 따른 E-Glass 수급 부족과 가격 상승이 스마트폰 제조원가 부담을 가중
- E-글래스는 스마트폰에서 경성회로기판(RPCB)인 주 기판(HDI:High Density Interconnect), 그리고 경연성회로기판(RFPCB)의 프리프레그(PP) 등에 사용
- 삼성전자의 4Q26 스마트폰 생산계획은 기존 3,140만대에서 2,420만대로 약 23% 하향 조정. 월별로 10월 1,430만대 → 990만대, 11월 950만대 → 760만대, 12월 760만대 → 670만대로 축소
- 연간 스마트폰 출하량 전망치 역시 기존 부품업계 기대치인 2.4억대에서 2.3억대 초반으로 낮아진 상황. 특히 수익성이 낮은 갤럭시 A 시리즈 중심으로 생산량 조정이 이루어지는 것으로 파악
- 삼성전자는 내년도 스마트폰 사업계획도 아직 협력사에 공유하지 않은 상황으로, 관련 부품업체들의 사업계획 수립에도 불확실성 확대
- 반면 갤럭시 S27 등 플래그십 제품의 출하 계획은 높은 수준을 유지. 내년 폴더블 스마트폰 출하량 확대에 대비해 일부 협력사는 관련 부품 생산능력 확대 일정을 앞당기는 것으로 파악
buly.kr/6MuYmkO (ZD Net Korea)
*본 내용은 당사의 코멘트 없이 국내외 언론사 뉴스 및 전자공시 자료 등을 인용한 것으로 별도의 승인 절차 없이 제공합니다.
1990년대 후반 글로벌 IT는 1995년 대비 주가가 +650%까지 치솟는 동안 12개월 선행이익은 +200%에 그쳤음. 그린스펀의 '비이성적 과열' 발언(1996) 이후에도 괴리가 4년 더 벌어졌고, 2002년 주가 +73%로 돌아와 이익 수준에 수렴함. 주가가 이익을 끌고 간 버블의 전형임.
지금은 반대임. 2020년 대비 선행이익이 +408%인데 주가는 +294%임. ChatGPT 출시(2022년 말) 이후 이익 추정치가 주가보다 가파르게 올라 둘의 순서가 뒤집혔음. 1999년과 같은 가격 과열이라고 보기엔 주가가 오히려 이익을 따라가지 못한 상태임.
다만 두 가지 함정이 있음. 첫째, 선행이익은 '추정치'임. 3Q 가이던스 하향이 반영되기 전엔 파란 선이 실제보다 높아 보이는 밸류에이션 착시가 가능함. 둘째, 그 이익의 상당 부분이 하이퍼스케일러 캐펙스를 매출로 받는 반도체에서 나옴. 캐펙스가 꺾이면 이익과 주가가 같이 내려가는 순환 구조라 1999년과 다른 방식의 취약성이 있음.
종합하면 헤지펀드 매도와 심리 바닥은 펀더멘털 훼손이 아니라 포지션 정리가 원인일 가능성이 높음. 한국 반도체도 마찬가지로, 이익 추정이 유지되는 한 지금 외국인 매도는 밸류에이션 조정이 아니라 수급 조정으로 읽는 것이 맞음. 단 그 전제는 10월 말~11월 초 캐펙스 가이던스에서 확인돼야 함.

💻 한미반도체, 美 실리콘밸리에 법인 설립…현지 고객 지원 강화
dt.co.kr/article/12089763?
미국에서 HBM·첨단 패키징 생산시설 투자가 본격화되는 가운데, 한미반도체도 실리콘밸리에 현지 법인을 설립하며 미국 고객사와의 접점을 확대하고 있습니다.
기존 HBM용 TC 본더를 넘어 파운드리·첨단 패키징 장비까지 미국 시장 공략을 넓히려는 움직임입니다.
📌 실리콘밸리에 한미USA 공식 출범
한미반도체는 미국 캘리포니아주 산호세에 현지 법인 ‘한미USA’ 설립
미국 고객사와의 협력을 강화하고 장비 운용·유지보수 등 현지 기술 지원 역량 확보
📌 미국 반도체 공장 증설에 선제 대응
마이크론은 아이다호에서 2027년 D램·HBM 생산, 뉴욕에서는 1,000억달러 규모 메가팹 추진
SK하이닉스는 인디애나 HBM 패키징 공장을 2028년 하반기 가동 목표로 건설 중
앰코도 애리조나 첨단 패키징 시설에 120억달러 투자, 2028년 초 생산 계획
📌 TC 본더 넘어 첨단 패키징 장비 확대
한미반도체는 HBM용 TC 본더 글로벌 시장점유율 1위를 확보
파운드리·OSAT 고객을 대상으로 2.5D TC 본더 3종과 플립칩 본더 2종 공급
MSVP·BOC COB 본더·EMI 차폐 장비까지 제품 포트폴리오 다변화
📌 미국 현지 생산 확대가 신규 수주 기회
미국의 반도체 투자 확대가 메모리·파운드리에서 첨단 패키징까지 확산
현지 엔지니어 배치로 고객사 신규 라인 구축과 장비 도입 과정에 신속하게 대응할 계획
💻반도체 소부장💻[그로쓰리서치]
telegram.me/growth_semi


💻 삼성전자·TSMC – 엔비디아 맞춤형 HBM ‘NVHBM’, 베이스다이에 TSMC 3나노 공정 적용 추진
en.sedaily.com/finance/2026/…
엔비디아가 차세대 맞춤형 HBM인 NVHBM의 제조공정까지 표준화를 요구하면서, 삼성전자도 기존 턴키 전략을 일부 수정해 TSMC 3나노 공정을 활용
📌 엔비디아, NVHBM 제조공정 표준화 요구
엔비디아가 삼성전자·SK하이닉스·마이크론에 차세대 맞춤형 HBM인 ‘NVHBM’의 제조공정 통일을 요청
베이스다이는 TSMC 3나노, 메모리 코어다이는 6세대 1c D램 공정 적용 요구
NVHBM은 HBM4E 기반의 엔비디아 맞춤형 메모리
📌 삼성, 자체 파운드리 대신 TSMC 활용
삼성전자는 기존 HBM에서 코어다이와 베이스다이를 모두 자체 생산하는 턴키 전략 유지
하지만 NVHBM에서는 엔비디아 요구에 따라 TSMC에서 베이스다이를 생산하는 방안 수용
삼성과 TSMC가 HBM 패키징 호환성을 넘어 제조 단계에서 협력하는 첫 사례
📌 핵심은 3사 HBM의 성능·검증 표준화
엔비디아가 공정 통일을 요구한 이유: 공급사별 제조방식 차이로 인한 성능 편차를 줄이기 위해
동일한 베이스다이 설계와 공정을 적용하면 공급사별 별도 검증 부담도 완화 가능
HBM 경쟁이 개별 메모리 업체의 기술력뿐 아니라 엔비디아가 주도하는 설계·공정 표준화로 확대되는 흐름
📌 일반 HBM은 삼성 턴키 전략 유지
삼성은 HBM4·HBM4E 베이스다이에 자체 4나노 공정을 적용하는 기존 전략 유지
AMD 등 다른 고객사의 맞춤형 HBM에도 자체 파운드리 활용 계획
NVHBM 역시 TSMC 생산능력 부족에 대비해 삼성 자체 파운드리 생산 가능성을 병행 검증 중
💻반도체 소부장💻[그로쓰리서치]
telegram.me/growth_semi
